


主なポイント
- IonQの株価は2025年10月の高値から56%下落している。これには、同社がサイバーセキュリティ企業Elisityを最大13億ドルの全株式取引で買収することに合意した10月12日以降の9%下落も含まれる。
- Rosenblatt Securitiesは同日、買い評価と100ドルの目標株価を維持した。これは10月12日の終値より176%高く、ストリート(アナリスト)の最高目標株価と一致する。
- アナリストは、2026年の売上高が3倍以上増加して4億5500万ドルに達し、2028年には10億6000万ドルに達すると予想しているが、2027年の損失予想は過去90日間で拡大している。
- この予想は可能性はあるが、やや無理がある:100ドルは、現在の21倍に対して、予想売上高の58倍を意味し、損失は拡大すると予想されている。
IonQ (IONQ) は、2025年10月の高値から56%下落しており、10月12日(月)に株式でサイバーセキュリティ企業Elisityを買収することに合意した後、同日に9%下落したことも含まれる。Rosenblatt Securitiesは同日、買い評価と100ドルの目標株価を維持した。これは36.27ドルの終値より176%高い。
現金の流出、株式の増加
株価は2025年10月13日に82.09ドルで取引を終えた。今年初めのテクノロジー株売りとともに下落し、3月30日には26.59ドルまで下落した後、6月30日までに53.26ドルまで反発した。
それ以降、弱気材料は現金と株式だ。7月31日、IonQは18億ドルのSkyWater買収を完了し、現金の約10億ドルを使い果たした。8月5日、同社は第2四半期の売上高が287%増の8010万ドルになったと報告した。しかし、営業損失は2倍以上に拡大して3億3720万ドルとなり、平均発行済株式数は前年の2億5100万株から3億6770万株に増加した。
そしてElisityの買収が発表された:最大13億ドルの株式取引で、最大1億5000万ドルの成果連動型支払いを含む。IonQはElisityの売上高を開示していない。
Rosenblattは依然として100ドルを維持
RosenblattのJohn McPeakeは、100ドルという目標株価(ストリートの最高目標株価と一致)を維持しており、ElisityはIonQの予想される2027年売上高の10%未満しか追加しないと見ている。彼の焦点は、IonQが来年発売を計画しているSuperion 256システムに留まっている。
100ドルは妥当か?
株価が下落する中、ストリートの他のアナリストはほとんど動かなかった。コンセンサス目標株価は1年前は65ドルで、現在は67ドルであり、14人のアナリストのうち12人が買いまたはアウトパフォームの評価を付けている。
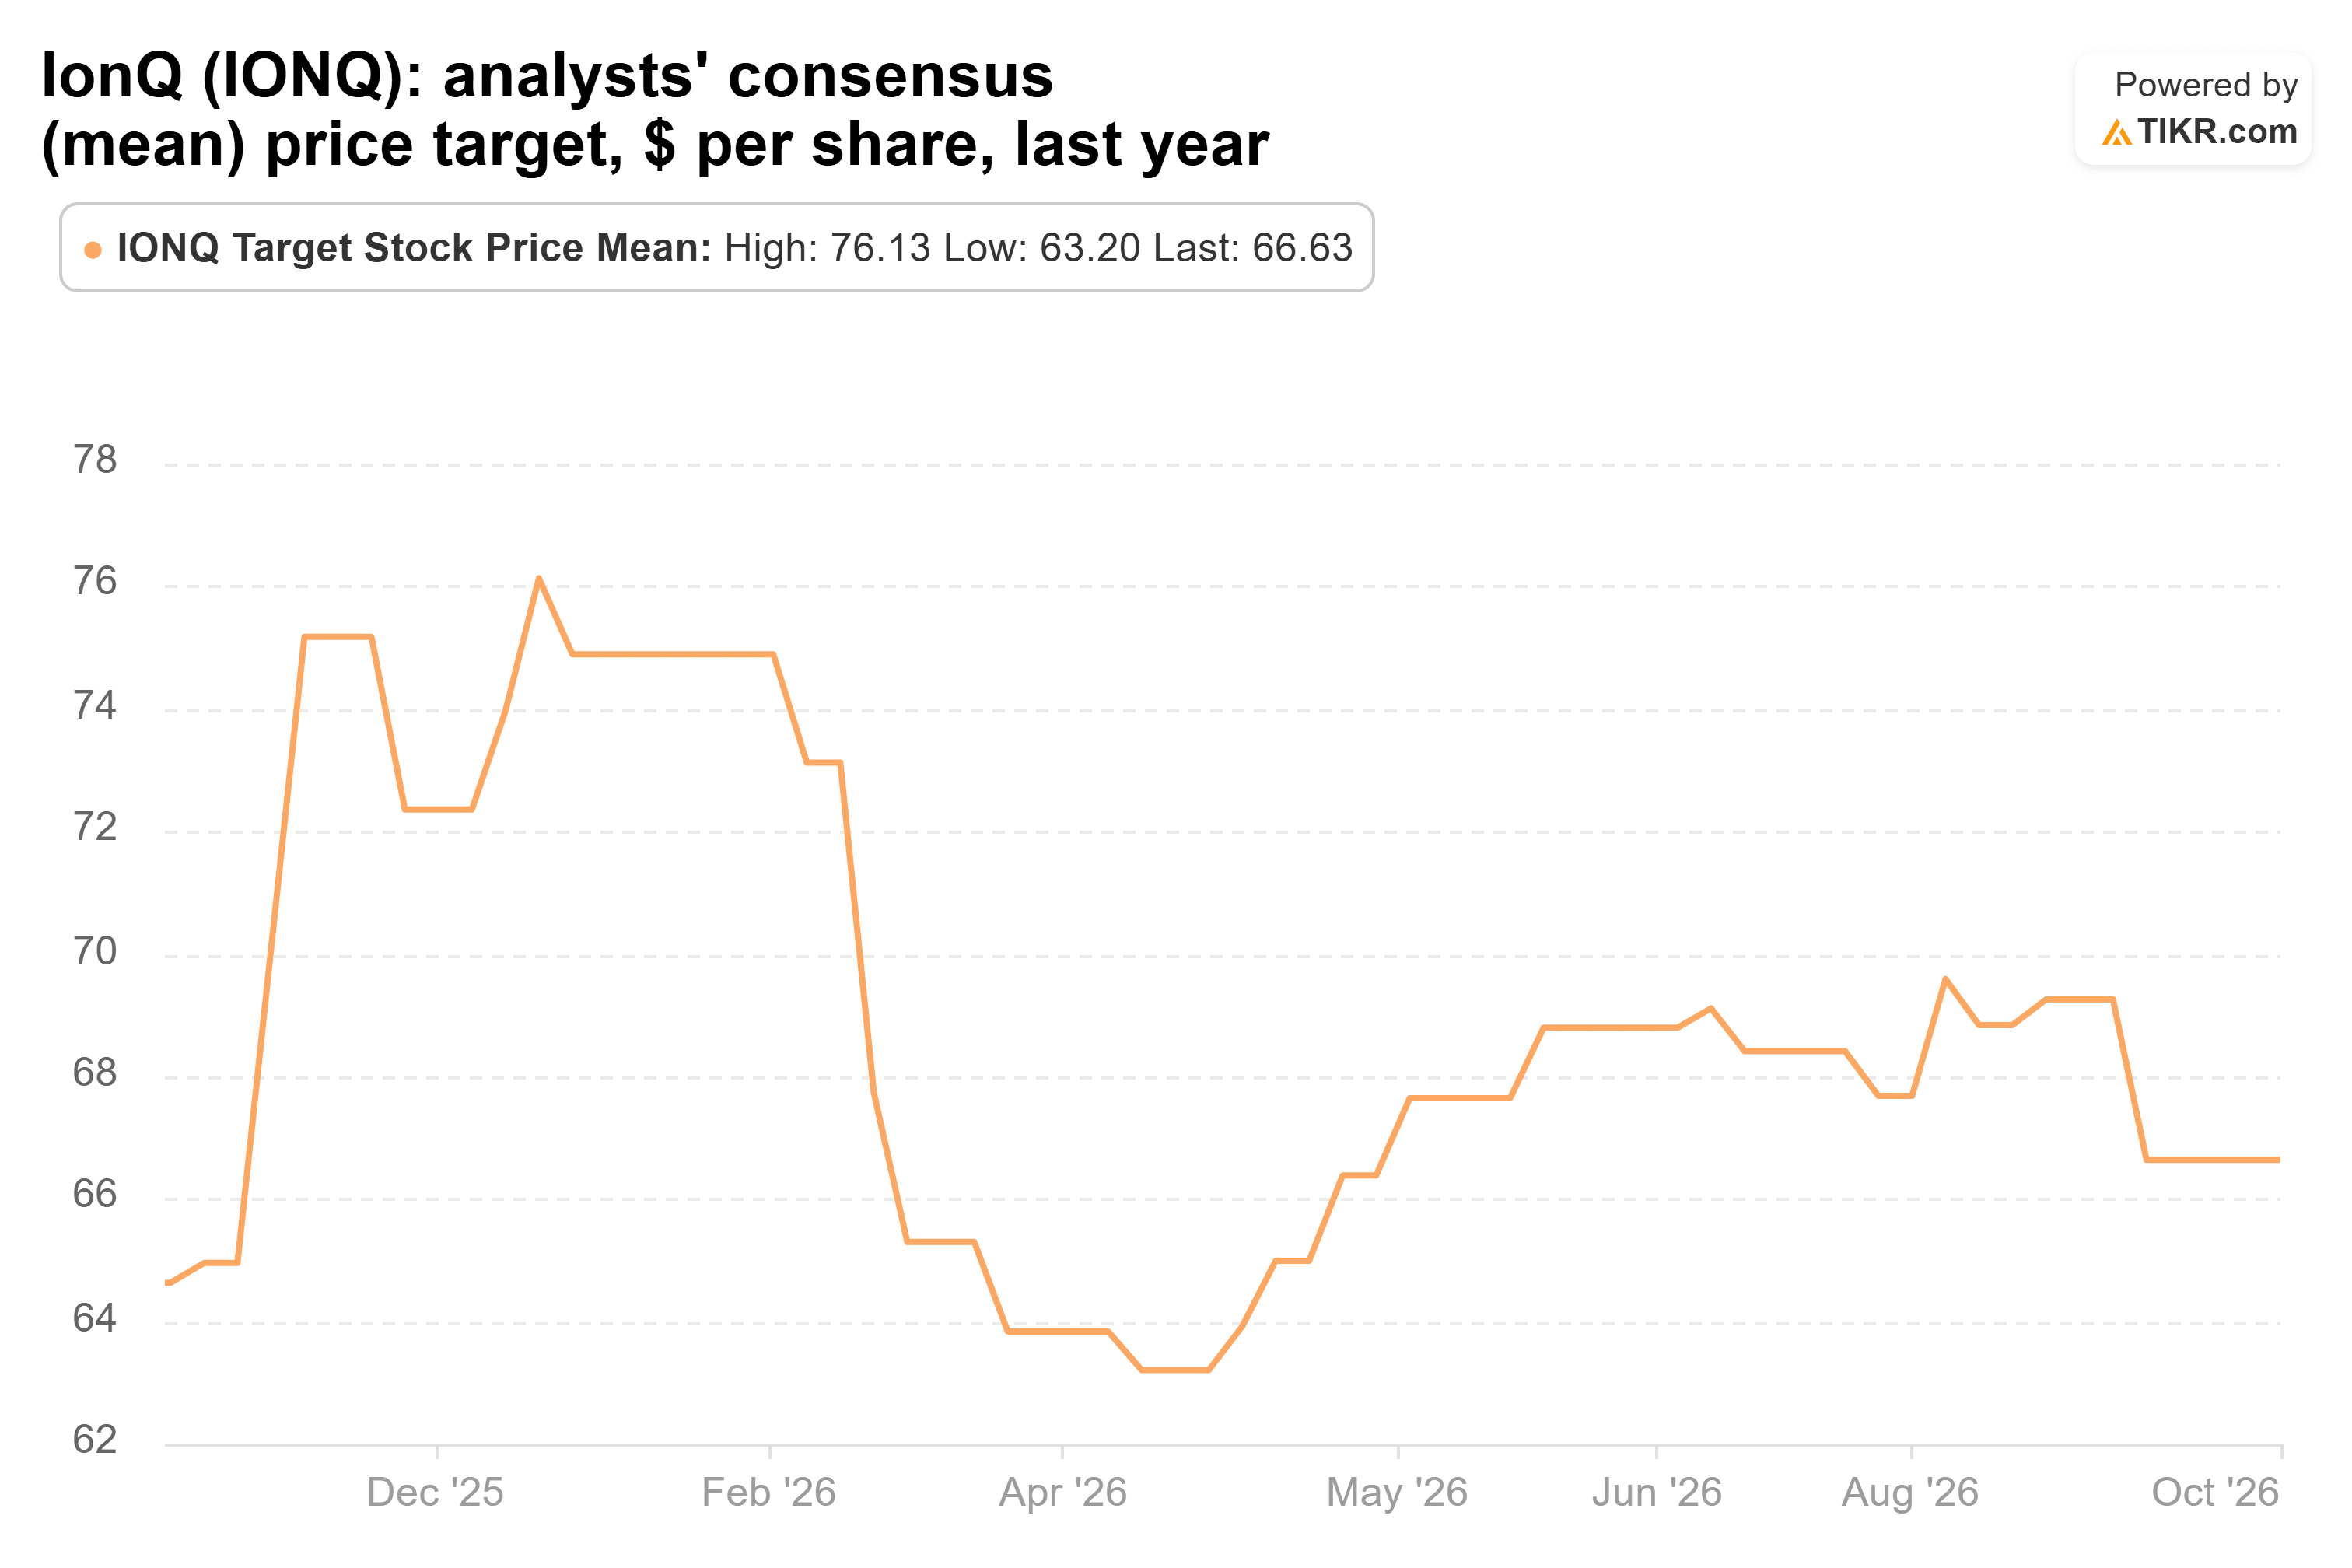
最も低い目標株価である42ドルでさえ、現在の株価を上回っている。
強気材料は売上高だ。アナリストは、今年は3倍以上増加して4億5500万ドルに達し、2028年には10億6000万ドルに達すると予想している:
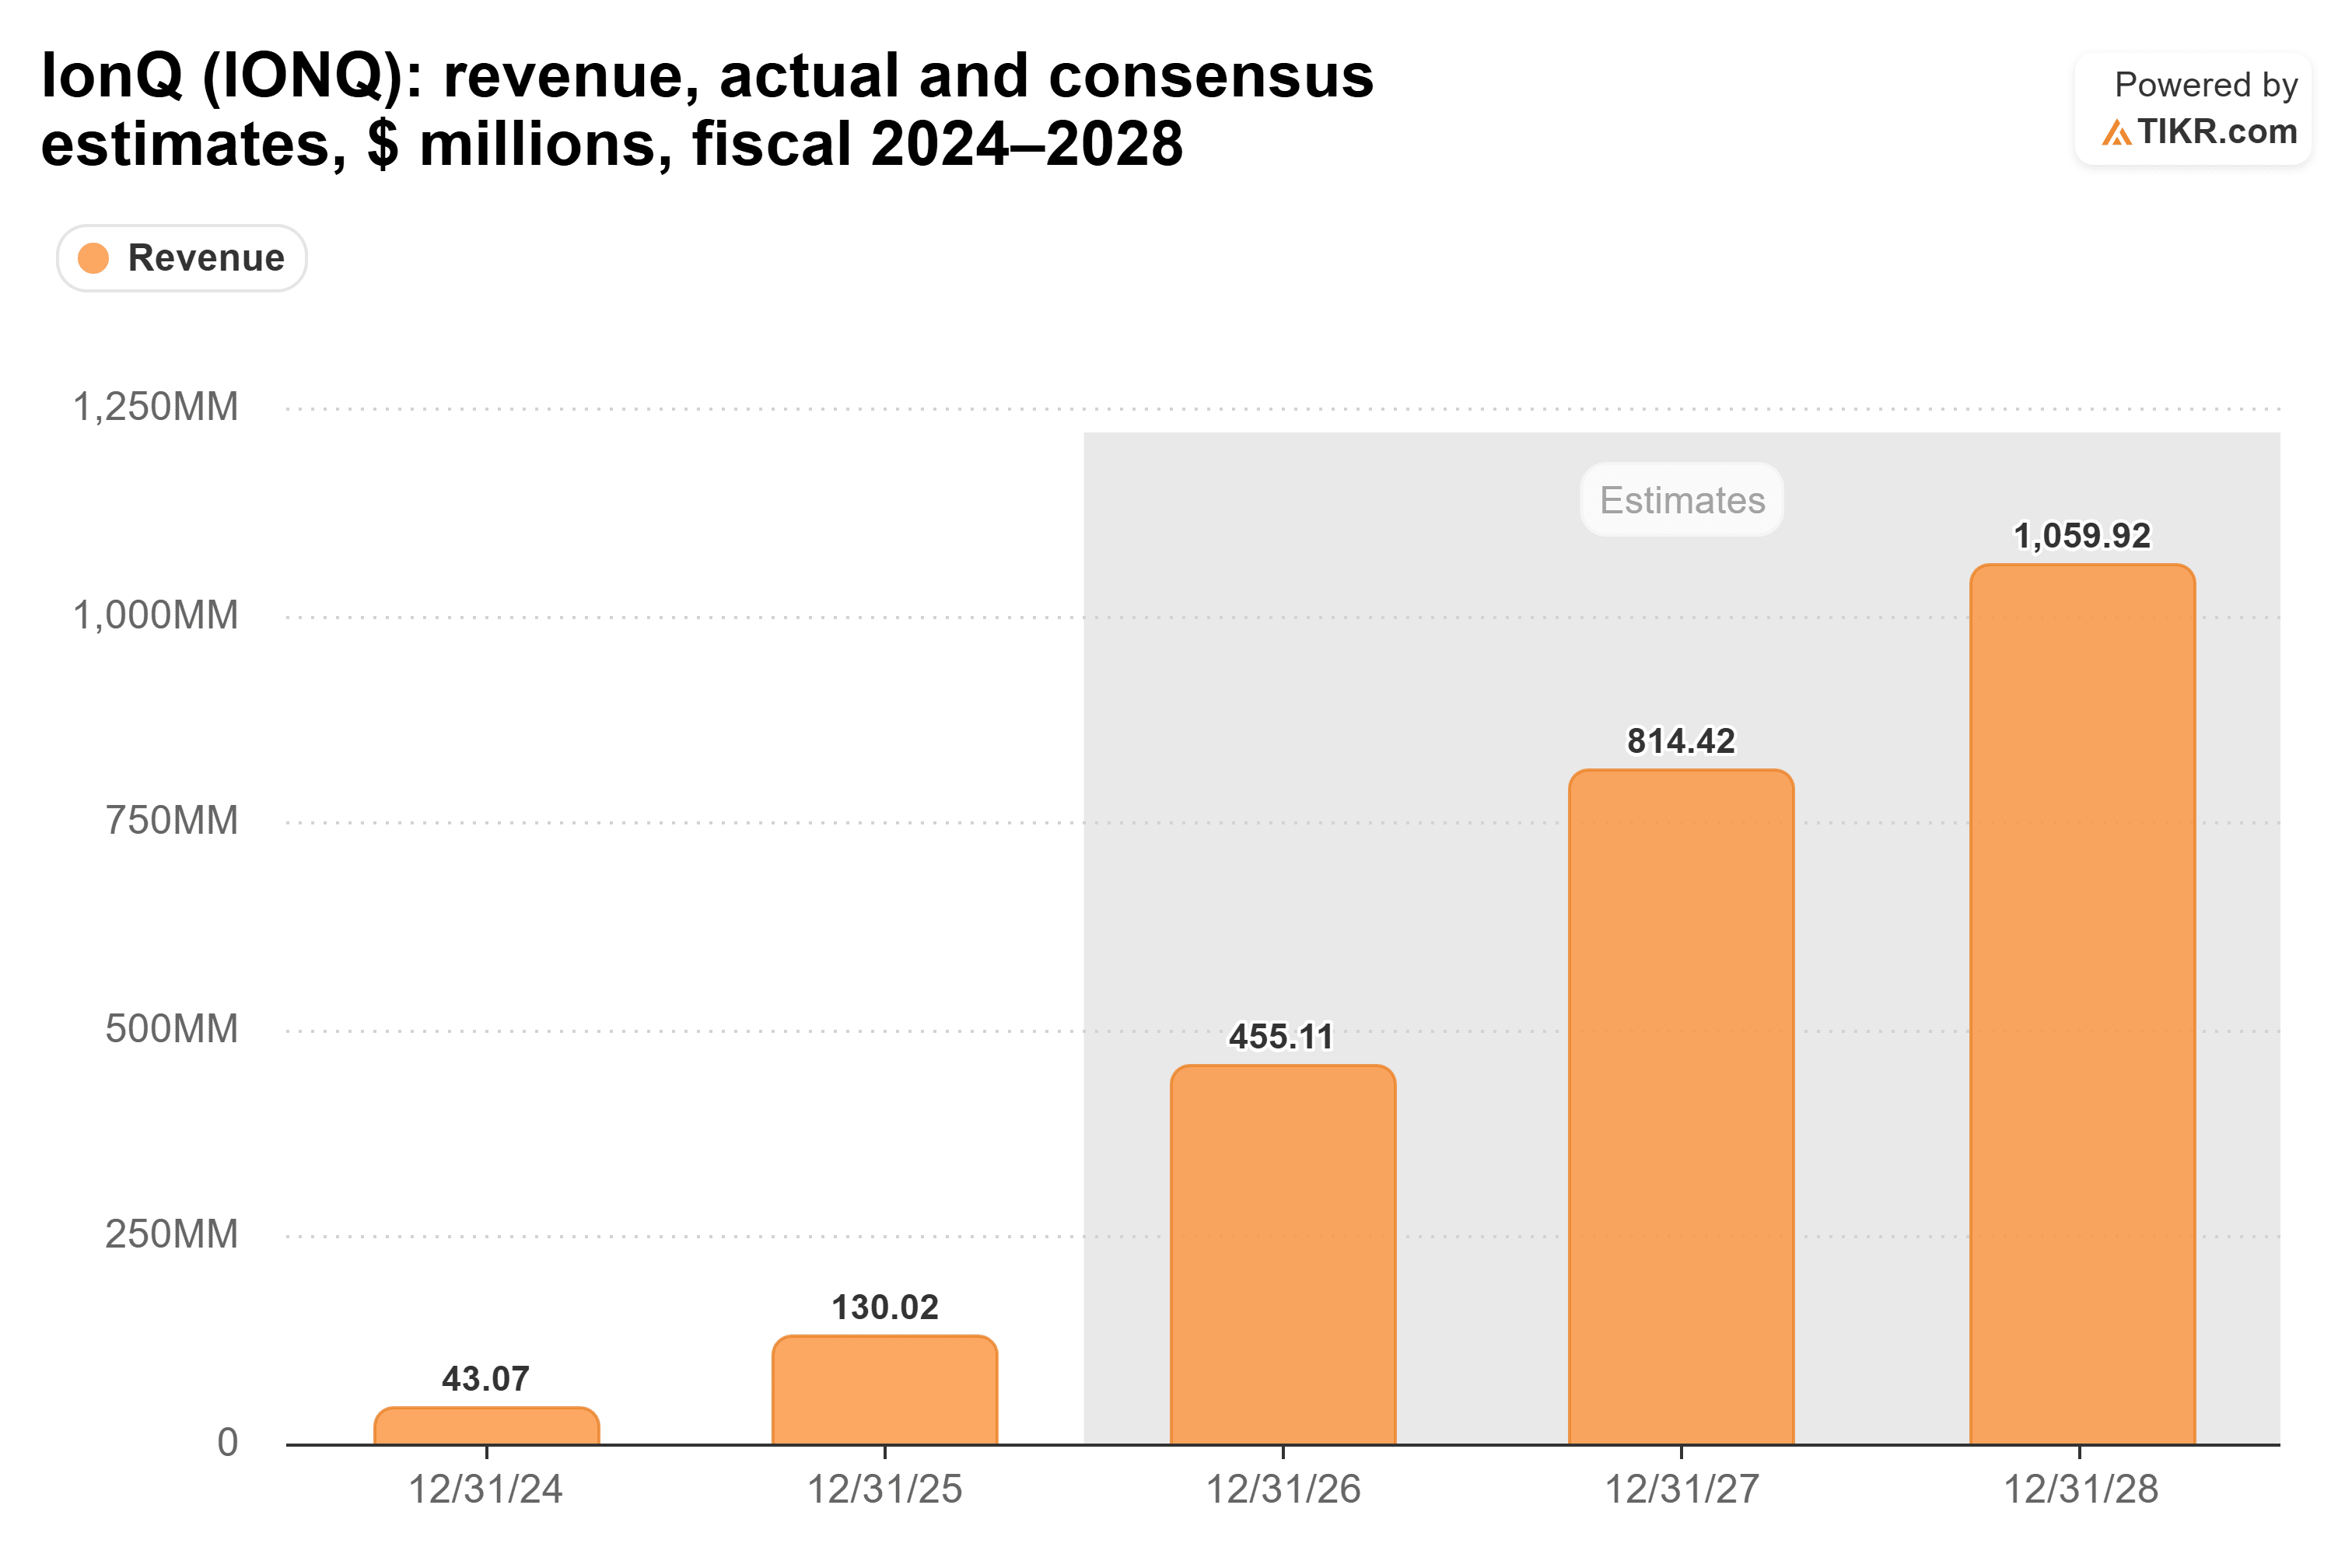
その多くは買収によるものだ:IonQは現在、2026年の売上高を4億5000万ドルから4億6000万ドルと見通しており、そのうち約1億7000万ドルはSkyWaterによるものだ。Rosenblattの計算によれば、Elisityは2027年の売上高を大きく動かさない。
問題は損失だ:2027年のコンセンサス損失は1株あたり3.40ドルに拡大しており、90日前の2.36ドルから拡大している。
利益がないため、IonQは予想売上高に基づいて取引されている。21倍で、過去5年間で最も安く、平均の132倍に対して割安だ。

Rosenblattの100ドルは、アナリストが今後12ヶ月間に予想する売上高の58倍に相当する。これは平均を下回るが、その平均は売上高がごくわずかだった時代のものだ。しかし、現在その売上高の多くはファウンドリ事業によるものであり、Bank of Americaは9月にそのファウンドリ事業を売上高の2倍と評価した。
可能性はあるが、評価倍率の見直しが必要
リスクは同じことの繰り返しだ:株式のさらなる増加と損失の拡大。
私はRosenblattの予想は可能性はあるが、やや無理があると考える。売上高予想ははるかに大きなビジネスを指し示しており、評価倍率は5年ぶりの低水準にある。しかし、100ドルを達成するには、投資家が損失が拡大すると予想される中で、21倍をはるかに上回る売上高倍率を支払う必要がある。
次の試練は、IonQの第3四半期決算報告(SkyWaterを含む初の決算)だ。統合後の事業が業績見通しの上限に向かって推移し、256量子ビットシステムが2027年の予定通りに進捗すれば、100ドルははるかに妥当に見え始めるだろう。
では、IonQの株価の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、IonQの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!


