


主なポイント
- TotalEnergiesの配当利回りは4.7%で、ExxonMobilの2.6%を上回る。また、2020会計年度から2025会計年度にかけての年間配当成長率は4.9%で、Exxonの2.8%を上回る。
- 10年間の累積受取配当額は、初期利回りと各社が過去5年間のペースで引き上げを継続できるかどうかにかかっている。
- 両社の配当はいずれも十分にカバーされている。2026年6月30日までの過去12ヶ月間のフリーキャッシュフローに対する配当支払い比率は、Exxonが56%、TotalEnergiesが51%だ。
- 2025会計年度には、両社ともフリーキャッシュフローの73%を配当に充てたため、次期決算で発表される各社のフリーキャッシュフローが注目すべき数字となる。
石油メジャー各社は2026年、閉鎖されたホルムズ海峡を経由して生産を続けてきたが、ExxonMobil (XOM) と TotalEnergies (TTE) の両社とも、中東での生産が停止する打撃を受けた。
それでも両社の配当は維持されている。TotalEnergiesは4月29日、中間配当を5.9%引き上げて1株あたり0.85ユーロから0.90ユーロとした。Exxonは7月31日の第2四半期決算で、1株あたり1.03ドルの四半期配当を再度宣言した。
では、今日1万ドルをどちらかに投資した場合、今後10年間でより多くの配当を受け取れるのはどちらだろうか?
| 指標 | ExxonMobil (XOM) | TotalEnergies (TTE) |
|---|---|---|
| 配当利回り | 2.6% | 4.7% |
| 現在の配当 | 年間4.12ドル | 年間3.98ドル (ユーロ建て、現在の為替レート換算) |
| 配当成長率 (2020-2025会計年度) | 年間2.8% | 年間4.9% |
| キャッシュ配当支払い比率 (2026年6月30日までのTTM) | 56% | 51% |
| 純負債/EBITDA (LTM) | 0.44倍 | 0.79倍 |
| 利息カバレッジ (LTM) | 52倍 | 10.2倍 |
| 予想株価収益率 (NTM) | 12.7倍 | 7.9倍 |
Exxonの油田は、その配当よりも速く成長している
Exxonの成長は2つの地域からもたらされている。パーミアン盆地では、2026年第2四半期の生産量が1日あたり180万石油換算バレルを超える記録を達成し、経営陣は2030年までに年間9%の成長を計画している。ガイアナでは、第4四半期に5番目の生産船の稼働開始が予定されており、1日あたり25万バレルの生産能力が追加される。
一方、配当の成長はより緩やかだ。2020会計年度から2025会計年度にかけて、1株あたり配当は3.48ドルから4.00ドルへと年間2.8%の成長にとどまった。その間、フリーキャッシュフローは2022会計年度の584億ドルから2025会計年度の236億ドルへ減少したが、配当支払額は149億ドルから172億ドルへ増加した。

…その結果、2025会計年度のキャッシュ配当支払い比率は逼迫した73%に達した。2026年第2四半期の好調な業績 (フリーキャッシュフロー172億ドル、配当支払額43億ドル) により、6月30日までの過去12ヶ月間の比率は安心できる水準である56%まで改善した。
主なリスクは中東情勢だ。5月の決算説明会で、経営陣は損傷したカタールLNGトレインの修復に3〜5年かかる見通しを示した。
TotalEnergiesはより多く支払い、より速く引き上げてきた
TotalEnergiesは同じ紛争によるより大きな打撃を受けた。4月の決算説明会で、経営陣はカタール、イラク、アラブ首長国連邦沖での生産停止が、同社の石油・ガス生産量の約15%を占めると述べた。7月までに、その影響は8%から9%に近いと修正した。
同社の成長はLNGと電力事業にある。モザンビークLNGが建設を再開し、さらにナミビアについて、パトリック・プヤネCEOは「将来の成長にとって非常に重要な拠点」と呼んだ。
経営陣は4月、配当を「神聖不可侵の配当」と呼んだ。自国通貨建てでは、2020会計年度から2025会計年度にかけて年間4.9%成長した。それを支えるキャッシュフローはExxonと同様の経緯をたどった。フリーキャッシュフローは2022会計年度の337億ドルから2025会計年度の116億ドルへ減少したが、配当支払額は76億ドルから84.2億ドルへ増加した…
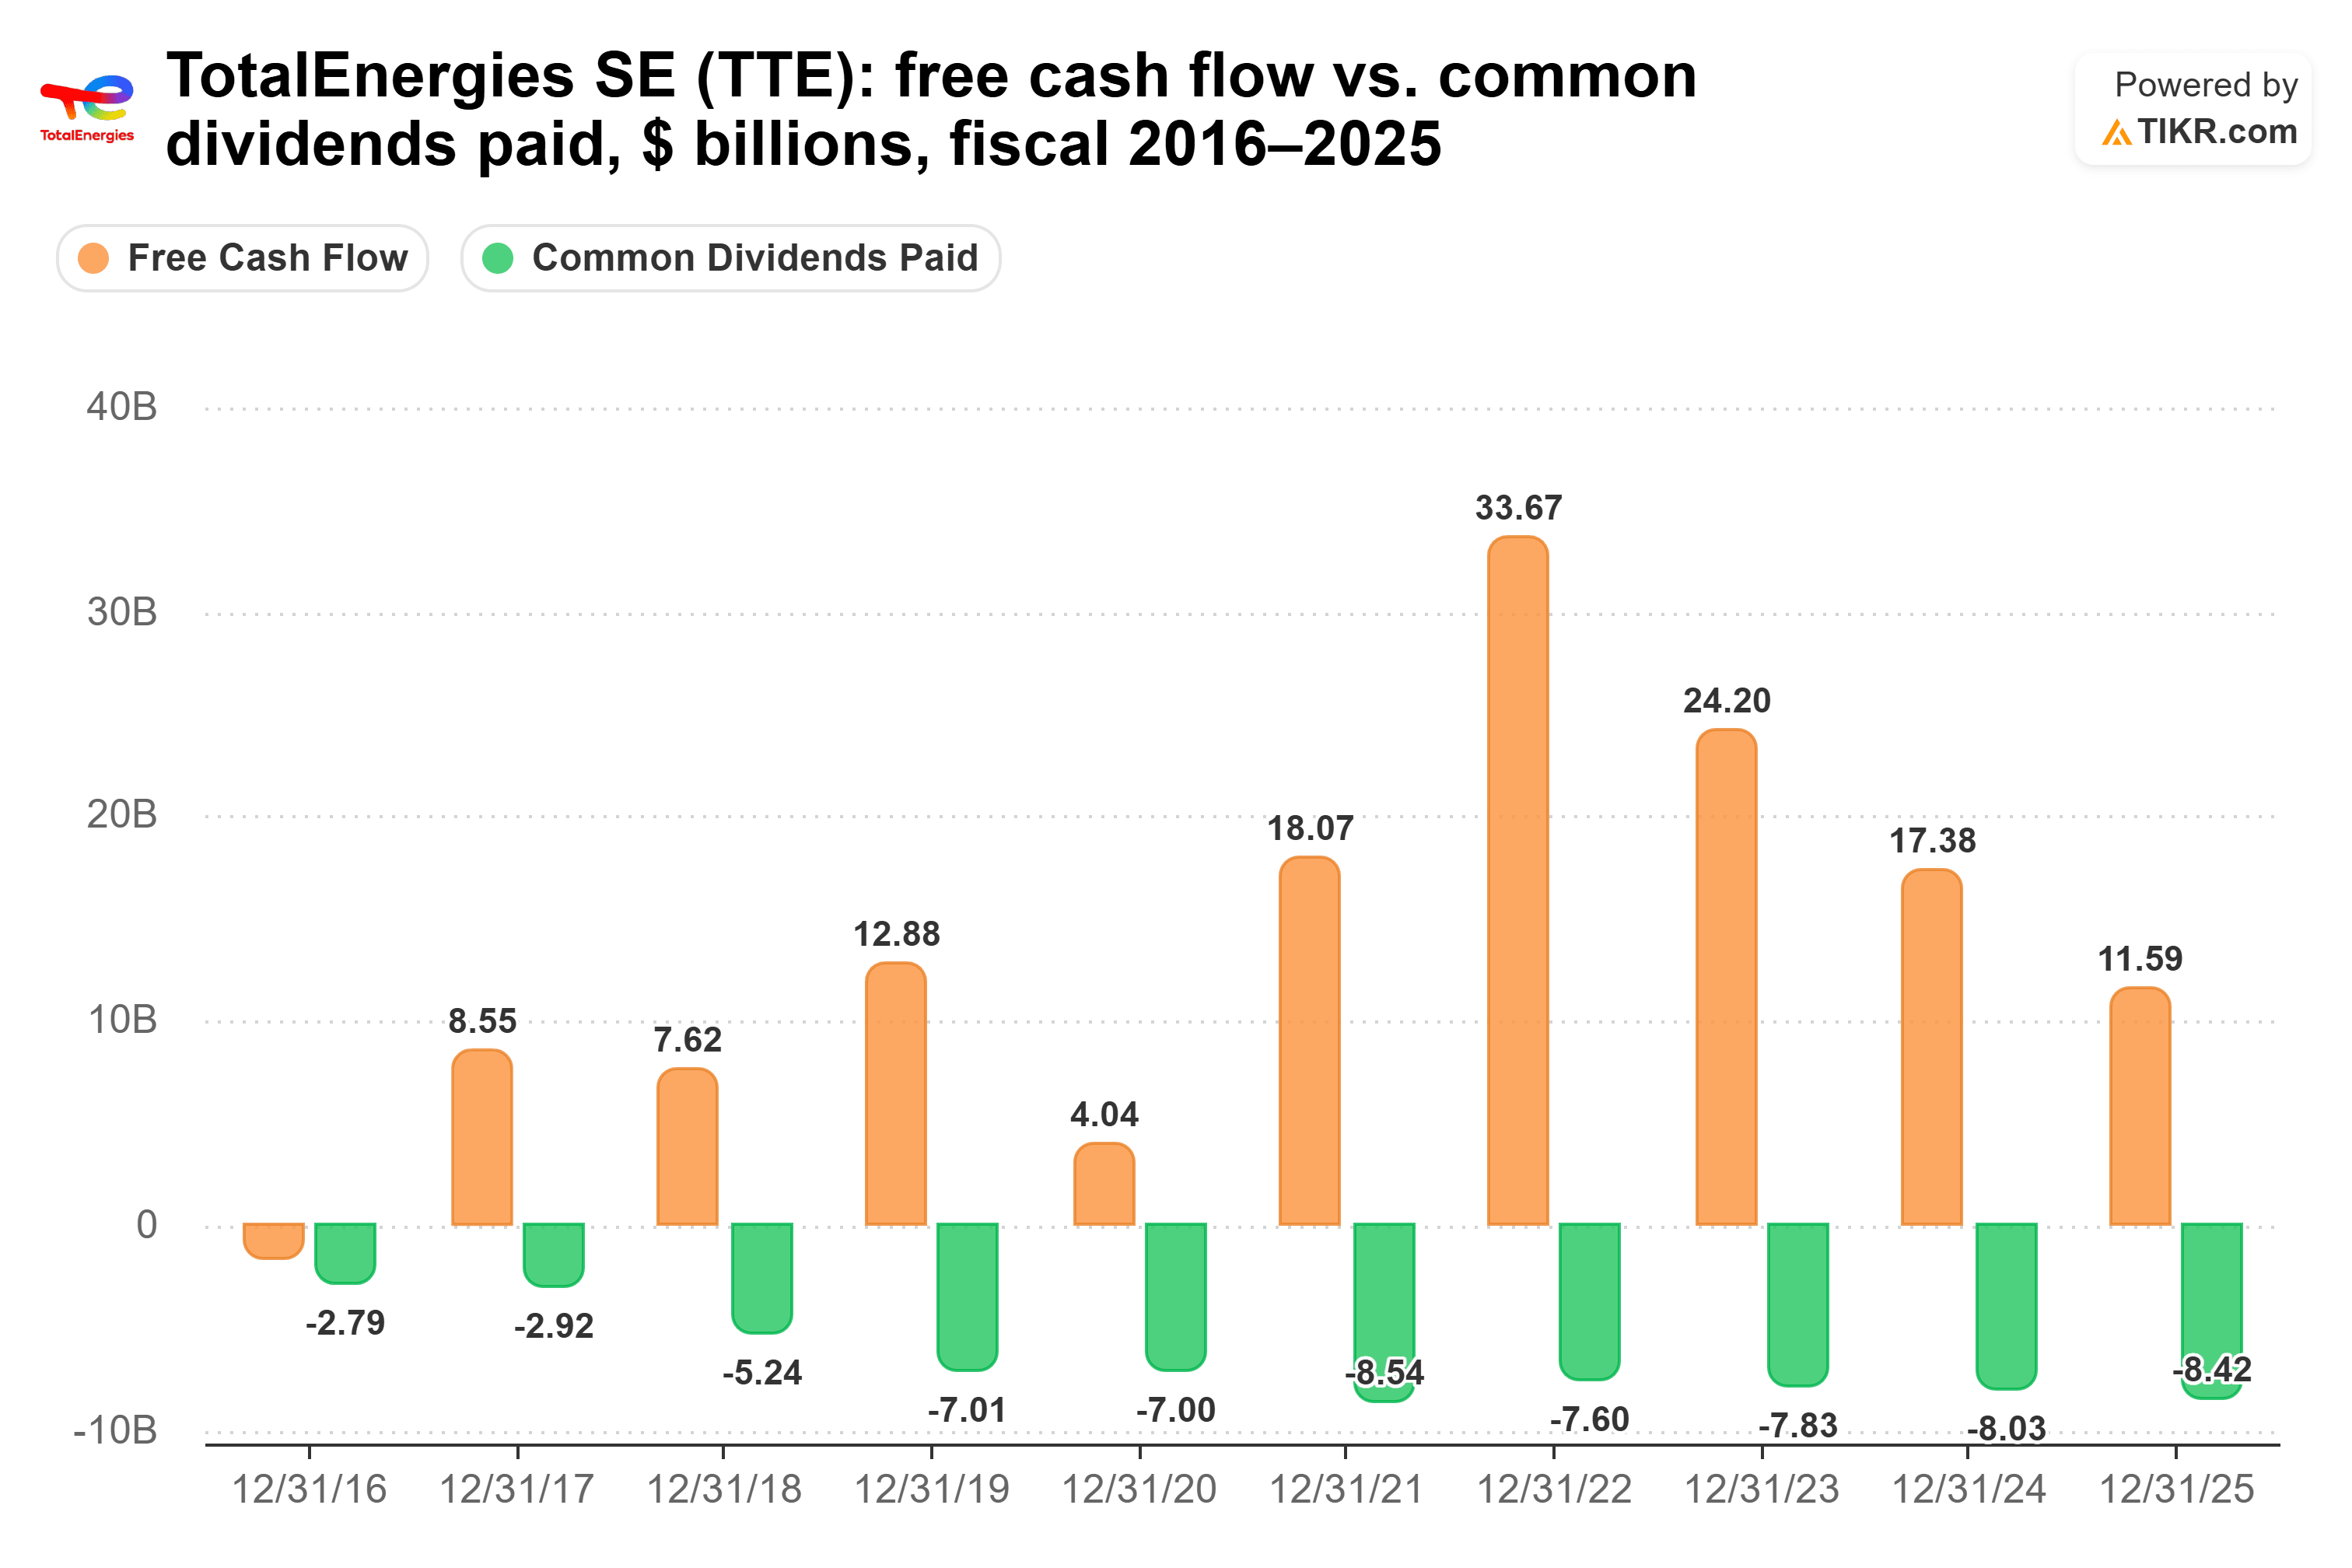
…2025会計年度の支払い比率は逼迫した73%だった。2026年6月30日までの過去12ヶ月間では、比率は安心できる水準である51%まで改善した。
リスクはバランスシートにある。TotalEnergiesの純負債はEBITDAの0.79倍で、利息カバレッジは10.2倍だ。いずれも健全な水準だが、Exxonよりも弱く、また配当がユーロ建てで設定されているため、米国投資家が受け取るドル建ての金額は為替レートの影響を受ける。
では、どちらの配当が勝つのか?
今後10年間でより多くの配当を支払うのはTotalEnergiesで、その差は大きい。各社の過去5年間の成長率を前提とすると、今日TotalEnergiesに1万ドル投資した場合の10年間の累積配当額は約5,871ドルとなり、Exxonの約2,957ドルを上回る。その差は約2,914ドルで、この成長率ではExxonの配当収入が追いつくことはない (TotalEnergiesの数字は自国通貨建てで計算)。
各配当の最新のペースを前提とすると、その差は約12,604ドル対3,146ドルとさらに広がる。ただし、これは期待できないだろう。TotalEnergiesの1株あたり配当は2025会計年度に20.7%増加したが、直近の引き上げは5.9%だった。
過去5年間の成長率は持続可能に見える。それは直近の引き上げ率を下回っており、51%の支払い比率は引き上げを継続する余地を残している。
Exxonの主張も強い。同社のバランスシートはより堅牢で、純負債はEBITDAの0.44倍、利息カバレッジは52倍だ。TIKRのデータによると、2025会計年度まで1株あたり配当の引き上げが26会計年度連続で続いており、パーミアン盆地とガイアナが将来の引き上げを資金調達するための成長をもたらしている。しかし、収入が問題となる場合、約2倍の利回りで成長率も高い方が、Exxonが10年で挽回できる範囲を超えている。
もちろん、両社の配当は2025会計年度というごく最近までフリーキャッシュフローの73%を占めていた。もしフリーキャッシュフローがその水準に戻れば、TotalEnergiesの引き上げを継続することは難しくなる。
では、TotalEnergiesの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TotalEnergiesの潜在的な価値がわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


