


主なポイント
- シェブロンの配当利回りは3.5%、BPは4.7%であり、2026年6月30日までの過去12か月間では、配当金の支払いにそれぞれフリーキャッシュフローの51%、31%を使用した。
- シェブロンは配当金を39年連続で増額してきたと述べている一方、BPの1株当たり配当金は2015年度の2.40ドルから2025年度には1.96ドルに減少した。
- シェブロンの負債は少なく、ネット負債対EBITDA比率は0.56倍であるのに対し、BPは0.84倍であり、BPの経営陣は財務体質の強化を最優先事項としている。
- BPの予想PERは7.3倍であるのに対し、シェブロンは12.5倍であり、BPは2027年末までにハイブリッド資本を40億ドル以上削減する計画である。
シェブロン (CVX) は、2026年第2四半期に181億ドルのフリーキャッシュフローを生み出し、前年同期の49億ドルから増加した。また、この3か月間で総負債を84億ドル削減した。
その4日後の8月4日、BP (BP) のCEOマーガレット・オニールは投資家に対し、キャッシュの過剰が負債の返済に充てられているため、財務体質の強化がBPの最優先事項であると述べた。
これが、インカム目的で石油メジャーを購入する投資家が直面する選択肢だ。BPの4.7%という利回りはより大きな配当収入をもたらすが、シェブロンの3.5%はより強固な財務体質に支えられている。では、どちらが優れた配当株なのだろうか?
| 指標 | シェブロン (CVX) | BP (BP) |
|---|---|---|
| 配当利回り | 3.5% | 4.7% |
| 配当成長率(5年) | 年率5.8% (2020年度–2025年度) | 年率0.7% (2020年度–2025年度) |
| 配当成長率(10年) | 年率4.8% (2015年度–2025年度) | 年率-2.0% (2015年度–2025年度) |
| キャッシュ配当性向 (TTM 2026年6月30日時点) | 51% | 31% |
| ネット負債 / EBITDA (LTM) | 0.56x | 0.84x |
| インタレスト・カバレッジ (LTM) | 18.9x | 6.0x |
| 予想PER (NTM) | 12.5x | 7.3x |
シェブロン:39年連続の配当増額
シェブロンの成長は生産量に支えられている。2026年第2四半期の石油換算純生産量は前年同期比20%増加し、これはヘス社の買収とパーミアン盆地およびメキシコ湾での成長によるものだ。マイケル・ワースCEOは7月31日の決算説明会で、これを直接配当金と結びつけた:「ヘス社の資産は強力なフリーキャッシュフローを生み出しており、それは増加分の配当金の約2倍に相当し、1株当たりベースで株主に付加価値をもたらしている。」
シェブロンは四半期ごとに1株当たり1.78ドルを配当として支払っている。2026年6月30日までの過去12か月間では、この配当金は十分にカバーされたフリーキャッシュフローの51%を使用したが、2025年度はより厳しい77%だった。より長期的な記録を見ると、フリーキャッシュフローが不足した年でも配当金は増額され続けている。

フリーキャッシュフローは、2016年度、2017年度、2020年度に配当金を下回った。それでもシェブロンが支払った配当金は毎年増加し、2016年度の80.3億ドルから2025年度の128億ドルに達した。
主なリスクは価格だ。シェブロンの2030年目標は、現在よりも低い水準で商品価格が横ばいであることを前提としているため、51%という数字は、シェブロンが計画しているよりも強固な市況に依存している。
BP:財務体質が最優先
シェブロンの配当金が厳しい時期にも増額され続けたのに対し、BPの配当金は逆の道をたどった。現在の数字は良好に見えるにもかかわらずだ。2026年6月30日までの過去12か月間では、BPの配当金は余裕のあるフリーキャッシュフローの31%を使用した。しかし、以下のグラフはBPがそこに至るまでの経緯を示している。
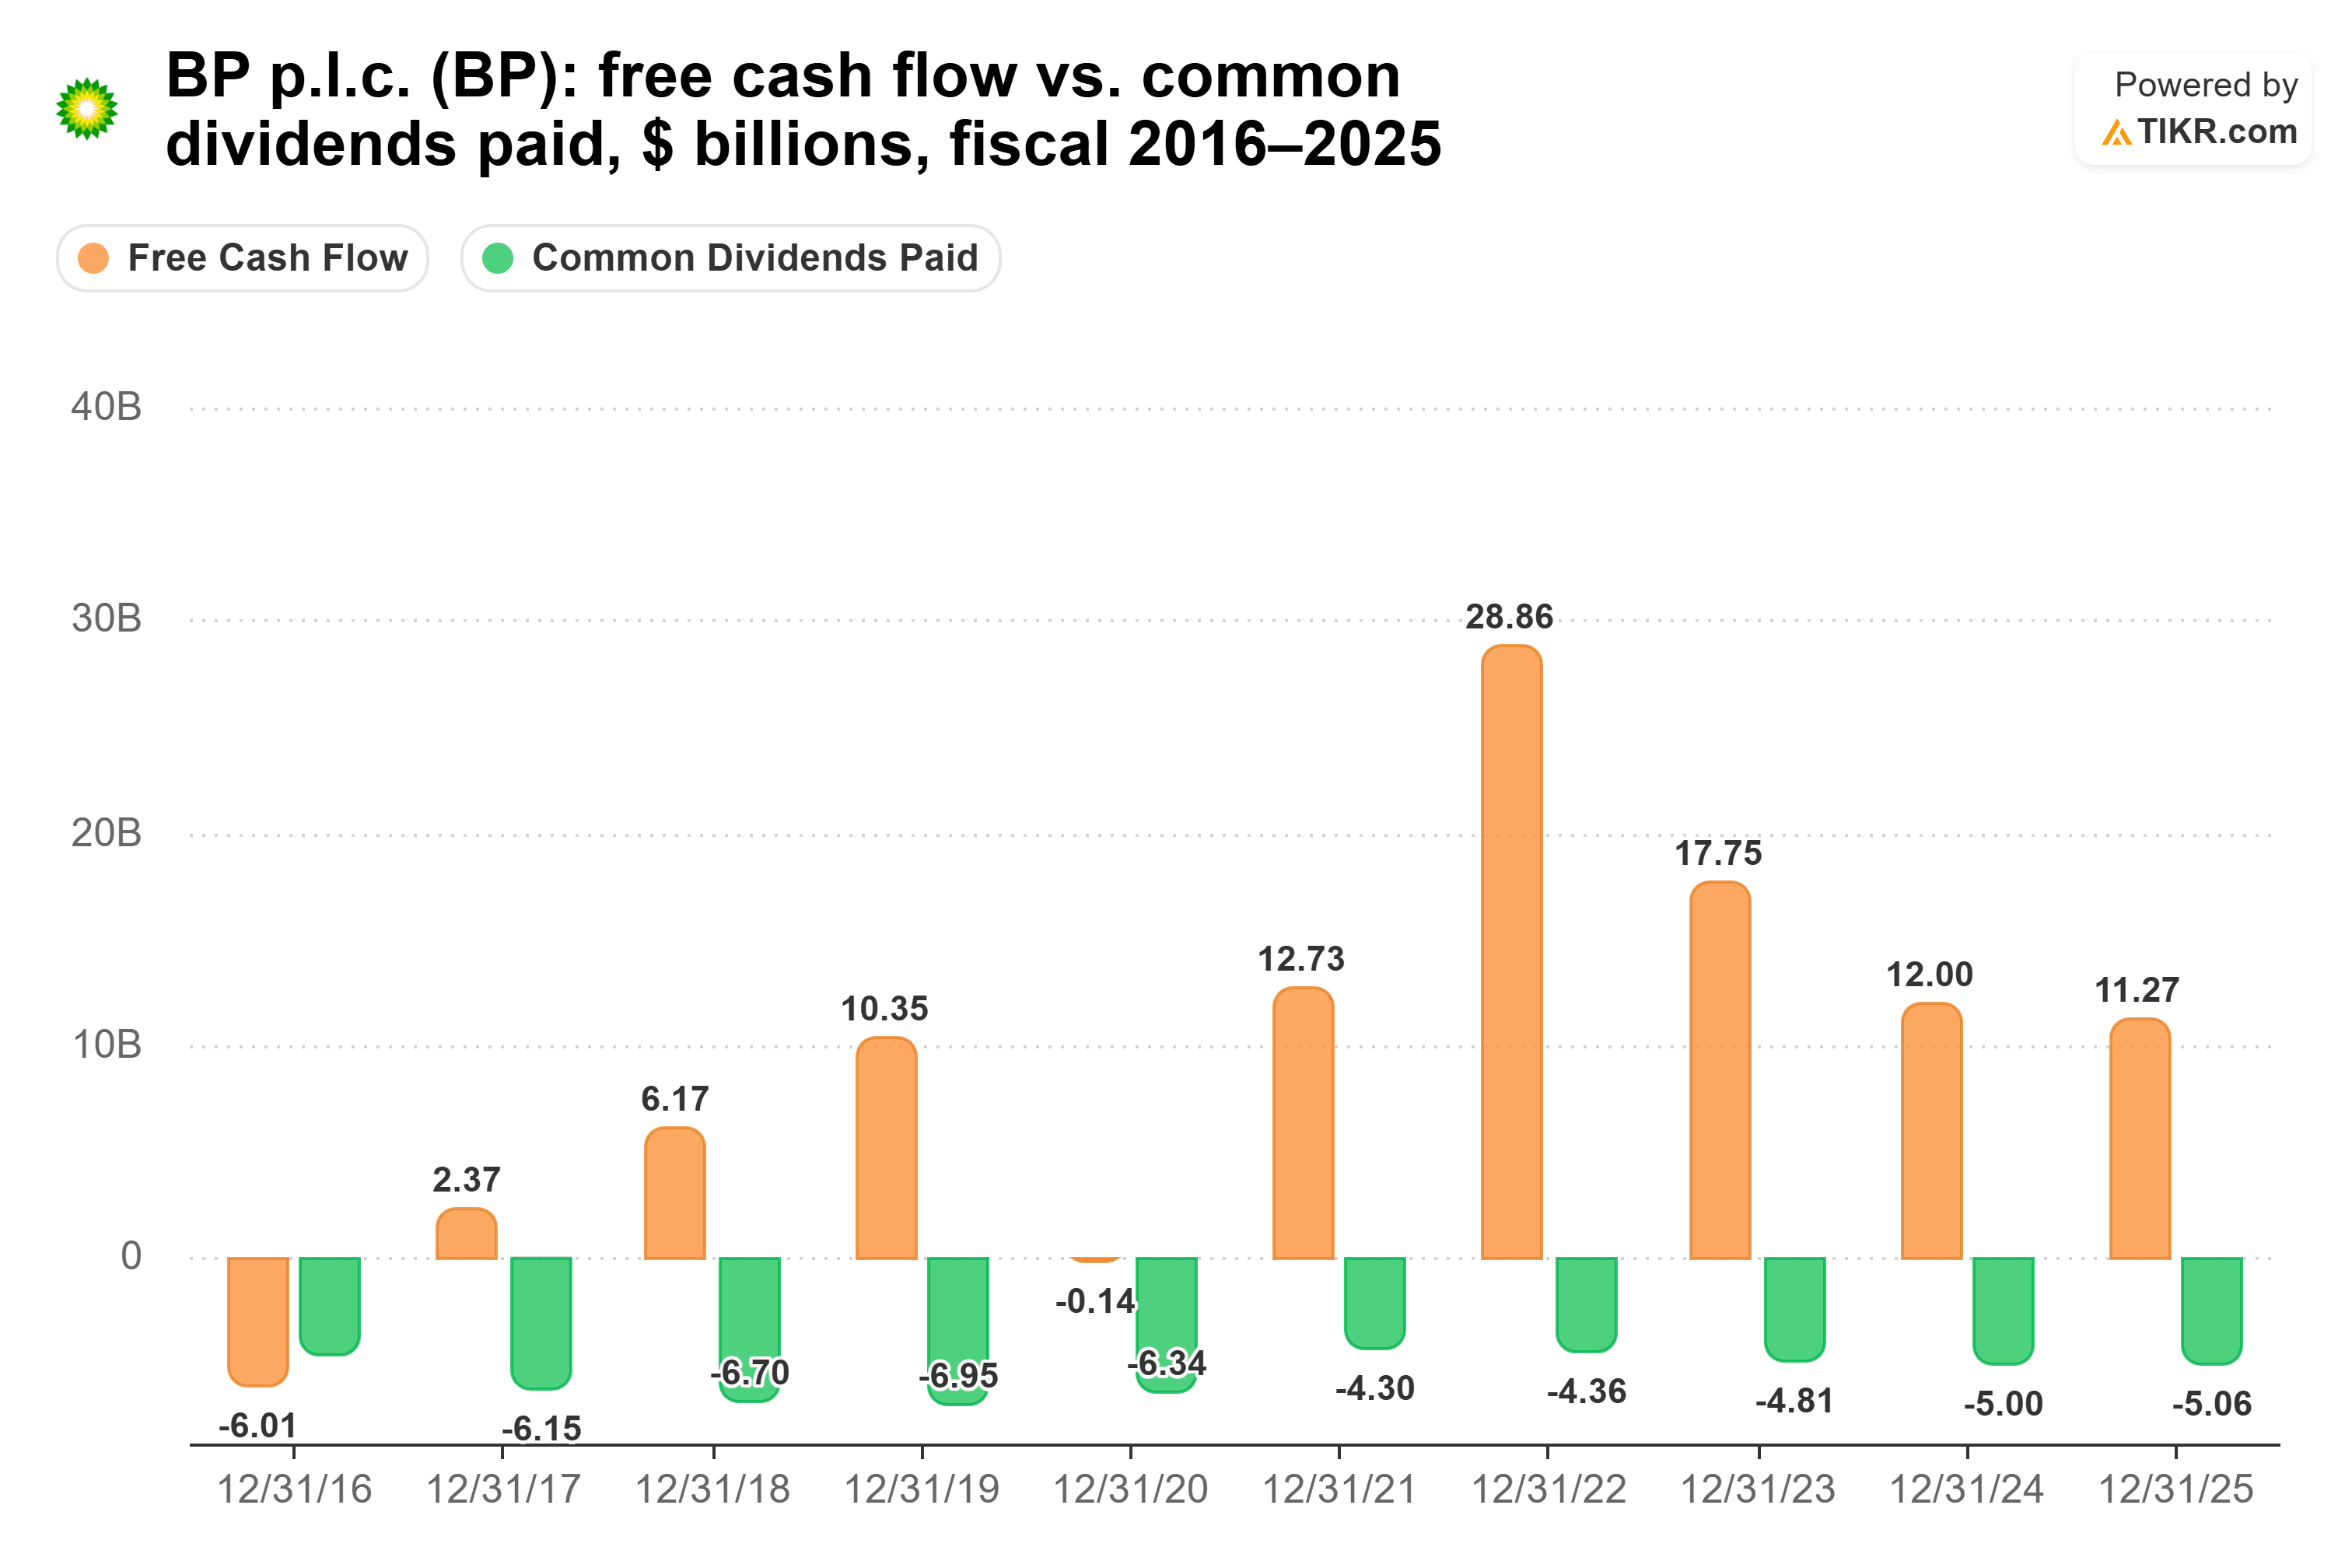
フリーキャッシュフローは2020年度にマイナス1.4億ドルとなった。BPが支払った配当金は、その年の63.4億ドルから2021年度には43.0億ドルに減少し、2025年度には50.6億ドルまでしか回復していない。
事業は再構築されている。キャロル・ハウル副CEOは4月28日の決算説明会で、BPの戦略的LNG取扱量は前年比で年間2,700万トン弱に増加したと述べた。一方、BPはゲルゼンキルヒェン製油所の売却に合意し、アーキア・エナジーと北海事業の売却を進めている。オニールCEOは8月4日に条件を設定した:「BPには真の成長の可能性があるが、成長は、一貫したプラスのリターンとキャッシュフローを実現するという実績を通じて獲得されなければならない。」
主なリスクは、BP自身が指摘する通り、低価格に対して十分な回復力を持たないコスト基盤だ。8月4日の決算説明会では、経営陣は営業コストが十分に速く低下していないことにも失望していると述べた。
では、どちらの配当が勝るのか?
シェブロンの方が優れた配当株だ。BPは利回りと現在のカバレッジで勝っているが、決め手となるのは、次に原油価格が下落した時に成長し続けると確信できる配当はどちらかということだ。シェブロンの配当金は、フリーキャッシュフローが不足した年を既に乗り越えており、負債によるストレスもはるかに少ない:ネット負債対EBITDA比率は0.56倍、インタレスト・カバレッジは18.9倍であるのに対し、BPはそれぞれ0.84倍、6.0倍だ。
BPの主張はインカムから始まる。1万ドルをBPに投資すると、現在の年間配当収入は470ドルであり、シェブロンの350ドルを上回る。各社の5年間の成長率で計算すると、シェブロンの配当収入は2033年頃にBPを追い越す。各社の2025年度の増加率(BPは7.1%、シェブロンは4.9%)で計算すると、追い越すことはない:10年目には、BPは約872ドルを支払うのに対し、シェブロンは約539ドルだ。また、BPはより割安で、予想PERは12.5倍のシェブロンに対し7.3倍である。
しかし、BP自身の経営陣が財務体質を最優先事項と呼び、BPの1株当たり配当金は10年前よりも少なくなっている。シェブロンは配当金を39年間増やし続けてきた。
もちろん、BPは2027年末までにハイブリッド資本を40億ドル以上削減する計画だ。もしそれを達成し、配当増額を続けることができれば、4.7%という利回りは見逃しがたいものになるだろう。
では、シェブロンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、シェブロンの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


