


主なポイント
- Chevronは2026年第2四半期に181億ドルのフリーキャッシュフローを生み出し、TotalEnergiesは4月に中間配当を5.9%引き上げて1株当たり€0.90とした。
- 両社とも、2026年6月30日までの過去12か月間のフリーキャッシュフローの51%を配当として支払った。
- TotalEnergiesの配当利回りは4.7%で、Chevronの3.5%を上回る。一方、Chevronの配当成長率は2020会計年度から2025会計年度まで年率5.8%で、TotalEnergiesの4.9%を上回った。
- 2025会計年度は両社とも配当性向が高まり、Chevronのフリーキャッシュフローの77%、TotalEnergiesの73%を配当が占めた。
Chevron (CVX) は、石油メジャーにとって強力な四半期業績が配当の計算にどのような影響を与えるかを示した。2026年第2四半期のフリーキャッシュフローは181億ドルで、1年前の49億ドルから増加した。
欧州のライバルである TotalEnergies (TTE) も、自社の配当について同様に強く主張している。4月には、中間配当を5.9%引き上げて1株当たり€0.90とし、会長兼CEOのPatrick Pouyanné氏が「神聖不可侵の配当」と呼ぶものに優先順位を置いた。
では、インカム目的で石油メジャーを1社購入する場合、どちらがより優れた配当株だろうか?
| 指標 | Chevron (CVX) | TotalEnergies (TTE) |
|---|---|---|
| 配当利回り | 3.5% | 4.7% |
| 配当成長率 (2020会計年度–2025会計年度) | 年率 5.8% | 年率 4.9% |
| キャッシュ配当性向 (2026年6月30日までのTTM) | 51% | 51% |
| ネット負債 / EBITDA (LTM) | 0.56x | 0.79x |
| インタレスト・カバレッジ (LTM) | 18.9x | 10.2x |
| フォワードP/E (NTM) | 12.5x | 7.9x |
Chevron: Hessの買収が成果を上げている
2026年第2四半期の純生産量は、1年前の1日当たり340万石油換算バレルから407万バレルへと20%増加した。Hess社の資産とパーミアン盆地がこの増加を牽引した。会長兼CEOのMichael Wirth氏は、Hess資産のフリーキャッシュフローは「増加分の配当の約2倍に達し、1株当たりベースで株主に付加価値をもたらしている」と述べている。
2026年6月30日までの過去12か月間、Chevronの138億6000万ドルの配当は、270億1000万ドルのフリーキャッシュフローのうち十分にカバーされた51%を占めた。同社は四半期ごとに1株当たり1.78ドルを支払っており、「39年連続で配当を増やしている」としている。
2025会計年度はより厳しい状況で、配当がフリーキャッシュフローの77%を占めた。2016会計年度と2020会計年度には、フリーキャッシュフローが配当を下回った。

…それでもChevronは配当を引き上げ続けた。
経営陣は、年間30億ドルのコスト削減目標を6か月早く達成した。また、現在の水準よりも低い商品価格が横ばいであると仮定した場合、2030年までの平均で調整後フリーキャッシュフローが年率10%以上で成長すると見込んでいる。リスクは中東紛争であり、これはサウジアラビアとクウェートの間の分割地帯におけるChevronの生産を縮小させている。
TotalEnergies: 同じカバレッジ、より大きな小切手
TotalEnergiesはChevronと全く同じカバレッジを示している。2026年6月30日までの過去12か月間、同社の89億4000万ドルの配当は、174億2000万ドルのフリーキャッシュフローの51%を占めた。
同社はLNG、統合発電、ナミビアで成長しており、中東は逆方向に作用している。第1四半期決算説明会で、Pouyanné氏は、カタール、イラク、UAE沖での生産停止が同社の石油・ガス生産量の約15%を占めていたと述べた。7月の決算説明会までに、その影響は8%から9%に近いと述べている。
2022会計年度以降、余裕は薄れている。フリーキャッシュフローはその年の337億ドルから2025会計年度の116億ドルに減少した一方で、配当支払額は76億ドルから84億2000万ドルに増加した。

…とはいえ、実績は「神聖不可侵」という発言を裏付けている。2020会計年度には、40億4000万ドルのフリーキャッシュフローが70億ドルの配当を下回ったが、TotalEnergiesはそれでも配当を支払った。
TotalEnergiesは配当をユーロ建てで設定しているため、米国の保有者が受け取るドル建ての金額は為替レートの変動に伴って動く。主なリスクはホルムズ海峡封鎖であり、これは同社の石油、LNG、石油製品の輸出を混乱させている。
では、どちらの配当が勝るか?
TotalEnergiesがより優れた配当株である。カバレッジが同じ51%である場合、単純に支払額が大きいからだ。4.7%の利回りで1万ドル投資した場合、TotalEnergiesからは年間470ドルの収入が得られるのに対し、Chevronからは350ドルである。
Chevronのより速い引き上げでは、その差をすぐに埋めることはできない。過去5年間の成長率で計算すると、1万ドルの投資から10年目にはTotalEnergiesが約720ドルを支払い、当初現金に対する利回りは7.2%となる。Chevronは約581ドル、つまり5.8%を支払うことになる。その成長率では、ChevronのインカムがTotalEnergiesを上回るには30年以上かかる。
また、そのインカムに対して割高な価格を支払っているわけでもない。TotalEnergiesはフォワード利益の7.9倍で取引されている。
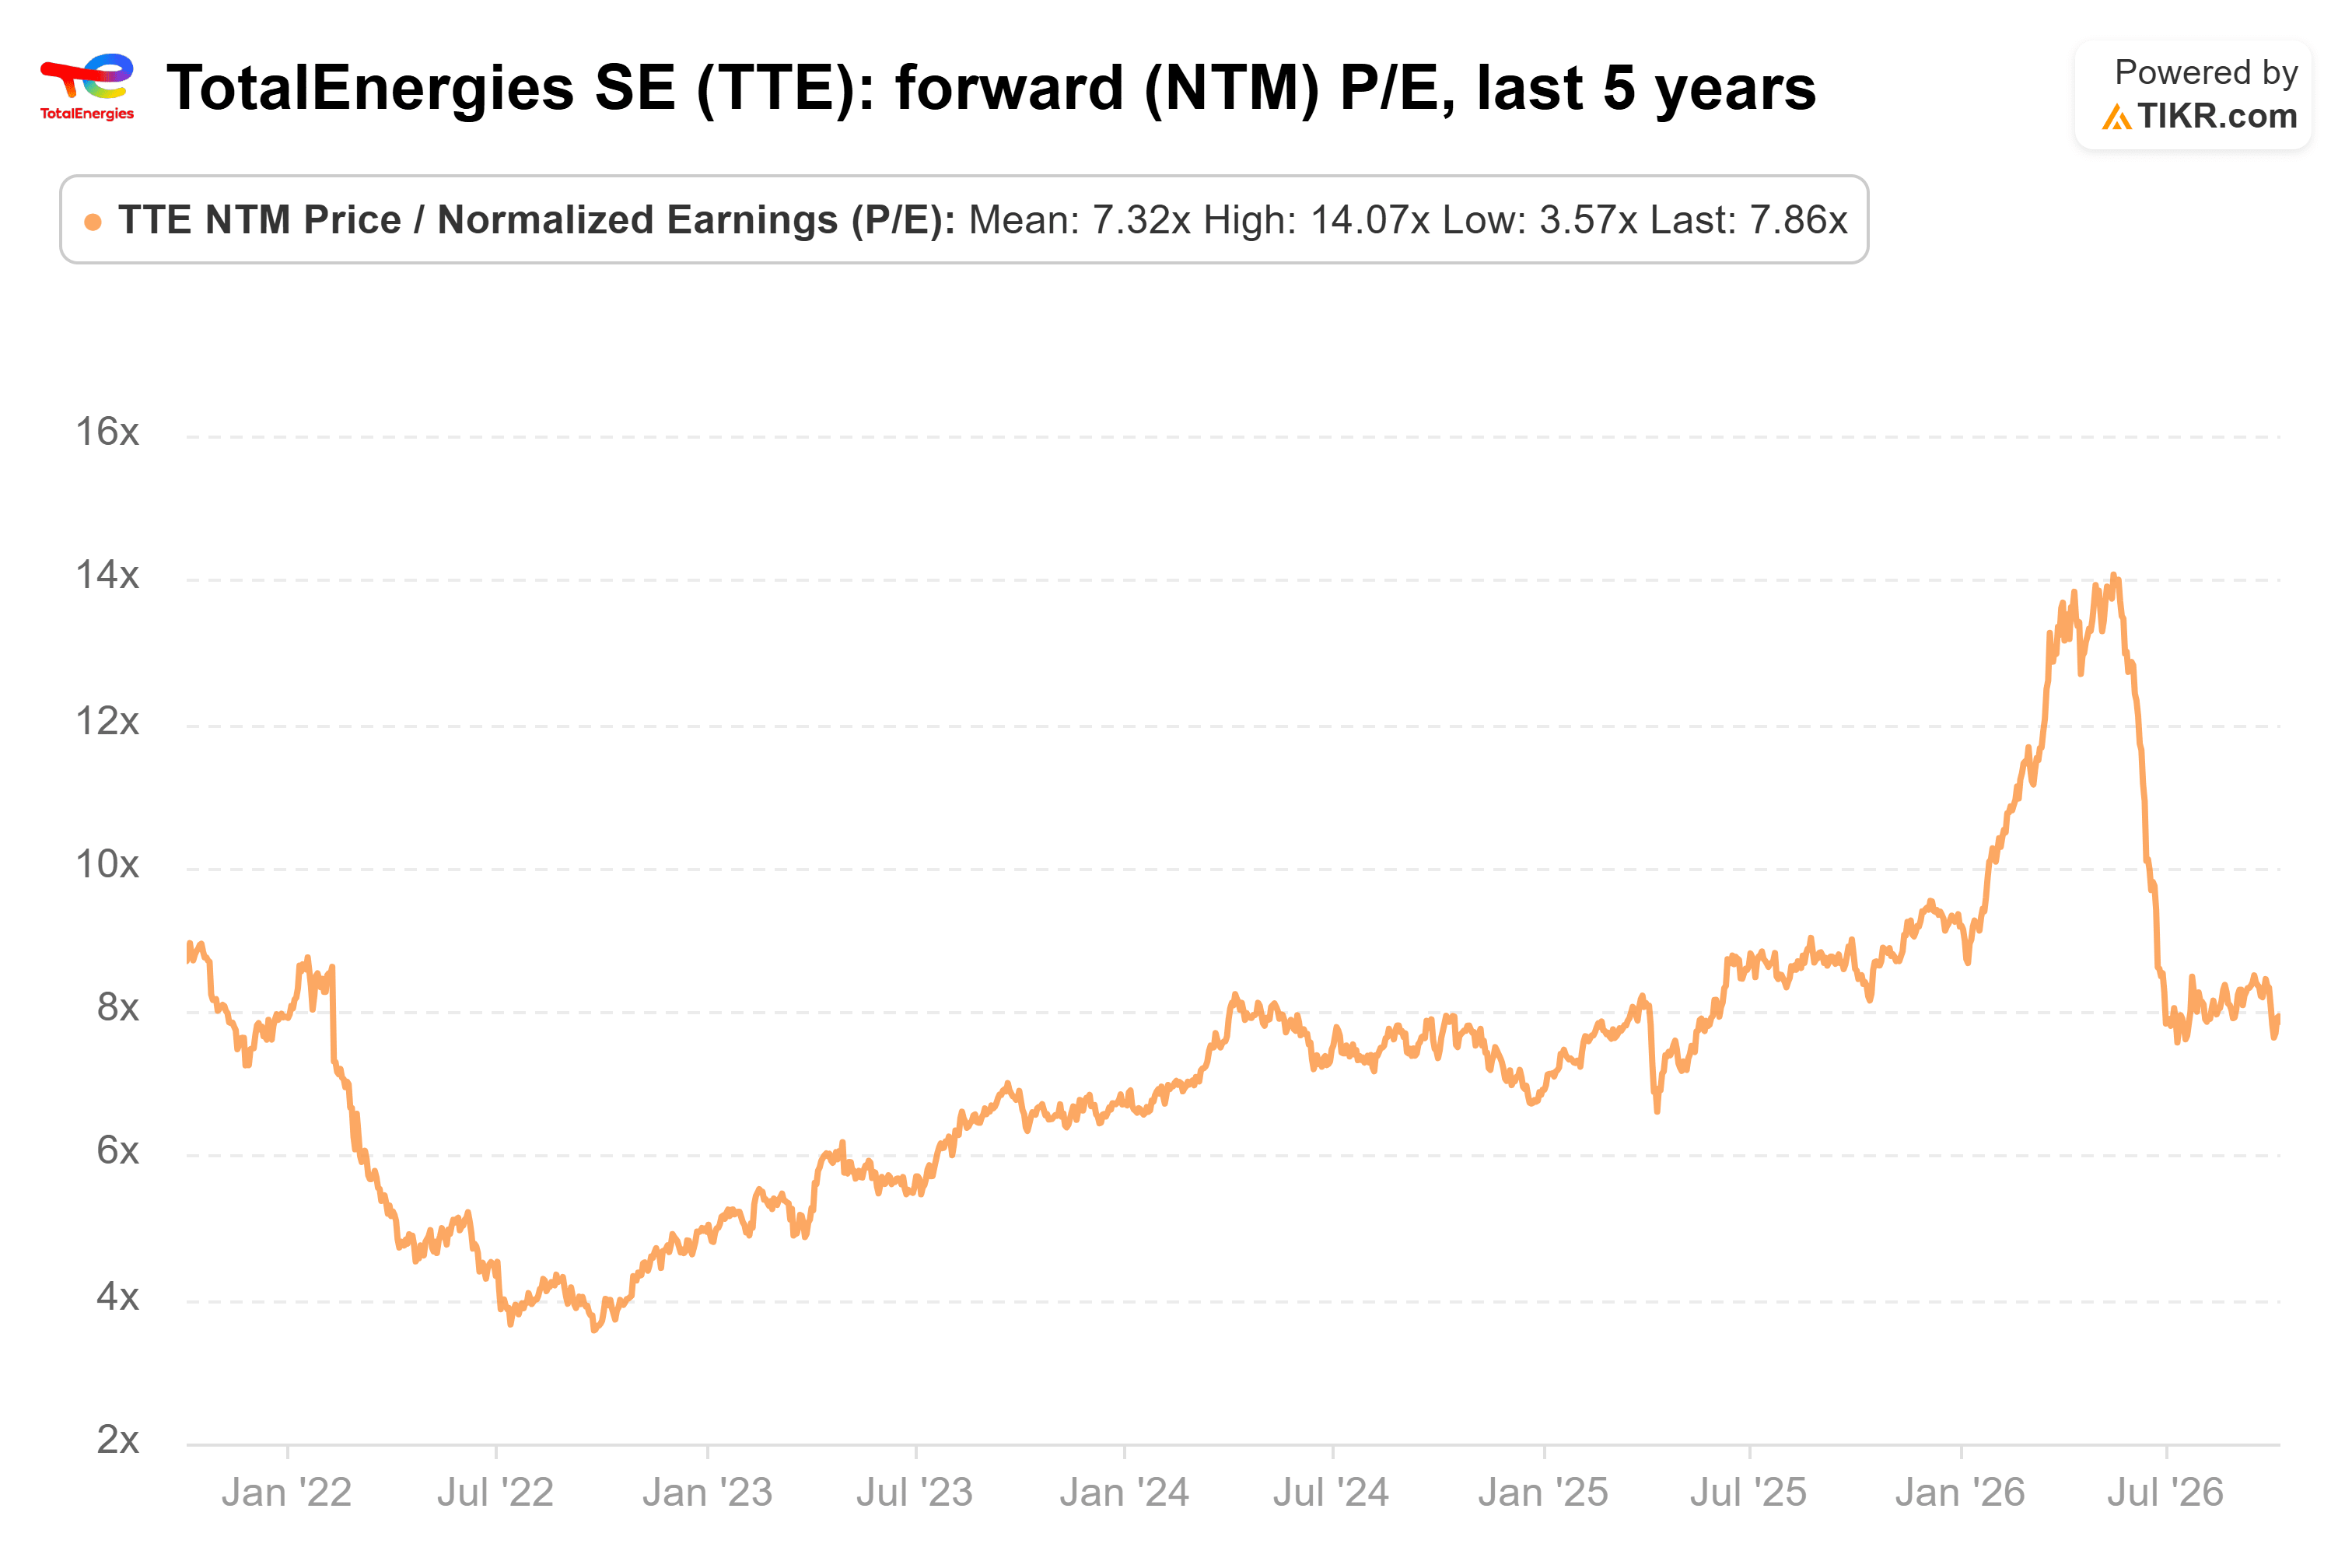
…これは過去5年間の平均である7.3倍をわずかに上回る水準であり、5月に記録した14.1倍を大きく下回っている。
Chevronの主張も強力である。同社は39年連続で配当を引き上げており、負債が少なく、インタレスト・カバレッジは18.9倍でTotalEnergiesの10.2倍を上回り、生産量も急速に成長している。それでも、両社の配当が同様に十分にカバーされている場合、私はより大きな小切手を受け取りたい。
もちろん、2025会計年度には両社の配当がフリーキャッシュフローの70%以上を占めた。キャッシュフローがその水準に戻った場合、Chevronのより強固なバランスシートがより重要になるだろう。
では、TotalEnergies株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、TotalEnergiesの価値がいくらになるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!


