主なポイント
- Verizonの配当利回りは6.8%、Crown Castleは5.4%です。Crown Castleは2024年度の1株当たり配当金を6.26ドルから2025年度に4.75ドルへ引き下げました。
- Verizonの現金配当性向は、2026年6月30日までの過去12か月間で54%であり、アナリストは2026年度も同水準の54%を見込んでいます。
- Crown CastleのAFFO(調整後営業キャッシュフロー)配当性向は2025年度で109%でしたが、AFFOの回復に伴い、アナリストは2026年度に93%になると予想しています。
- Crown Castleのネット負債はEBITDAの6.5倍であり、Verizonの3.4倍と比較して高水準です。
5%以上の利回りを求める投資家は、利回り6.8%のVerizon Communications (VZ)と、5.4%のCrown Castle (CCI)に必ず出会うでしょう。10月9日、同じニュースを受けて、一方は8.7%下落し、もう一方は15.6%上昇しました。
2026年1月、Verizonは四半期配当を2.5%引き上げ、1株あたり0.7075ドルとしました。Crown Castleは、昨年の引き下げ後、依然として1年前と同じ四半期あたり1.0625ドルを支払っています。
では、どちらがより優れた高利回り配当株なのでしょうか?
| 指標 | Verizon (VZ) | Crown Castle (CCI) |
|---|---|---|
| 配当利回り | 6.8% | 5.4% |
| 配当成長率(2020年度~2025年度) | 年率1.9% | 年率-0.7% |
| 配当実績 | 20年連続増配(同社カウント) | 2025年度に減配 |
| カバレッジ指標 | 現金配当性向 | AFFO配当性向 |
| 直近カバレッジ | 54%(2026年6月30日までのTTM) | 109%(2025年度) |
| 将来カバレッジ(2026年度コンセンサス) | 54% | 93% |
| ネット負債/EBITDA(LTM) | 3.35倍 | 6.51倍 |
Verizonの配当には余裕がある
Verizonのコア事業は成長しています。2026年第2四半期、モビリティおよびブロードバンドのサービス収益は前年同期比2.8%増の234億ドルに、フリーキャッシュフローは24.4%増の64億ドルに達しました。経営陣は2026年通年でフリーキャッシュフローが9%から10%成長すると見込んでいます。
これは配当に十分な余裕を残しています。Verizonの現金配当性向は、2026年6月30日までの過去12か月間で十分にカバーされた54%であり、アナリストは2026年度も同水準の54%を見込んでいます。過去5年間で最も高かったのは2022年度の77%でした。

「我々は配当を増やし、負債を返済しています」と経営陣は7月の決算説明会で述べました。54%の配当性向はその両方に余地を残していますが、2020年度から2025年度までの配当成長率は年率わずか1.9%でした。
新たなリスクは競争です。SpaceXは10月8日、Starlink電話サービス向けに全国的な低周波数帯スペクトルを購入することで合意し、Verizonの株価は翌日に8.7%下落しました。この取引にはまだFCCの承認が必要であり、Verizonはスペクトルだけでは「真の全国カバレッジを提供するネットワークやインフラは得られない」と述べています。
Crown Castleは依然として余力を再構築中
Crown Castleの数字は逆方向に動いています。同社はREITであるため、配当はAFFOに対して評価され、そのAFFO配当性向は2020年度の73%から2025年度のカバーされていない109%に上昇しました。これは1株当たりAFFOが2024年度の6.98ドルから2025年度の4.36ドルに減少したためです。
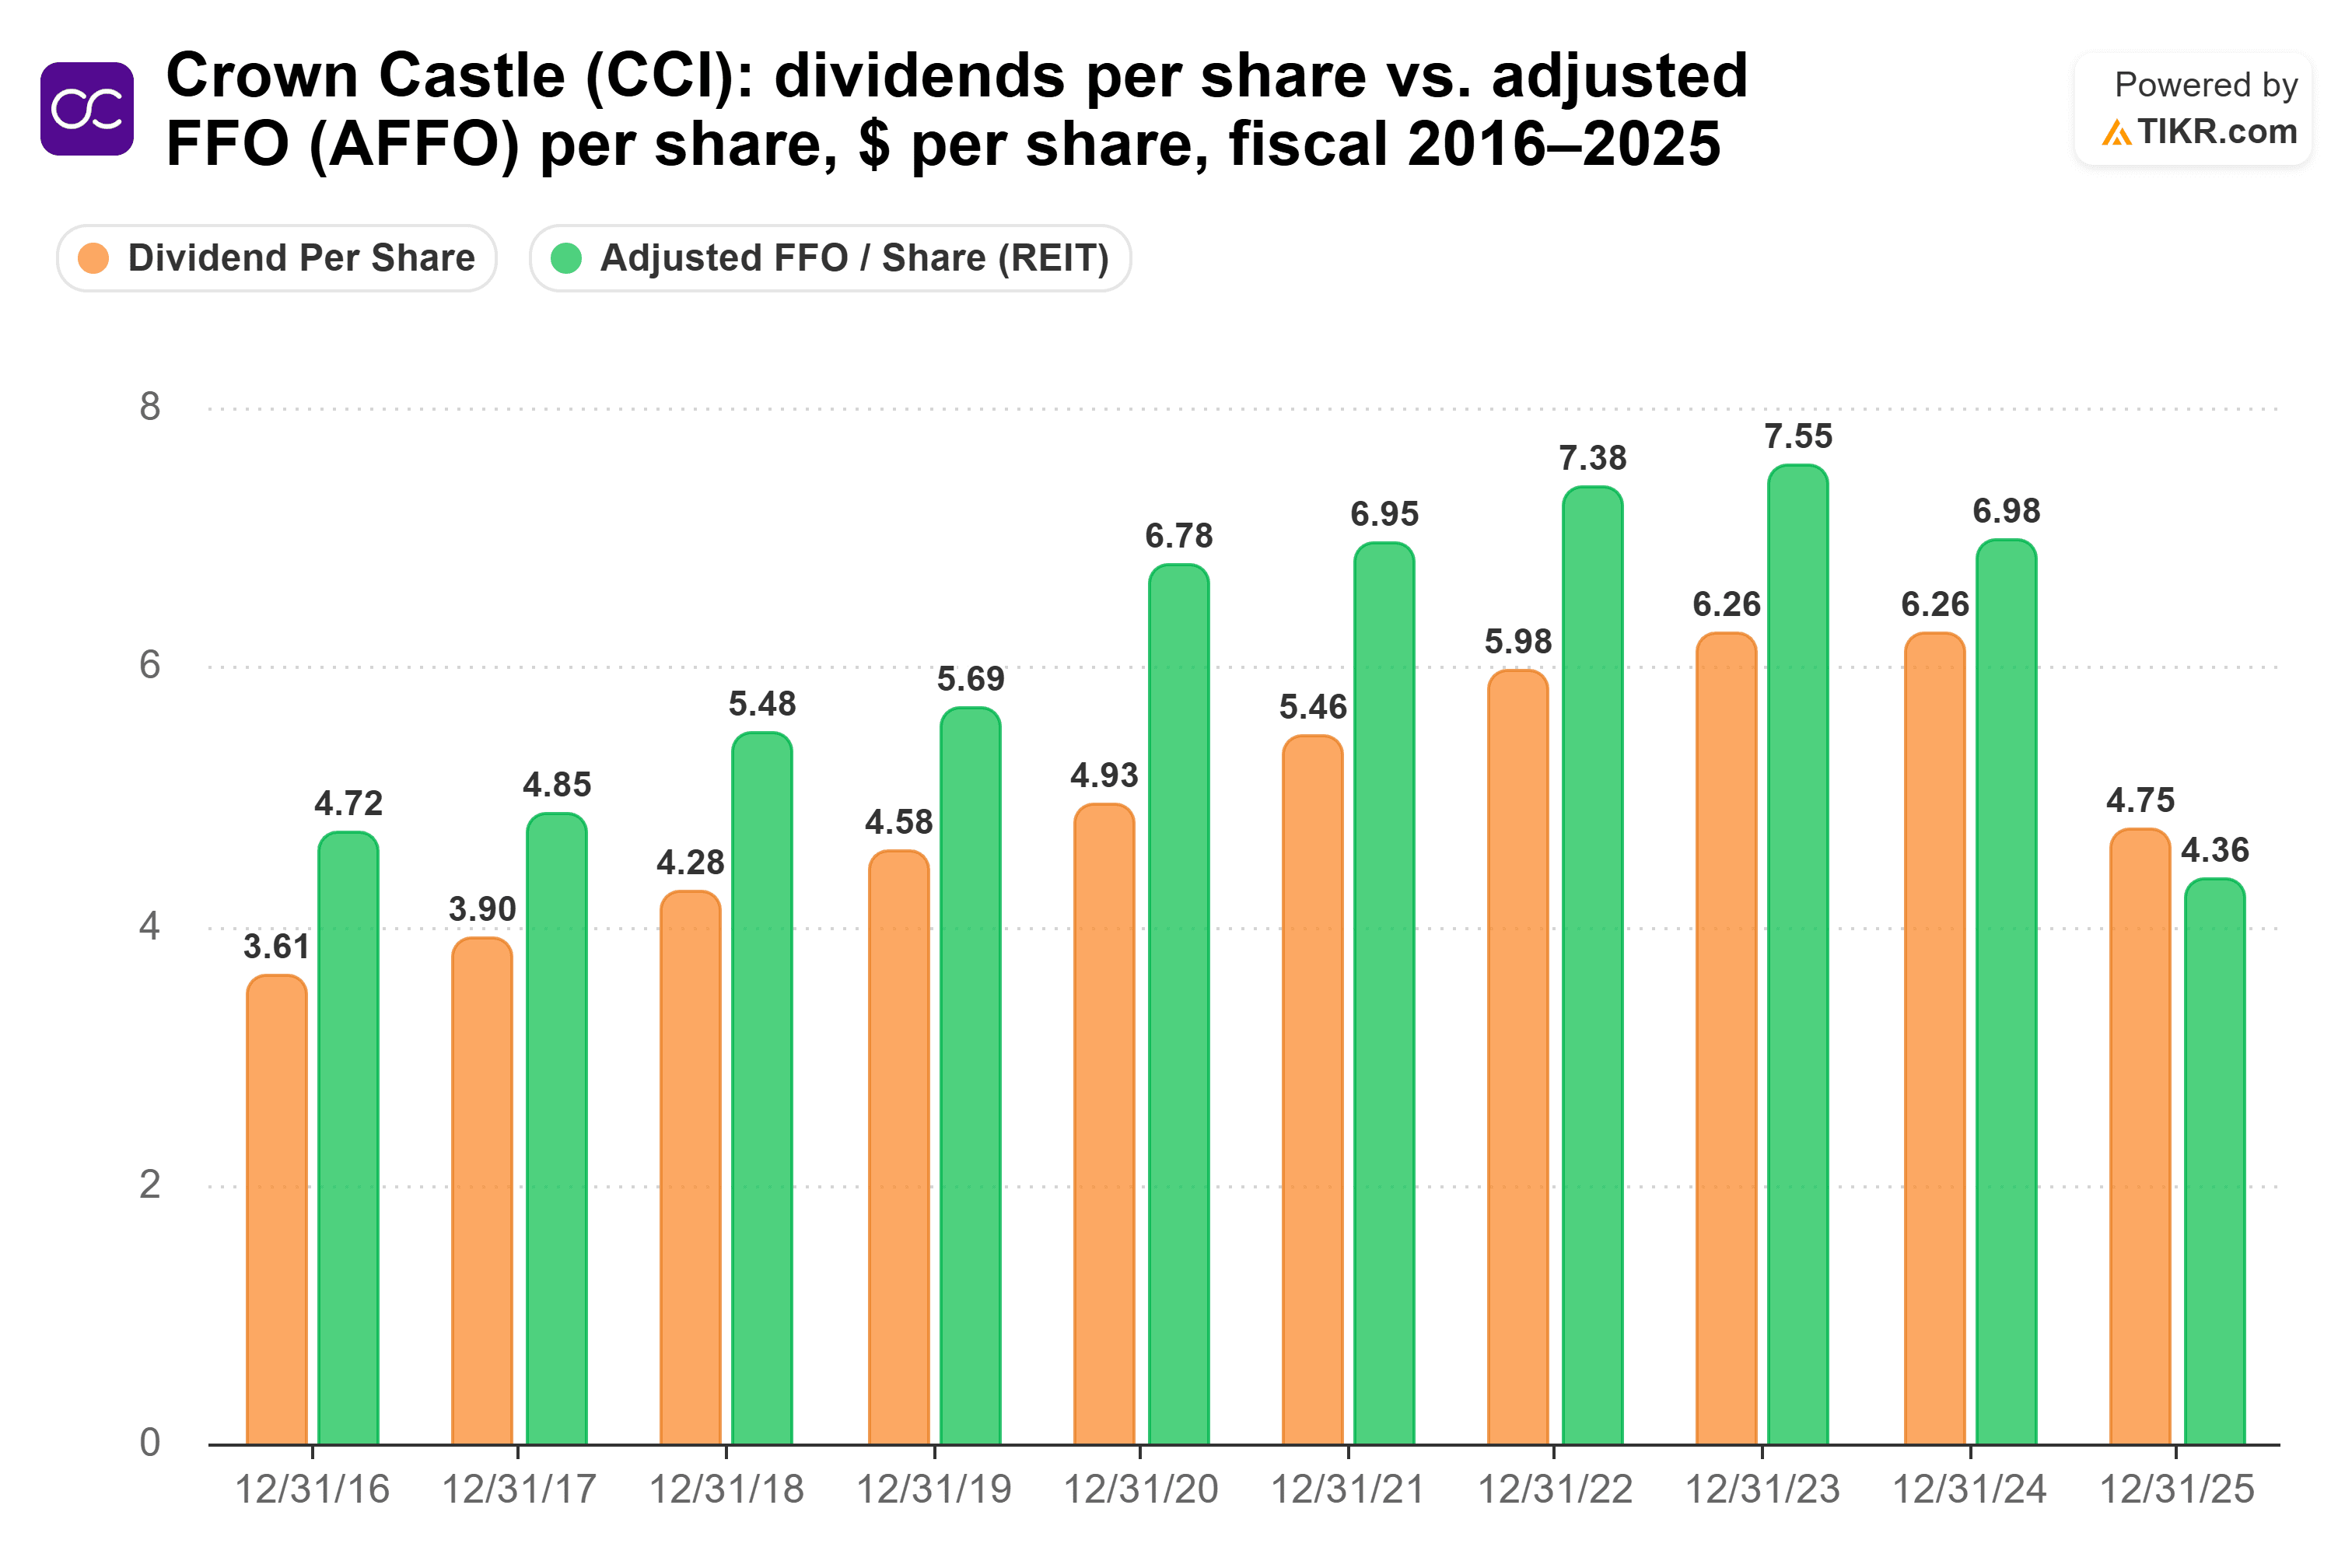
減配は効果を発揮しています。アナリストが2026年度に予想する1株当たりAFFO4.58ドルに対して、現在の4.25ドルの配当は厳しい93%のAFFO配当性向となります。DISHの契約終了とSprintのキャンセルによりサイトレンタル収益が4%減少したにもかかわらず、AFFOは2026年第2四半期に前年同期の1.02ドルから1.13ドルに増加しました。
CEOのChristian Hillabrantは配当を「神聖不可侵」と呼び、2027年3月末に退任予定のCFO、Sunit Patelは4月に「今後2年ほどで、我々が話してきた範囲内の配当性向に到達するだろう」と述べました。93%の配当性向は、まだそこに達していないことを示しています。
SpaceXの取引は、Crown Castleの株価を10月9日に15.6%上昇させ、79.64ドルに達しました。これは同社の衛星が依然として通信塔を必要とするという期待によるものです。SpaceXはリース契約を結んでいないため、それは賃貸収入ではなく期待に過ぎません。
主なリスクは負債です。ネット負債は過去12か月間のEBITDAの6.51倍という重い水準にあり、Hillabrantが「目標とする投資適格レバレッジレンジの6倍から6.5倍」をわずかに上回っています。また、EBITによる利息カバレッジはわずか2.13倍です。
では、どちらの配当が勝つのか?
Verizonがより優れた高利回り配当株です。同社はより大きな配当を支払い、過去12か月間および2026年度の予想の両方で54%の現金配当性向でそれをカバーしており、Crown Castleの半分のレバレッジしか抱えていません。
Verizonに1万ドルを6.8%の利回りで投資すると、現在の年間配当は680ドルになります。一方、Crown Castleを5.4%の利回りで投資した場合の年間配当は540ドルです。Verizonの1.9%という5年間の成長率を適用すると、10年目には約808ドルになり、当初の1万ドルに対する利回りは8.1%になります。Crown Castleの5年間の成長率は年率-0.7%(昨年の減配を含む)であり、540ドルは約505ドルに縮小することになります。
そして、Verizonの安全性に対して割高な価格を支払う必要はありません。同社の株価は予想収益の8.2倍で取引されており、5年間平均の8.8倍を下回り、2026年3月の10.5倍という高値からは大きく離れています。

これはCrown Castleの配当が危険にさらされていると言っているわけではありません。AFFOは再び成長しており、同社の2026年度の業績見通しである1株あたり4.53ドルから4.65ドルは4.25ドルの配当を上回っており、経営陣は配当を不可侵のものとして扱っています。ただ、20年間の増配実績と広い余力を持つ配当を保有したいということです。
もちろん、Crown Castleは依然としてDISHの破産裁判所で35億ドルの債権回収を追求しています。大きな回収はそのバランスシートを改善するでしょうし、その戦いはまだ終わっていません。
では、Verizonの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Verizonの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!