主なポイント
- ベライゾンは1月に配当を2.5%引き上げ、エンタープライズ・プロダクツ・パートナーズは2026年に28年連続での分配金増額を達成する見込みです。
- ベライゾンの現在の配当利回りは6.8%、エンタープライズは6.2%です。
- ベライゾンの配当は過去12ヶ月間のフリーキャッシュフローの54%を占めており、これは健全な水準です。一方、エンタープライズの2025年の分配可能キャッシュフローは分配金を1.7倍カバーし、2026年には1.9倍になると予想されています。
- エンタープライズの分配金は2020年から2025年にかけて年間4%で成長し、ベライゾンの1.9%の2倍以上です。
ベライゾン・コミュニケーションズ (VZ) は、2026年第2四半期に24.4%増の64億ドルに達したフリーキャッシュフローが、今年は9%から10%成長すると見込んでいます。このキャッシュは、ベライゾンが現在20年連続で引き上げている配当を支えています。
エンタープライズ・プロダクツ・パートナーズ (EPD) では、第2四半期は記録的な業績でした。営業ベースの分配可能キャッシュフローは前年同期比21%増の23億ドルに達し、同パートナーシップは28年連続での分配金増額に向けて順調に進んでいます。
両社とも現在の水準で6%以上の利回りを提供しています。では、どちらが優れた高利回り配当株でしょうか?
| 指標 | ベライゾン (VZ) | エンタープライズ・プロダクツ (EPD) |
|---|---|---|
| 現在の配当水準での利回り | 6.8% (年額$2.83) | 6.2% (年額$2.24) |
| 配当成長率 (会計年度2020–2025) | 年間1.9% | 年間4.0% |
| 実績 (各社発表) | 20年連続引き上げ (2026年) | 28年連続増額達成見込み (2026年) |
| カバレッジ (直近報告) | キャッシュ配当支払い比率: 54% (2026年6月30日までのTTM) | 分配可能キャッシュフロー・カバレッジ: 1.69倍 (会計年度2025年) |
| カバレッジ (将来予測、会計年度2026年コンセンサス) | 54% | 1.91倍 |
| ネット負債 / EBITDA (LTM) | 3.35倍 | 3.2倍 |
ベライゾンには余裕がある
ベライゾンのコア事業は依然として成長しています。モビリティおよびブロードバンドサービス収益は、2026年第2四半期に前年同期比2.8%増の234億ドルに達しました。また、AIデータセンター向けの新規ファイバー事業であるAI Connectが、2027年から数十億ドル規模の収益を追加すると見込んでいます。
配当は、2026年6月30日までの12ヶ月間のフリーキャッシュフローの54%を占めており、これは十分にカバーされた水準です。アナリストは会計年度2026年も同じ54%になると予想しています。フリーキャッシュフローは会計年度2016年と2017年に配当を下回りましたが、それ以降は毎年配当を上回っています。
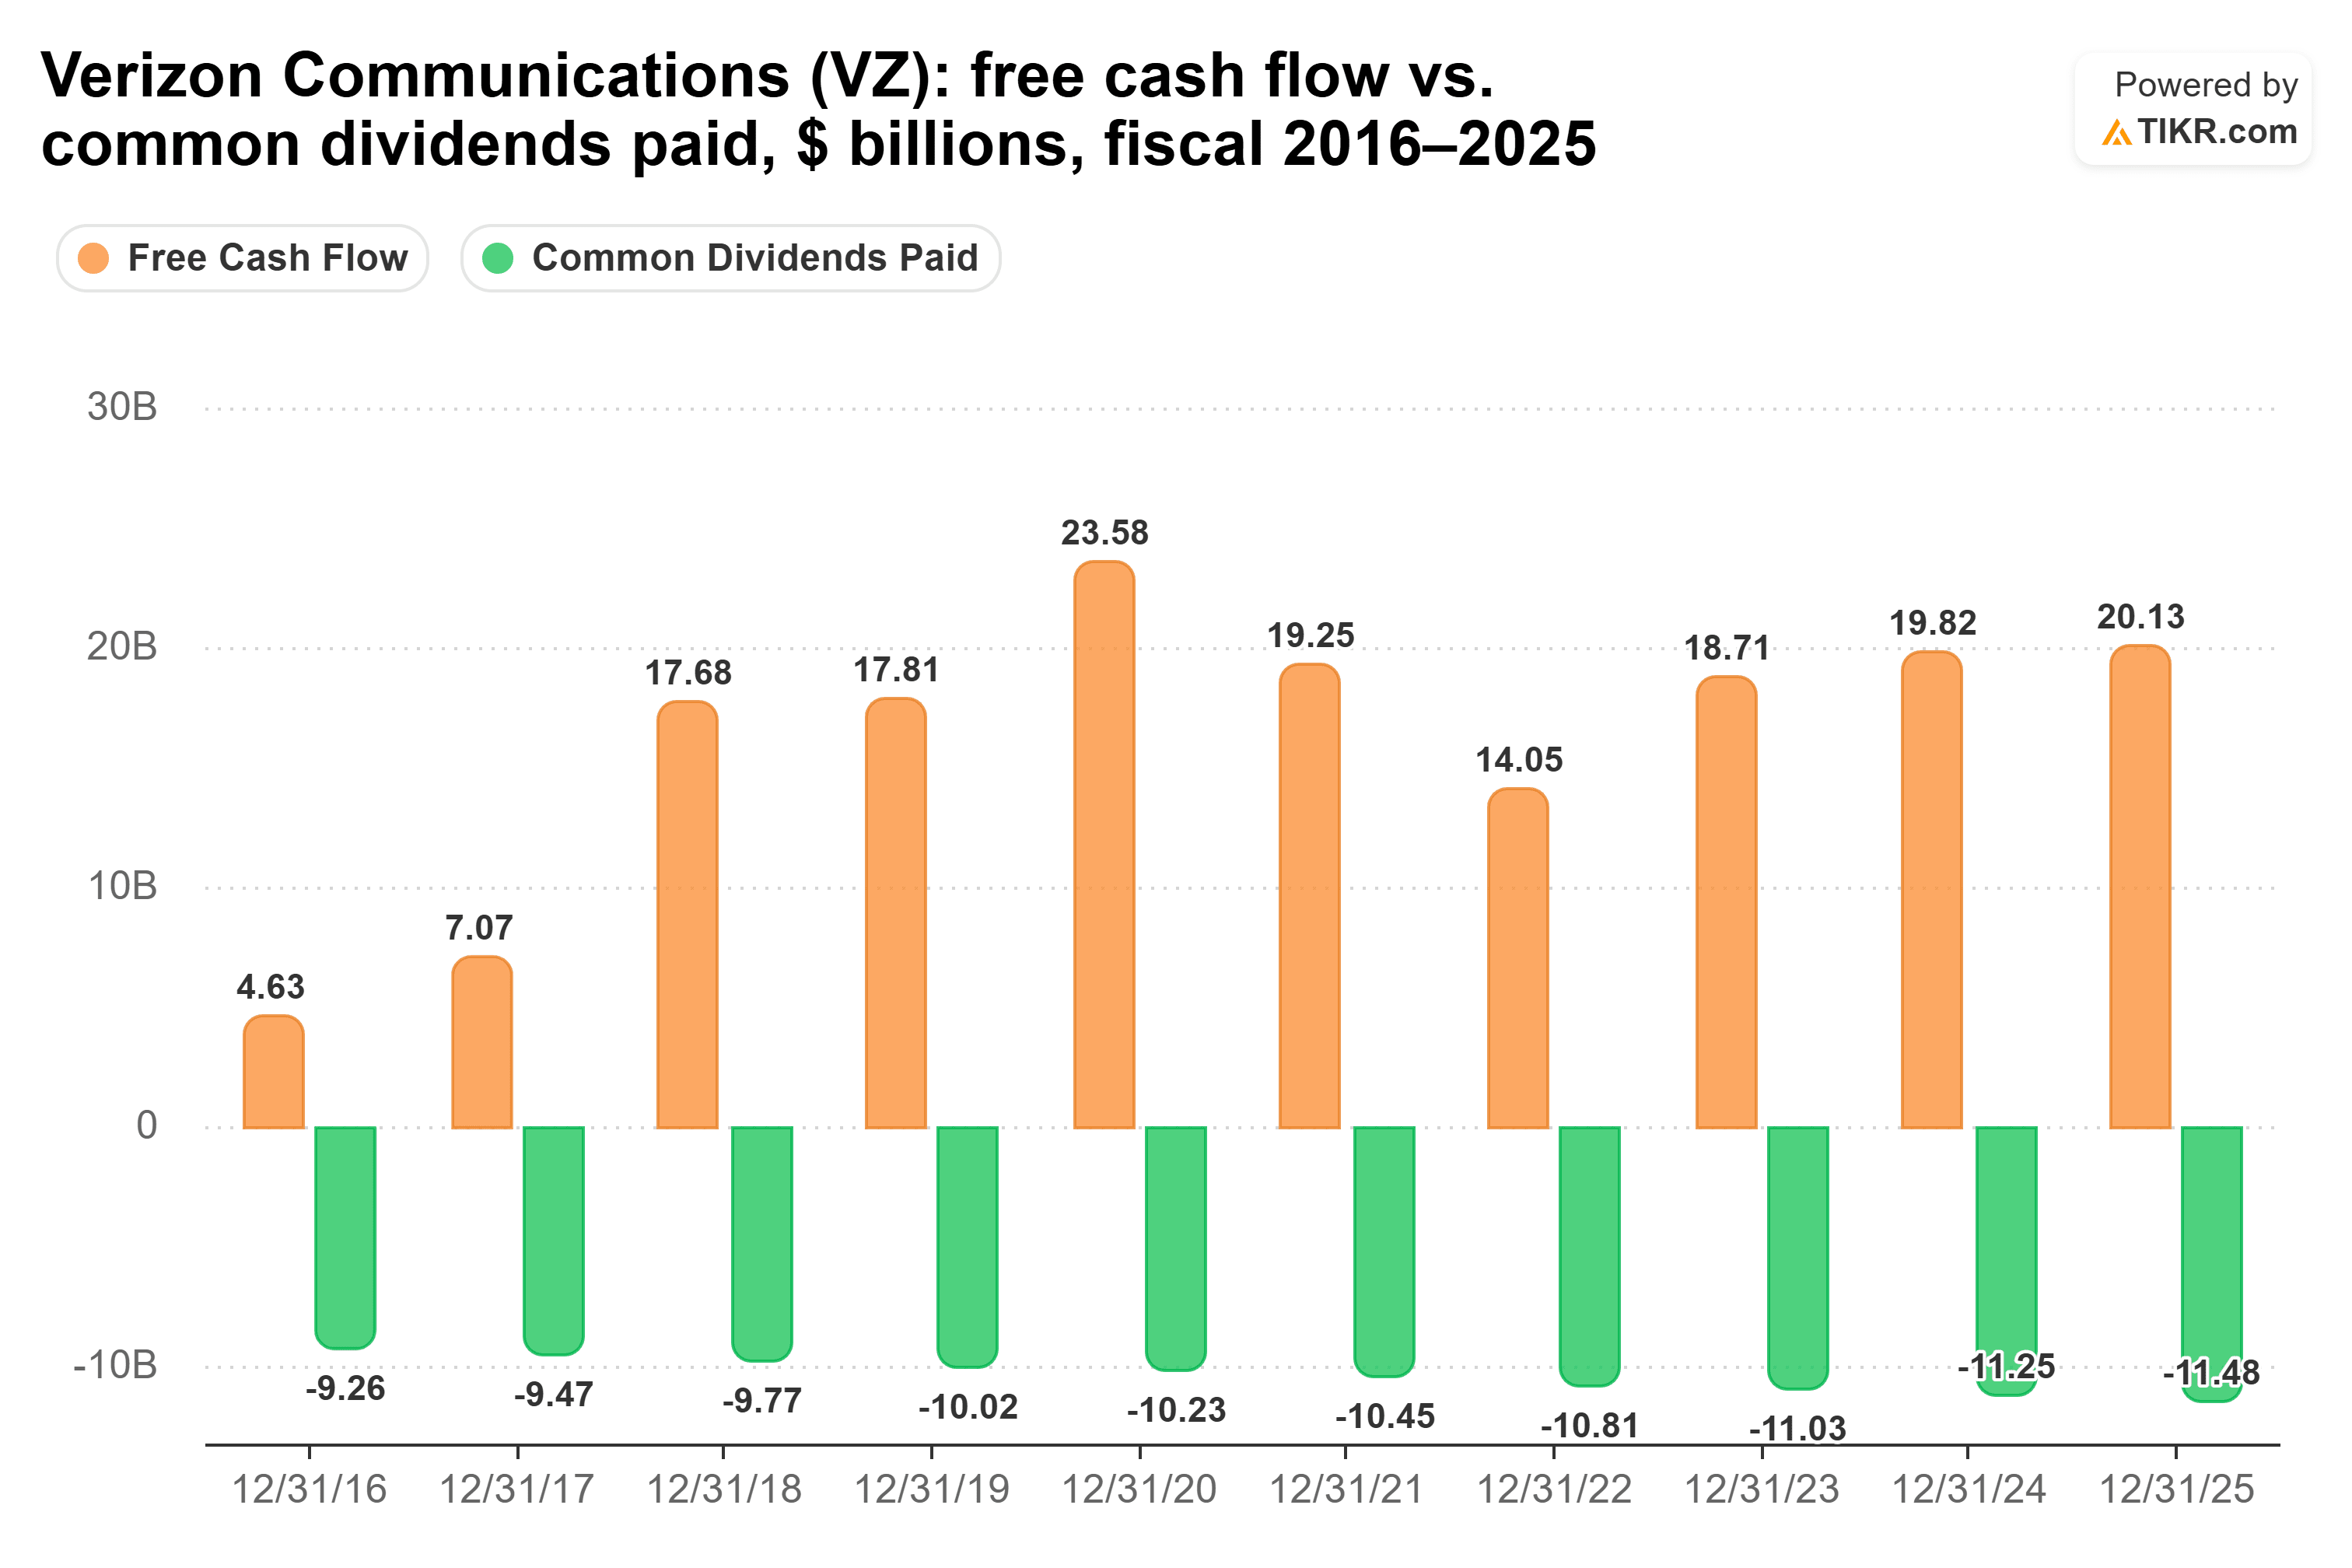
経営陣は、配当を増額しながら同時に負債を返済しており、フリーキャッシュフローの54%という使用率はその両方に余地を残すと述べています。ただし、引き上げ幅は小さいものです: 会計年度2020年から2025年までの年間成長率は1.9% (1株あたり$2.48から$2.73)、1月の引き上げは2.5%で四半期あたり$0.7075となりました。注意すべきリスクは負債で、過去12ヶ月間のネット負債対EBITDA比率は3.35倍です。
最新のリスクは競争です。スペースXは10月8日、スターリンク電話サービス向けに全国的な低周波数帯スペクトラムを購入する契約を結び、ベライゾンの株価は翌日に8.7%下落しました。この契約にはまだFCCの承認が必要であり、ベライゾンはスペクトラムだけでは「真の全国カバレッジを提供するネットワークやインフラは構築できない」と述べています。
エンタープライズの安全余裕は拡大し続ける
エンタープライズの分配金は、ベライゾンとは異なる指標で運営されています。同社はパイプライン事業であるため、分配可能キャッシュフロー・カバレッジで評価されます (また、マスター・リミテッド・パートナーシップであり、ユニットに対して分配金を支払い、保有者は税務申告時にK-1フォームを受け取ります)。
カバレッジは会計年度2025年に1.69倍 (1ユニットあたり分配可能キャッシュフロー$3.66、分配金$2.17) であり、アナリストは会計年度2026年に1.91倍 ($4.27対$2.24) になると予想しています。1ユニットあたり分配可能キャッシュフローの17%増加は既に現れており、営業ベースの分配可能キャッシュフローは第2四半期の分配金を1.9倍カバーしました。10月8日、エンタープライズは第3四半期の分配金を1ユニットあたり$0.56と宣言しました。これは第2四半期と同額で、前年同期比2.8%増です。
安全余裕は、1ユニットあたり分配可能キャッシュフローが分配金を上回る成長を遂げたことで、会計年度2016年の1.22倍から会計年度2025年の1.69倍に拡大しました。

経営陣は、分配金は1ユニットあたり分配可能キャッシュフローに合わせて成長すべきだと述べています。分配金の伸びはわずかにそれを下回っています: 会計年度2020年から2025年までの分配金の年間成長率は4.0% (1ユニットあたり$1.78から$2.17) でしたが、1ユニットあたり分配可能キャッシュフローは$2.91から$3.66に成長しました。それでもこれはベライゾンのペースの2倍以上です。
リスクは、今年の強さの一部が減退する可能性があることです。経営陣は、中東紛争に関連した4月と5月の急増後、海運ターミナルの取扱量が6月と7月に正常化したと述べています。
では、どちらの配当が勝るか?
エンタープライズ・プロダクツ・パートナーズが優れた高利回り配当株です。ベライゾンは今日より大きな配当を支払っており、現在の水準で6.8%対6.2%です。しかし、エンタープライズの分配金は2倍以上の速さで成長し、そのカバレッジは今年1.91倍に拡大する見込みで、負債もわずかに少ないです (ネット負債対EBITDA比率3.2倍対3.35倍)。過去5年間の成長率が続けば、エンタープライズからの収入は2030年頃にベライゾンを追い越すでしょう。0.6ポイントの先行優位よりも、この成長を選びます。
ベライゾンの配当は依然として安全です。フリーキャッシュフローのわずか半分強を使用しており、経営陣は今年のフリーキャッシュフロー成長率を9%から10%と見込んでおり、AI Connectが事業に新たな成長経路をもたらす可能性があります。エンタープライズの分配金は単に、拡大し続ける安全余裕の上でより速く成長し、それが高利回り保有において私が求めるものです。
もちろん、1.91倍はまだ予測値ですので、エンタープライズの第3四半期決算は、上半期の強さのどの程度が持続するかを示すことになります。
では、エンタープライズ・プロダクツ・パートナーズの株価の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、エンタープライズ・プロダクツ・パートナーズがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸せな投資を!