

主なポイント
- 火曜日、シティグループはAMDの株価目標を575ドルから800ドルに引き上げた。これは市場オープン前の株価から約25%上回る水準で、同社がCPU市場の2030年までの予測を3000億ドルに上方修正したことを受けたものだ。
- MetaのMuseのようなAIエージェントは、タスクを実行するためにCPUを必要とし、これがAMDのサーバーCPU事業を強気シナリオの中心に据えている。
- リサ・スーCEOは、需要がAMDの供給能力を上回っていると述べており、アナリストは2027年の正規化EPSが15.72ドルへと2倍以上になると予想している。
- 株価は予想PER57倍で取引されており、5年平均の34倍を大きく上回っているため、エージェント需要が実際の業績に反映される必要がある。
アドバンスト・マイクロ・デバイセズ (AMD) は、ウォールストリートから新たな信頼の票を獲得した。その理由は、あなたのスマートフォンにあるアプリにまで遡る。
火曜日、シティグループのアナリスト、アティフ・マリクはAMDの株価目標を575ドルから800ドルに引き上げた。これは市場オープン前の株価から約25%上回る水準だ。その理由は、Meta Platforms (META) が9月にローンチしたパーソナルAIエージェント「Muse」にある。彼は2つの勝者を見ており、第1がAMD、第2がインテル (INTC) だ。
「我々は、CPUのTAM(総潜在市場)が2025年の290億ドルから2030年には3000億ドルへ、つまり60%のCAGRで拡大すると考えている。CPUのルネサンスの主な受益者は依然としてAMDであり、インテルは二次的な受益者になると予想している」
CPUのルネサンス。オキサイドのブライアン・カントリルが先週のMTSポッドキャストのエピソードで述べたように:「GPUは極めて重要だ。しかし、CPUの死は大げさに伝えられすぎている」
これはAMDにとって大きな転換点だ。同社のAIストーリーはこれまで主に、Nvidia (NVDA) をGPUで追いかけることだった。
AMD株に関するアナリストの成長予測と株価目標を確認する(無料) >>>
エージェントがCPUを必要とする理由
CNBCによると、MuseとOpenAIの新エージェント「Dots」はどちらもAMDのEPYCサーバーCPU上で動作しており、モルガン・スタンレーはMuseがAMDの2026年のチップ売上の20%を占める可能性があると推定している。
Futurum GroupのCEO、ダニエル・ニューマンは同じレポートでその理由を説明した:エージェントはタスクに取り組んでいる間、時には数時間または数日間、常にCPUを稼働させる必要がある。「GPUが『思考』を行っている間、CPUは実際にワークフローを実行している」
シティグループの3000億ドルという予測は周囲で最も高いものだが、桁違いというわけではない:Nvidiaは2030年までに2000億ドルと見ており、AMD自身の7月の予測では市場を2200億ドルとし、そのうち半分以上をAMDが獲得するとしている。
これは、2021年以降に売上を2倍以上に伸ばした後でも、昨年の収益が346億ドルだった企業にとっては大きな数字だ。
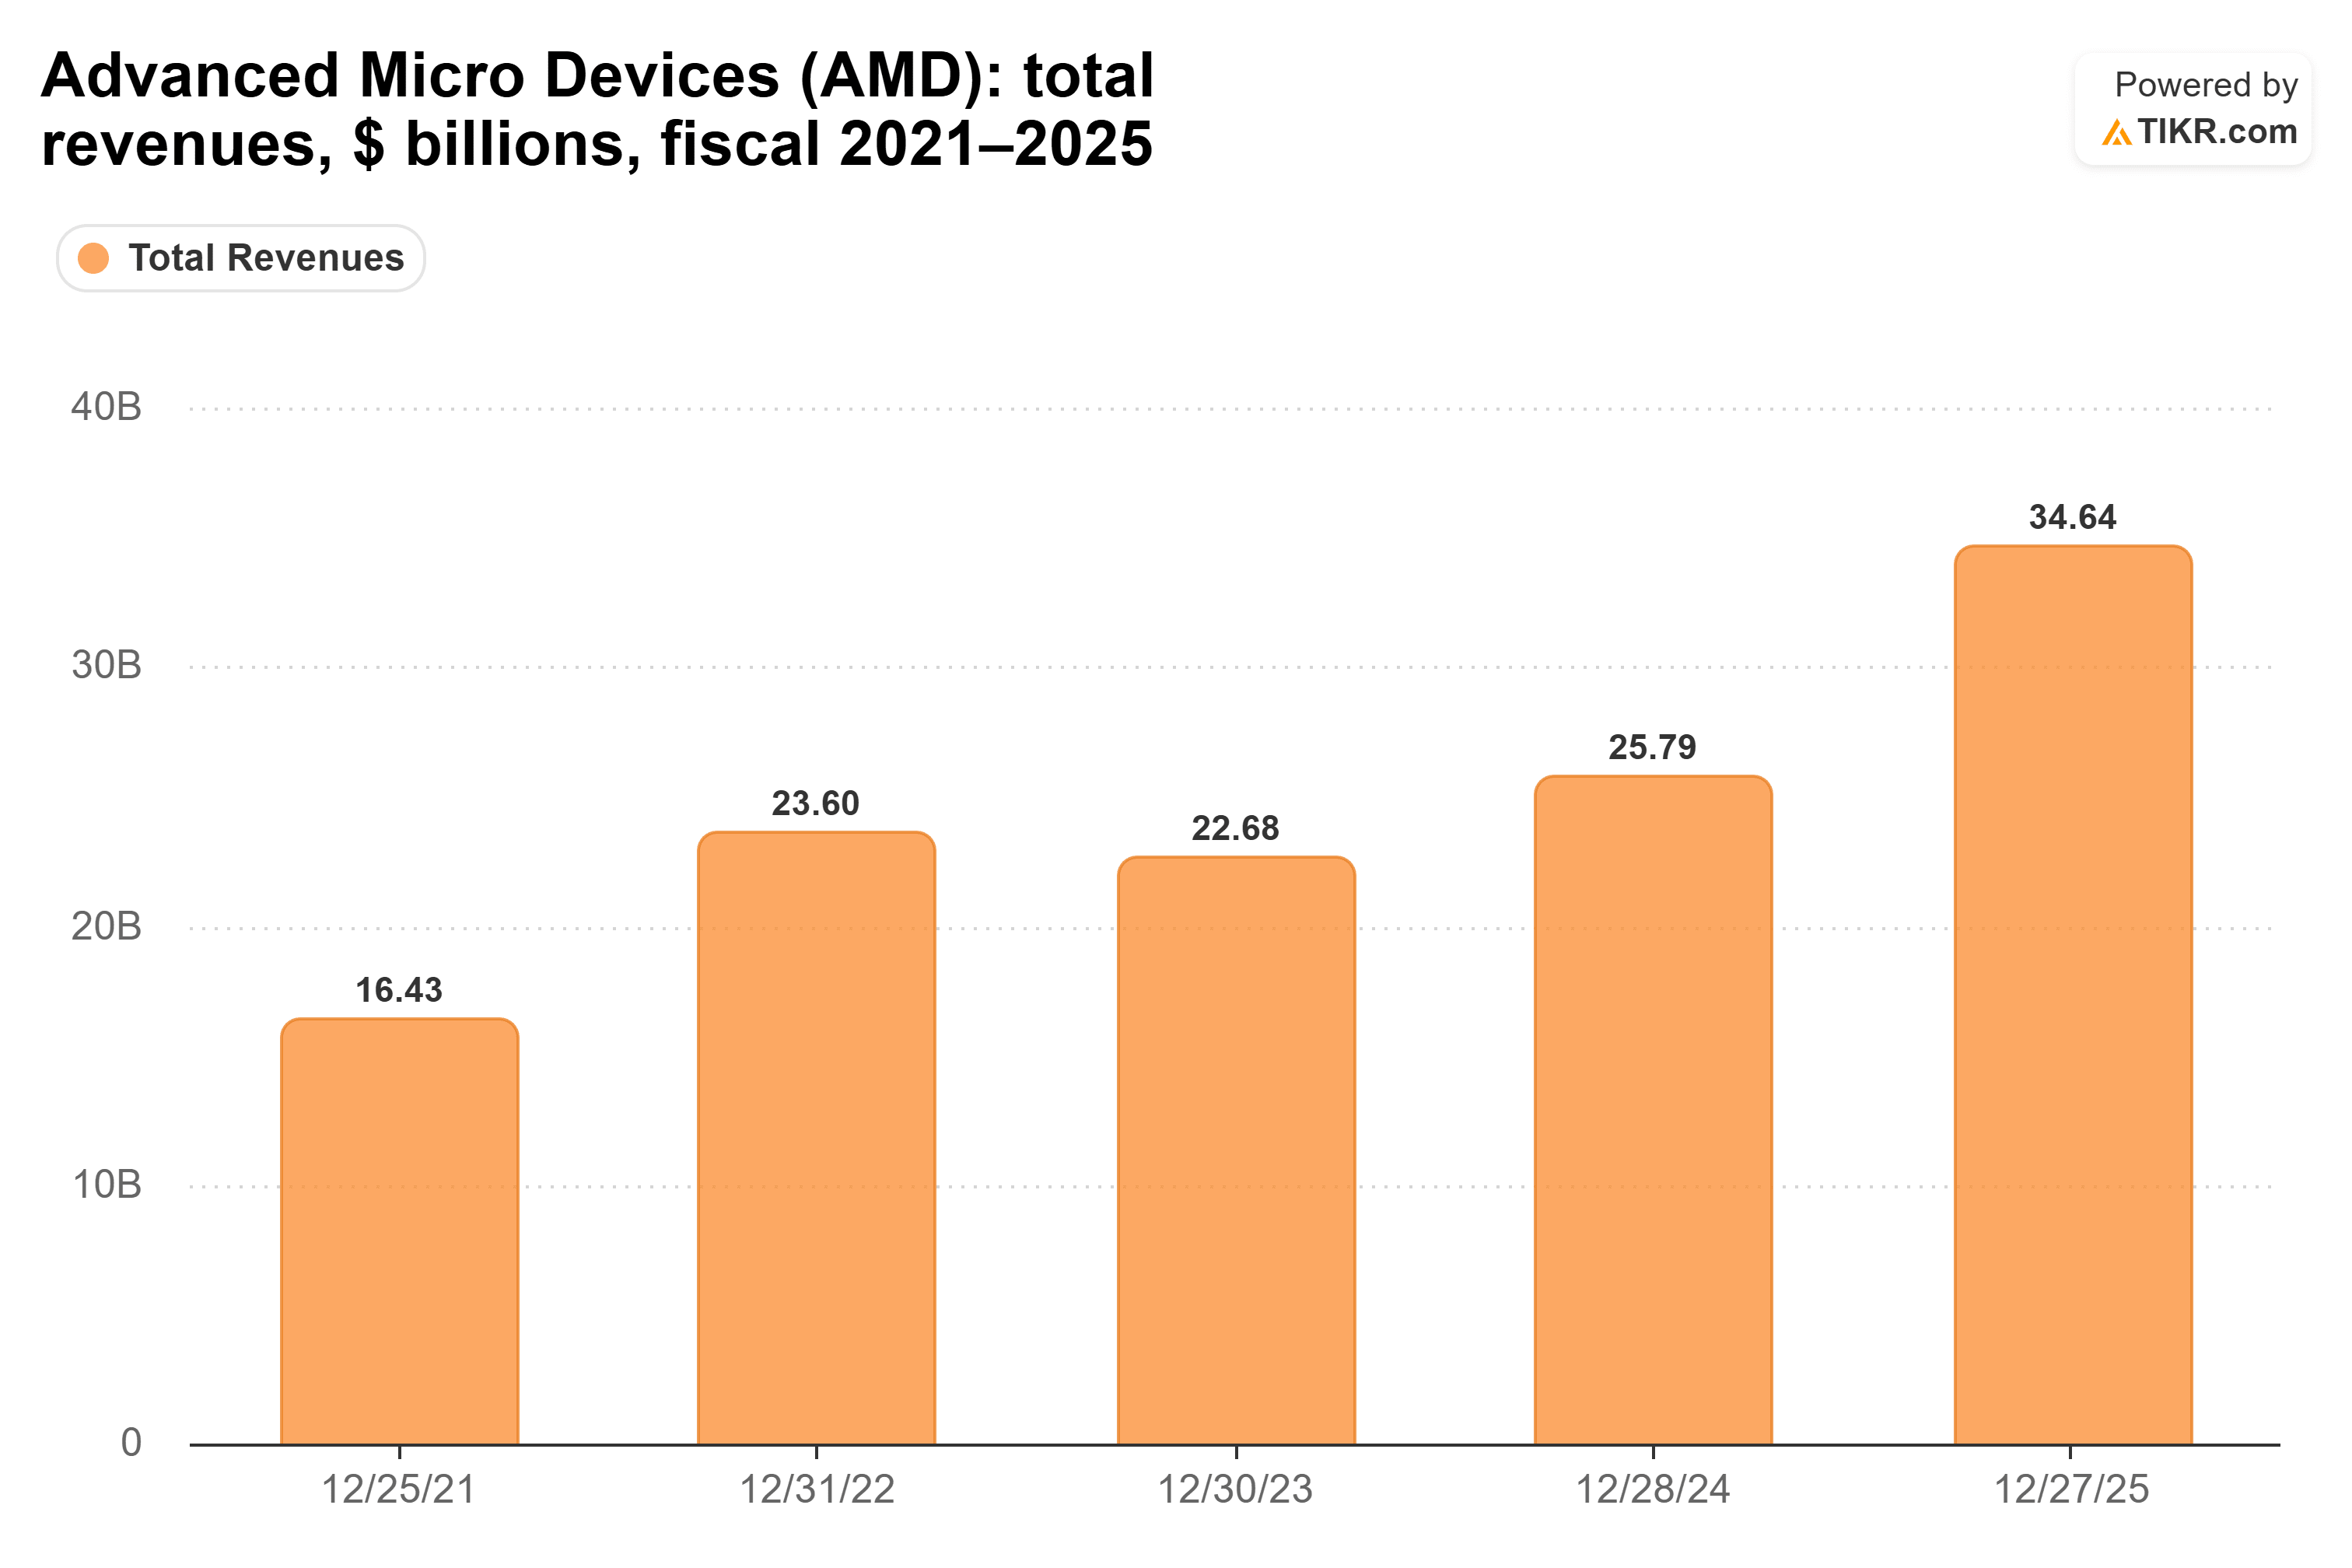
2200億ドルの半分は1100億ドルで、これは2025年にAMDが販売したすべての3倍以上に相当する。
需要が供給を上回っている
リサ・スーCEOは火曜日に台北で記者団に次のように述べた:「我々は2026年に自社の供給とキャパシティも増やしたが、需要は供給を上回っていると言える」
そして来年は?「2027年には供給を大幅に増やすが、確実にもっと必要になるだろう」
この成長はすでにAMDの業績に表れている。データセンター収益は第2四半期に2倍以上増加して67億ドルに達し、同社はサーバーCPU収益が2026年下半期に80%増加し、2027年にはさらに70%増加すると予想している。これは急速に成長するデータセンター事業を示唆している。
アナリストは、正規化EPSが昨年の4.17ドルから今年は7.59ドルに跳ね上がり、2027年には15.72ドルへと2倍以上になると予想している…
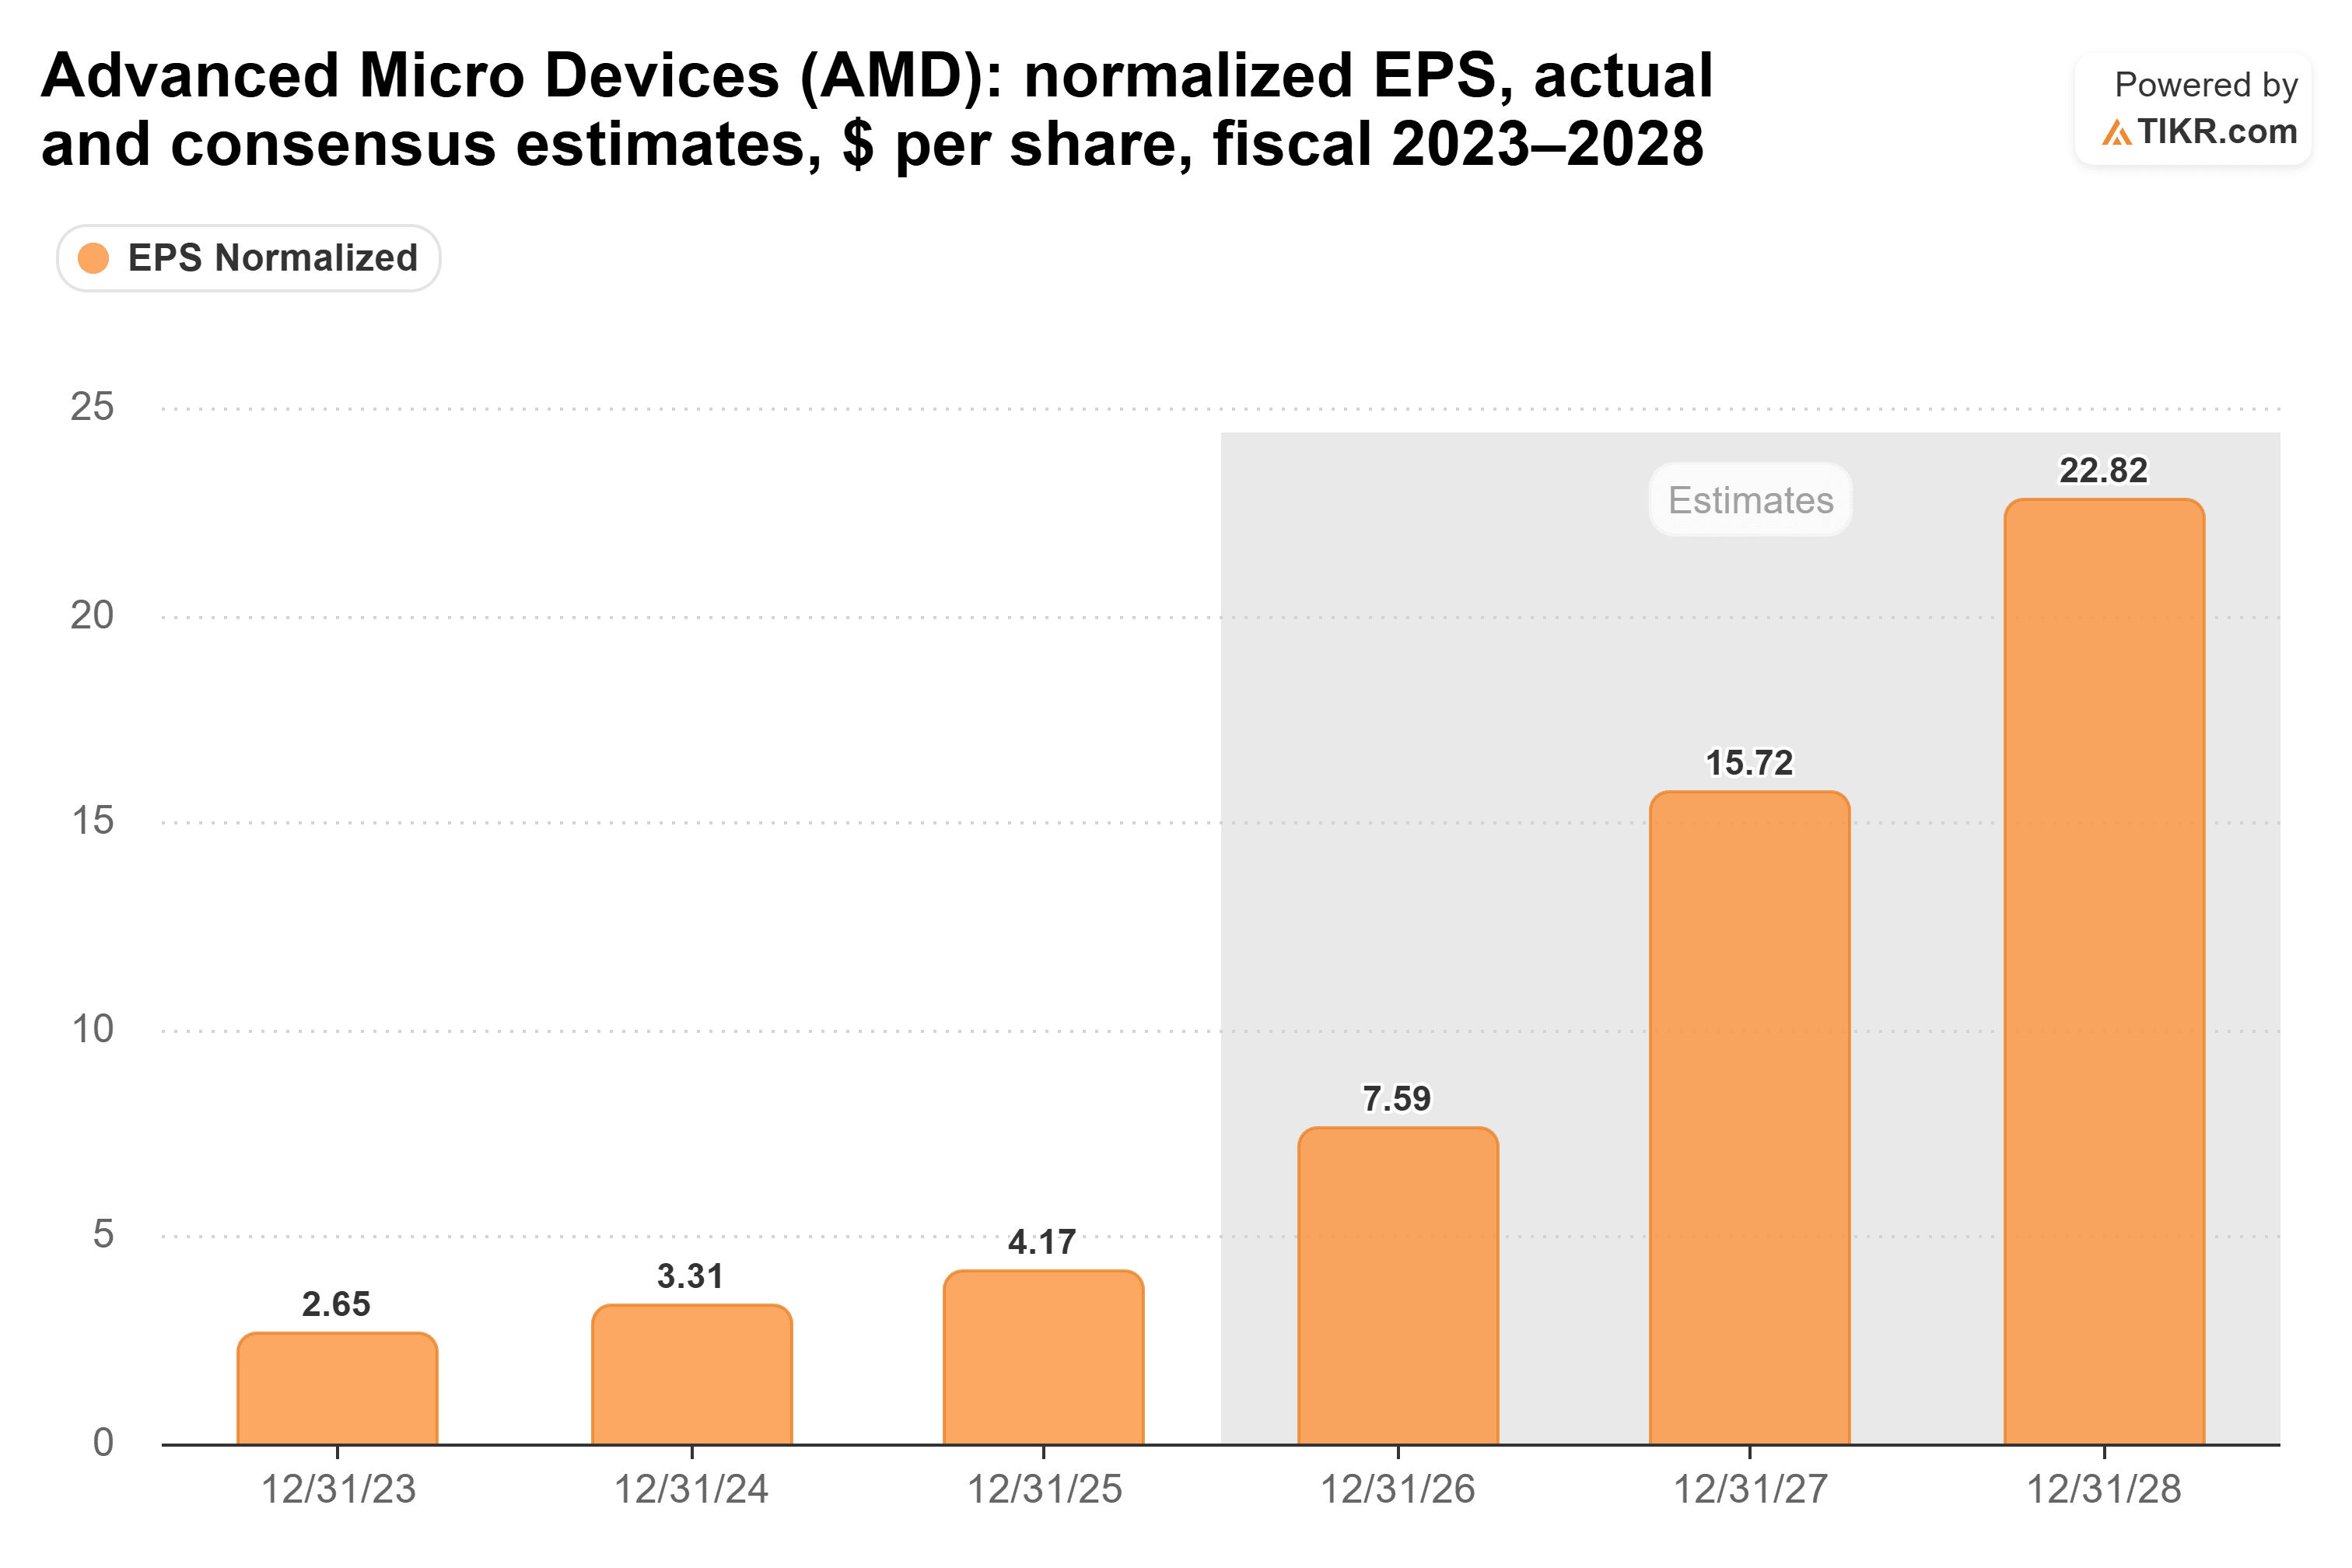
スーCEOが需要がAMDの供給を上回っていると述べていることから、これらの2027年予測の制限要因は、AMDがどれだけ多くのチップを製造できるかにかかっているようだ。
これは既に織り込まれているのではないか?
もちろん、AMDは今年ほぼ3倍に上昇し、現在の時価総額は1兆ドルを超えている。株価は予想PER57.1倍で取引されており、5年平均の34.4倍を大きく上回っている…
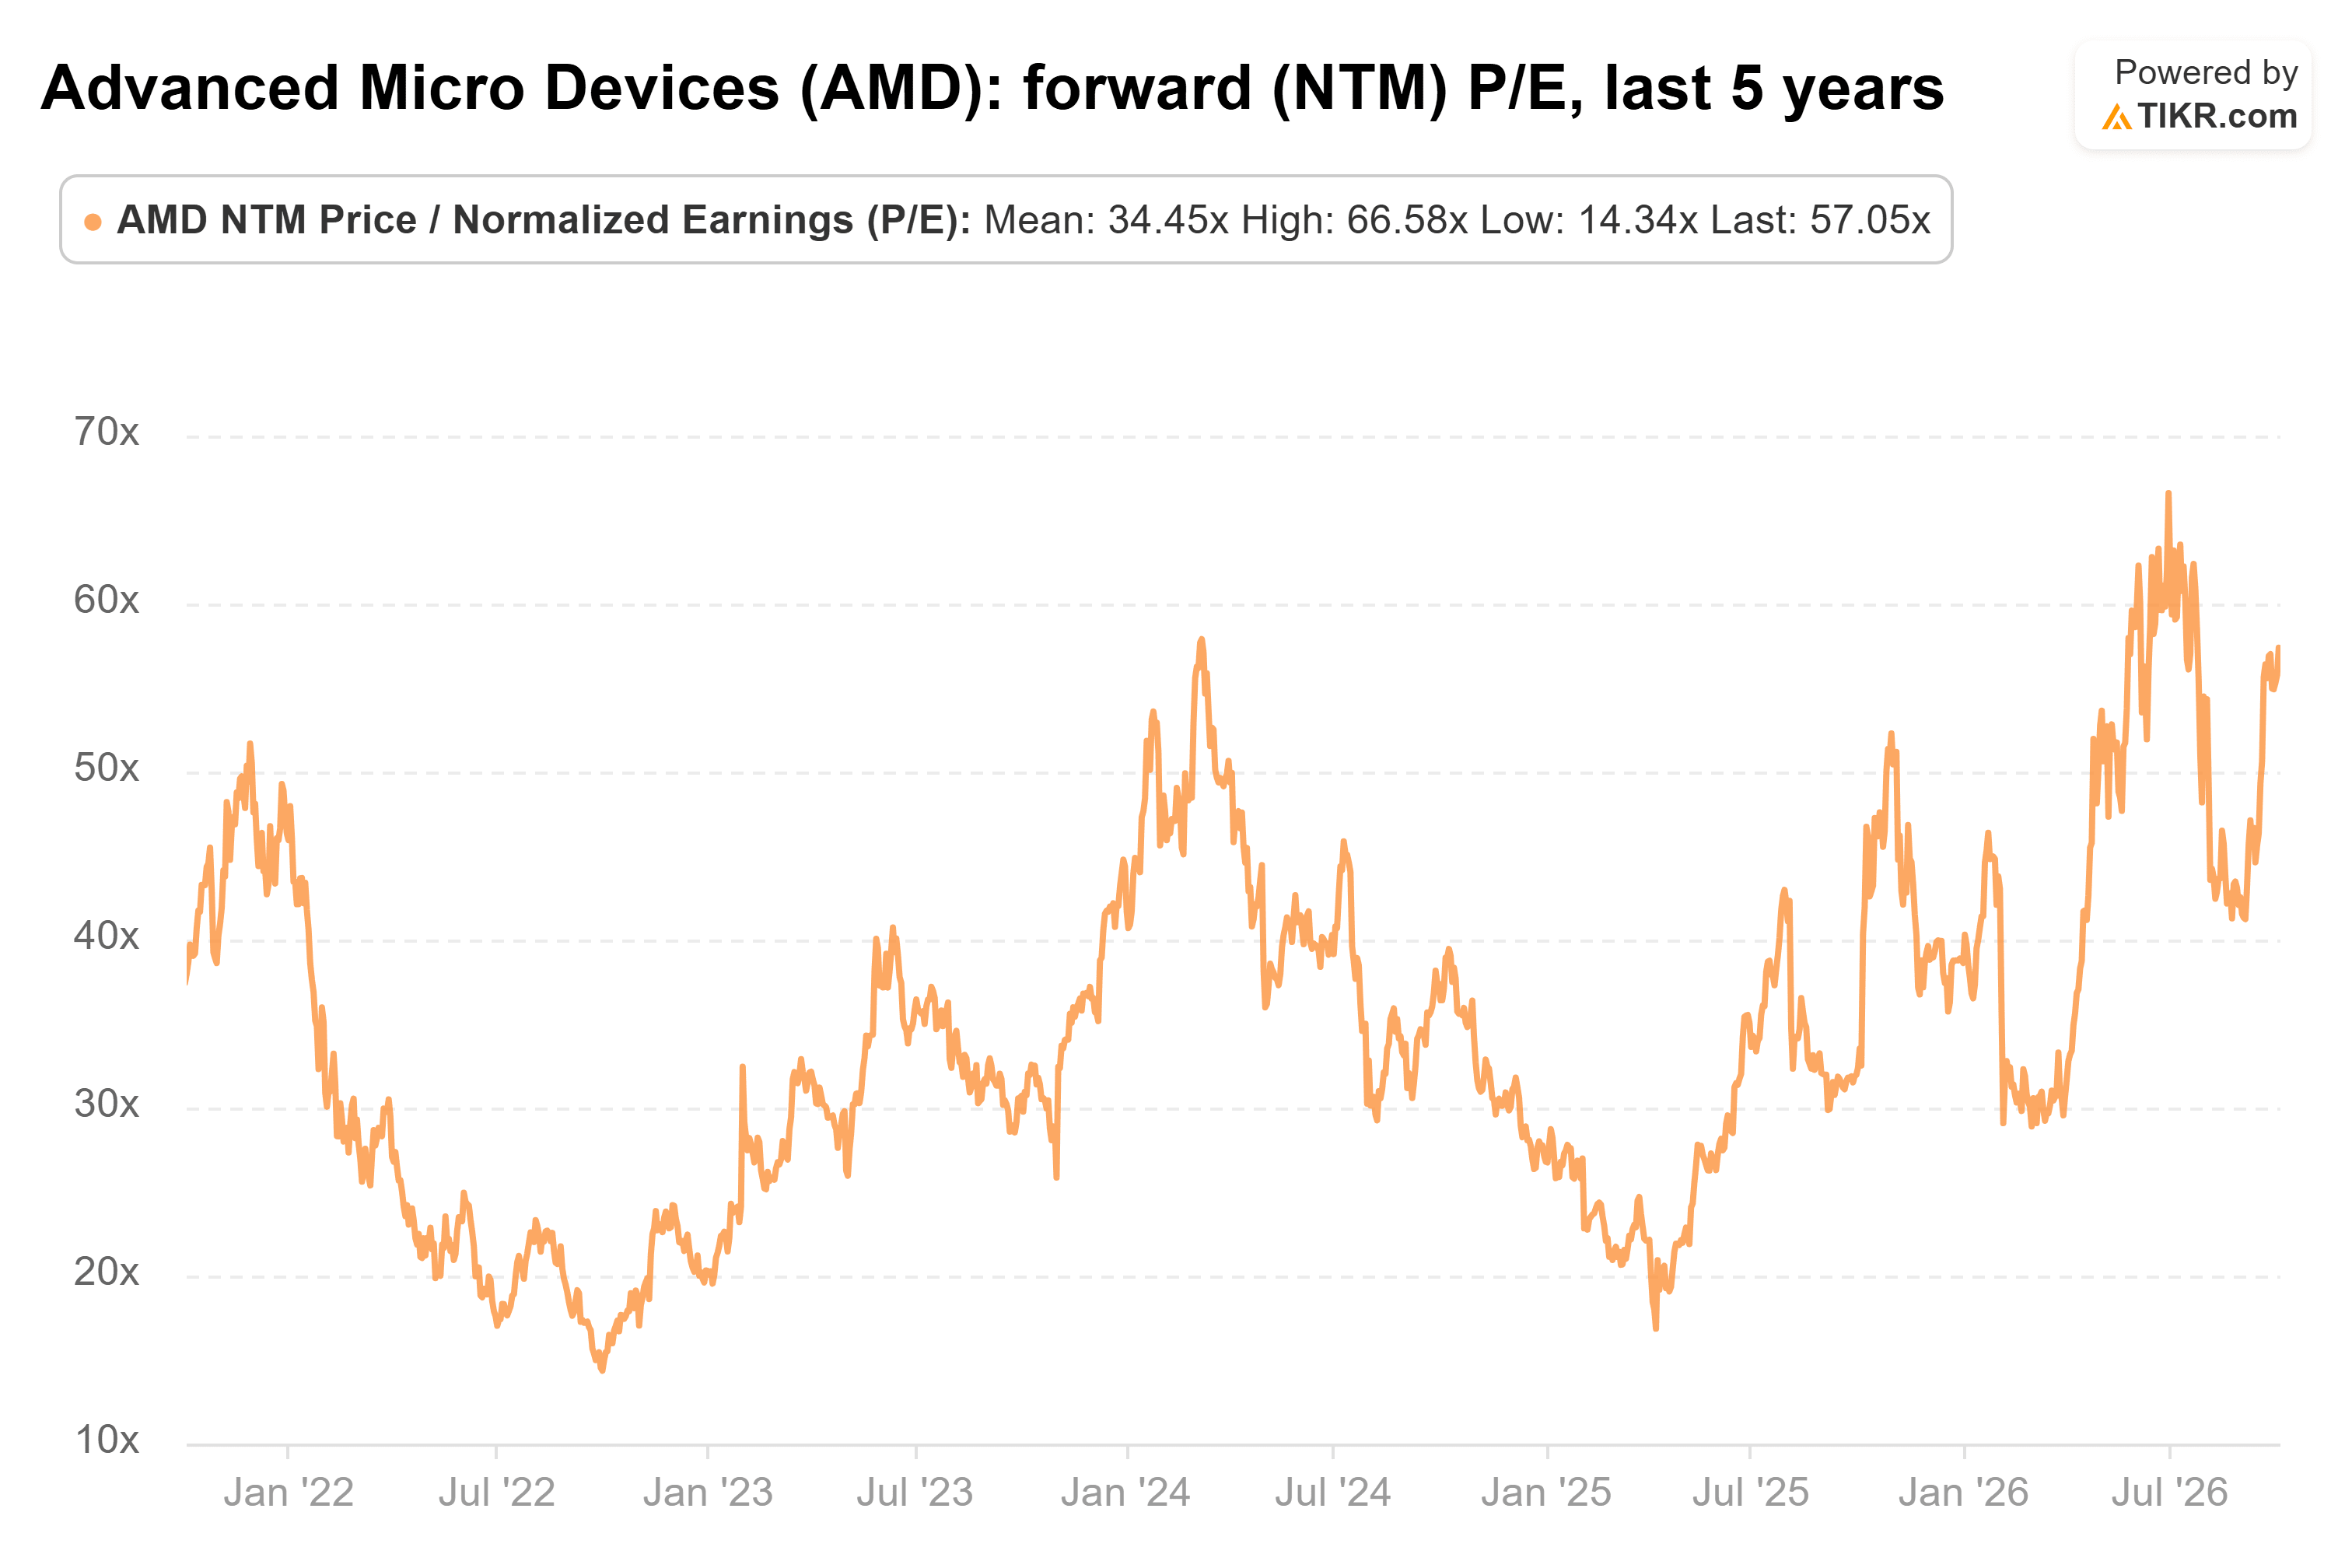
(それでも、6月末に記録した66.6倍よりは低いが。)
重要な点はこれだ:そのPER倍率は今後12か月間の利益を使用しているが、アナリストは2027年のEPSが2倍以上になると予想している。彼らが正しければ、株価が横ばいであっても、2027年がその期間に組み込まれるにつれて、PER倍率は急速に低下する。
もう一つの懸念は競争であり、それには不足がない。マーキュリー・リサーチによると、AMDはx86 CPU市場(インテルと共有するチップ設計)の約46%を占めているが、インテルは反撃を始めており、その株価は過去1か月で21%上昇している。Nvidiaもまた、今年「Vera」と呼ばれるエージェント向けCPUでレースに参入した。また、主要なクラウドプロバイダーのほとんどが独自のArmベースのチップを構築している。Metaでさえ、Museは利用可能なあらゆる種類のCPU上で動作するように設計されていると述べており、AMDは自らの地位を維持し続けなければならない。
これが、シティグループが2番目の勝者の余地を残した理由だ:5年で10倍に成長する市場では、AMDはすべてのエージェントを獲得する必要はない。
結論
シティグループの25%の上昇余地は、私には達成可能に見える。AMDのチップは最も著名な2つのパーソナルエージェントを動かし、そのCEOは需要が供給を上回っていると述べ、アナリストは来年の利益が2倍以上になると予想している。
もちろん、Museはローンチから1か月しか経っておらず、シティグループの3000億ドルという予測は3つの中で最も高いものだ。エージェントの利用が冷え込めば、予想PER57倍は非常に高く見え始めるだろう。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


