

主なポイント
- UPSの利回りは7.1%で、Chevronの3.5%に対して優位。現在、1万ドル投資した場合、UPSは年間710ドル、Chevronは350ドルの配当を支払う。
- 2026年6月30日までの過去12か月間で、UPSの配当はフリーキャッシュフローの99%を消費した一方、Chevronは51%だった。
- 2025年度の1株当たり配当は、UPSが0.6%増、Chevronは「39年連続で配当を増額」と発表し4.9%増となった。
- 注目すべきは、Amazonとの取引縮小が終了した今、UPSのフリーキャッシュフローが配当を上回る水準に回復するかどうかである。
配当収入を求める退職者なら、まずユナイテッド・パーセル・サービス(UPS)に目が行くはずだ。7.1%という利回りは、Chevron(CVX)の3.5%の2倍以上に相当する。
そして両社とも、この夏は好調だった。UPSは第2四半期にAmazon向け取引量の削減を完了し、Chevronは2026年第2四半期に181億ドルのフリーキャッシュフローを計上した(2025年第2四半期は49億ドル)。
しかし、配当で生活する退職者にとって必要なのは、確実に受け取れる小切手だ。では、この2社のうちどちらがより良い選択肢だろうか?
| 指標 | ユナイテッド・パーセル・サービス (UPS) | Chevron (CVX) |
|---|---|---|
| 配当利回り | 7.1% | 3.5% |
| 年間配当 | $6.56 | $7.12 |
| 配当成長率(2020年度~2025年度) | 年率10.2% | 年率5.8% |
| 配当成長率(2025年度) | 0.6% | 4.9% |
| キャッシュ配当性向(2026年6月30日までのTTM) | 99% | 51% |
| ネット負債/EBITDA(LTM) | 1.63x | 0.56x |
| 利払い能力(LTM) | 7.56x | 18.93x |
UPS: 余裕がほとんどない7%利回り
UPSの売上高は再び成長している。2026年第2四半期は前年同期比7.6%増の228億ドルとなり、調整後営業利益は12%増の21億ドルとなった。経営陣は2026年通期の業績見通しを、売上高約912億ドル、調整後EPS 7.22ドルに上方修正した。CEOのキャロル・トメは決算説明会で次のように述べている。「この再構築は決して目的地ではありませんでした。それは基盤だったのです」
問題は配当だ。2026年6月30日までの過去12か月間で、UPSは54.6億ドルのフリーキャッシュフローのうち54.1億ドルを配当に充て、99%という逼迫した水準だった。フリーキャッシュフローは、2021年度の108億ドルから2025年度の47.7億ドルへと減少した。

過去3年間のうち2年(2023年度と2025年度)で、配当はフリーキャッシュフローを上回った。
経営陣は支払いを継続する計画だ。「2026年も約54億ドルの配当を支払う予定です(取締役会の承認による)」。2026年6月30日までの上半期のフリーキャッシュフローは15.7億ドル(前年同期は7.42億ドル)で、これは始まりに過ぎない。しかし99%という水準では、1年でも業績が悪化すれば、2025年度のようにフリーキャッシュフロー以外の資金から配当を支払うことになる。
Chevron: 小さいが余裕のある小切手
UPSにはほとんど余裕がないが、Chevronには十分な余裕がある。2026年第2四半期の調整後利益は120億ドル(1株当たり6.06ドル)で、2025年第2四半期の31億ドル(1株当たり1.77ドル)から増加した。これはHess買収により純生産量が20%増加したためだ。CEOのマイケル・ワースは決算説明会で次のように述べている。「Hessの資産は強力なフリーキャッシュフローを生み出しており、その額は増加分の配当の約2倍で、1株当たりベースで株主に付加価値をもたらしています」
2026年6月30日までの過去12か月間で、Chevronは270.1億ドルのフリーキャッシュフローのうち138.6億ドルを配当に充て、51%という余裕のある水準だった。配当支払額は、2016年度の80.3億ドルから2025年度の128億ドルへと毎年増加し続けている。2020年度のようにフリーキャッシュフローが16.6億ドルで配当が96.5億ドルだった年でさえもだ。
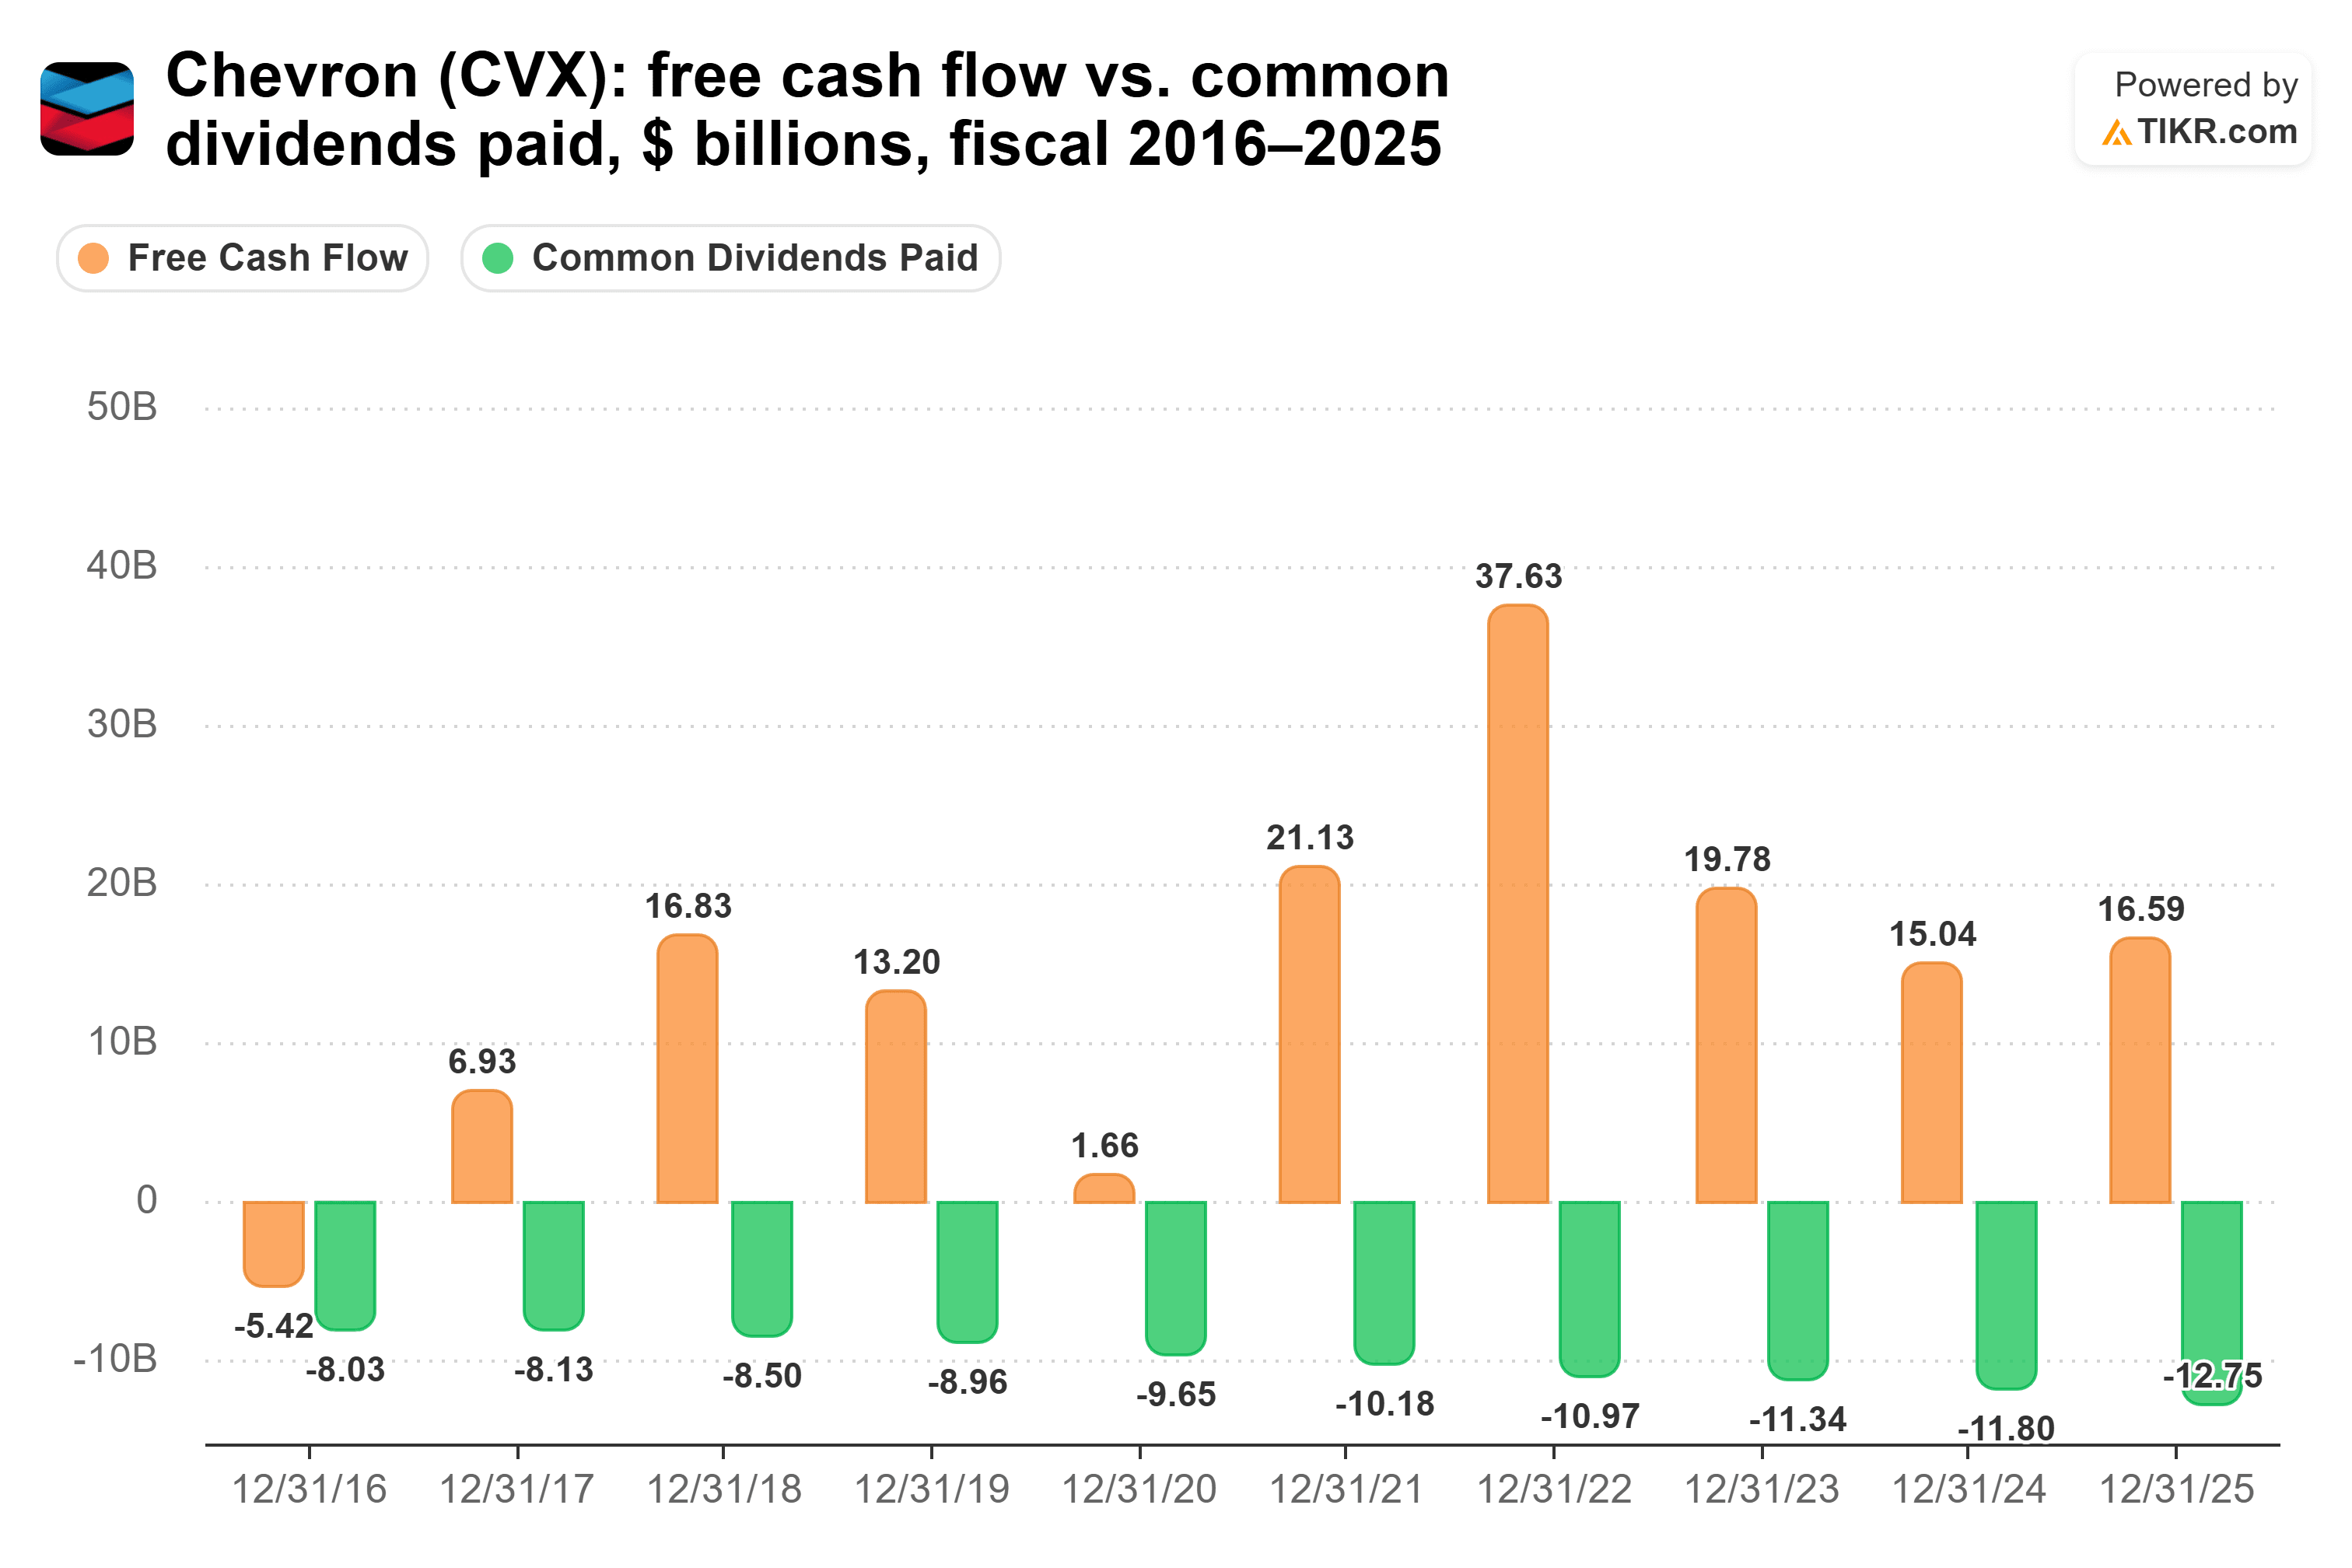
Chevronが第1四半期決算説明会で述べたように、「配当を増やし続けています。そして今年で、39年連続の増配となりました」。現在の四半期配当は1株当たり1.78ドル、年間では7.12ドルだ。
リスクは石油そのものにある。価格が下落すると、フリーキャッシュフローもそれに伴って減少する。2020年度がその例だ。今年の好調な四半期以前の2025年度では、配当がフリーキャッシュフローの77%を占めていた。
では、どちらの配当が勝るか?
確実な小切手を必要とする退職者にとって、Chevronの方が優れた配当株だ。その配当はフリーキャッシュフローの51%しか使用しておらず(UPSは99%)、ネット負債はEBITDAの0.56倍(UPSは1.63倍)である。また、石油価格の低迷でフリーキャッシュフローがほとんどなかった年でも配当を増やし続けてきた。
これはUPSの配当が危険にさらされていると言っているわけではない。7.1%の利回りは、現在1万ドルを年間710ドルに変える(Chevronは350ドル)。各社の2025年度のペース(UPS 0.6%、Chevron 4.9%)で増加したとしても、10年目にはUPSの方が依然として多くの配当を支払うことになるだろう。約750ドルに対し、Chevronは約539ドルだ。Chevronが追いつくには約17年、2043年頃かかる計算になる。
問題は、フリーキャッシュフローの99%を消費し、2025年度にはそれをすべて上回ってしまった配当では、退職者にとって悪い年に対する余裕が全くないということだ。Chevronの配当には十分な余裕がある。
もちろん、UPSはネットワークの大規模な見直しを終えたばかりだ。2026年上半期のようにフリーキャッシュフローが上昇を続ければ、7.1%という利回りははるかに信頼性の高いものに見えてくるだろう。
では、Chevron株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Chevronの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!


