


主なポイント
- 2026年10月7日現在、アルトリア・グループの利回りは6.5%、ファイザーの利回りは6.3%。
- アルトリアの配当は、2026年6月30日までの12か月間のフリーキャッシュフローの78%を占めた。ファイザーは2026年6月28日までの12か月間で89%を占めた。
- アルトリアの1株当たり配当金は、2020会計年度から2025会計年度まで年間4.1%増加し、ファイザーは年間2.5%増加した。
- ファイザーのCEOは、2028年まで収益を圧迫する特許失効の後、配当金の増加が再開されると述べている。
ファイザー (PFE) のアルバート・ブーラCEOは、8月4日の決算説明会で、同社の利回り6.3%の配当金は維持されるという疑問を「一度だけ明確に」解決したいと述べた。
インカム投資家はそのような約束を聞くのが好きだが、特に彼らのスクリーンに表示される他の高い利回りと比較して、それを確認する必要がある。アルトリア・グループ (MO) は6.5%の利回りを支払っており、7月30日に2026年の業績見通しを絞り込んだ。
では、今日1万ドルをどちらかに投資した場合、今後10年間でどちらがより多くの支払いをしてくれるだろうか?
| 指標 | アルトリア・グループ (MO) | ファイザー (PFE) |
|---|---|---|
| 配当利回り | 6.5% | 6.3% |
| 年間配当金 | $4.44 | $1.72 |
| 配当成長率(2020-2025会計年度) | 年間4.1% | 年間2.5% |
| キャッシュ配当性向(TTM) | 78% | 89% |
| ネット負債/EBITDA(LTM) | 1.41x | 1.97x |
| 利払い能力(LTM) | 13.27x | 6.98x |
| フォワードP/E(NTM) | 11.9x | 9.9x |
アルトリアのキャッシュは配当を上回り続ける
アルトリアのコア事業は縮小している。国内の紙巻きたばことMSTの販売量は減少している。経営陣は、その原因を業界全体の減少、成人ニコチン消費者の裁量所得への圧迫、電子たばこへの移行にあるとしている。
成長しているのはニコチンポーチだ。on! PLUSは12万店に拡大した。経営陣によると、業界の紙巻きたばこの減少は4四半期連続で緩和しており、サル・マンクーソCEOは違法な電子たばこへの取り締まり強化を指摘している:「国境での供給関連の混乱を含む、取り締まり活動の強化が違法製品への需要を鈍化させる一助となっていると考えています。」
2026年第2四半期の純売上高は61億1000万ドルで、前年同期比0.1%増加した。調整後EPSは2.8%増の1.48ドルとなった。経営陣は、2026年の調整後EPSを5.61ドルから5.72ドルと見込んでおり、2025会計年度の5.42ドルから3.5%から5.5%の増加となる。
これは配当金を支払うのに十分だ。2026年6月30日までの12か月間、アルトリアの配当金はフリーキャッシュフローの78%を占め、管理可能な水準であり、2021会計年度から2025会計年度までの74.6%から82.0%の範囲内にある。フリーキャッシュフローは、2018会計年度以降、毎年支払われた配当金を上回っている。
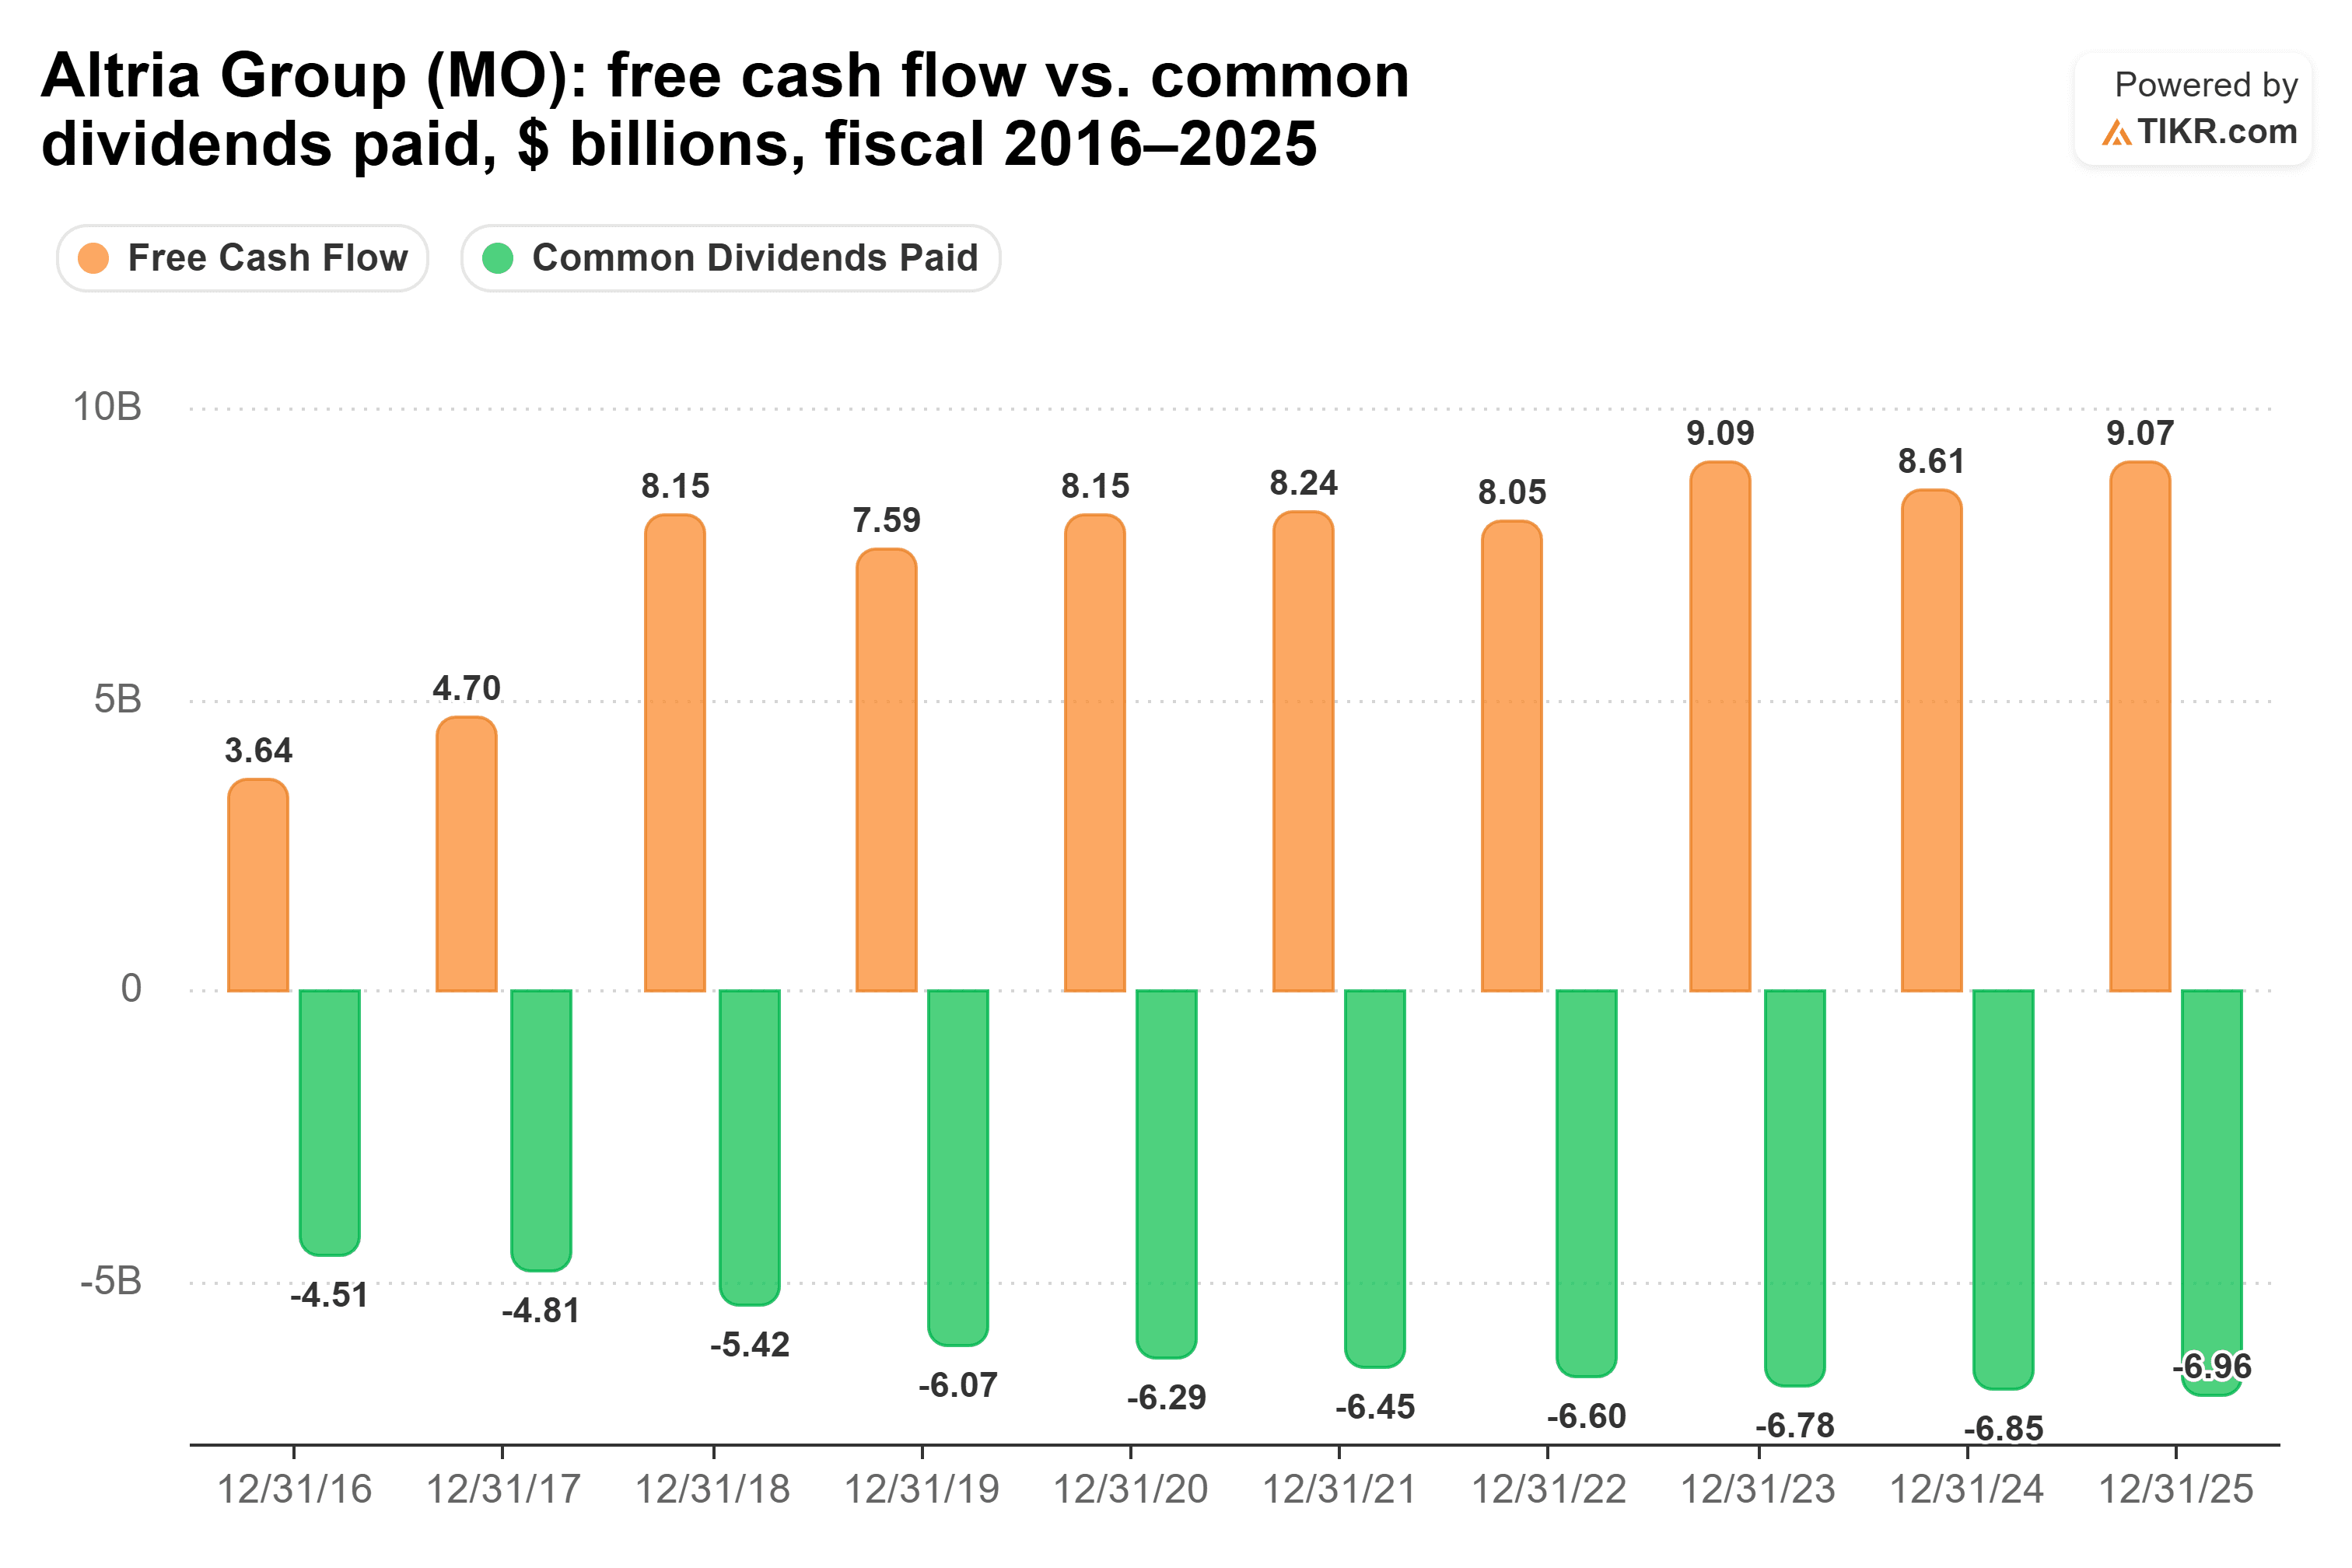
リスクは、顧客の裁量所得への圧迫が続く中、紙巻きたばこの減少が再び加速することだ。
ファイザーの配当には余裕が少ない
アルトリアのフリーキャッシュフローは長年にわたり配当金を上回ってきた。一方、ファイザーのフリーキャッシュフローは、2021会計年度の299億ドルから2023会計年度の47億9000万ドルへと大きく変動した。一方、支払われた配当金は、2019会計年度の80億4000万ドルから2025会計年度の97億7000万ドルへと増加した。配当金は2023会計年度と2025会計年度にフリーキャッシュフローを上回り、キャッシュ配当性向はそれぞれ192.9%と107.7%となった。
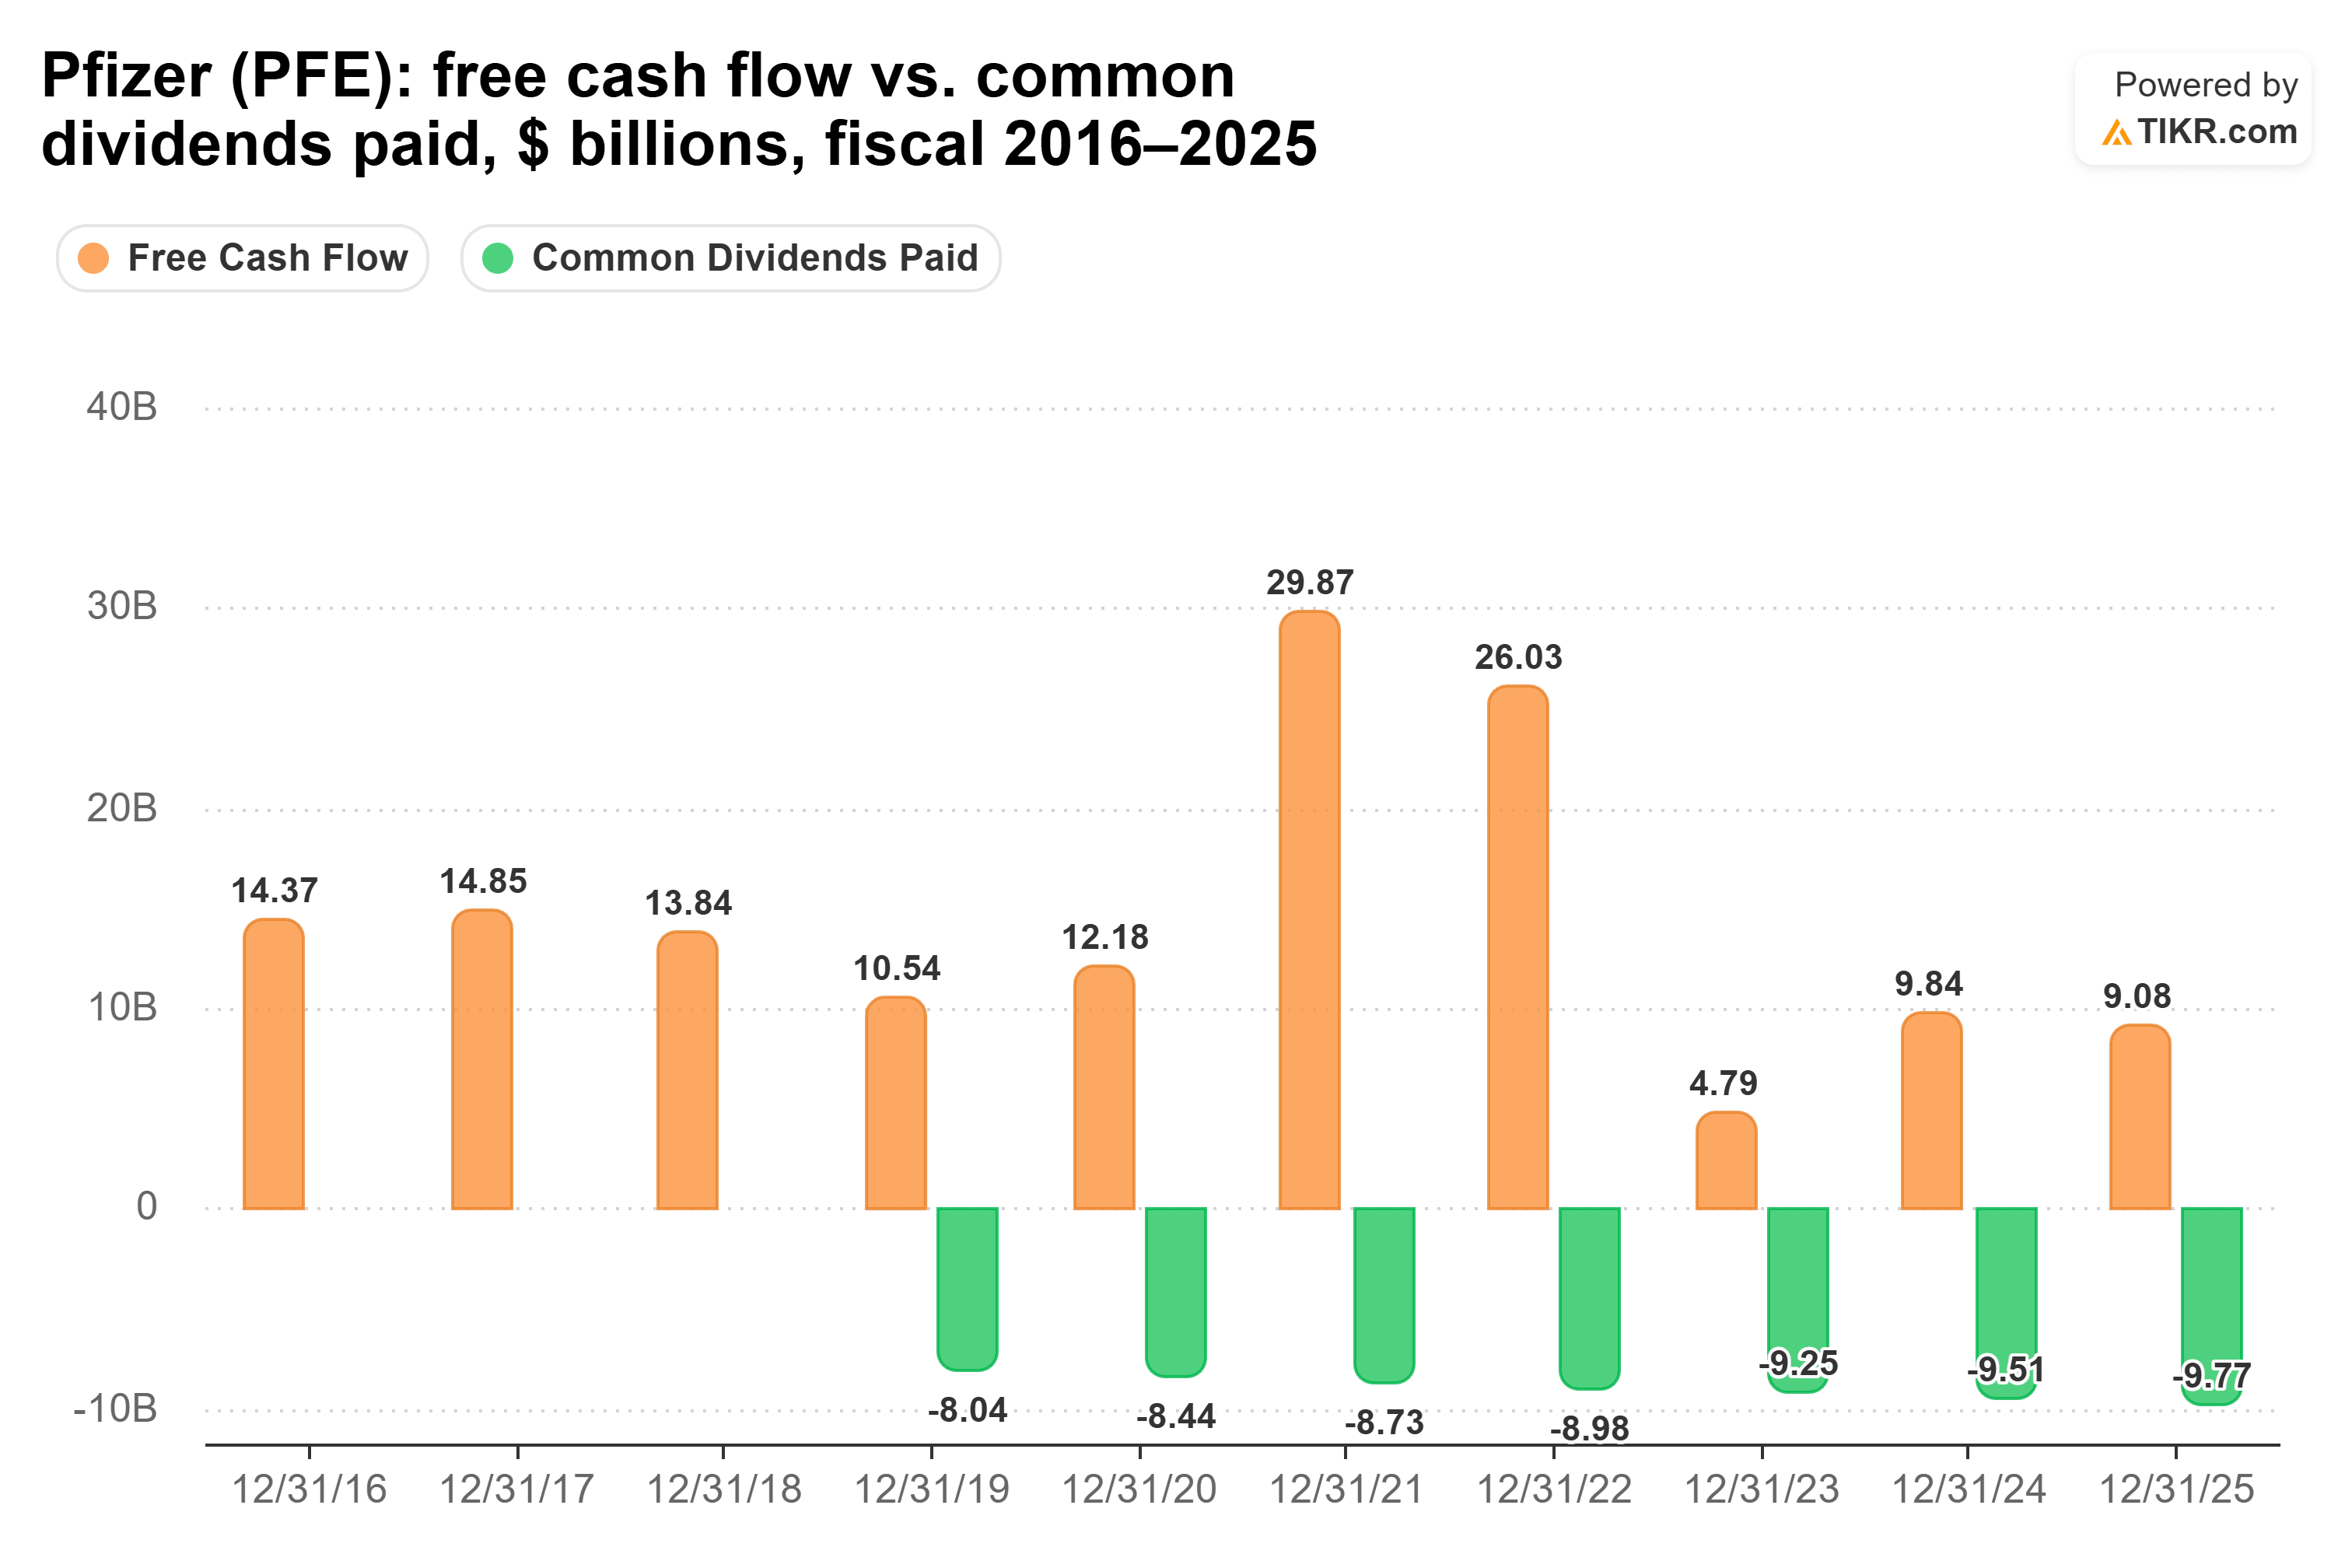
2026年6月28日までの12か月間は、厳しいながらも89%と改善した。
事業は過渡期にある。ファイザーは現在、2026年のCOVID-19関連製品の売上高を約50億ドルから約40億ドルに下方修正している。特許失効も2028年まで収益を圧迫する。一方で、発売済みおよび買収した製品は第2四半期に実質18%成長し、ファイザーは2026年の売上高見通しを605億ドルから625億ドルに引き上げた。第2四半期の調整後EPSは0.77ドルで、前年同期の0.78ドルに対し減少した。
ブーラCEOは支払いが安全であると主張する:「私たちが想定する最も厳しいシナリオであっても、配当金を維持することができます。」また、配当金の増加は特許失効の後になってから再開されると述べた。ネット負債がEBITDAの1.97倍であることから、ファイザーは2026年に自社株買いを行わない計画だ。
リスクは、新製品が特許失効によるギャップを埋められず、89%という配当性向では、それが実現しなかった場合の余裕がほとんどないことだ。
では、どちらの配当が勝つのか?
今後10年間でより多くの支払いをするのはアルトリアだ。各銘柄の5年間の成長率で計算すると、アルトリアに1万ドル投資した場合、10年間で約7,847ドルの配当を受け取ることになり、ファイザーの約7,059ドルに対し、約787ドル多くなる。10年目には、アルトリアの配当金は約935ドルとなり、元の1万ドル投資に対する利回りは9.3%になる。ファイザーの場合は約787ドルとなる。この成長率では、ファイザーが追いつくことはない。
アルトリアの成長率はより持続可能にも見える。78%の配当性向と、2026年に調整後EPSが3.5%から5.5%成長するという業績見通しは、4.1%ペースに近い配当増加の余地を残している。ファイザーのCEOは、成長が再開されるのは特許失効の後になると述べており、今後数年間は2.5%の成長率でも寛大な見積もりに見える。
これはファイザーの配当が危険にさらされていると言っているわけではない。経営陣は支払いが安全であることを可能な限り明確に述べており、8月には売上高見通しが上方修正され、新製品の立ち上げは急速に成長している。また、ファイザーは2028年末から2033年までの中高1桁の売上高成長を見込んでおり、フォワードP/Eはアルトリアの11.9倍に対し9.9倍と、株価はより割安だ。ただ、アルトリアは今日より大きな小切手を、より多くのキャッシュを背景に支払っており、その配当金はより速く成長してきた。
もちろん、その答えはアルトリアの紙巻きたばこの減少が緩やかなままであることに依存している。もし再び加速すれば、毎年4.1%の増配を資金調達するのは難しくなる。
では、アルトリア・グループの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アルトリア・グループがどの程度の価値になる可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!


