主なポイント
- ユナイテッドヘルスは2026年第2四半期に年間配当を1株あたり9.28ドルに引き上げた一方、CVSは依然として2.66ドルを支払っており、これは2025会計年度の配当と同額である。
- CVSは、2026年6月30日までの12か月間のフリーキャッシュフローの29%を配当として支払った。これはユナイテッドヘルスの34%と比較される。
- CVSのネット負債はEBITDAの3.2倍であり、ユナイテッドヘルスの1.6倍の2倍に相当する。また、CVSの2026年の見通しは自社株買いを想定していない。
- ユナイテッドヘルスの配当は2020会計年度から2025会計年度にかけて年間13%で成長したが、CVSは6%であった。
ユナイテッドヘルス・グループ (UNH) と CVSヘルス (CVS) は、保険事業の健全性が向上していることを示した。これは配当収入を得るためにこれらの銘柄を利用するすべての退職者にとって朗報だ。2026年第2四半期、CVSの医療給付率は前年同期の89.9%から87.4%に低下し、ユナイテッドヘルスの医療ケア比率は89.4%から86.7%に低下した。
しかし、配当投資家にとって、両社の道筋は異なっている。ユナイテッドヘルスの取締役会は第2四半期中に年間配当を1株あたり9.28ドルに引き上げたが、CVSは依然として2.66ドルを支払っており、これは2025会計年度の1株あたり配当と同額である。それでもなお、CVSの3.1%という利回りはユナイテッドヘルスの2.4%を上回っている。
では、どちらがより優れた配当株だろうか?
| 指標 | CVSヘルス (CVS) | ユナイテッドヘルス・グループ (UNH) |
|---|---|---|
| 配当利回り | 3.1% | 2.4% |
| 年間配当 | $2.66 | $9.28 |
| 配当成長率 (2020-2025会計年度) | 年間5.9% | 年間12.6% |
| キャッシュ配当性向 (2026年6月30日までのTTM) | 29% | 34% |
| ネット負債 / EBITDA (LTM) | 3.17倍 | 1.58倍 |
| 利子カバレッジ比率 (EBIT / 支払利息、LTM) | 3.92倍 | 6.19倍 |
| フォワードP/E (NTM) | 10.7倍 | 17.8倍 |
出典: TIKR、2026年10月6日;年間配当はStockAnalysisより。
CVSはまずAetnaの立て直しに注力
CVSの業績回復は急速に表れている。第2四半期の売上高は前年同期比7.3%増の1,061億ドルとなり、調整後営業利益はAetnaのマージン回復により35.4%増の51.6億ドルに跳ね上がった。経営陣は2026年の営業キャッシュフローの業績見通しを、少なくとも95億ドルから少なくとも115億ドルに引き上げた。
現在、配当は十分にカバーされている。2026年6月30日までの12か月間にCVSが生み出した117.6億ドルのフリーキャッシュフローのうち、34.2億ドル(29%)が配当に充てられている。より長期的な実績は不安定だ。フリーキャッシュフローは2021会計年度の158億ドルから2025会計年度の78.1億ドルに減少した一方、支払配当総額は26.3億ドルから34.0億ドルに増加し、配当性向は16.7%から43.5%に上昇した…

主なリスクは負債である。CVSのネット負債はEBITDAの3.17倍であり、EBITは支払利息を3.92倍カバーしている。ブライアン・ニューマン最高財務責任者(CFO)が5月の第1四半期決算説明会で述べたように:「しかしながら、私たちは引き続きバランスシートの強化、すなわちレバレッジの削減に注力しています。」
ユナイテッドヘルスのOptumが牽引役
ユナイテッドヘルスはCVSと同じマージン改善を実行しているが、背後にある負債ははるかに少ない。第2四半期の売上高は前年同期の1,116億ドルに対し1,120億ドルだったが、営業利益は前年同期の52億ドルから80億ドルに増加した。Optumは657億ドルの売上高をもたらし、マージンは前年同期比160ベーシスポイント上昇した。保険事業は縮小している。ユナイテッドヘルスケアの加入者数は4,850万人で、第1四半期から52.5万人減少した。
支払配当総額はグラフ上で毎年増加し、2016会計年度の22.6億ドルから2025会計年度の79.2億ドルとなった。フリーキャッシュフローは2023会計年度に257億ドルでピークに達した後、2025会計年度に161億ドルまで減少し、配当性向は26.3%からはるかに厳しい49.2%に引き締められた…

その後、フリーキャッシュフローは2026年6月30日までの12か月間で236.2億ドルに回復し、81.0億ドルの配当はその34%を占めた。一方、経営陣は2026年末までに負債対資本比率を6月30日時点の41.2%から約40%に引き下げることを目標としている。
では、どちらの配当が勝るか?
ユナイテッドヘルスの方が優れた配当株である。配当の伸び率はCVSの5.9%に対し、2020会計年度から2025会計年度にかけて年間12.6%と2倍以上速く、継続するためのバランスシートも有している。
ユナイテッドヘルスに1万ドル投資すると、現在年間240ドルの配当を受け取る。5年間の成長率で伸び続けると、10年目には約697ドルになる。つまり、投資額に対する利回りは約7%と見なせる。同じ1万ドルをCVSに投資すると、現在年間310ドルの配当を受け取り、CVS自身の5年間の成長率では10年目に約518ドルになる。ユナイテッドヘルスの配当収入は約4.2年後、2031年頃にCVSを追い越す。CVSの配当増額は、2022会計年度のEBITDAの2.4倍から2024会計年度の4.6倍に上昇し、2025会計年度には3.9倍となった負債の状況待ちとなる見込みだ…
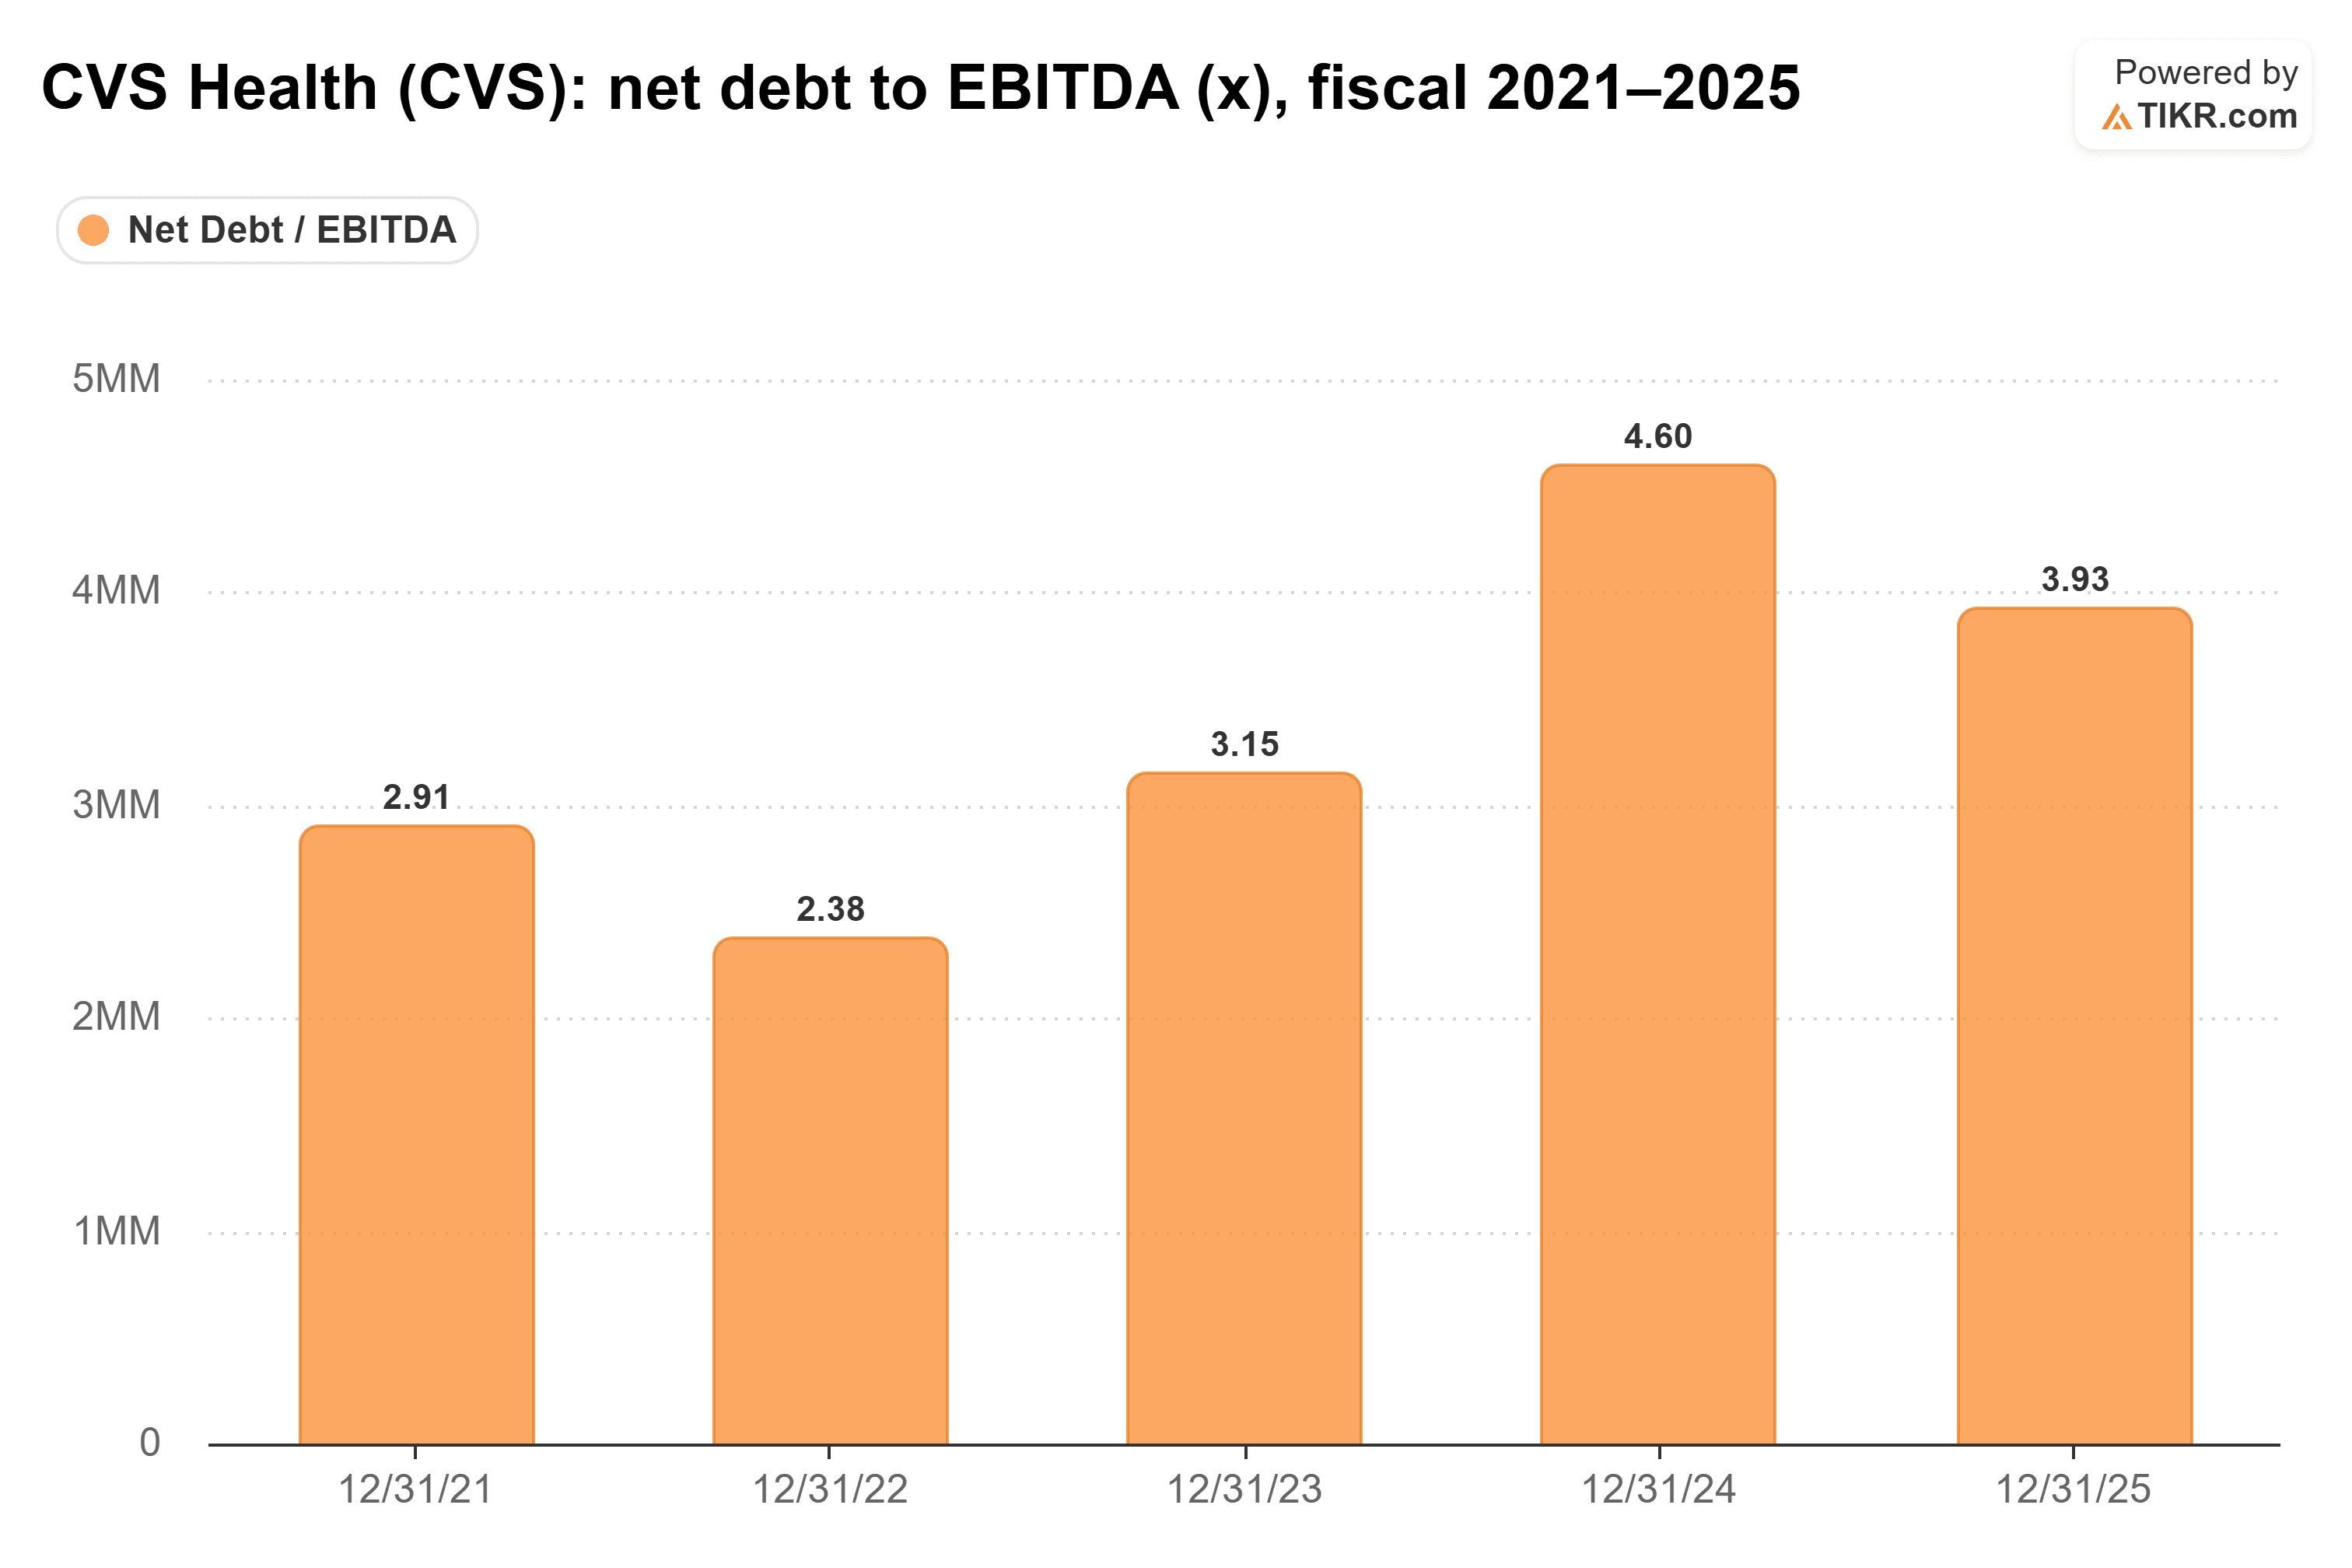
直近12か月間では3.17倍に低下したが、依然としてユナイテッドヘルスの1.58倍の2倍である。
これはCVSの配当が危険にさらされていると言うわけではない。CVSはより高い利回りを提供し、29%という配当性向は両社の中で低く、事業は明らかに回復しており、ユナイテッドヘルスの17.8倍に対しフォワードP/Eが10.7倍と、はるかに割安な銘柄である。ユナイテッドヘルスの配当は単に、より高い成長性とより少ない負債を背景に持っているということだ。
もちろん、CVSはレバレッジが改善するにつれ、資本の配分方法を引き続き評価すると述べている。そのキャッシュが株主に還元されるならば、状況は急速に変化する可能性がある。
では、ユナイテッドヘルス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ユナイテッドヘルスがどの程度の価値を持つ可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!