主なポイント
- バンク・オブ・アメリカ株は、12億1000万ドルの規制罰金と失望的な第3四半期決算を受け、10月19日までの1か月間で12.7%下落した。
- 純利息収益は8%増の164億ドルに成長し、平均貸出残高は10四半期連続で増加した。
- BACは5年間の平均的な株価純有形資産倍率(P/TBV)近辺で取引されており、アナリストは2028年までの利益成長を予想している。
- 今回の売りは買い場を提供する可能性があるが、コンプライアンスコストと投資銀行業務の弱さがリスクとして残る。
バンク・オブ・アメリカ (BAC) 株は、S&P 500が0.6%上昇したのに対し、10月19日までの1か月間で12.7%下落した。
この売りは、大規模な規制罰金と失望的な投資銀行業務の結果に続いて発生し、同銀行の収益見通しに対する懸念を高めた。
バンク・オブ・アメリカ株が下落した理由
10月13日、米国の規制当局は、マネーロンダリング防止(AML)および制裁違反を理由に、バンク・オブ・アメリカに対し12億1000万ドル以上の罰金を発表した。
同銀行はその後、12億ドルの規制和解費用を計上し、第3四半期の1株当たり利益(EPS)を0.17ドル減少させた。
この費用を除いた調整後EPSは1.08ドルに達したが、TheFlyが報じたコンセンサス予想の1.10ドルをわずかに下回った。
投資銀行業務手数料は11%減少し、債券・為替・商品(FICC)取引収益は17%減少した。
しかし、純利息収益は8%増の164億ドルに増加し、継続的な貸出成長に支えられた。ブライアン・モイニハンCEOはまた、純利息収益の成長率が2027年には8%以上に達する可能性があると示唆した。
最近の下落後、BAC株は割安か?
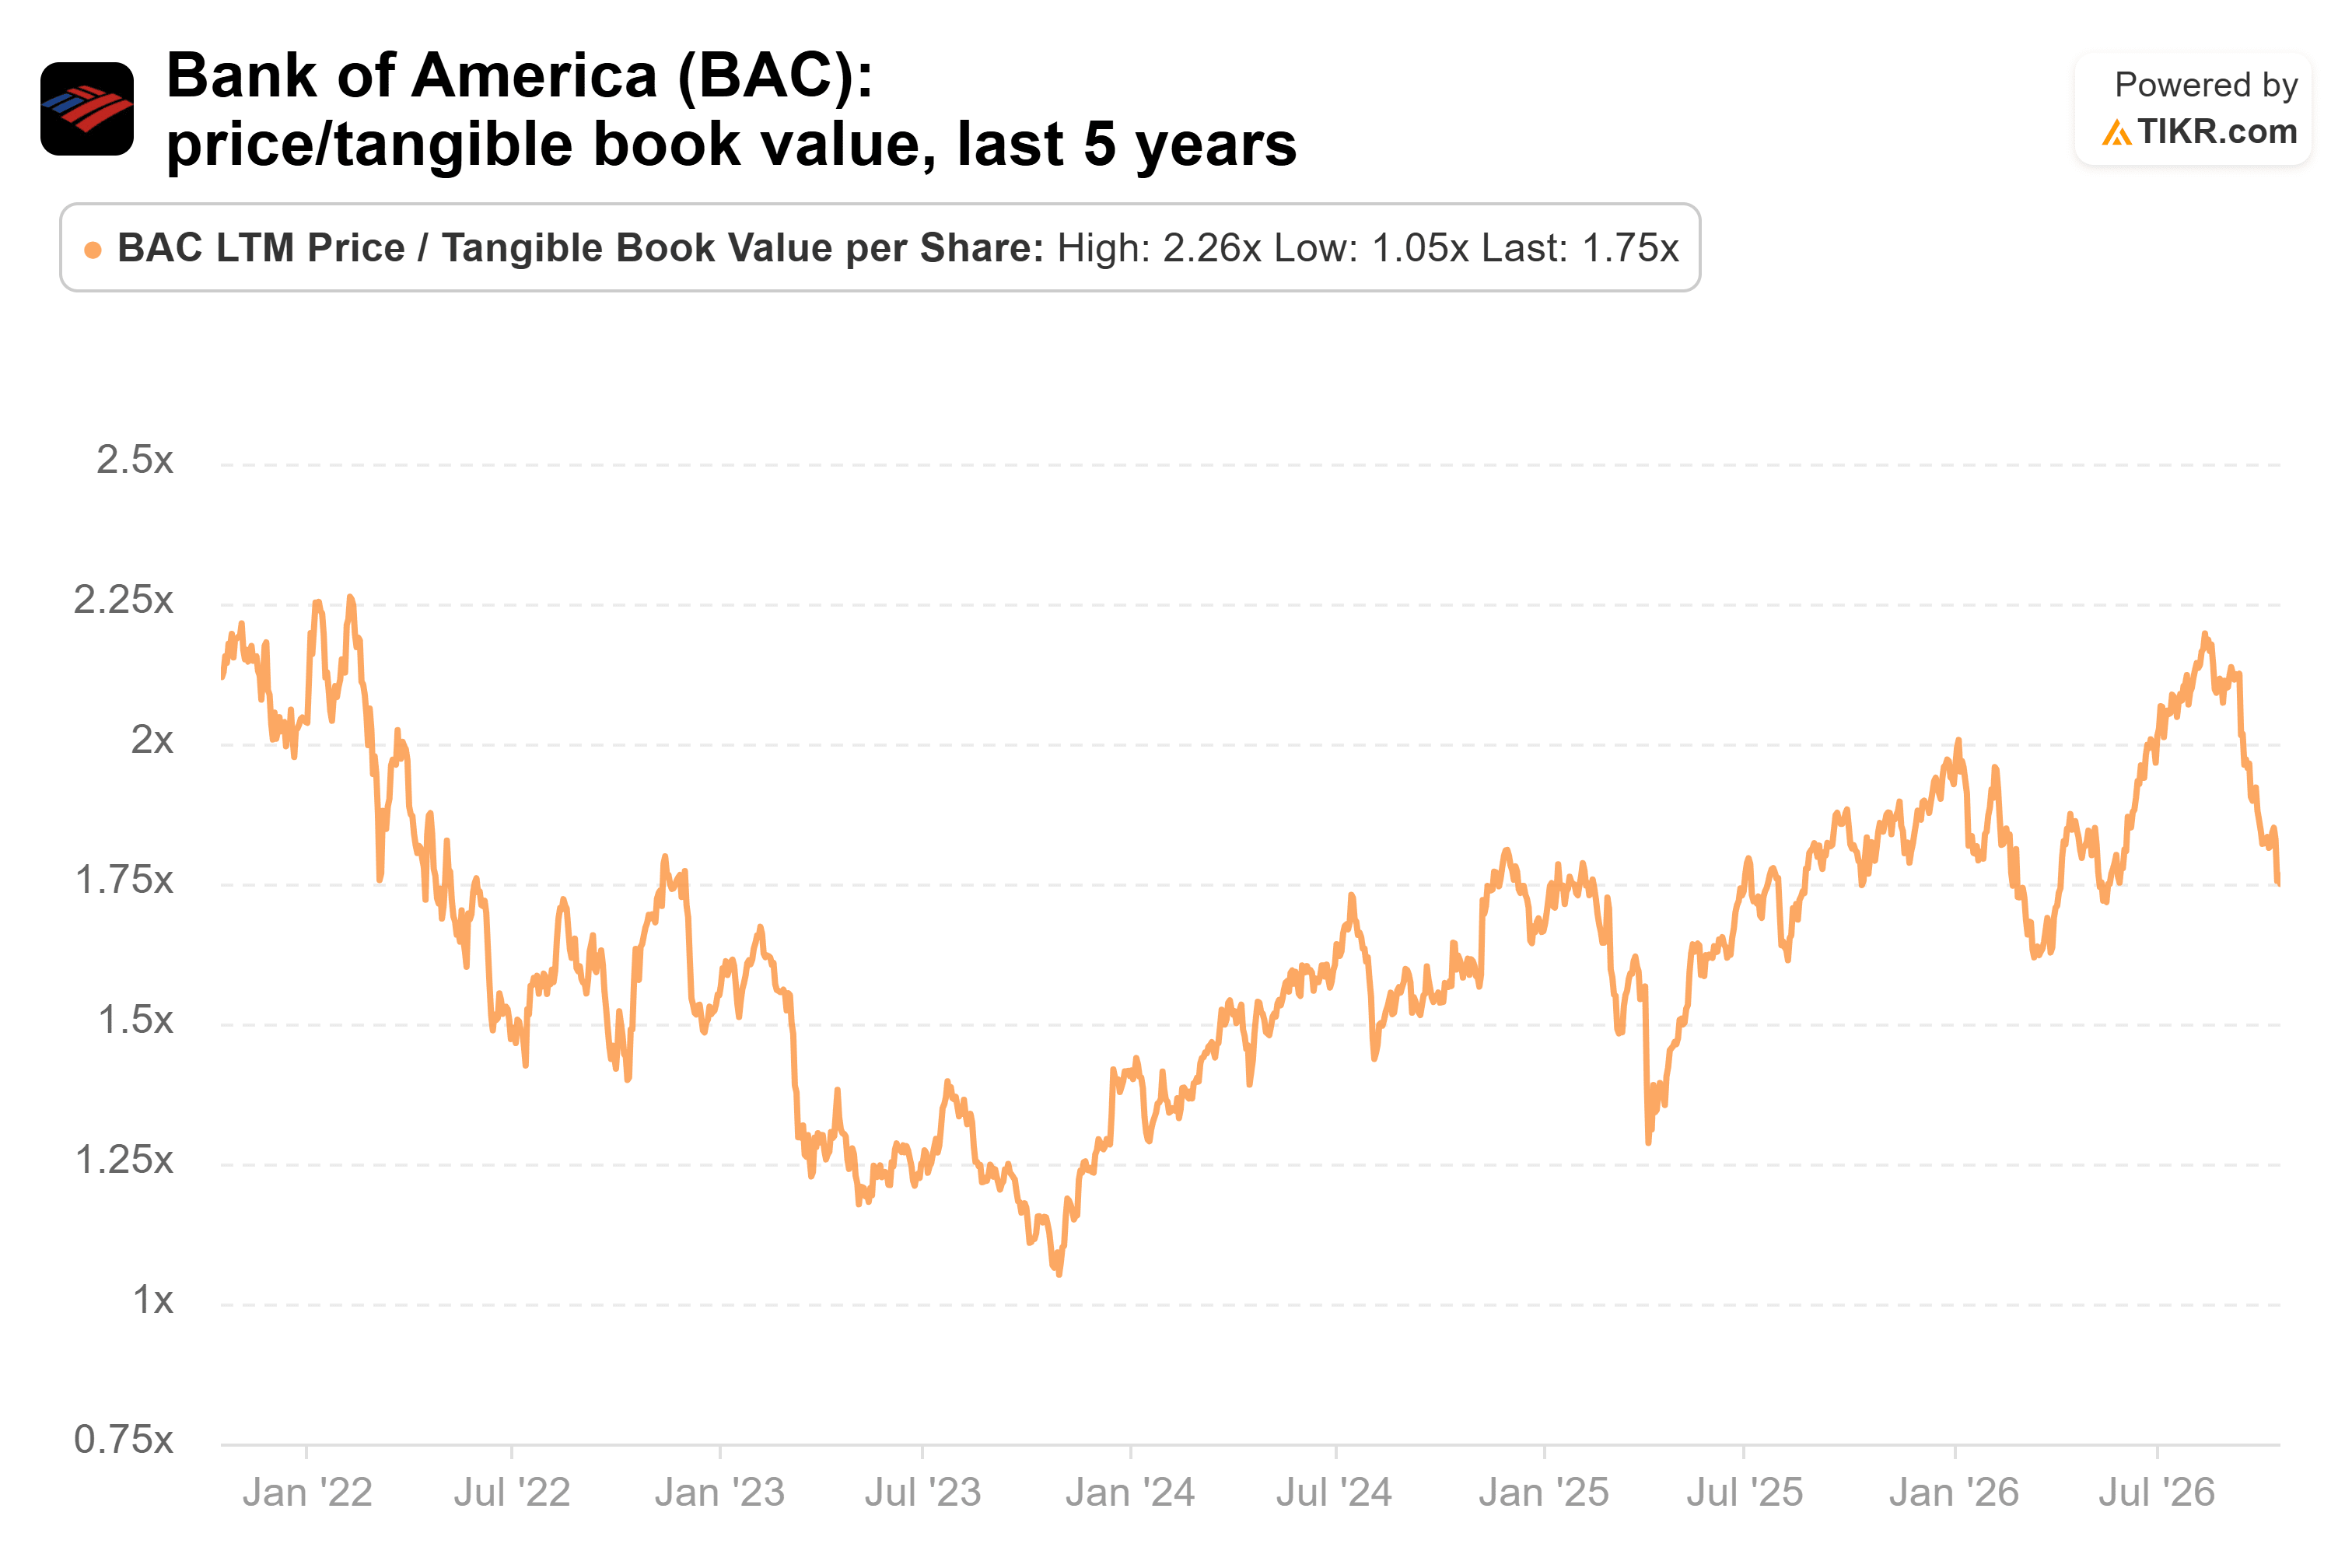
10月19日の終値50.39ドル時点で、BACは約1.7倍の株価純有形資産倍率(P/TBV)で取引されており、これは5年間の平均値近くで、2022年初頭のピークである2.3倍を下回っている。
10社のアナリストファームが決算後に株価目標を引き下げたが、格付けは維持した。一方、ベアードはBACを「アウトパフォーム(市場平均を上回る)」に格上げし、今回の売りが過剰になったと主張した。
10月16日時点で、ウォールストリートのコンセンサス目標株価は約63ドル近辺にあり、10月19日の終値から約26%の上昇余地を示唆している。

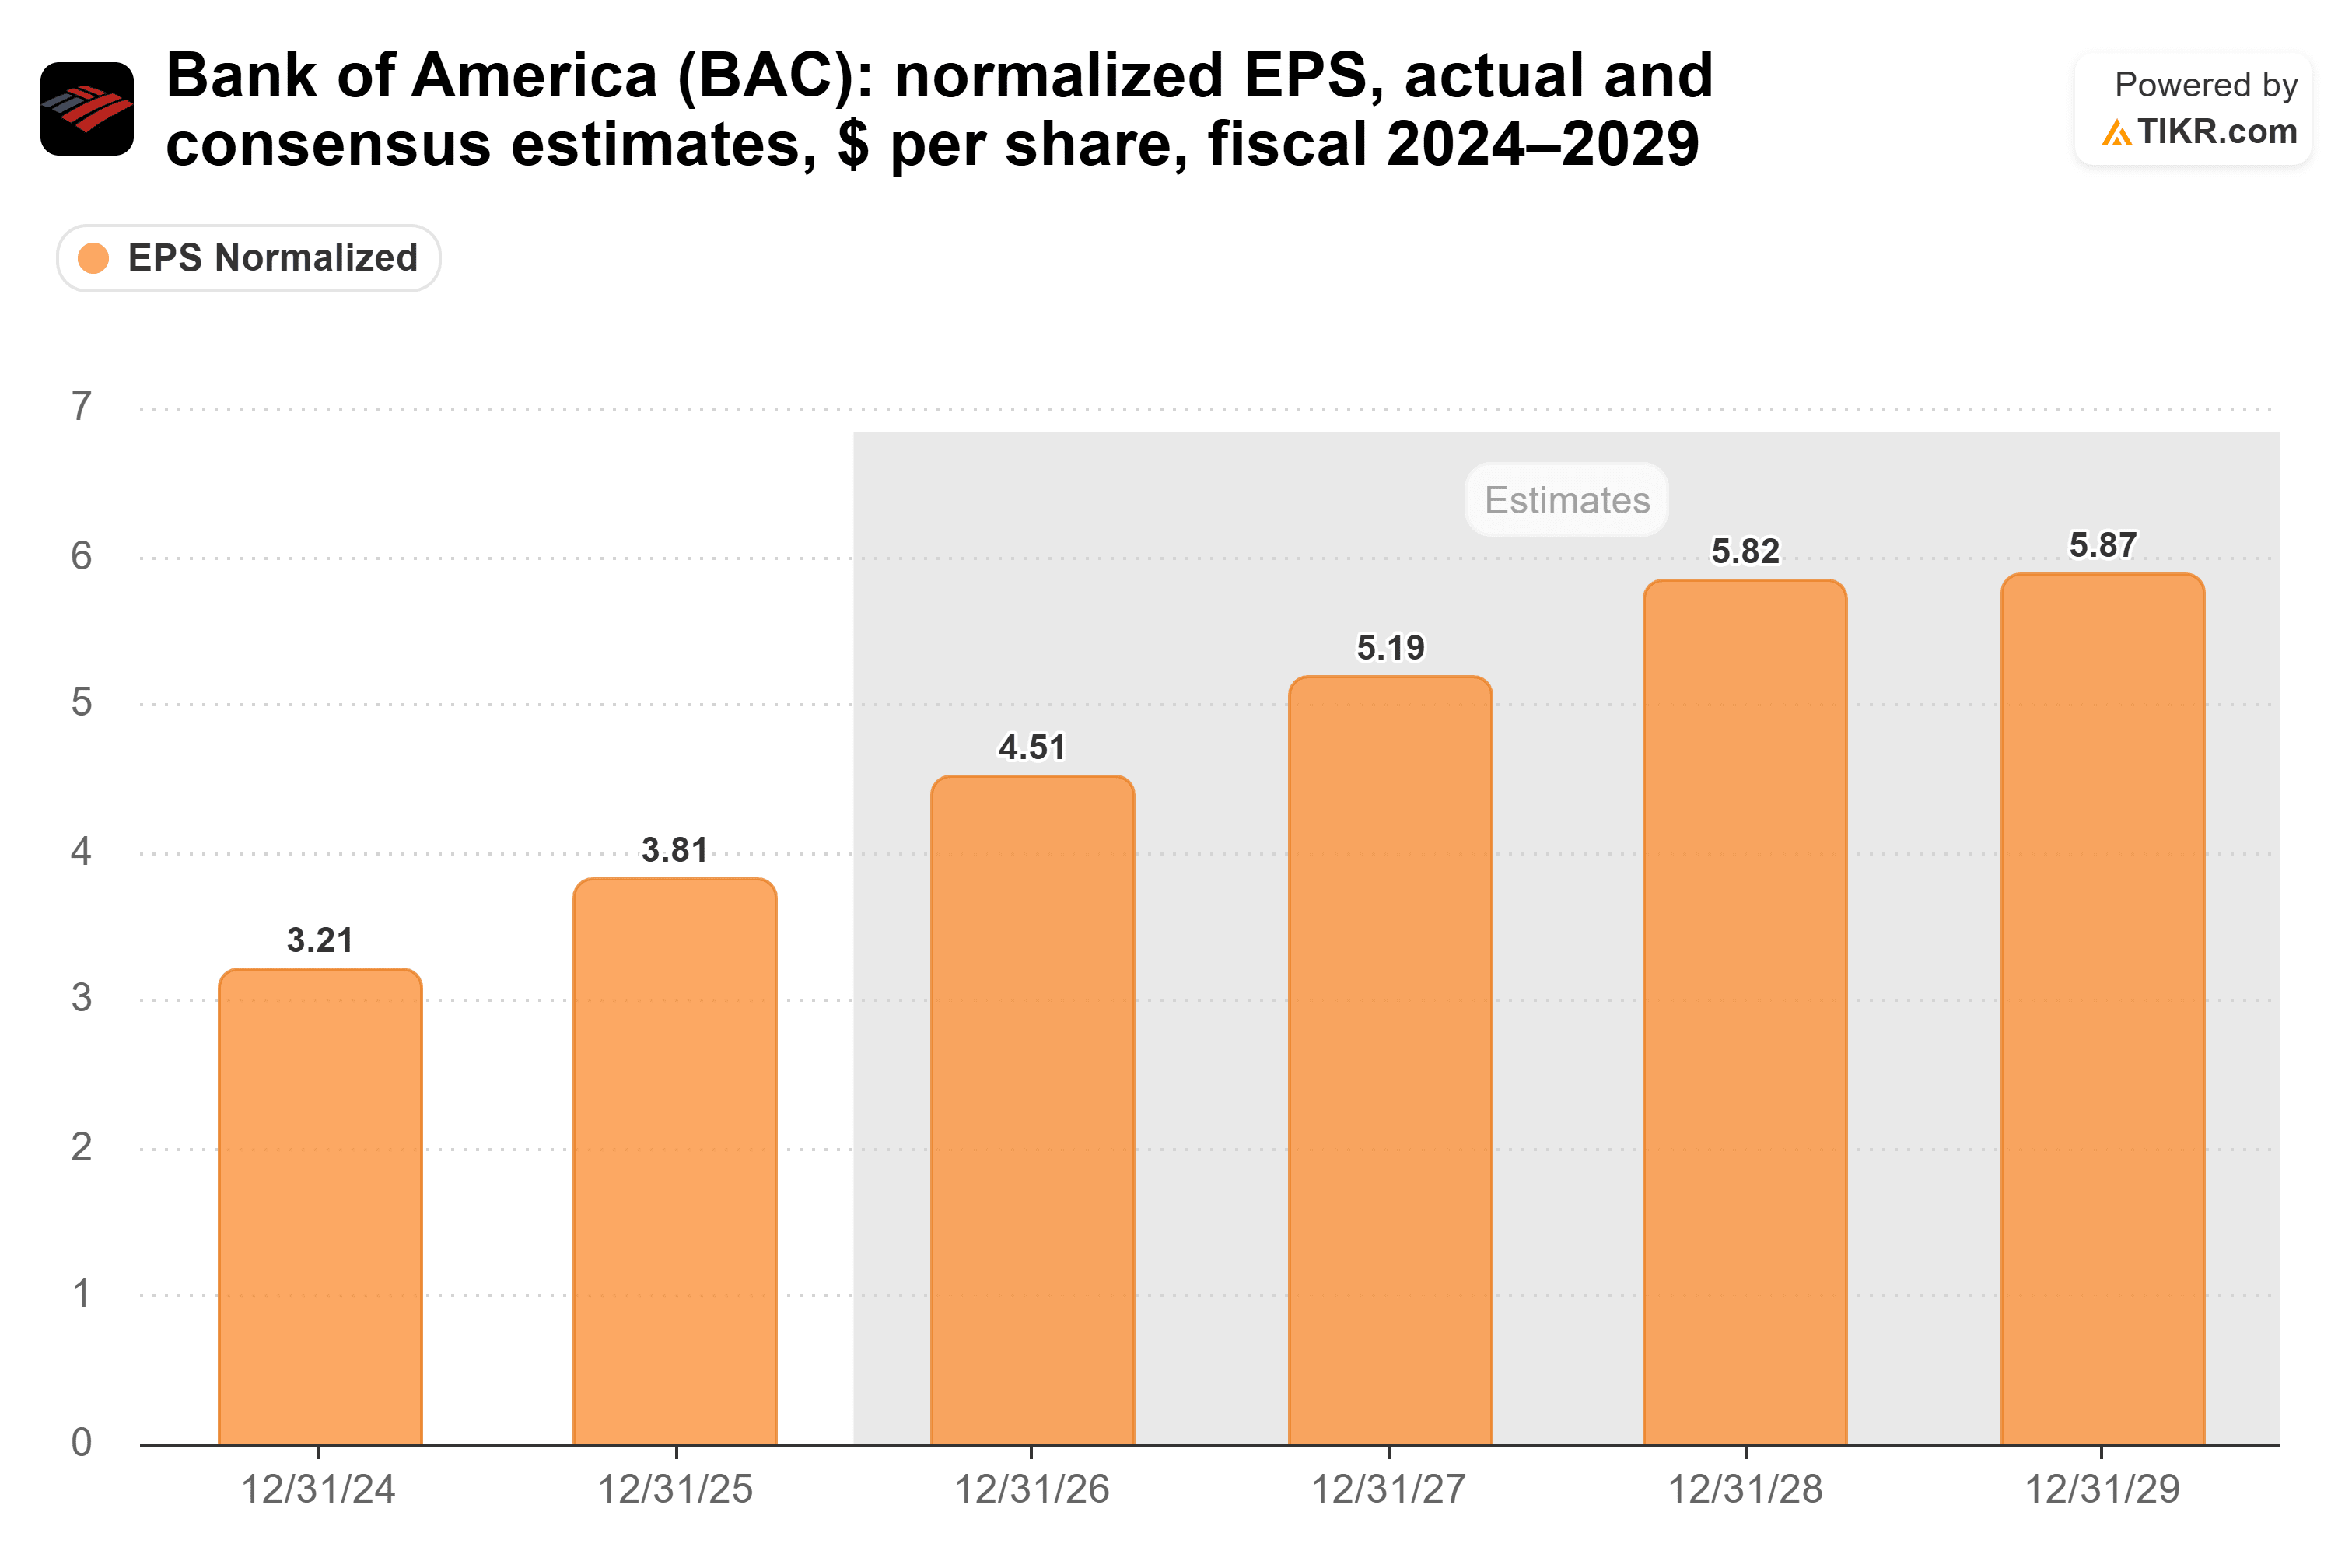
コンセンサス予想によると、2026年の正規化EPSは約4.51ドル、2027年は5.19ドル、2028年は5.82ドルと予測されており、2027年に約15%、2028年にさらに12%の成長を表している。
BAC株は売りか、それとも買い場か?
バンク・オブ・アメリカは、最近の下落後、投資家が売る必要がある銘柄というよりも、買い場のように見える。
同銀行は純利息収益と貸出ポートフォリオを成長させ続けている。しかし、コンプライアンス支出、弱いM&A活動、第3四半期のCET1比率10.9%が重要なリスクとして残っている。
アナリストが2028年までの利益成長を予想している中、今回の売りはBACのリスク・リターンのプロファイルを改善した。それでも、その評価が歴史的平均値近辺にあることは、株を大幅な割引で買うことよりも、継続的な利益成長に投資機会が依存していることを意味する。
では、バンク・オブ・アメリカ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、バンク・オブ・アメリカの価値がわかります。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!