アドバンスト・マイクロ・デバイセズ(AMD)のリサ・スーCEOは10月6日(月)、台北で、AI関連の受注が供給能力を上回り続けているため、同社は「2027年に供給を大幅に増加させる」計画であると述べました。スーCEOは、CPUとGPUの生産拡大を計画するためフォックスコンとTSMCと会談し、次に韓国に向かいサムスンとSKハイニックスからメモリを確保する予定です。
この発言は、AMD株が今年200%以上上昇し、同社の時価総額が1兆ドルを超えている状況の中で発表されました。
供給がAMDの現在のボトルネック
「今後数年にわたって非常に高い需要が見込まれている」とスーCEOはロイターに語り、AMDはより先進的なウェハー製造能力を必要としていると付け加えました。AMDは現在、従来の1~2年先から、3~5年先までの製造能力を計画しています。
これは株主にとっての問いを変えます。AMDは作ったものを売ることができます。制約となるのは、台湾積体電路製造(TSM)がどれだけ製造できるか、そしてAMDが高帯域幅メモリ(HBM、AIチップにデータを供給する積層メモリ)をどれだけ確保できるかです。
2027年の数値が既に前提としていること
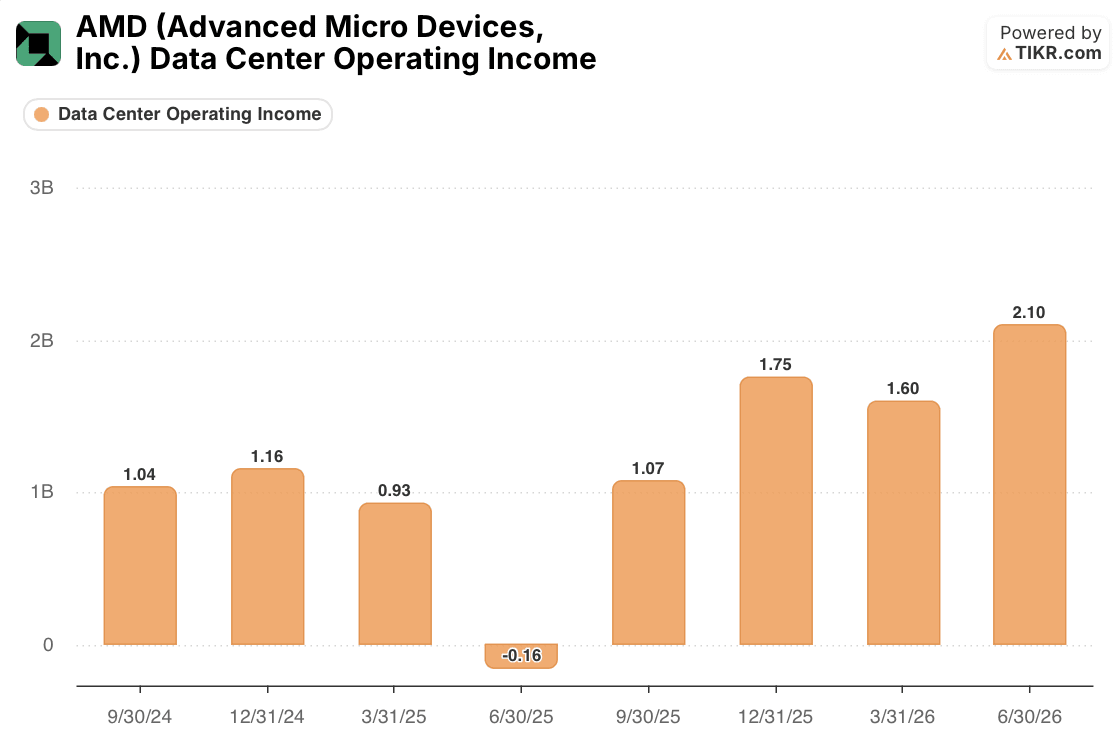
AMDのデータセンター事業セグメントは、6月期に記録的な21億ドルの営業利益を計上しました。これは3月期から31%増加し、2年前の10.4億ドルの2倍であり、AMDは需要を満たすのに十分なチップがない中でこれを達成しました。
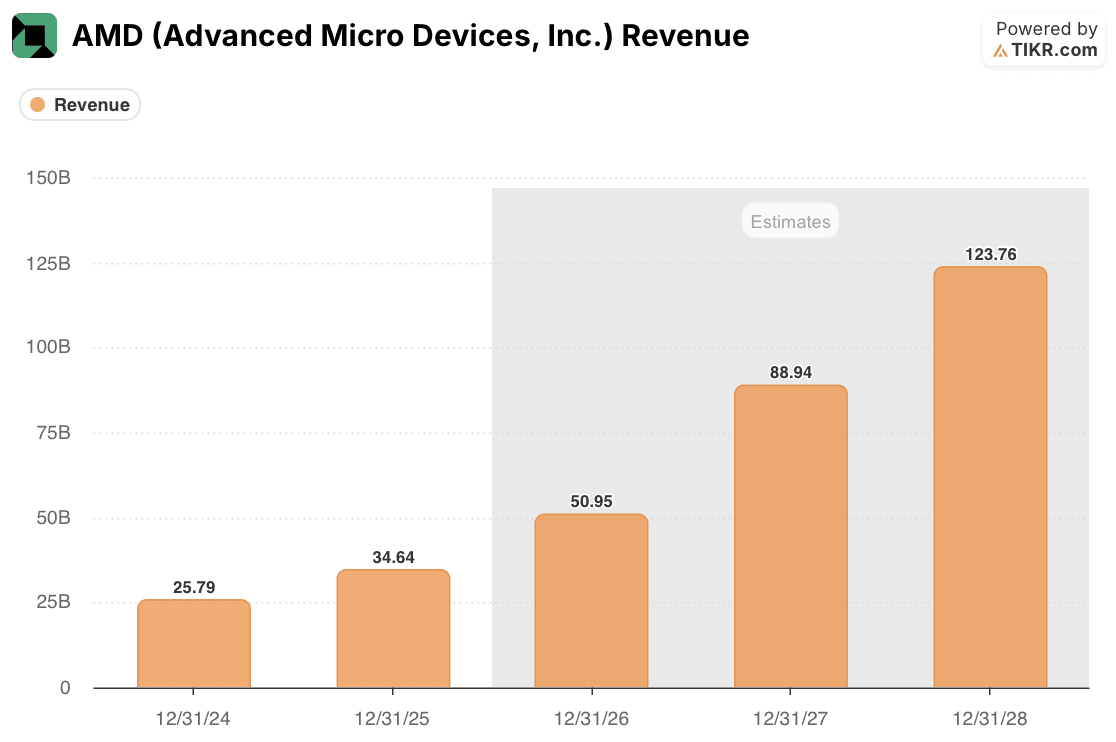
アナリストは2026年に510億ドル、2027年に890億ドルを見込んでいます。これは75%の急増、つまり1年で380億ドルの新規売上高を意味します。これはAMDの2025年全体の売上高346億4000万ドルを上回る額です。
890億ドルを達成するには、AMDは四半期平均で約220億ドルを売り上げる必要があり、これは6月期に計上した115億4000万ドルのほぼ2倍です。スーCEOの供給拡大策はこのギャップを埋めなければなりません。
AMD株は既に増産計画を織り込んでいる
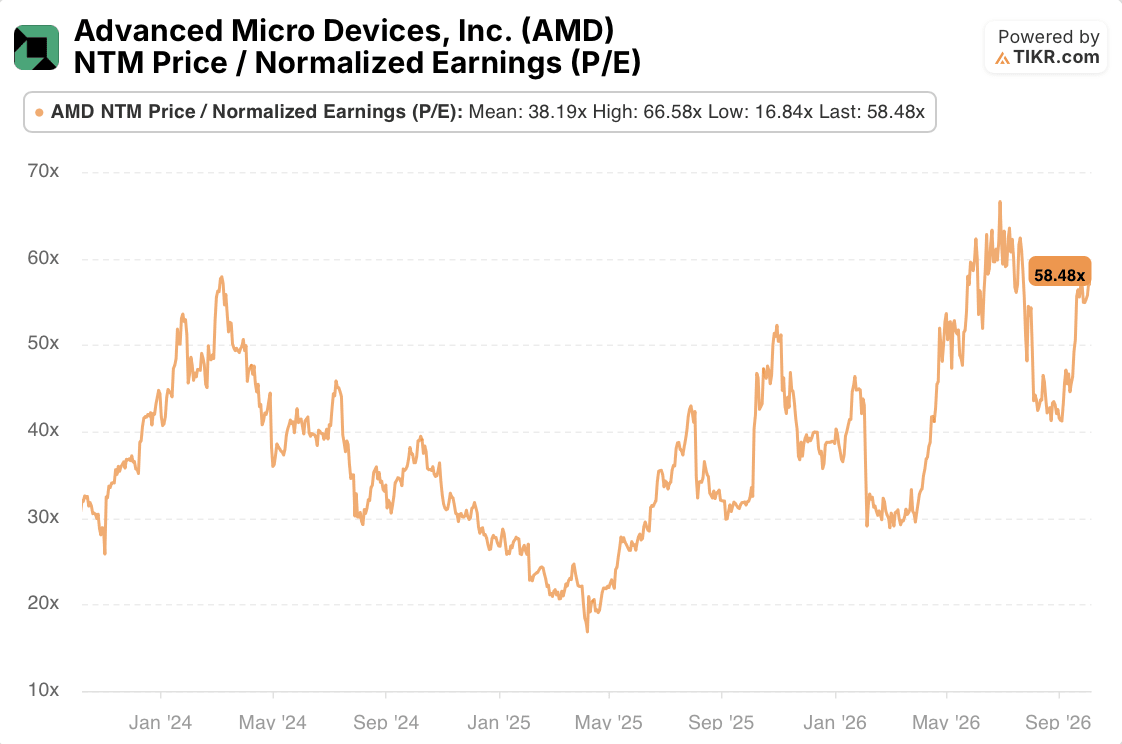
AMD株は、今後12ヶ月の予想利益に対して58倍のP/Eで取引されています。これは過去3年間の平均38倍、今年夏のピーク時の67倍と比較されます。
したがって、スーCEOの発言は、予測を追加するというよりも、それを裏付けるものと解釈します。市場は既に2027年の急増を織り込んでおり、その倍率も既にそれを反映しています。現在、株価を動かす要因は、AMDが台湾と韓国で実際にどれだけの供給を確保できるかです。
これはまた、AMDのサプライヤーに焦点を当てることになります。台湾積体電路製造(TSM)は、スーCEOが求めている先進的なウェハー製造能力を支配しており、マイクロン(MU)は同じ逼迫したHBM市場に供給しています。エヌビディア(NVDA)も同じ製造能力を争っています。
2027年の売上高予想や58倍のP/Eが妥当か確認したいですか?TIKRでAMDのデータセンター利益、市場予想、バリュエーション履歴を無料で確認しましょう。詳細はこちら。
では、アドバンスト・マイクロ・デバイセズ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMD株の潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!