主なポイント
- アマゾンの第3四半期売上高は12%増の2019億ドル、AWSは39%増の460億ドルとなったが、1株当たり利益(EPS)は1.89ドルで、1.96ドルの予想を下回った。
- 設備投資(キャピタル・エクスぺンディチャー、Capex)は773億ドルに達し(コンセンサスは587億ドル)、直近12ヶ月のフリーキャッシュフローはマイナス424億ドルに転落した。
- 第4四半期の売上高ガイダンスは2400億ドルから2470億ドルで、中間値はコンセンサスを下回る。また、アマゾンは2027年に設備投資を大幅に増やす計画だ。
- 2月4日に予定されている決算報告では、AWSの成長率が40%近辺を維持していることと、フリーキャッシュフローがプラスに戻る確かな道筋が示されることが求められる。
アマゾン(AMZN)は、史上最高の営業利益率を記録した。それでも株価は下落し、金曜日に240ドルで取引を終え、前日比1.4%安、52週高値の287ドルからは16%下がった。
原因はキャッシュフロー計算書にある。アマゾンは第3四半期に773億ドルを設備投資に費やし、直近12ヶ月のフリーキャッシュフローはマイナス424億ドルに落ち込んだ。
この支出の大部分はNvidia(NVDA)に向かう。同社は2027年と2028年に、さらに200万個のGPUをAWS全体に配備する計画だ。アマゾンは赤字の仲間もいる。Meta Platforms(META)は1週間前に、上場後初めてのマイナスのフリーキャッシュフロー四半期(マイナス21億2000万ドル)を報告したばかりだ。
つまり、AWSの成長だけでは議論は決着しない。投資家は、この支出がいつキャッシュに戻るのかを知りたがっている。
記録的な利益率とそれに付随する失望
売上高は12%増の2019億ドルで、2023億ドルというコンセンサスをわずかに下回った。1株当たり利益(EPS)は1.89ドルで、1.96ドルの予想を下回り、純利益は2%減少した。これは、前年同期にアマゾンのAnthropicへの持分に係る95億ドルの税引前利益が計上されていたためだ。
損益計算書の上方では、四半期の業績は極めて良好だった:
- 営業利益は61%増の281億ドルに急増し、記録的な13.9%の利益率を達成。
- AWSの売上高は39%増の460億ドルに成長し、約5年ぶりの高い成長ペースとなった。
- AWSの受注残高は4960億ドルに達した。
ガイダンスは弱含みだった。アマゾンは第4四半期の売上高を2400億ドルから2470億ドルと見込んでおり、中間値の2435億ドルは2445億ドルというコンセンサスを下回る。営業利益の予想範囲は285億ドルから335億ドルで、前年同期の250億ドルと比較しても依然として良好だ。
収益性は急速に向上している…
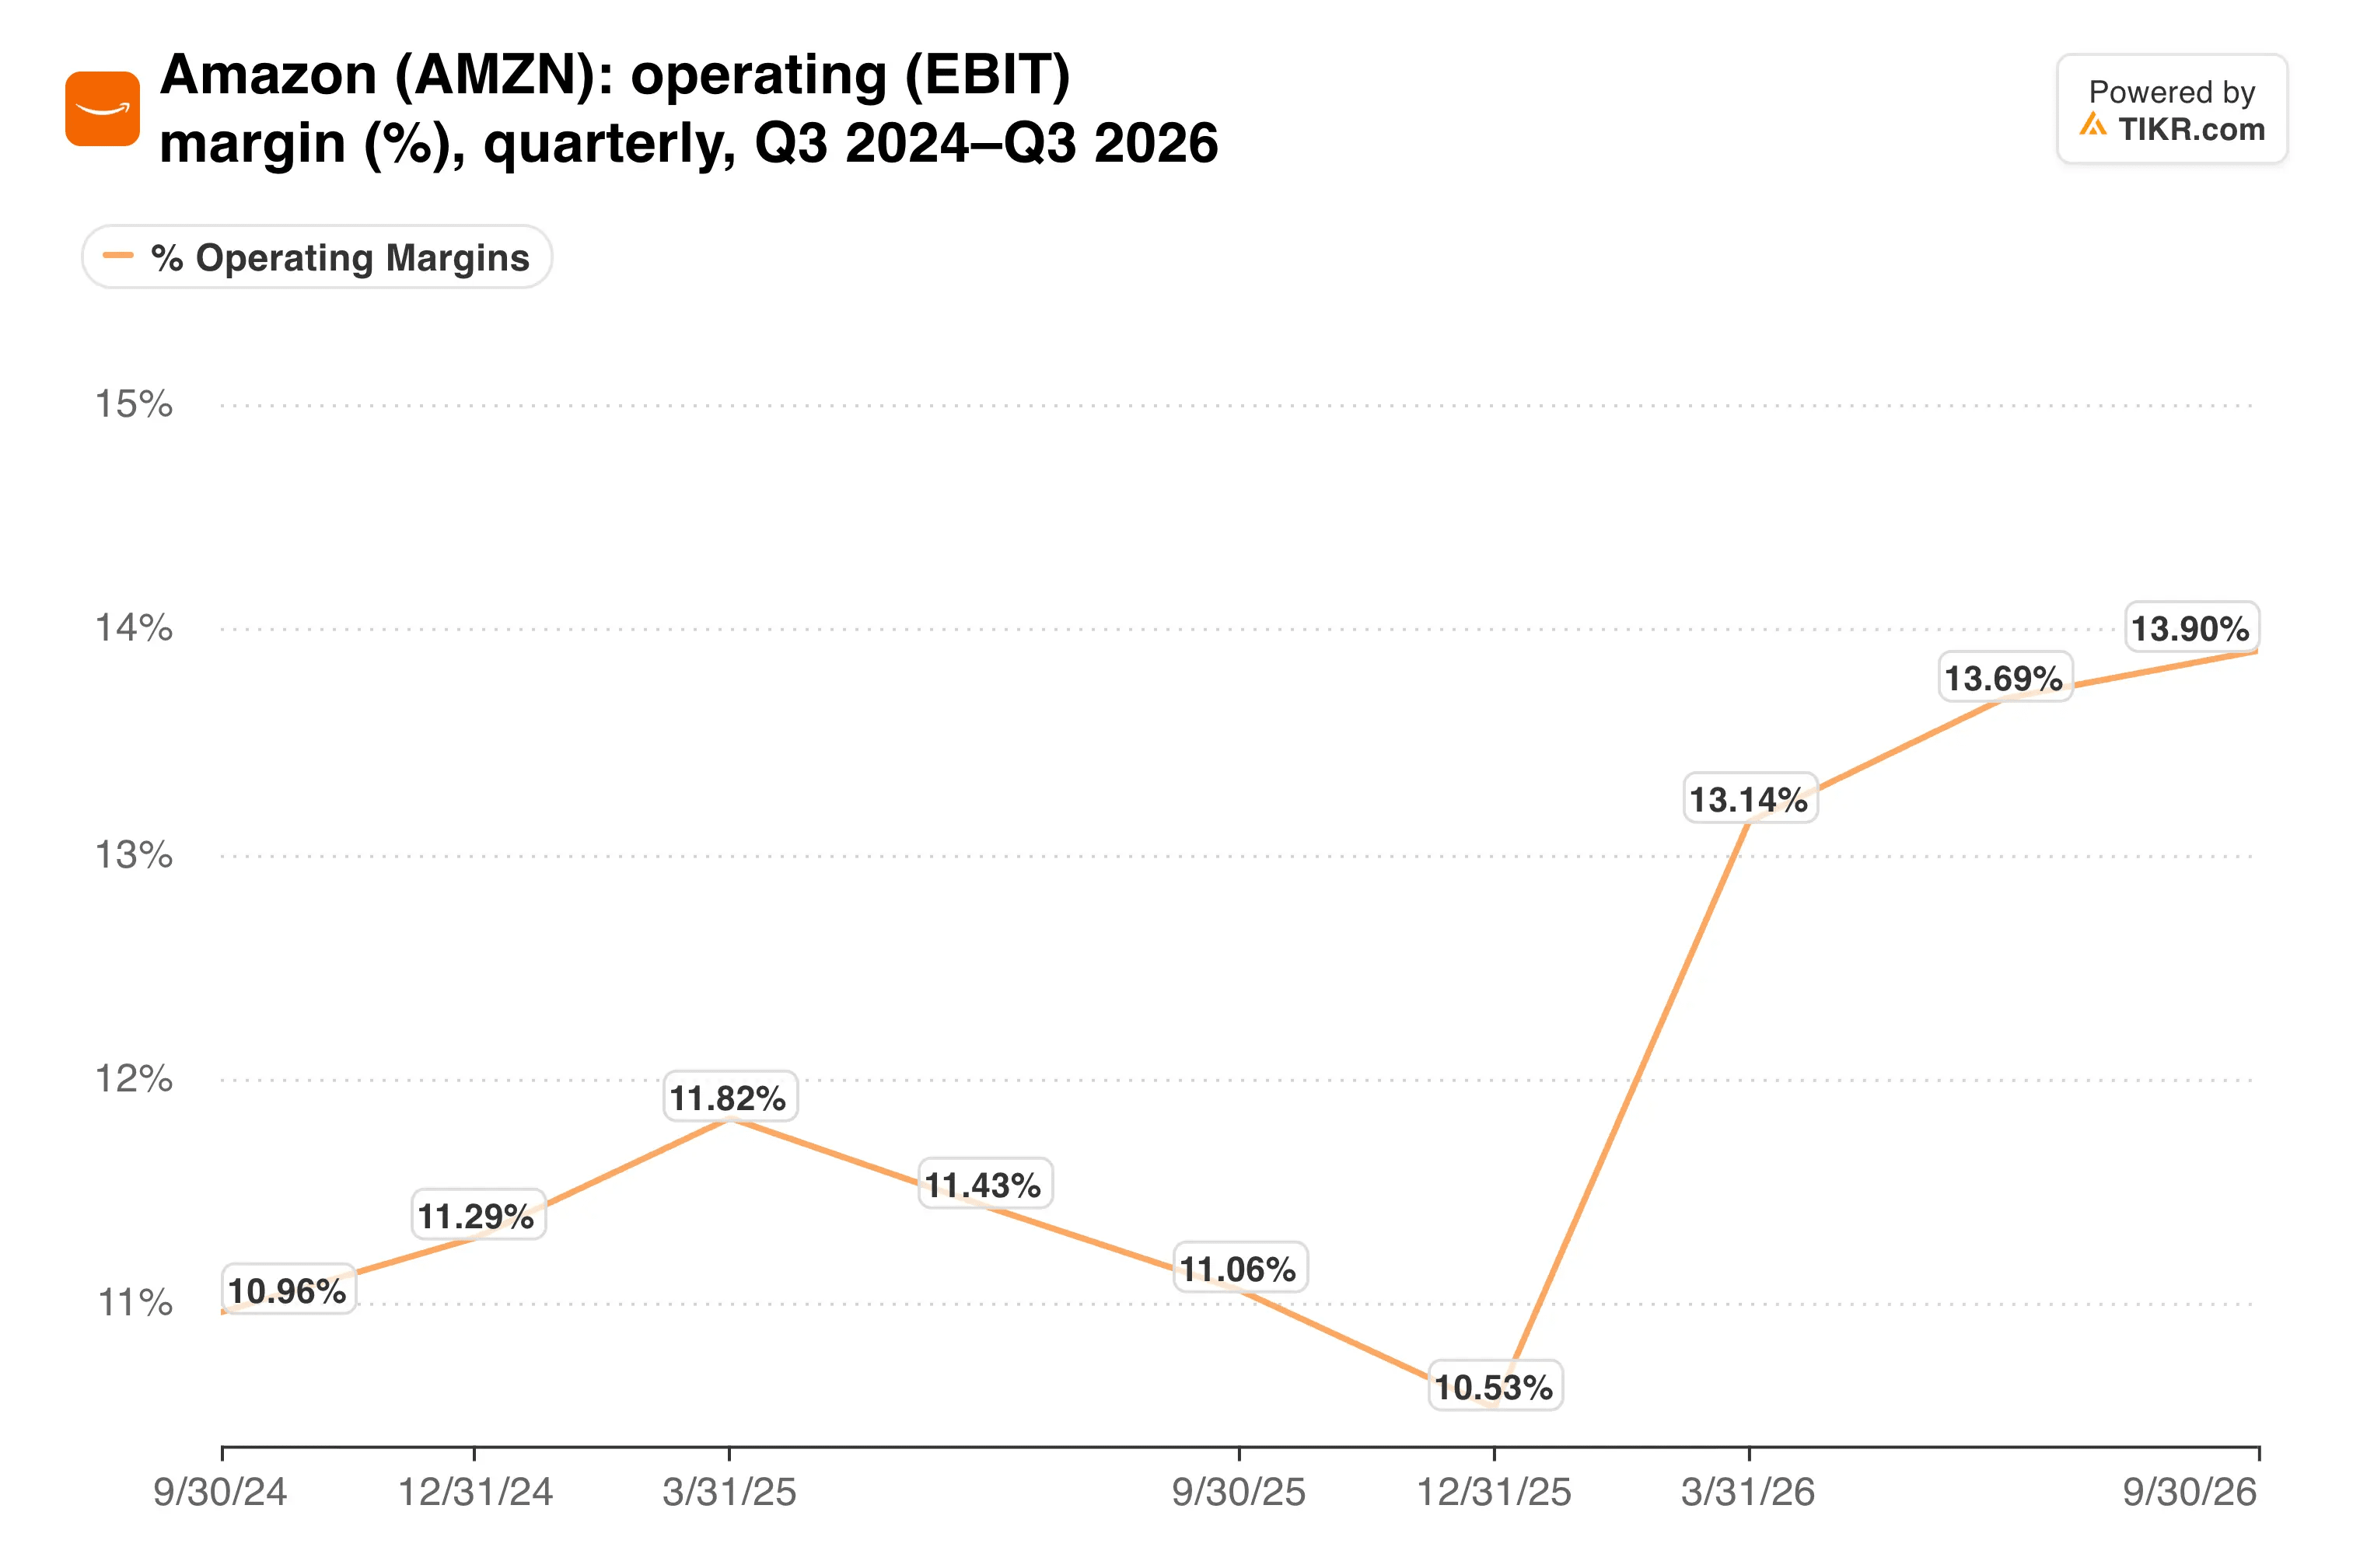
利益の予想割れは、営業利益以下の項目における厳しい比較に起因する。利益エンジンそのものは強まり続けている。
TIKRでは60人のアナリストがアマゾンを追跡しています。「買い」と評価しているのは何人でしょうか?
アマゾンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。アマゾンのアナリスト評価を見る
AWSが稼ぎ頭
AWSは現在、年率換算で1840億ドルのペースで稼働し、営業利益率は38.7%だ。Bedrockのトークン量は前年同期比で約17倍に成長し、フォーチュン500企業のAWSへの支出は約7倍に増加した。
決算説明会で、CEOのアンディ・ジャシー氏は、AWSが2027年と2028年の両年で40%以上の成長を見込んでいると述べた。また、5年から10年以内にAWSの年間売上高が1兆ドルに達する道筋も示した。
この見通しが、設備投資の根拠だ。アマゾンは2026年の設備投資予測を約2200億ドル(主にAWSとAIインフラ向け)に据え置き、来年はさらに大幅に支出を増やす見込みだ。
では、AWSはアマゾン内部でどれほど大きいのか?
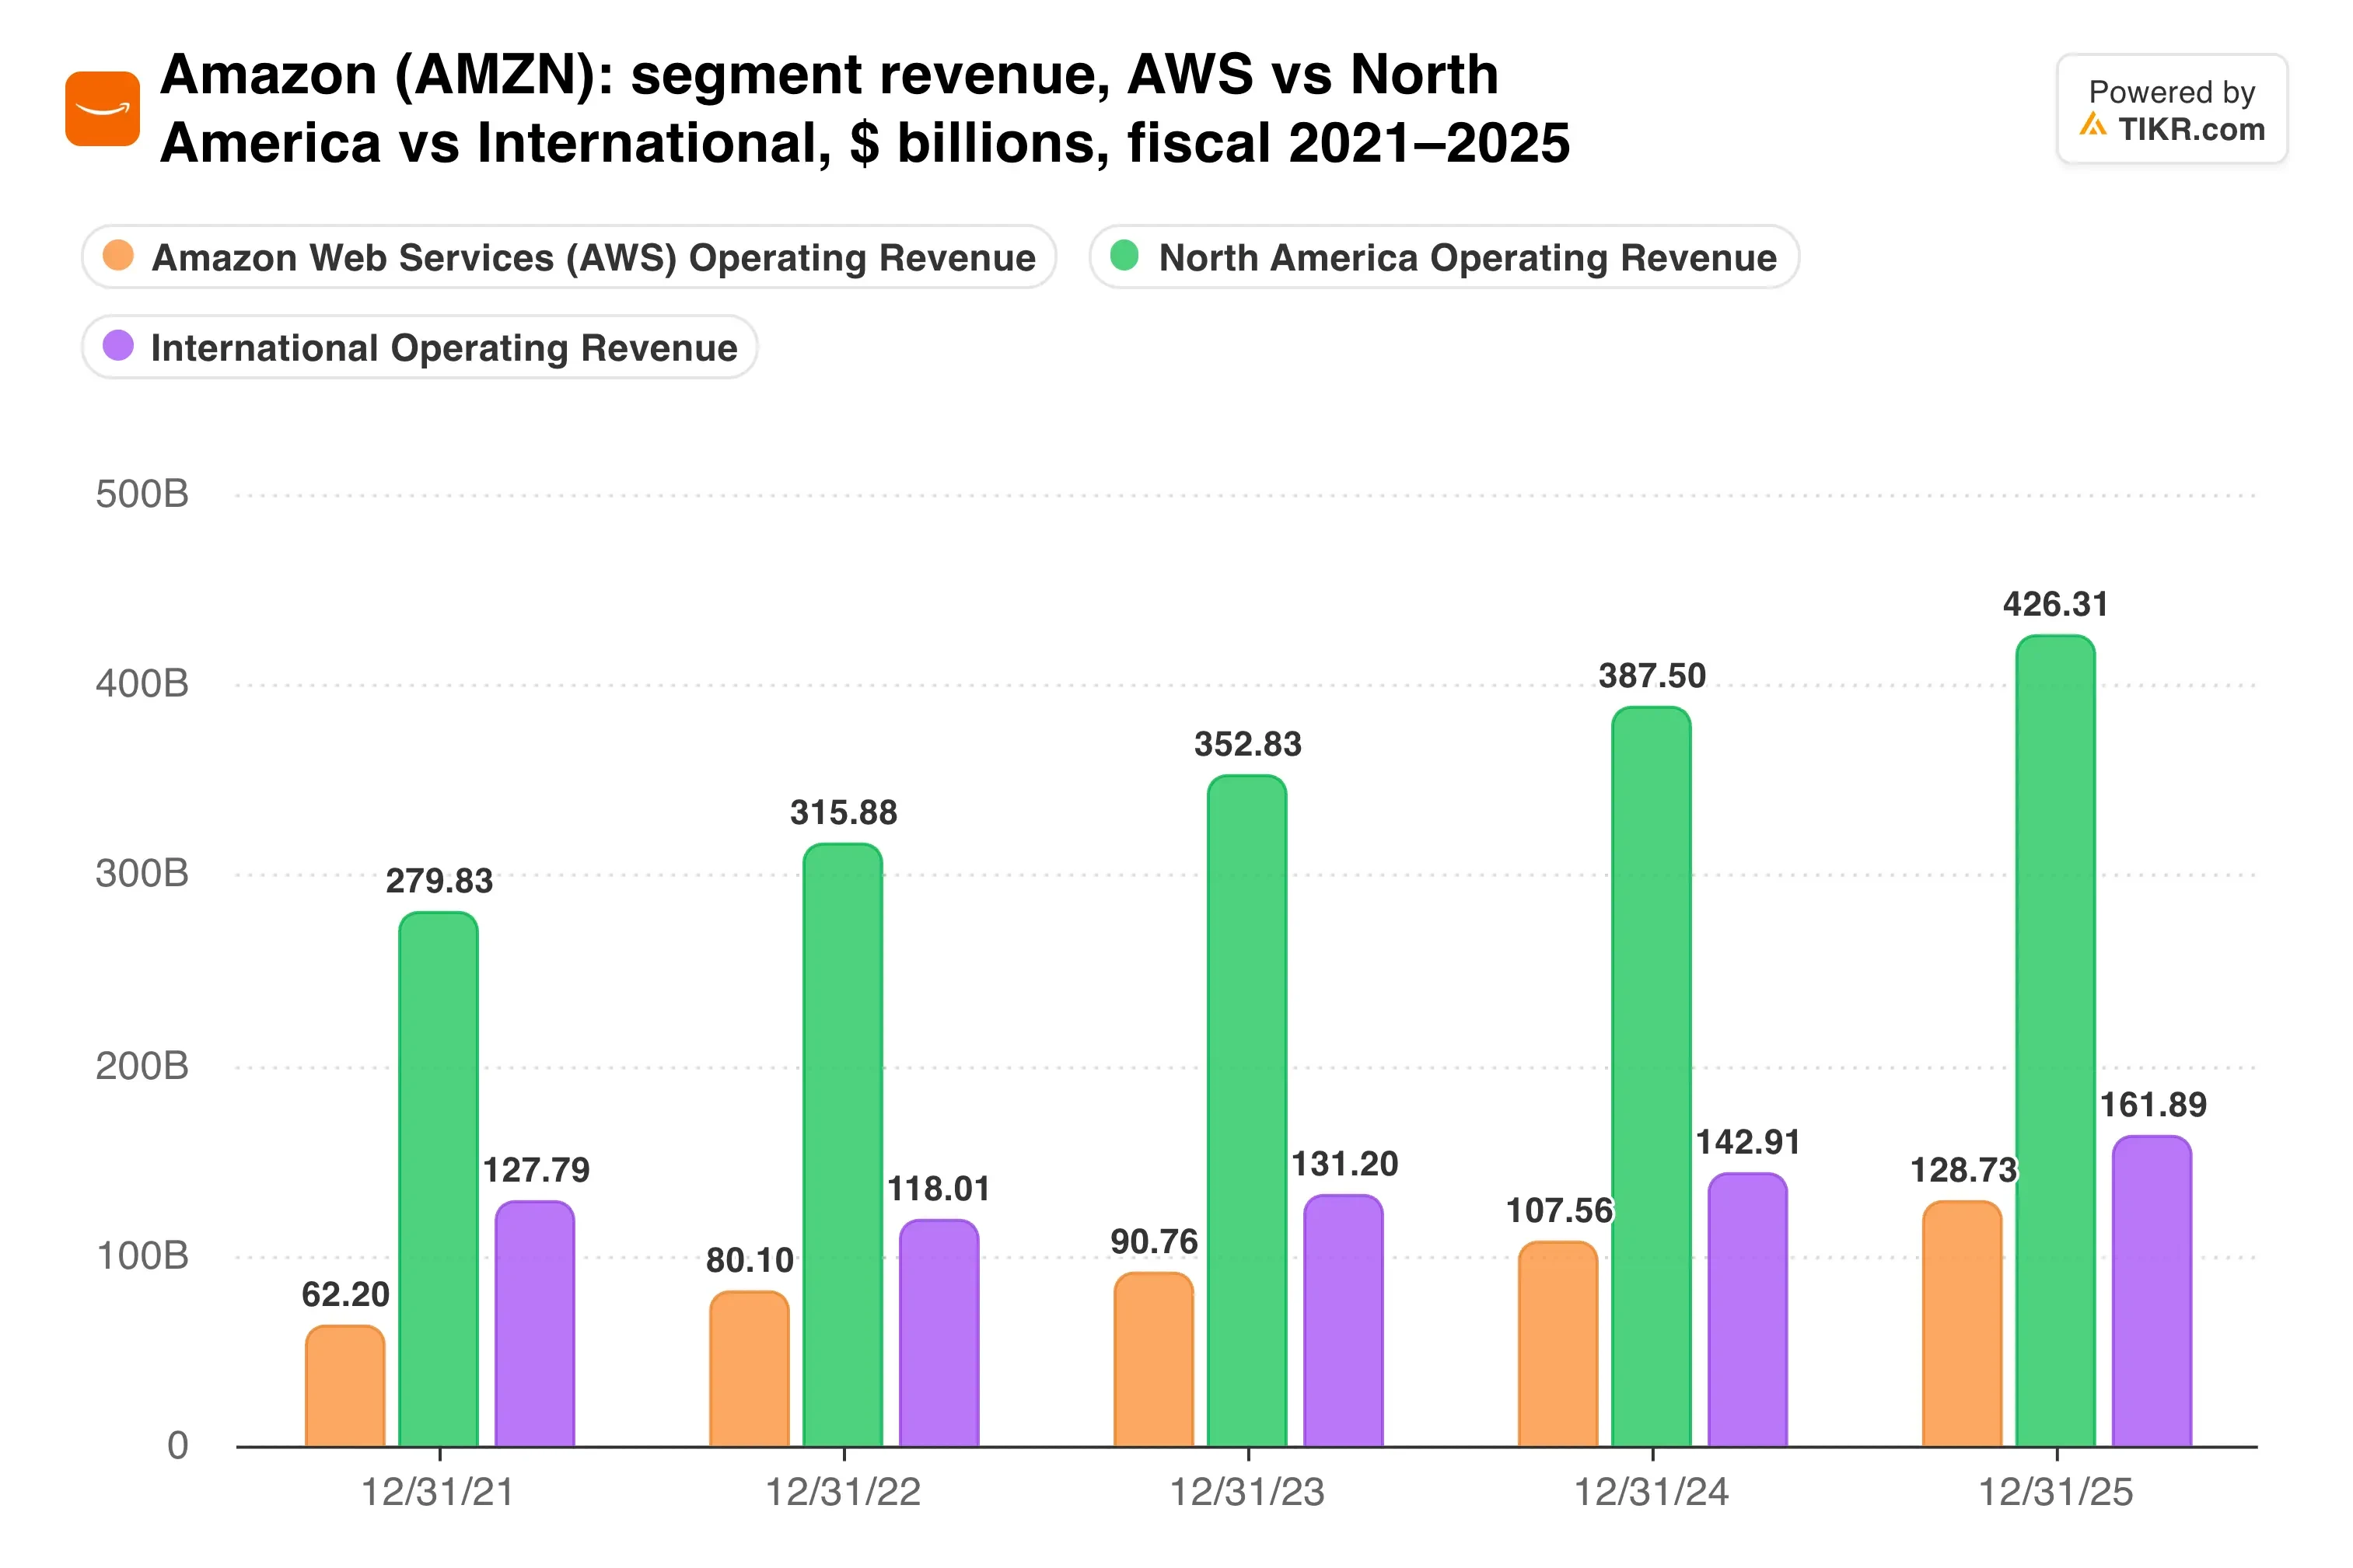
私の計算では、AWSは第3四半期の売上高の約23%を生み出したが、営業利益の約63%を稼ぎ出した。小売が依然として売上を牽引する一方で、AWSが利益を牽引している。
キャッシュの支払額は増え続ける
第3四半期の設備投資は773億ドルで、587億ドルというコンセンサスを大きく上回った。直近12ヶ月のフリーキャッシュフローは、前年同期のプラス148億ドルからマイナス424億ドルに転落した。
ギャップを埋めているのは負債だ。アマゾンが7月に行った250億ドルの社債発行には620億ドルの注文が集まり、貸し手は依然としてエクスポージャーを求めている。
Metaも同様の圧力に直面しているが、規模は小さく、第3四半期の設備投資は349億ドルで、アマゾンの半分以下だ。
営業キャッシュフローと設備投資が、並べて物語を語っている。
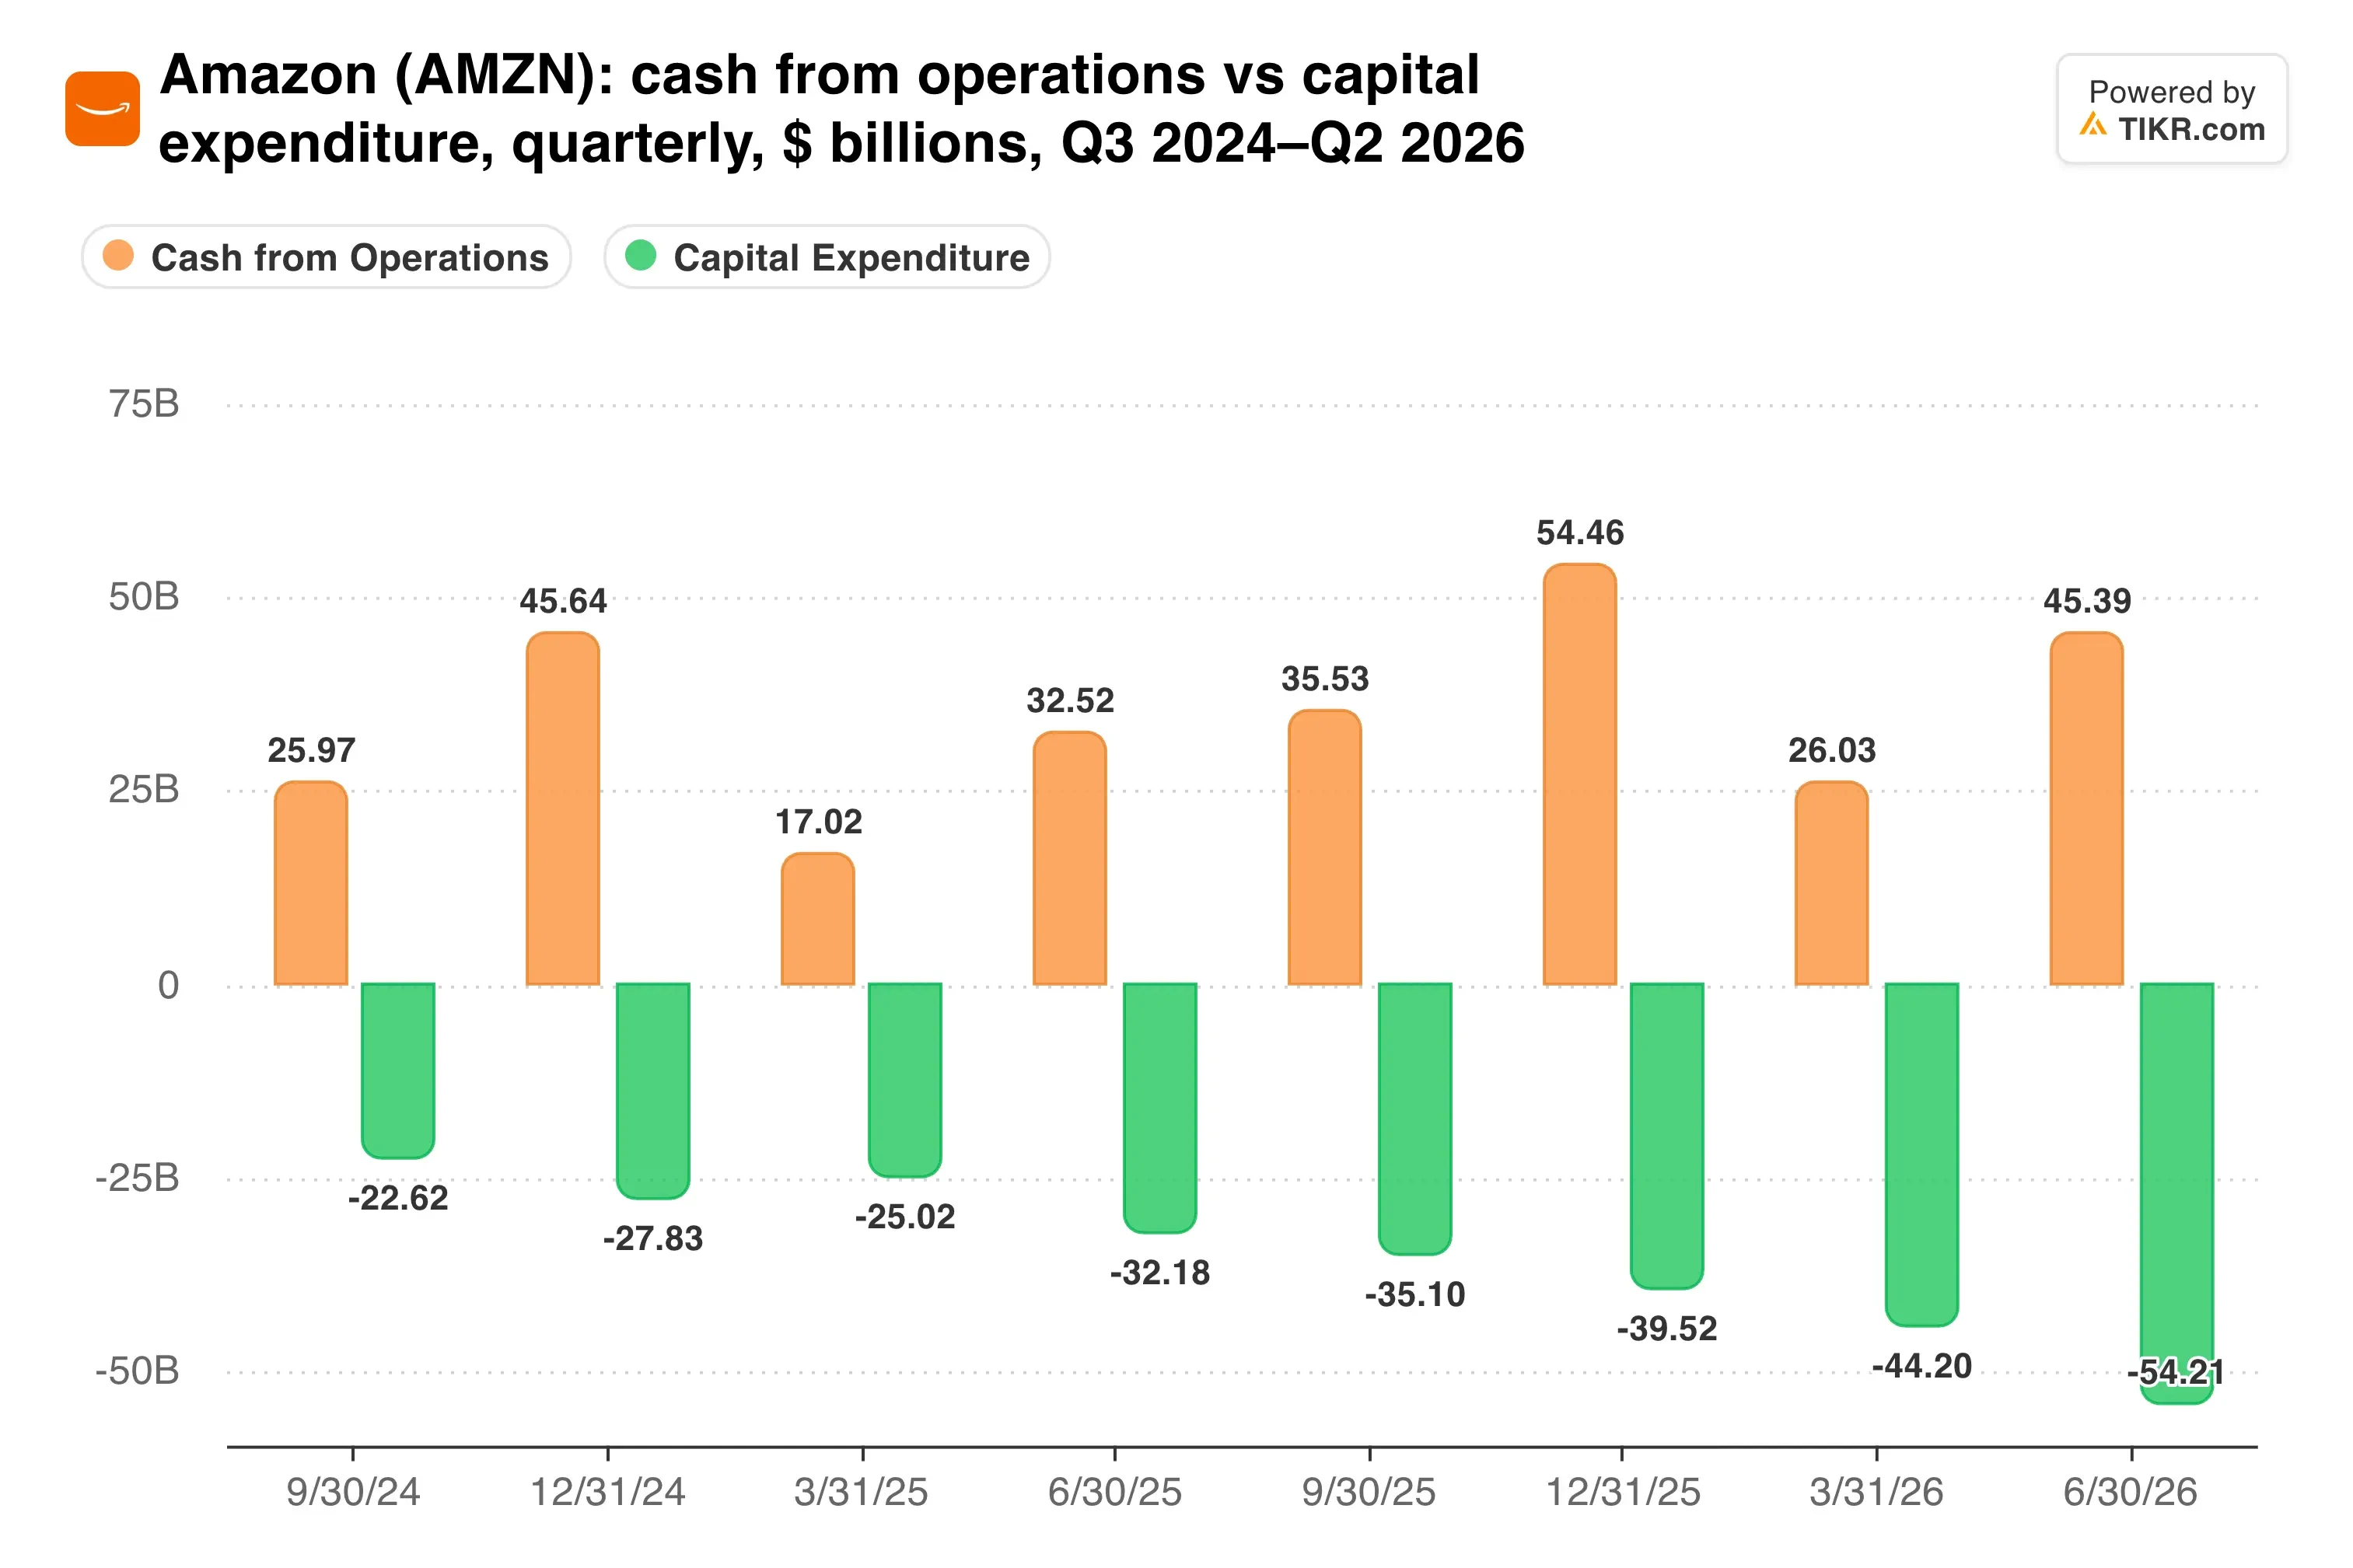
過去1年間、支出は営業キャッシュフローを上回っており、経営陣は2027年の設備投資がさらに増えることを示唆したばかりだ。
規制当局も摩擦要因を追加する。FTCと20以上の州は8月、隠れた広告手数料を理由にアマゾンを提訴し、EUはAWSを同連合の技術規制の対象に含める準備を進めている。
株価は予想PER 24.3倍で取引されており、ウォール街の平均目標株価333ドルは38%の上昇余地を示唆している。
私の見解:営業事業はかつてないほど良好に見え、4960億ドルの受注残高はAWSの需要が本物であることを示唆している。それでも、フリーキャッシュフローがマイナス424億ドルで2027年の予算が増加している間は、利益だけに基づいてアマゾンを評価することはできない。240ドルでは、保有し、支出に見合う価値があるという証拠を待つだろう。
次のチェックポイントは、2月4日に予定されている通期決算報告だ。AWSの成長率が40%近辺を維持しているか、そして2027年の設備投資額にキャッシュフローへの道筋が添えられているかに注目したい。
では、アマゾンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!