Punti Chiave
- Alphabet è scesa del 12% il 29 ottobre dopo il rapporto sul terzo trimestre, registrando la sua peggiore giornata dalla quotazione nel 2004.
- Scott Galloway definisce l'IA una minaccia esistenziale per Google Search, ma sostiene comunque che il titolo Alphabet sembra un'opportunità di acquisto.
- Le plusvalenze sulle partecipazioni private hanno gonfiato gli utili dichiarati da Alphabet, quindi sugli utili normalizzati il titolo scambia a un multiplo forward di 20x, al di sotto della sua media quinquennale di 23x.
- Con i ricavi in crescita del 25% e Cloud che ora genera quasi quanto Google Services su ogni nuovo dollaro di ricavo, il titolo sembra un buy, e la prossima prova sarà la cifra del capex per il 2027 prevista per i primi di febbraio.
Alla fine di aprile, Alphabet (GOOG) scambiava a 33 volte gli utili forward, la sua valutazione più ricca degli ultimi cinque anni. Ora uno dei critici più accesi di Search afferma che è abbastanza economico da comprare.
Nel mezzo c'è stato il terzo trimestre. I ricavi di Search & altri sono cresciuti del 12%, in calo dal 17% del secondo trimestre. Il flusso di cassa libero è stato negativo per 9,1 miliardi di dollari. E il titolo è sceso del 12% il 29 ottobre, la sua peggiore giornata dalla quotazione nel 2004. Questo ha sancito il suo peggior mese di sempre in termini di valore di mercato perso.
Scott Galloway, professore alla NYU Stern e co-conduttore di Prof G Markets, non è timido nel presentare la tesi ribassista. Nell'episodio di lunedì, ha dichiarato: "L'IA è una minaccia esistenziale per Alphabet perché la più redditizia e grande barriera tariffaria della storia, Search, sembra essere sotto attacco."
Ha anche detto che Microsoft ha finanziato il suo sviluppo dell'IA con la cassa disponibile, mentre Alphabet "sembra stia facendo seconde ipoteche per la stessa ristrutturazione."
Poi ha confrontato il P/E di Alphabet di 14,6 con quello dell'S&P 500 di 19,5 ed è arrivato qui: "questa mi sembra un'opportunità di acquisto."
Un bel complimento da parte di uno che ha appena definito Search una barriera tariffaria sotto attacco.
TIKR monitora 58 analisti su Alphabet. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alphabet
Il multiplo reale è più vicino a 20x
Alphabet non è proprio economica come 14,6, però. Le plusvalenze sulle sue partecipazioni in società private hanno gonfiato gli utili dichiarati. Nel primo semestre del 2026, tali plusvalenze sono ammontate a 135,9 miliardi di dollari, più dei suoi 80,5 miliardi di dollari di reddito operativo. Solo nel secondo trimestre, hanno costituito 6,26 dollari dei suoi 9,11 dollari di utili per azione.
Gli utili normalizzati sono il metro di misura migliore qui. Gli analisti si aspettano che salgano da 10,81 dollari per azione nel 2025 a 18,26 dollari entro il 2028, e hanno a malapena modificato queste stime dopo il rapporto:

Su quegli utili, Alphabet scambia a 20x, al di sotto della sua media quinquennale di 23x:
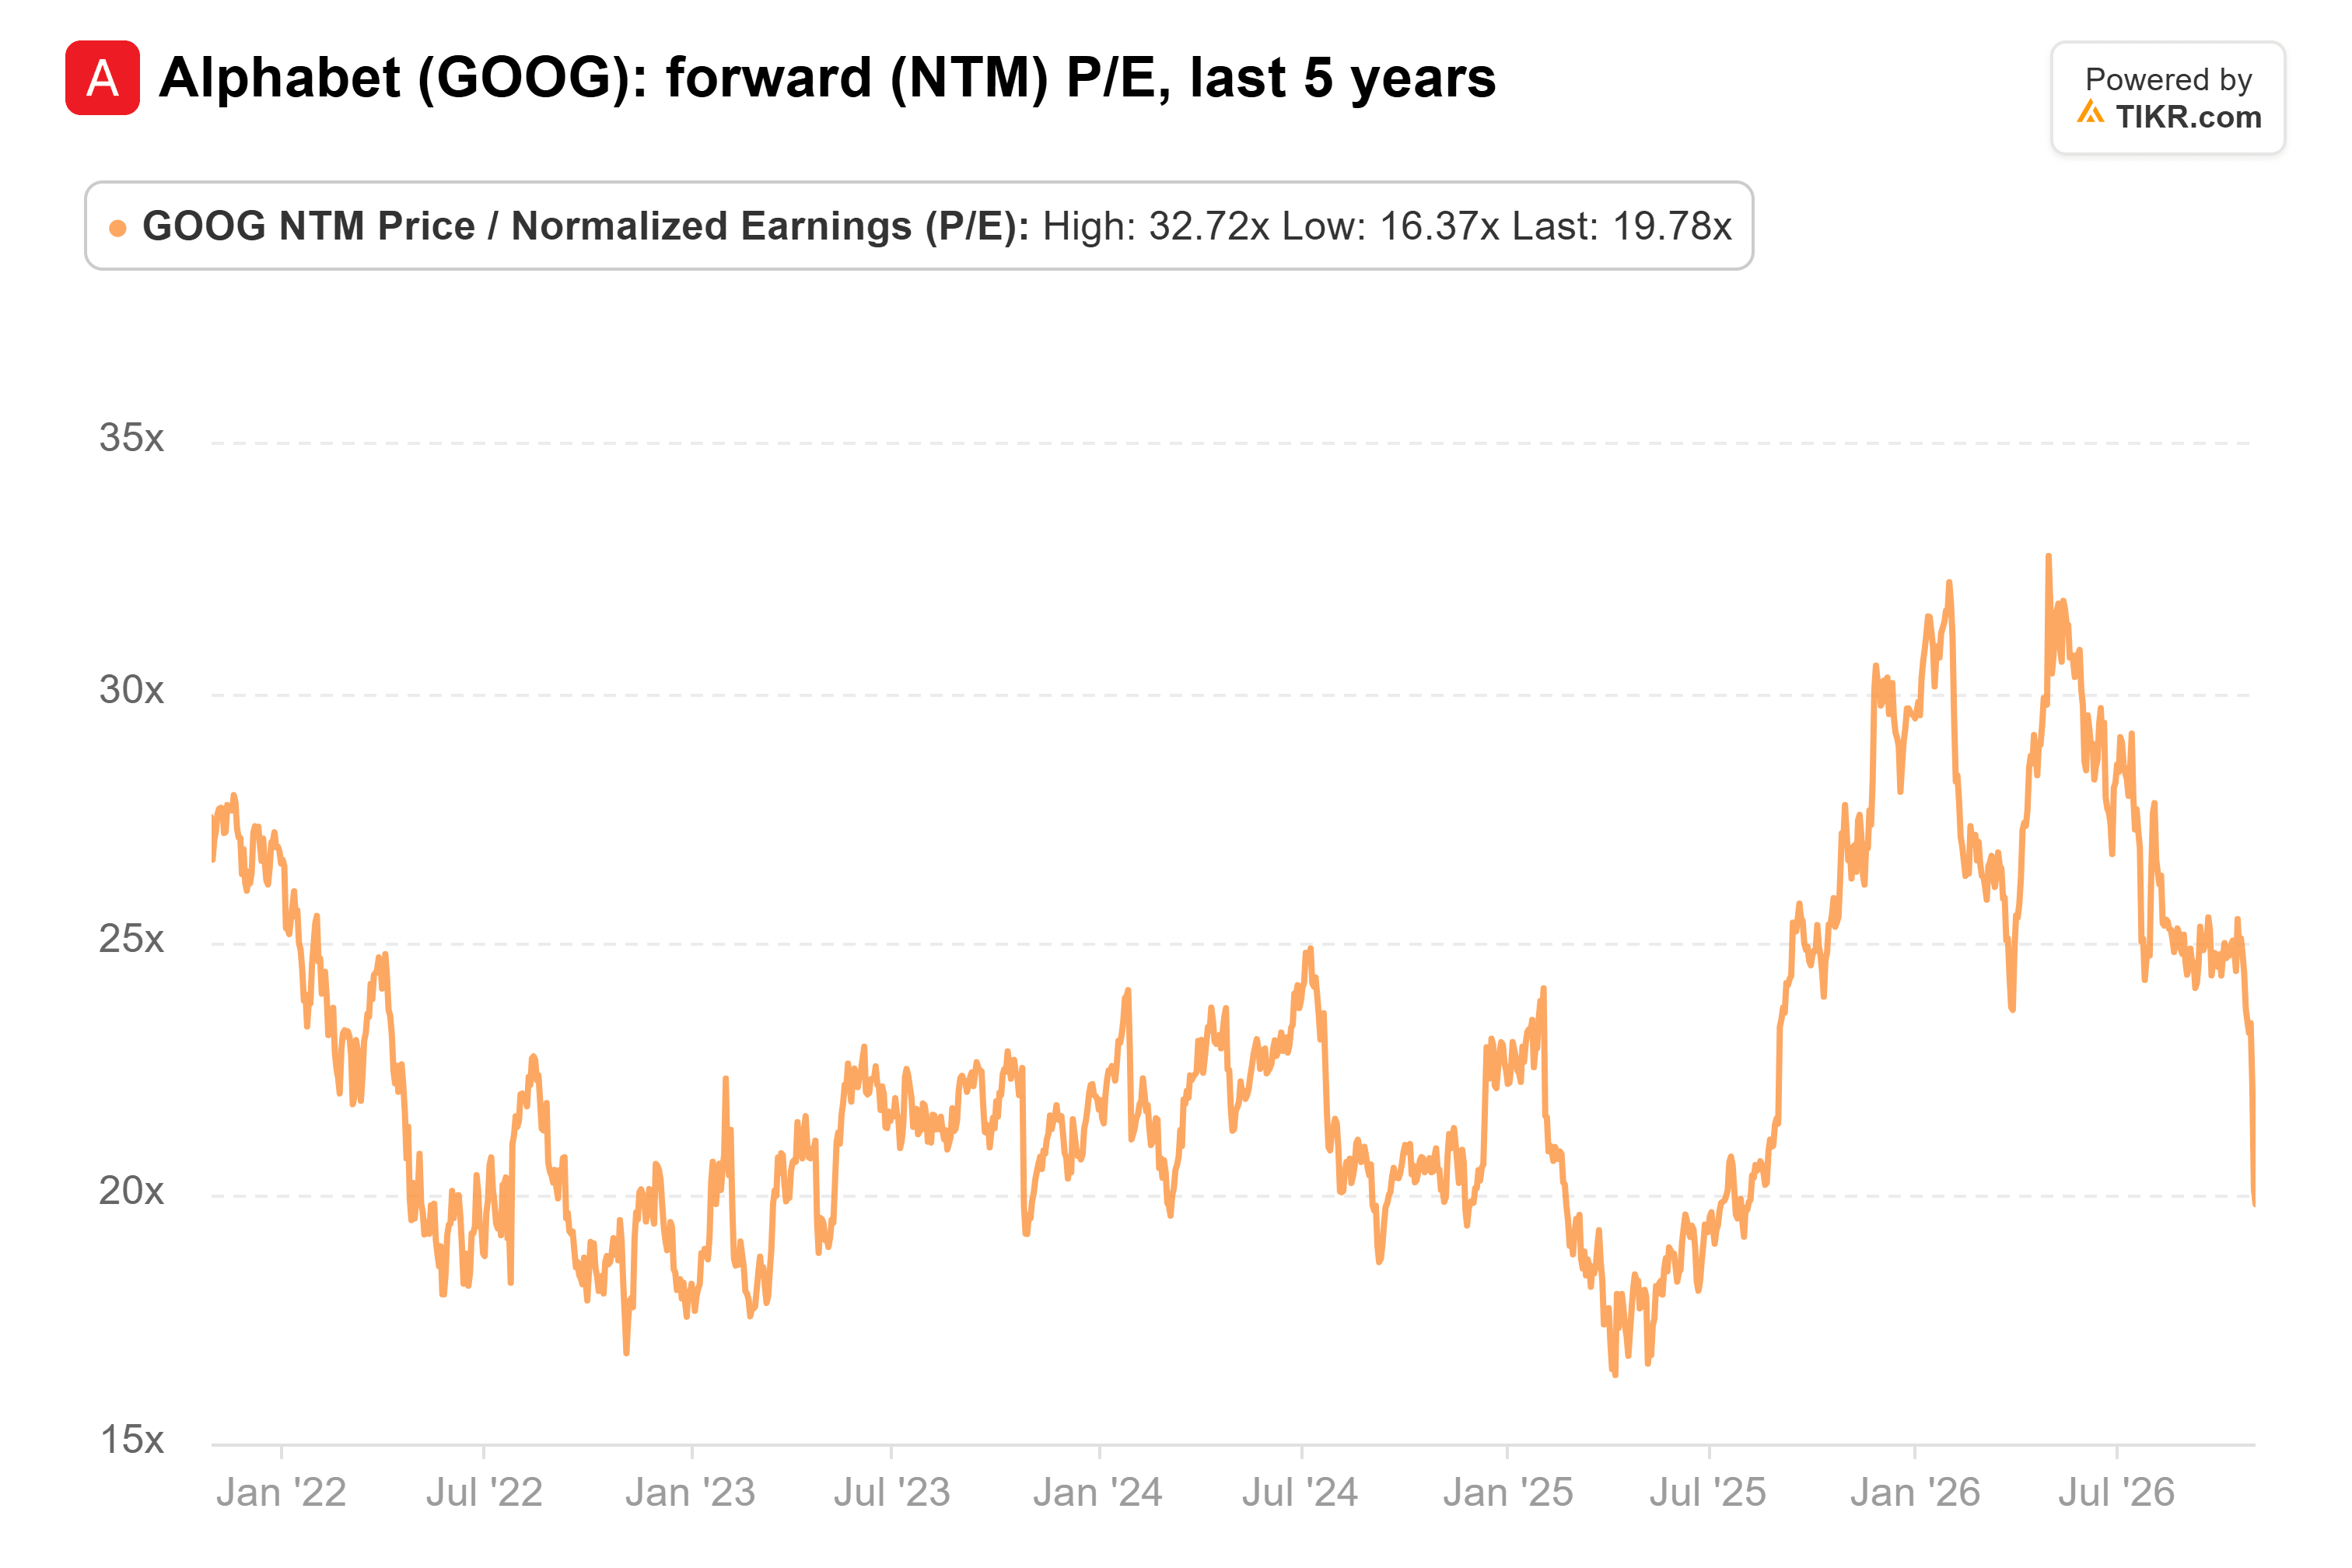
Quindi Alphabet costa più dei 14,6 di Galloway, ma è comunque economica secondo i suoi standard.
Cloud ora guadagna come Google Services
E il business continua a crescere rapidamente. I ricavi hanno raggiunto i 128 miliardi di dollari nel terzo trimestre, in aumento del 25% rispetto all'anno precedente:

Più della metà di quella crescita è arrivata da Google Cloud, dove i ricavi sono balzati del 103% a 30,7 miliardi di dollari. Il margine operativo di Cloud è salito al 36,2%, dal 23,7% di un anno prima. Il management aveva avvertito che l'affitto di capacità di calcolo esterna, iniziato questo trimestre, avrebbe pesato su quel margine, e invece è salito comunque.
Già nel secondo trimestre, un nuovo dollaro di ricavo da Cloud aggiungeva già circa lo stesso reddito operativo di un nuovo dollaro da Google Services, il segmento che contiene Search. Quindi anche se Search rallenta, Alphabet ha un secondo business che guadagna come il primo.
E Search sta rallentando. Il Chief Business Officer Philipp Schindler ha attribuito parte del rallentamento del terzo trimestre a una minore monetizzazione in AI Mode. Questa è la cannibalizzazione di cui Galloway si preoccupa. Alphabet ha anche venduto 12,4 miliardi di dollari di nuove azioni ed emesso 28,7 miliardi di dollari di obbligazioni nel trimestre. Queste sono, nella pratica, le sue seconde ipoteche.
Sono d'accordo con Galloway
Un'azienda che cresce i ricavi del 25% all'anno a queste dimensioni, con un secondo business che ora guadagna come il primo, sembra un buy a 20 volte gli utili forward. Penso che il mercato stia valutando Search come se stesse già contraendosi, quando i ricavi di Search & altri sono comunque cresciuti nel terzo trimestre.
Naturalmente, la spesa non è finita. Il CFO Anat Ashkenazi si aspetta che il capex "aumenti significativamente nel 2027", e la cifra dovrebbe essere comunicata nella conference call del quarto trimestre, probabilmente all'inizio di febbraio. Se supererà il backlog di Cloud di 561 miliardi di dollari, prenderei la preoccupazione di Galloway per le ipoteche più seriamente della sua raccomandazione di acquisto.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!