Punti Chiave
- Verizon offre un rendimento del 6,2% e Chevron del 3,4%, e ciascuna ha distribuito poco più della metà del proprio flusso di cassa libero come dividendi nei 12 mesi terminati il 30 giugno 2026.
- Chevron ha aumentato il suo dividendo del 5,8% annuo dall'anno fiscale 2020 al 2025, contro l'1,9% di Verizon, e ha un livello di debito molto inferiore.
- La copertura di Chevron dipende dal prezzo del petrolio: il suo flusso di cassa libero è stato di gran lunga inferiore al dividendo nell'anno fiscale 2020.
- Il debito di Verizon, a 3,35x l'EBITDA, è il rischio principale da monitorare mentre continua ad aumentare il suo dividendo.
Chiunque acquisti un titolo azionario a dividendo per tenerlo per un decennio ha due motivi per guardare a questa estate. Verizon (VZ) ha fatto crescere il flusso di cassa libero del 24,4% a 6,4 miliardi di dollari nel secondo trimestre del 2026 rispetto all'anno precedente, e si aspetta una crescita del flusso di cassa libero del 9% al 10% per l'intero anno.
Chevron (CVX) ha fatto di più: 18,1 miliardi di dollari di flusso di cassa libero nel secondo trimestre del 2026, contro i 4,9 miliardi di dollari dell'anno prima, mentre la produzione è aumentata del 20%.
Entrambe ora distribuiscono poco più della metà del loro flusso di cassa libero come dividendi. Quindi, se posso tenerne solo una per i prossimi 10 anni, quale scegliere?
| Metrica | Verizon (VZ) | Chevron (CVX) |
|---|---|---|
| Rendimento da dividendo | 6,2% | 3,4% |
| Crescita del dividendo, anno fiscale 2020 –2025 | 1,9% annuo | 5,8% annuo |
| Anni consecutivi di aumenti (conteggio dell'azienda) | 20 | 39 |
| Payout ratio in contanti (TTM al 30 giugno 2026) | 54% | 51% |
| Debito netto/EBITDA (LTM) | 3,35x | 0,56x |
| Copertura degli interessi (LTM) | 4,36x | 18,93x |
Fonte: TIKR, 9 ottobre 2026; conteggi degli aumenti dalle chiamate sugli utili di ciascuna azienda.
Verizon: aumenti lenti, ampio margine
La crescita di Verizon proviene dai servizi, con più clienti che si iscrivono alla sua banda larga e meno che se ne vanno. Le entrate da servizi di mobilità e banda larga sono aumentate del 2,8% a circa 23,4 miliardi di dollari nel secondo trimestre del 2026, anche se le entrate totali sono scese dello 0,7% a 34,3 miliardi di dollari perché meno persone hanno aggiornato i propri telefoni.
Guardando avanti, il management si aspetta che la crescita delle entrate da servizi si avvicini al 4,0% nel quarto trimestre, e si aspetta che la sua nuova attività in fibra AI Connect inizi ad aggiungere entrate nel 2027.
Quel denaro copre il dividendo con ampio margine. Verizon ha distribuito un ben coperto 54% del suo flusso di cassa libero nei 12 mesi terminati il 30 giugno 2026, e il flusso di cassa libero ha superato il dividendo ogni anno dall'anno fiscale 2018…
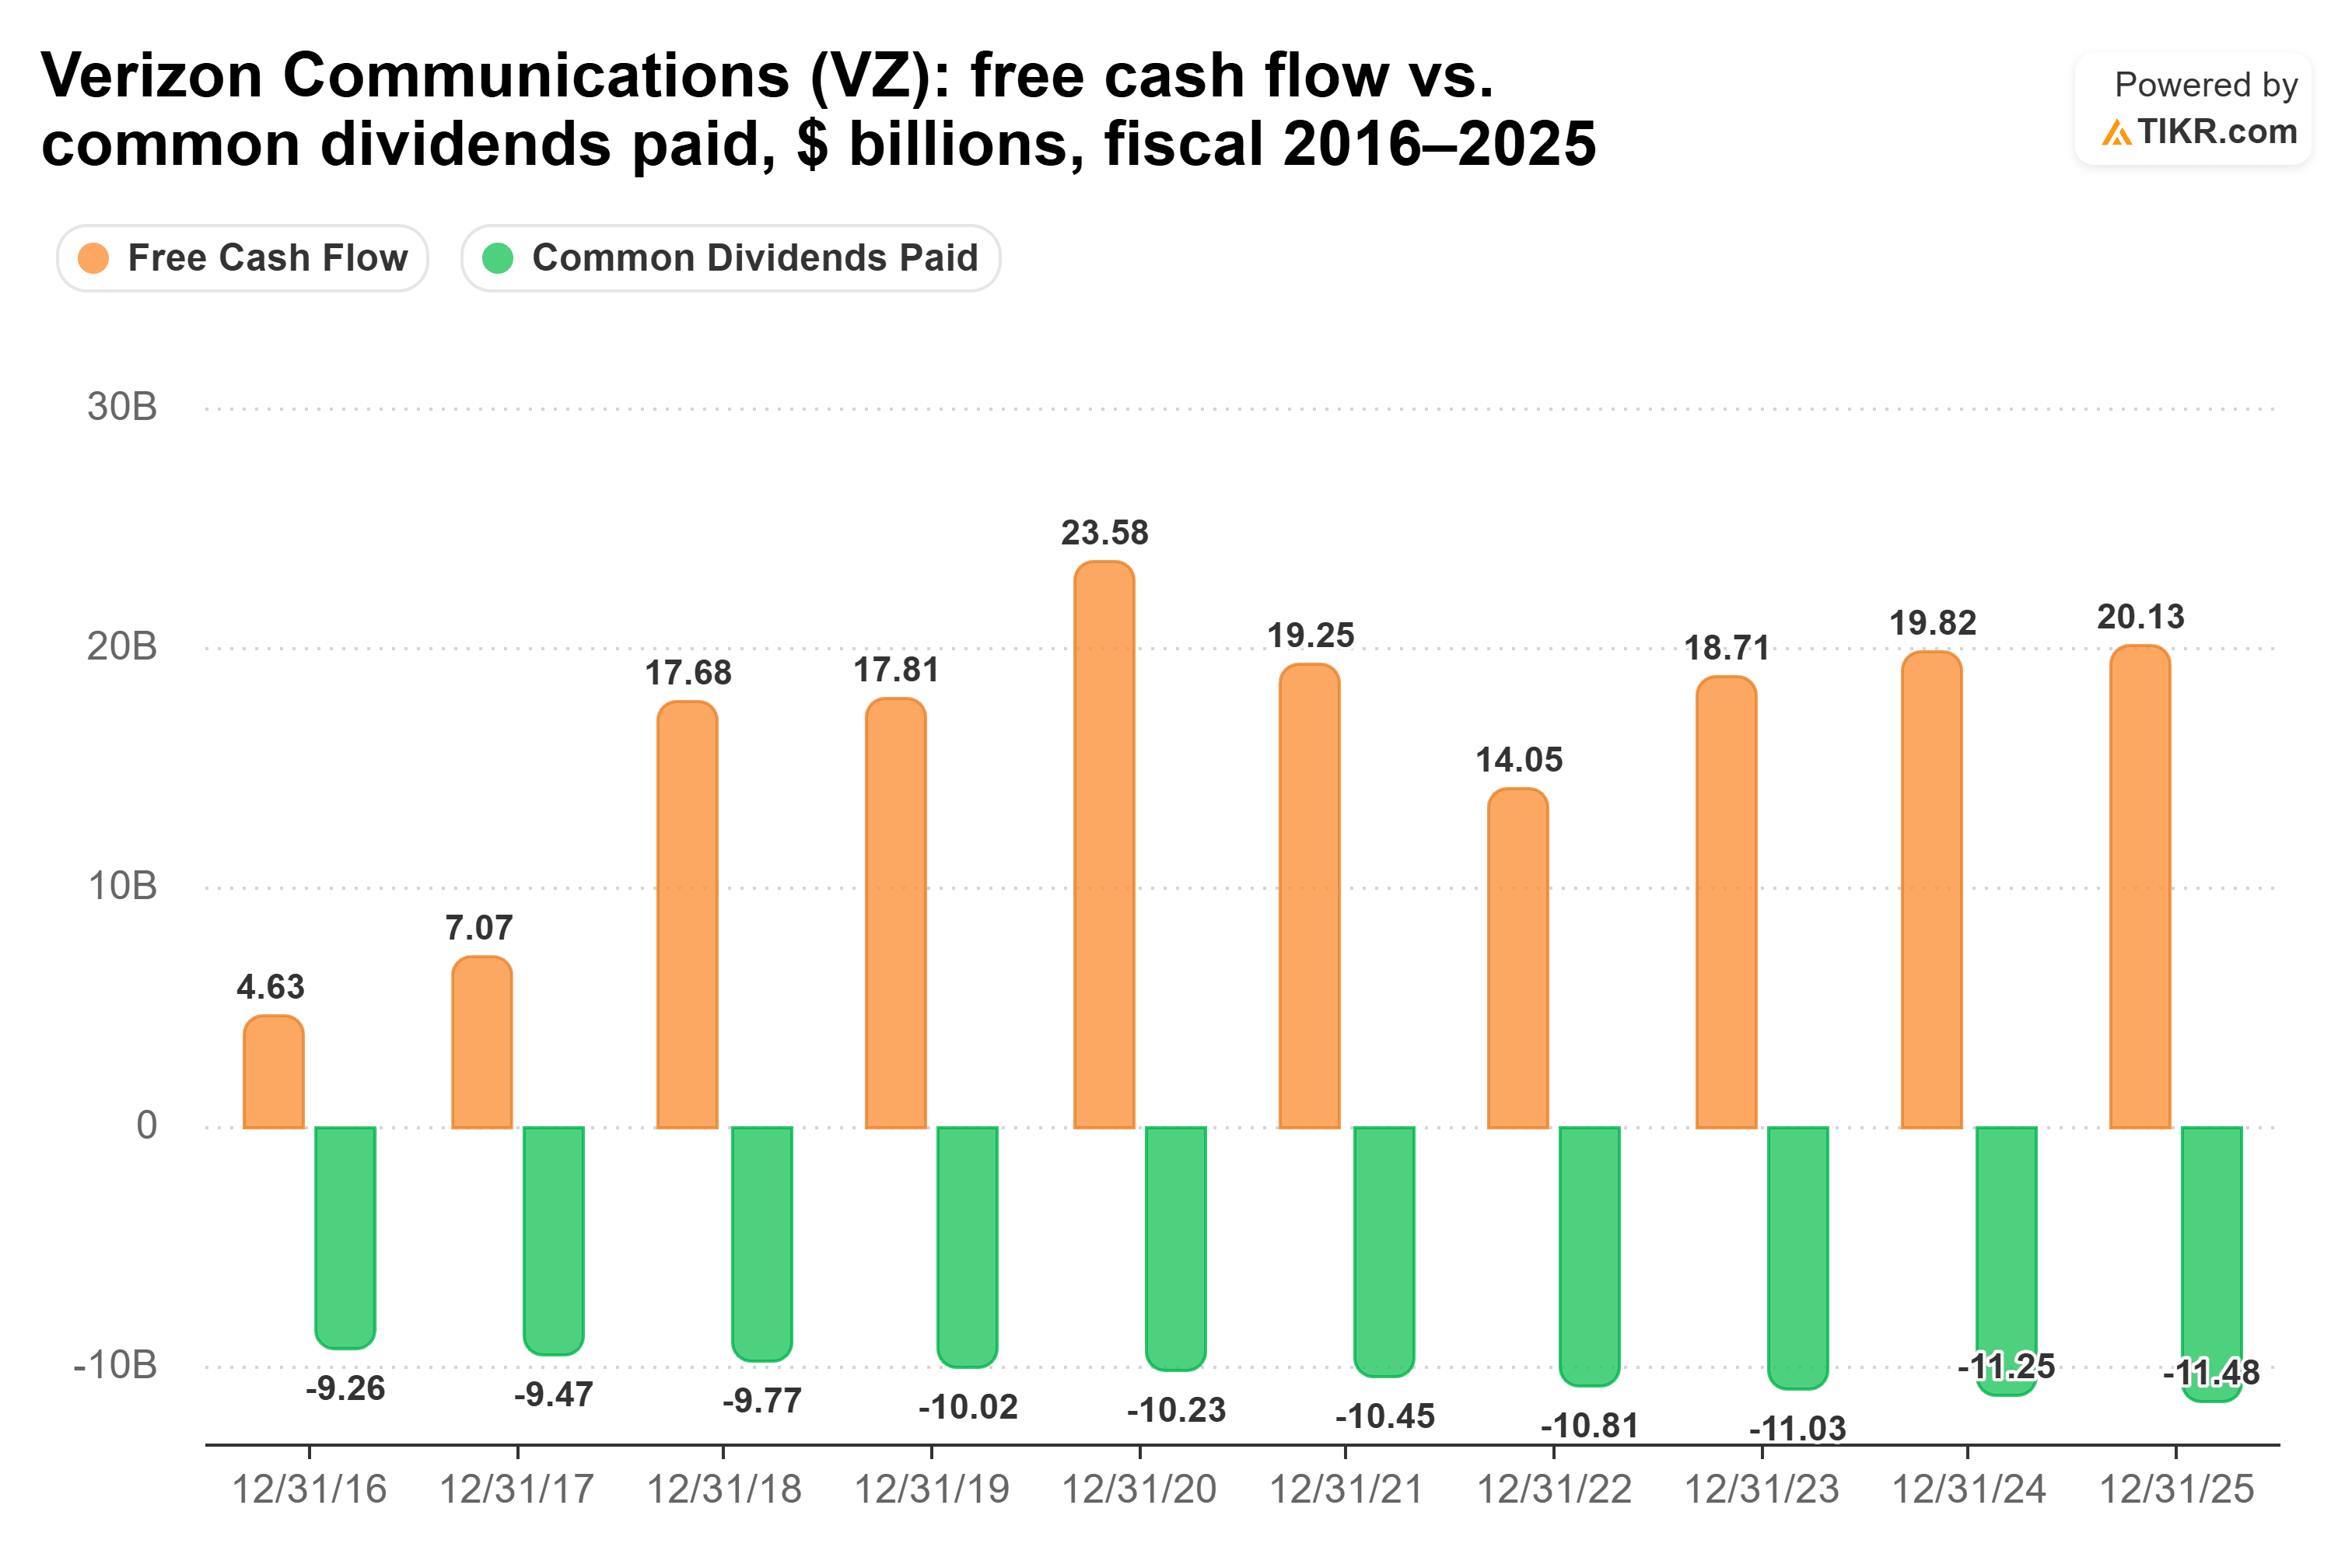
…con un payout ratio tra il 54% e il 77% dall'anno fiscale 2021 al 2025.
"Stiamo crescendo il nostro dividendo e stiamo riducendo il nostro debito", ha detto il management nella sua chiamata del secondo trimestre. La copertura sostiene la prima parte: Verizon ha aumentato il suo dividendo del 2,5% a gennaio 2026, per quello che definisce "il 20° anno consecutivo di aumenti dei dividendi".
La seconda parte è il rischio. Il debito netto è a 3,35x l'EBITDA negli ultimi dodici mesi, e l'EBIT copre gli interessi solo 4,36 volte.
Chevron: aumenti più veloci, cassa più irregolare
Il vantaggio di Verizon è l'assegno più grande, ma l'assegno di Chevron sta crescendo più velocemente e poggia su un bilancio molto più solido. Il debito netto è solo 0,56x l'EBITDA, e l'EBIT copre gli interessi 18,93 volte. La produzione è aumentata del 20% rispetto all'anno precedente nel secondo trimestre del 2026, aiutata dall'acquisizione di Hess e dalla crescita nel Permian Basin e nel Golfo del Messico. Il CEO Michael Wirth l'ha espresso così nella chiamata del secondo trimestre: "Le attività di Hess stanno generando un forte flusso di cassa libero, che è stato circa il doppio dei dividendi incrementali".
Chevron ha distribuito un ben coperto 51% del suo flusso di cassa libero nei 12 mesi terminati il 30 giugno 2026. Tuttavia, questa cifra si basa su un enorme secondo trimestre, e il record dell'intero anno è più irregolare: un payout ratio elevato del 78% nell'anno fiscale 2024 e del 77% nel 2025, e nell'anno fiscale 2020, un flusso di cassa libero di 1,66 miliardi di dollari contro 9,65 miliardi di dollari di dividendi…
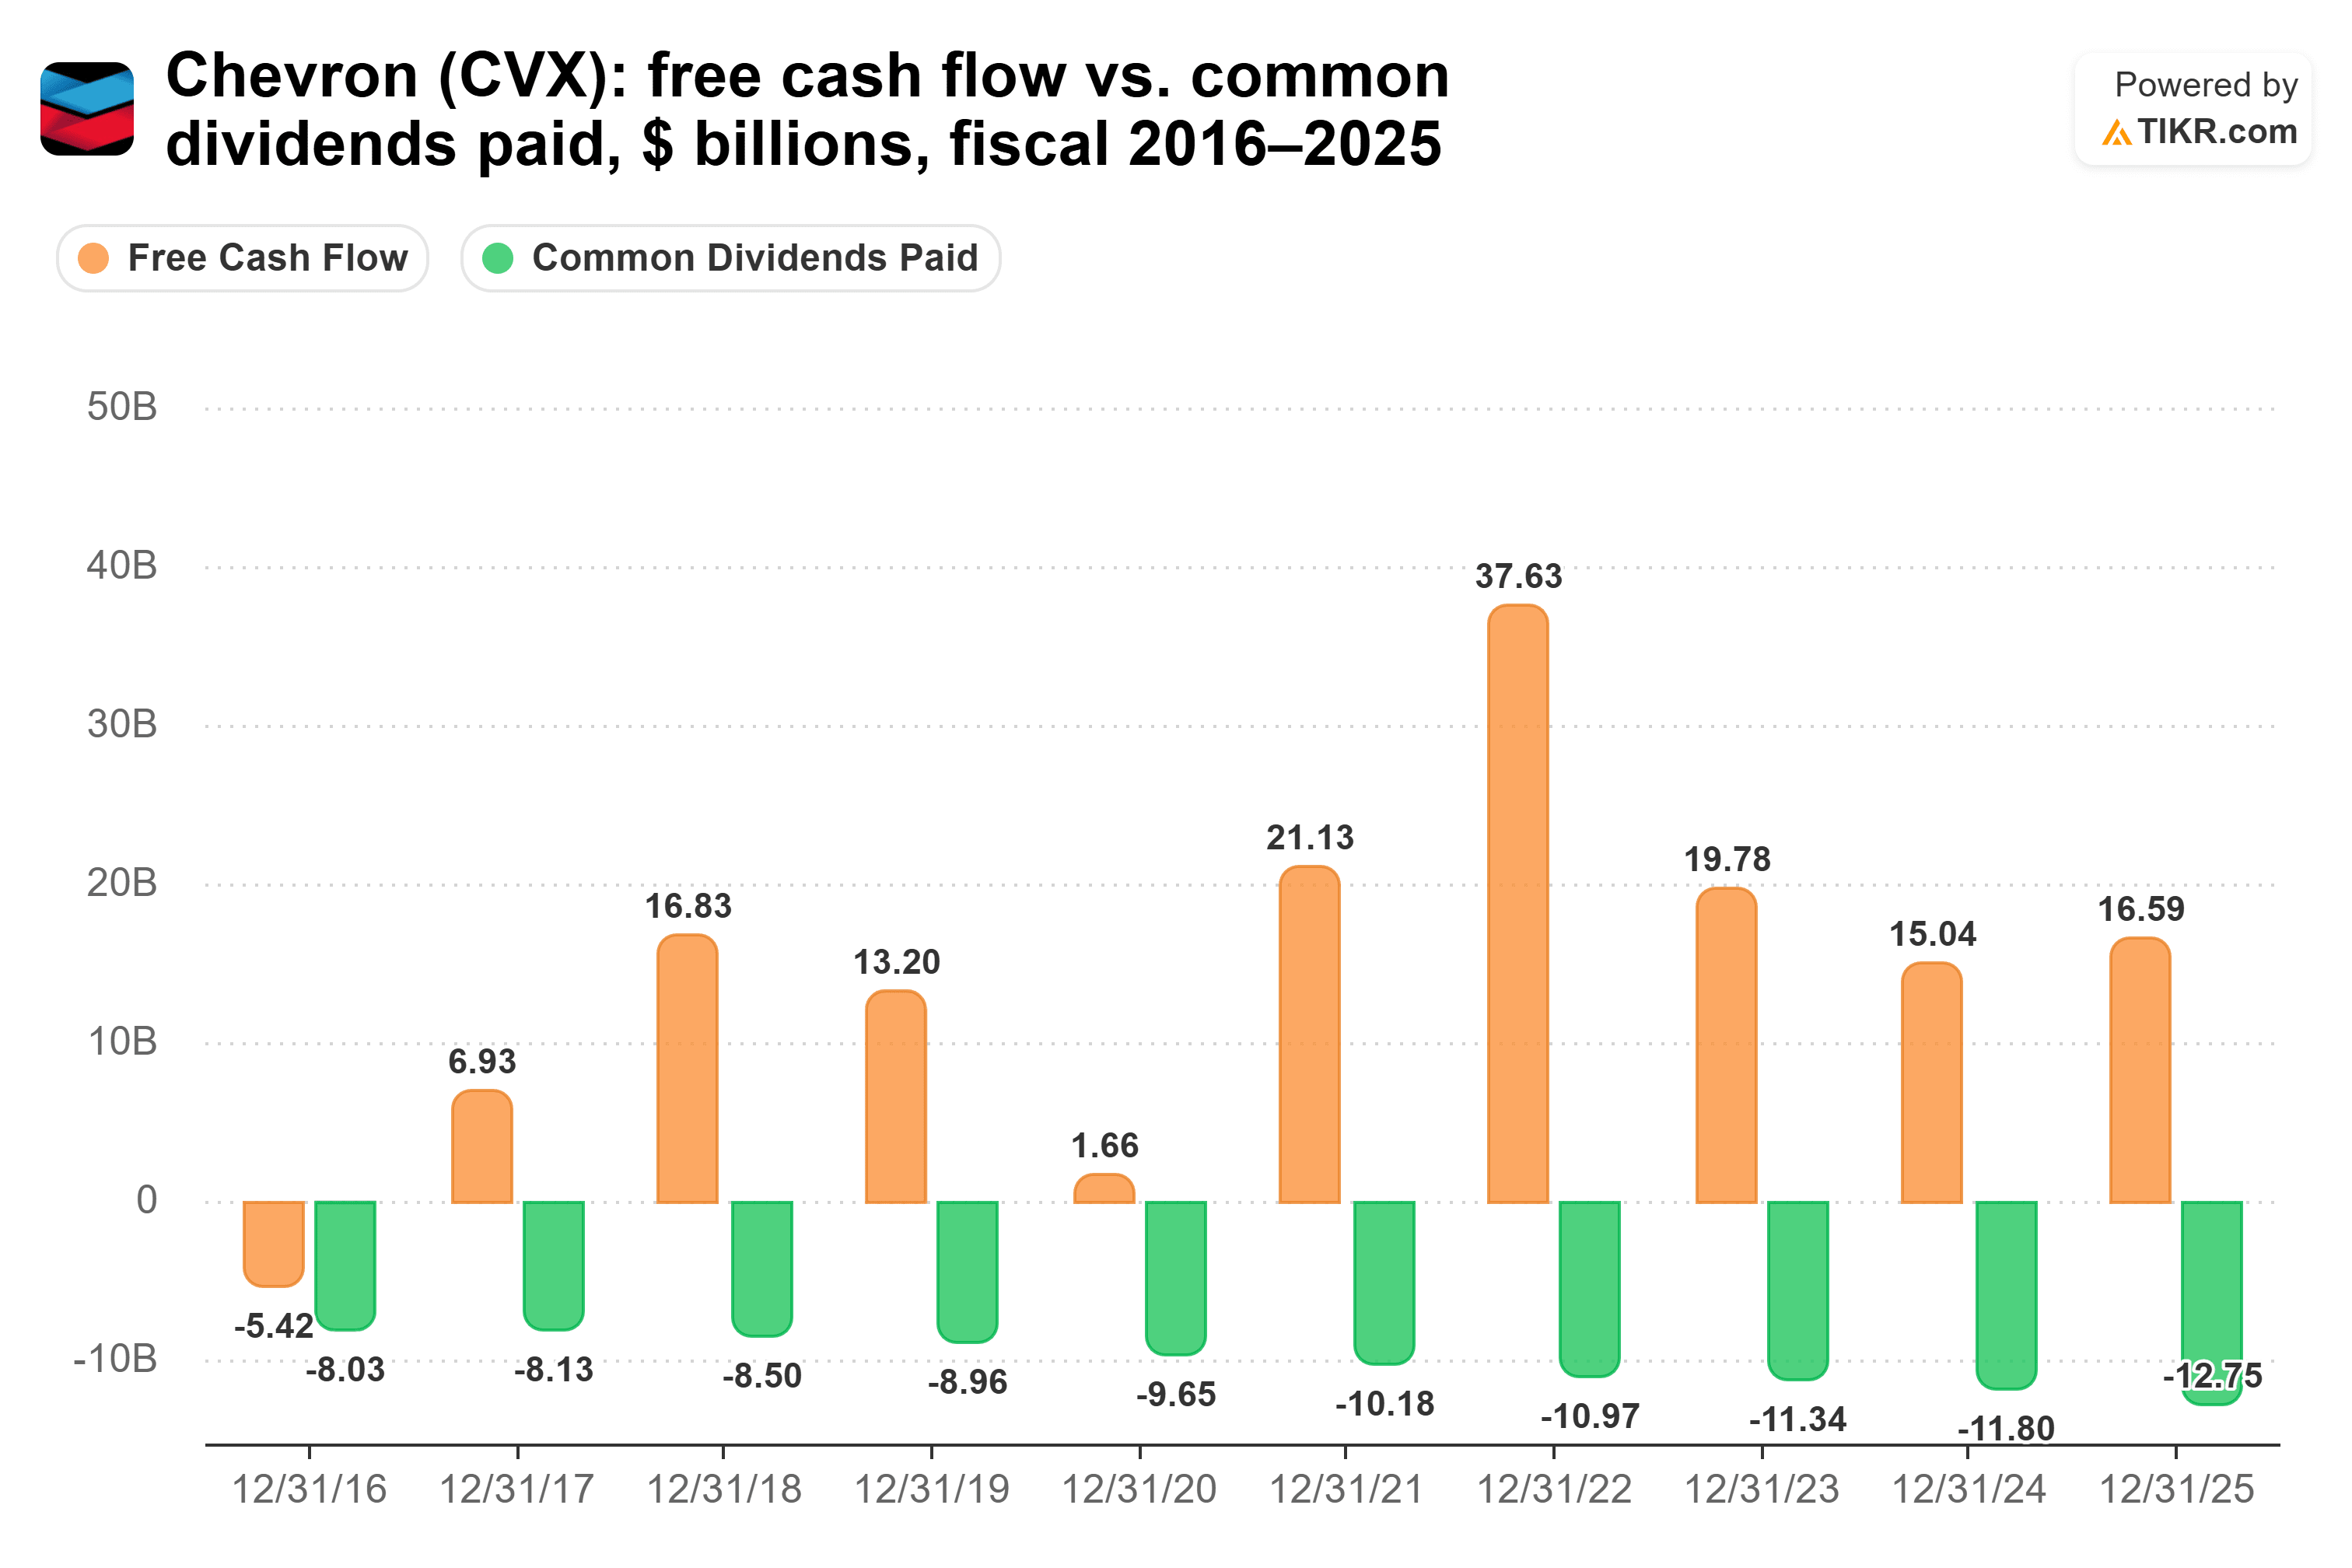
Il dividendo ha continuato a crescere comunque. Come ha detto il management nella sua chiamata del primo trimestre, "lo abbiamo aumentato per il 39° anno consecutivo".
Il rischio principale per Chevron è il prezzo del petrolio. L'obiettivo del management di far crescere il flusso di cassa libero rettificato di oltre il 10% annuo in media fino al 2030 presuppone che i prezzi delle materie prime rimangano stabili a livelli inferiori a quelli odierni, e il conflitto in Medio Oriente sta già frenando parte della sua produzione.
Quindi, quale dividendo vince?
Terrò Verizon per i prossimi 10 anni. Ai rendimenti odierni e al ritmo di aumento di ciascuna azienda dall'anno fiscale 2020 al 2025, 10.000 dollari in Verizon pagano circa 6.770 dollari nel decennio, contro circa 4.439 dollari in Chevron. Sono circa 2.331 dollari in più, e l'assegno annuale di Chevron non supererebbe quello di Verizon fino al 2043 circa.
Anche il ritmo dell'1,9% di Verizon sembra facile da mantenere. Distribuisce il 54% del suo flusso di cassa libero, si aspetta che quel flusso di cassa cresca del 9% al 10% nel 2026, e non ha superato il 77% in nessuno degli ultimi cinque anni fiscali. Il ritmo del 5,8% di Chevron dipende maggiormente dal prezzo del petrolio, e se rallentasse, il vantaggio di Verizon crescerebbe solo.
Questo non vuol dire che il dividendo di Chevron sia traballante. Trentanove anni consecutivi di aumenti e pochissimo debito netto lo rendono un dividendo di cui mi fiderei durante una recessione. È solo che, per un investimento di 10 anni, preferirei incassare l'assegno più grande dall'azienda il cui flusso di cassa non dipende dal petrolio.
Naturalmente, Verizon deve ancora ridurre quel debito mentre fa crescere il suo dividendo. Il quarto trimestre, quando il management si aspetta una crescita delle entrate da servizi vicina al 4%, è il primo test.
Quindi, quanto vale realmente l'azione Verizon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Verizon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!