Statistiche Chiave per l'Azione Netflix
- Prezzo Attuale: $65.85
- Prezzo Obiettivo (Medio): ~$126
- Obiettivo della Street: ~$85
- Potenziale Rendimento Totale: ~91%
- IRR Annualizzato: ~17% / anno
Ora Online: Scopri quanto potenziale rialzista potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Netflix (NFLX) ha chiuso a $65.85 il 23 ottobre, in calo del 29,8% nel 2026, dopo un calo del 5,31% il 21 ottobre che ha seguito una riduzione delle previsioni pubblicitarie per il 2026 e una guida ai ricavi del quarto trimestre inferiore alle stime. Il problema di lungo periodo è emerso durante l'intervista sui risultati del 20 ottobre, quando il co-CEO Ted Sarandos ha valutato le serie TV statunitensi dell'azienda come doppi e tripli. La decisione se vendere o accumulare dipende dalla capacità di Netflix di trasformarli in fuoricampo, e da quanta cattiva notizia il prezzo incorpori già.
Le Serie TV USA di Netflix Stanno Facendo Doppi Quando il Mondo Ha Bisogno di Fuoricampo
Sarandos è stato chiaro: "abbiamo avuto alcuni doppi e tripli davvero solidi quest'anno, ma gli altri territori contano sul fatto che alcuni di quei titoli siano fuoricampo in modo che possano viaggiare in tutto il mondo". Le grandi produzioni originali USA funzionano come prodotto di esportazione per Netflix, quindi una serie USA che performa bene solo in patria lascia crescita non sfruttata in ogni altra regione.
Le produzioni locali mostrano quanto vale un successo. Il co-CEO Greg Peters ha detto che un forte palinsesto indiano, guidato da un paio di titoli di spicco, ha aumentato le ore di visualizzazione del terzo trimestre in India del 24% in termini assoluti e ha trainato una crescita dei ricavi di quasi il 20%. I ricavi negli USA sono cresciuti del 14,9% nel 2025 fino a $18,5 miliardi, la cifra più alta di qualsiasi regione, quindi un tasso di successo migliore negli USA muove l'intera azienda.
Netflix sta agendo di conseguenza. Ha annunciato circa 1.000 tagli di personale, circa il 6% della sua forza lavoro, e il giorno successivo ha nominato l'ex dirigente Disney Peter Rice Chief Content Officer, sostituendo Bela Bajaria, a partire dal 26 ottobre. L'uscita del capo del cinema Dan Lin è seguita pochi giorni dopo, e Sarandos ha detto di credere che Rice possa plasmare progetti già in lavorazione, anche nel breve termine. Peters ha fissato l'obiettivo di passare "da molto buono a eccellente nella performance di quel palinsesto", indicando le uscite del quarto trimestre come *East of Eden* e un palinsesto per il 2027 che include *Narnia* e nuove stagioni di *Wednesday* e *Bridgerton*.

TIKR monitora 52 analisti su Netflix. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Netflix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Netflix
Netflix Ora Si Scambia Più Vicino a Disney Che a Spotify
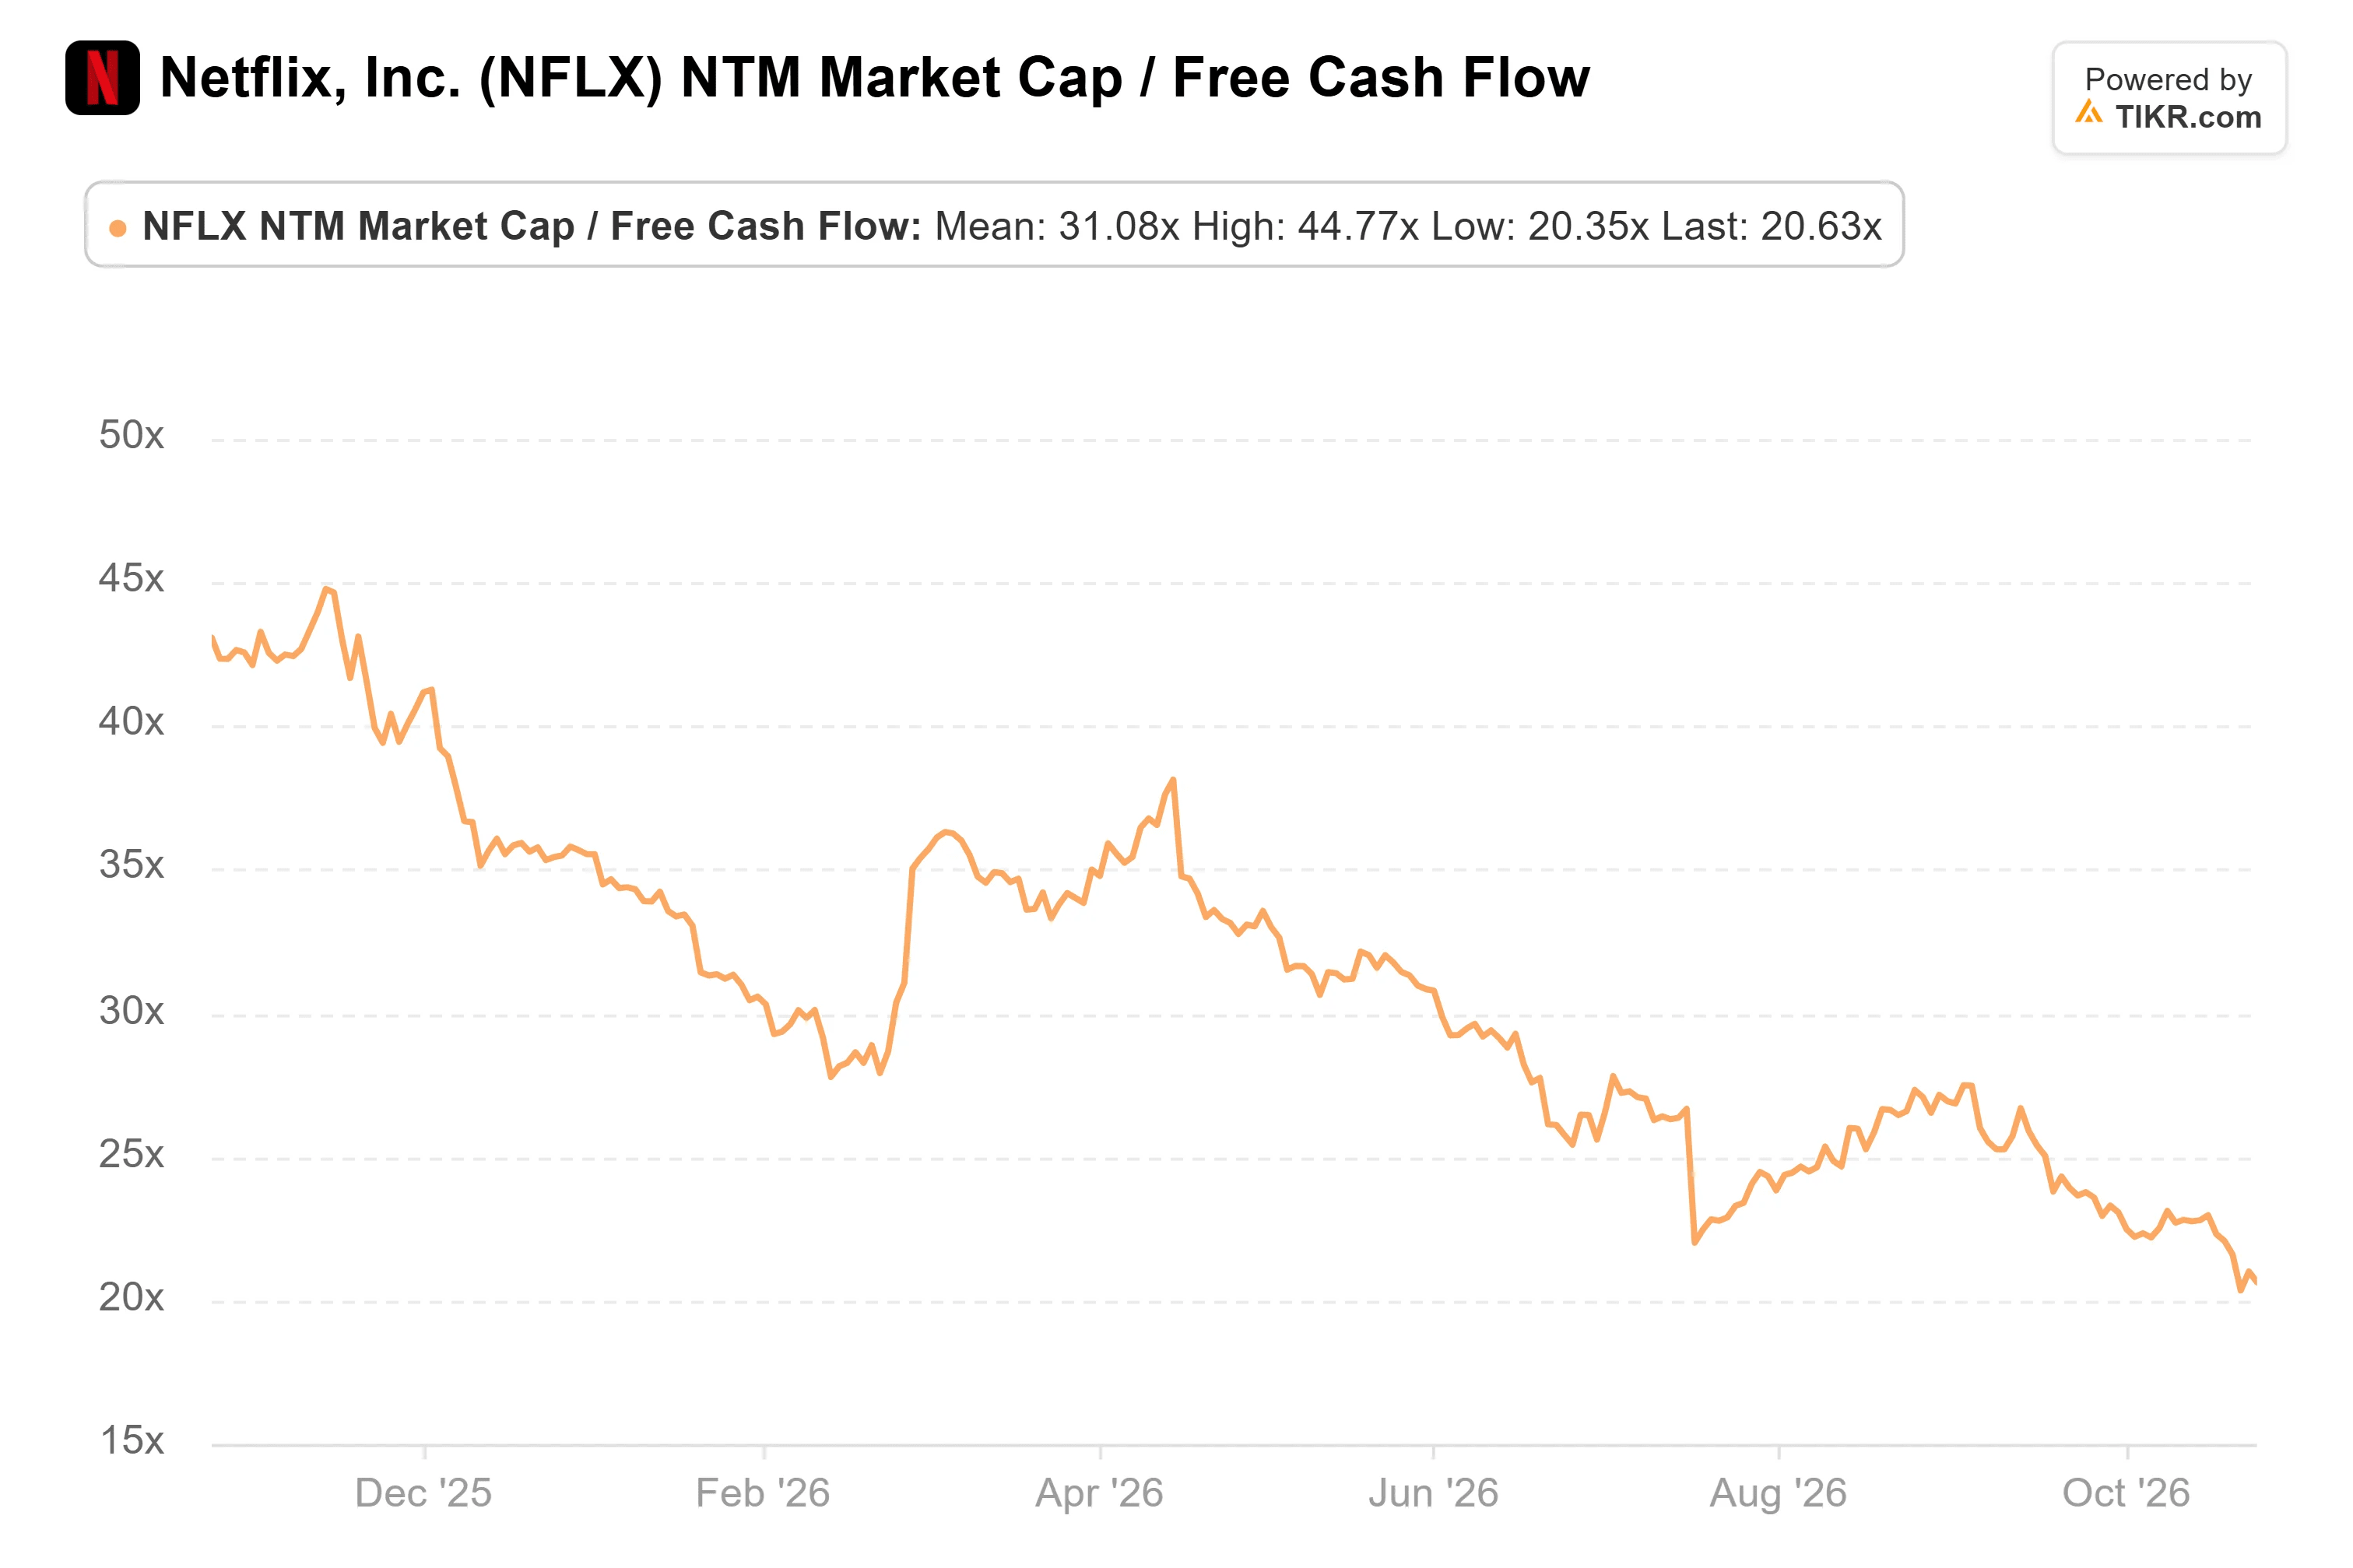
A circa 18 volte gli utili NTM (prossimi dodici mesi), Netflix si scambia più vicino a Disney (DIS) a circa 15x che a Spotify (SPOT) a circa 37x, nonostante guidi a una crescita dei ricavi del 13% nel 2026. Il suo rendimento del free cash flow con leva NTM è salito a circa il 5%, da circa il 2% alla fine di settembre 2025.
Questo sconto riflette battute d'arresto reali. L'EPS del terzo trimestre di $0,87 ha superato la stima di $0,82, ma Netflix ha detto che il suo margine operativo ha battuto la propria previsione principalmente a causa del tempismo delle spese. Ha ridotto le prospettive di ricavi pubblicitari per il 2026 a circa $2,7 miliardi da circa $3 miliardi dopo un lancio più lento di alcuni prodotti pubblicitari, e ha guidato i ricavi del quarto trimestre a circa $13,4 miliardi, al di sotto del consenso pre-report di circa $13,5 miliardi. La guida del margine operativo del quarto trimestre di circa il 26% include circa 120 punti base di costi per i licenziamenti e supera comunque il 24,5% di un anno prima. La guida del free cash flow è scesa a circa $12 miliardi da $12,5 miliardi, principalmente a causa della chiusura di un accordo immobiliare nel quarto trimestre. Dalla fine di settembre, l'obiettivo medio della Street è sceso a circa $85 da circa $93, i rating Compra sono diminuiti a 26 da 28 e i rating Vendi sono aumentati a due da uno.
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $65.85
- Prezzo Obiettivo (Medio): ~$126
- Potenziale Rendimento Totale: ~91%
- IRR Annualizzato: ~17% / anno
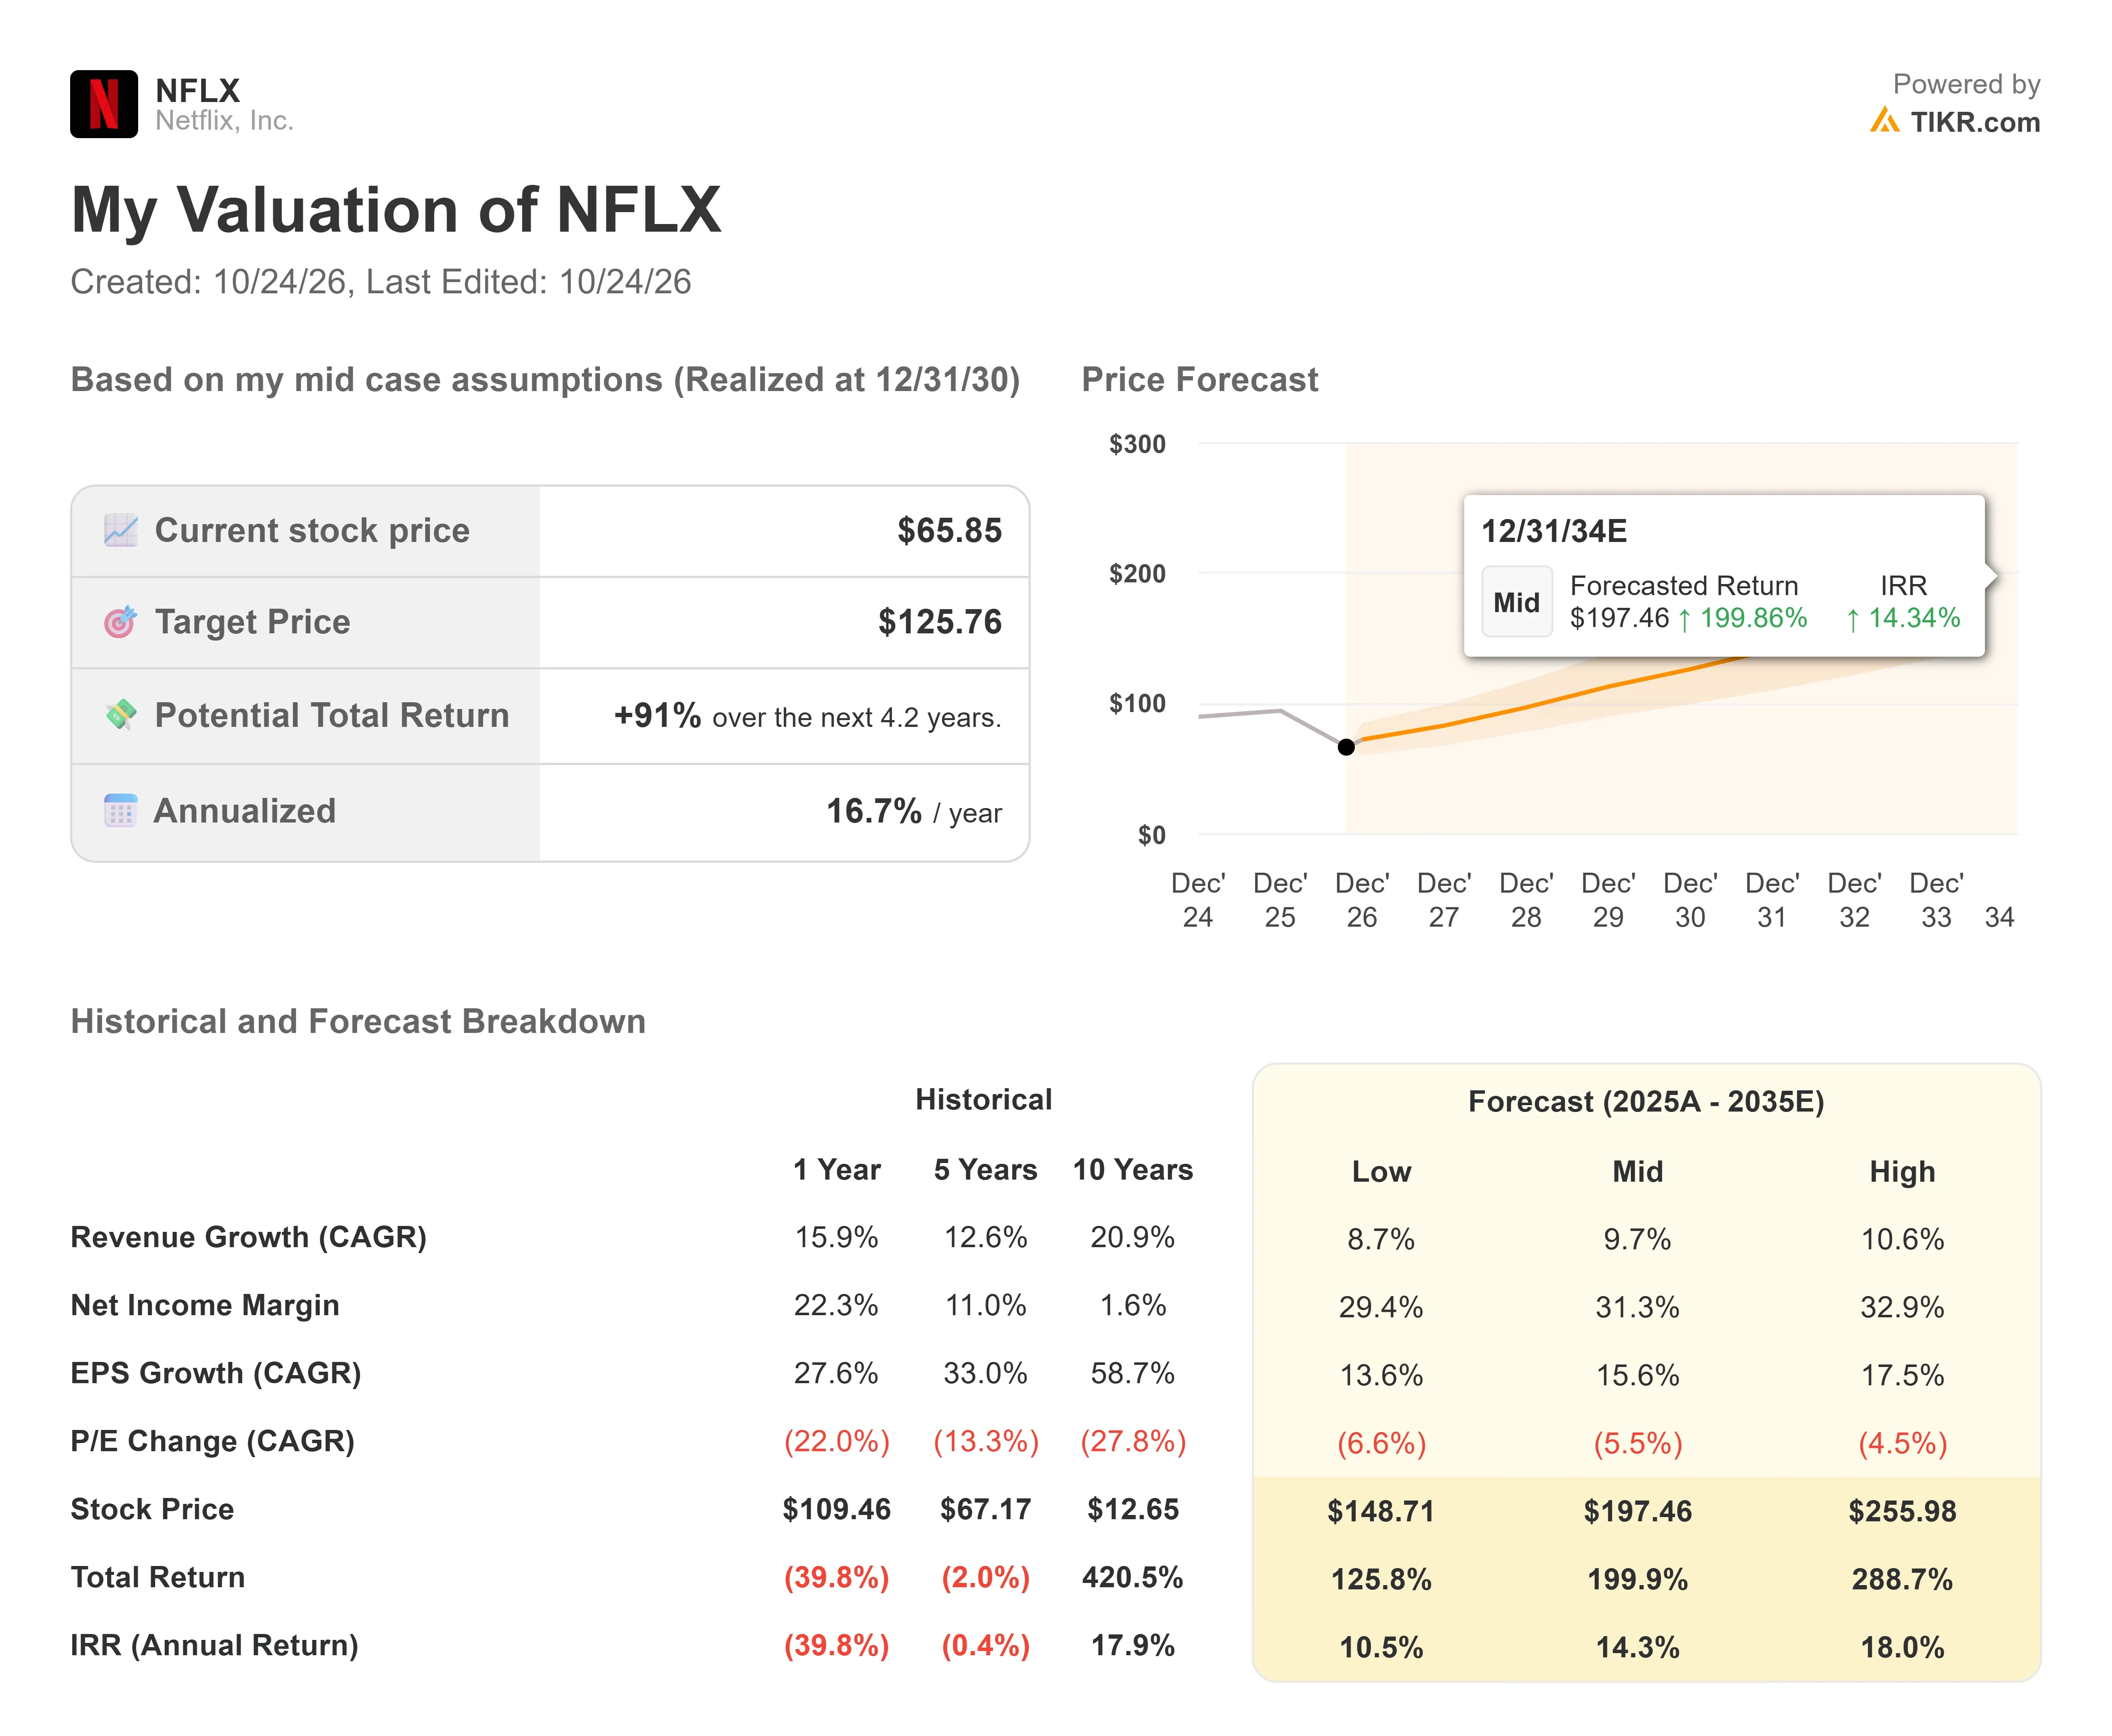
Il caso medio di TIKR punta a circa $126 entro il 31 dicembre 2030, circa il 91% sopra $65,85, o circa il 17% all'anno. È uno scenario, non una previsione. Gli input del caso medio del modello presuppongono una crescita dei ricavi annuale di circa il 10%, al di sotto del ritmo a doppia cifra che il CFO Spence Neumann ha detto che Netflix mira a "mantenere". Lo sforzo maggiore è sul margine: un margine netto di circa il 31%, in aumento dal 24,3% nell'esercizio 2025, sebbene la Street si aspetti già circa il 30% per il 2026. A $126, le azioni si scambierebbero vicino a 20 volte l'EPS consenso 2030 di circa $6,20, vicino all'attuale multiplo trailing di 19x.
Il rischio principale è la deriva delle stime: il consenso sui ricavi 2027 è scivolato a circa $56,6 miliardi da circa $57,4 miliardi alla fine di giugno. Il potenziale rialzista viene dai successi USA che viaggiano come quelli indiani; il rischio ribassista è un palinsesto bloccato ai doppi, che trascina le stime e il multiplo verso quelli di Disney.
Conclusione
Il caso medio punta al rialzo, ma la vera prova sarà il report del quarto trimestre di Netflix a gennaio, che porterà le previsioni per il 2027, inclusi i margini. Una guida ai ricavi pari o superiore al consenso di circa $56,6 miliardi, una crescita di circa l'11%, mostrerebbe che il motore continua a capitalizzare. Una guida al di sotto del 10% indicherebbe che il rallentamento negli USA si sta diffondendo oltre il solo ascolto.
Quindi, quanto vale realmente l'azione Netflix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Netflix. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Analizza Netflix su TIKR Gratuito →
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!