Punti Chiave
- Elon Musk afferma che i mercati del debito si sono praticamente chiusi per le aziende senza entrate sostanziali al di fuori dei data center per l'IA, e si aspetta che la maggior parte dei 200-plus neocloud muoia o venga assorbita.
- CoreWeave è la più esposta, con 51,6 miliardi di dollari di debito totale, inclusi i leasing, contro 5,5 miliardi di dollari di cassa a fine giugno.
- La sua fattura per interessi di 640 milioni di dollari nel secondo trimestre è stata circa un quarto delle sue entrate, e gli analisti si aspettano che il suo flusso di cassa libero rimanga negativo fino al 2030.
- Nebius, Applied Digital, IREN e Cipher Digital detengono molto più cassa rispetto al loro debito, e il rapporto del 12 novembre di CoreWeave è la prossima prova.
Elon Musk ha una previsione fosca per i neocloud che affittano chip per l'IA, e colpisce più duramente CoreWeave (CRWV). (Sebbene Nebius (NBIS), Applied Digital (APLD), IREN (IREN) e Cipher Digital (CIFR) non possano esattamente tirare un sospiro di sollievo.)
L'investitore Chamath Palihapitiya, che possiede un portafoglio di terreni attrezzati per data center, ha recentemente postato su X che i neocloud sono "disorganizzati e sottocapitalizzati".
La risposta di Musk è iniziata con "Praticamente sì". Poi è andato oltre:
"Nelle ultime settimane, i mercati del debito hanno praticamente chiuso l'accesso al denaro per qualsiasi azienda che non abbia entrate sostanziali indipendenti dai data center per l'IA. > > SpaceX ha chiuso 40 miliardi di dollari di debito per GPU, ma noi siamo investment grade e abbiamo le entrate di Starlink e dei lanci. > > Ciò significa che i 200+ neocloud assisteranno a una moria e a una consolidazione da pesciolini. Alcuni ce la faranno, ma non molti."
Pesciolini. Ahi.
(Musk gestisce un'attività di calcolo rivale all'interno di SpaceX, quindi non è certo neutrale. Quando un utente di X ha suggerito che stava sminuendo i neocloud affinché alcuni accettassero acquisizioni, Musk ha ribattuto: "SpaceX non sta acquistando nessun neocloud. Inutile.")
TIKR monitora 42 analisti su CoreWeave. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su CoreWeave, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di CoreWeave
CoreWeave ha bisogno dei finanziatori più di chiunque altro
Musk non ha fatto nomi, ma CoreWeave è il più grande neocloud, e le sue obbligazioni sono scese questo mese, con le sue note al 9,625% in scadenza nel 2032 scese sotto gli 80 centesimi sul dollaro il 14 ottobre (un rendimento vicino al 15%).
Negli ultimi tre anni, il debito di CoreWeave è cresciuto molto più della sua cassa...
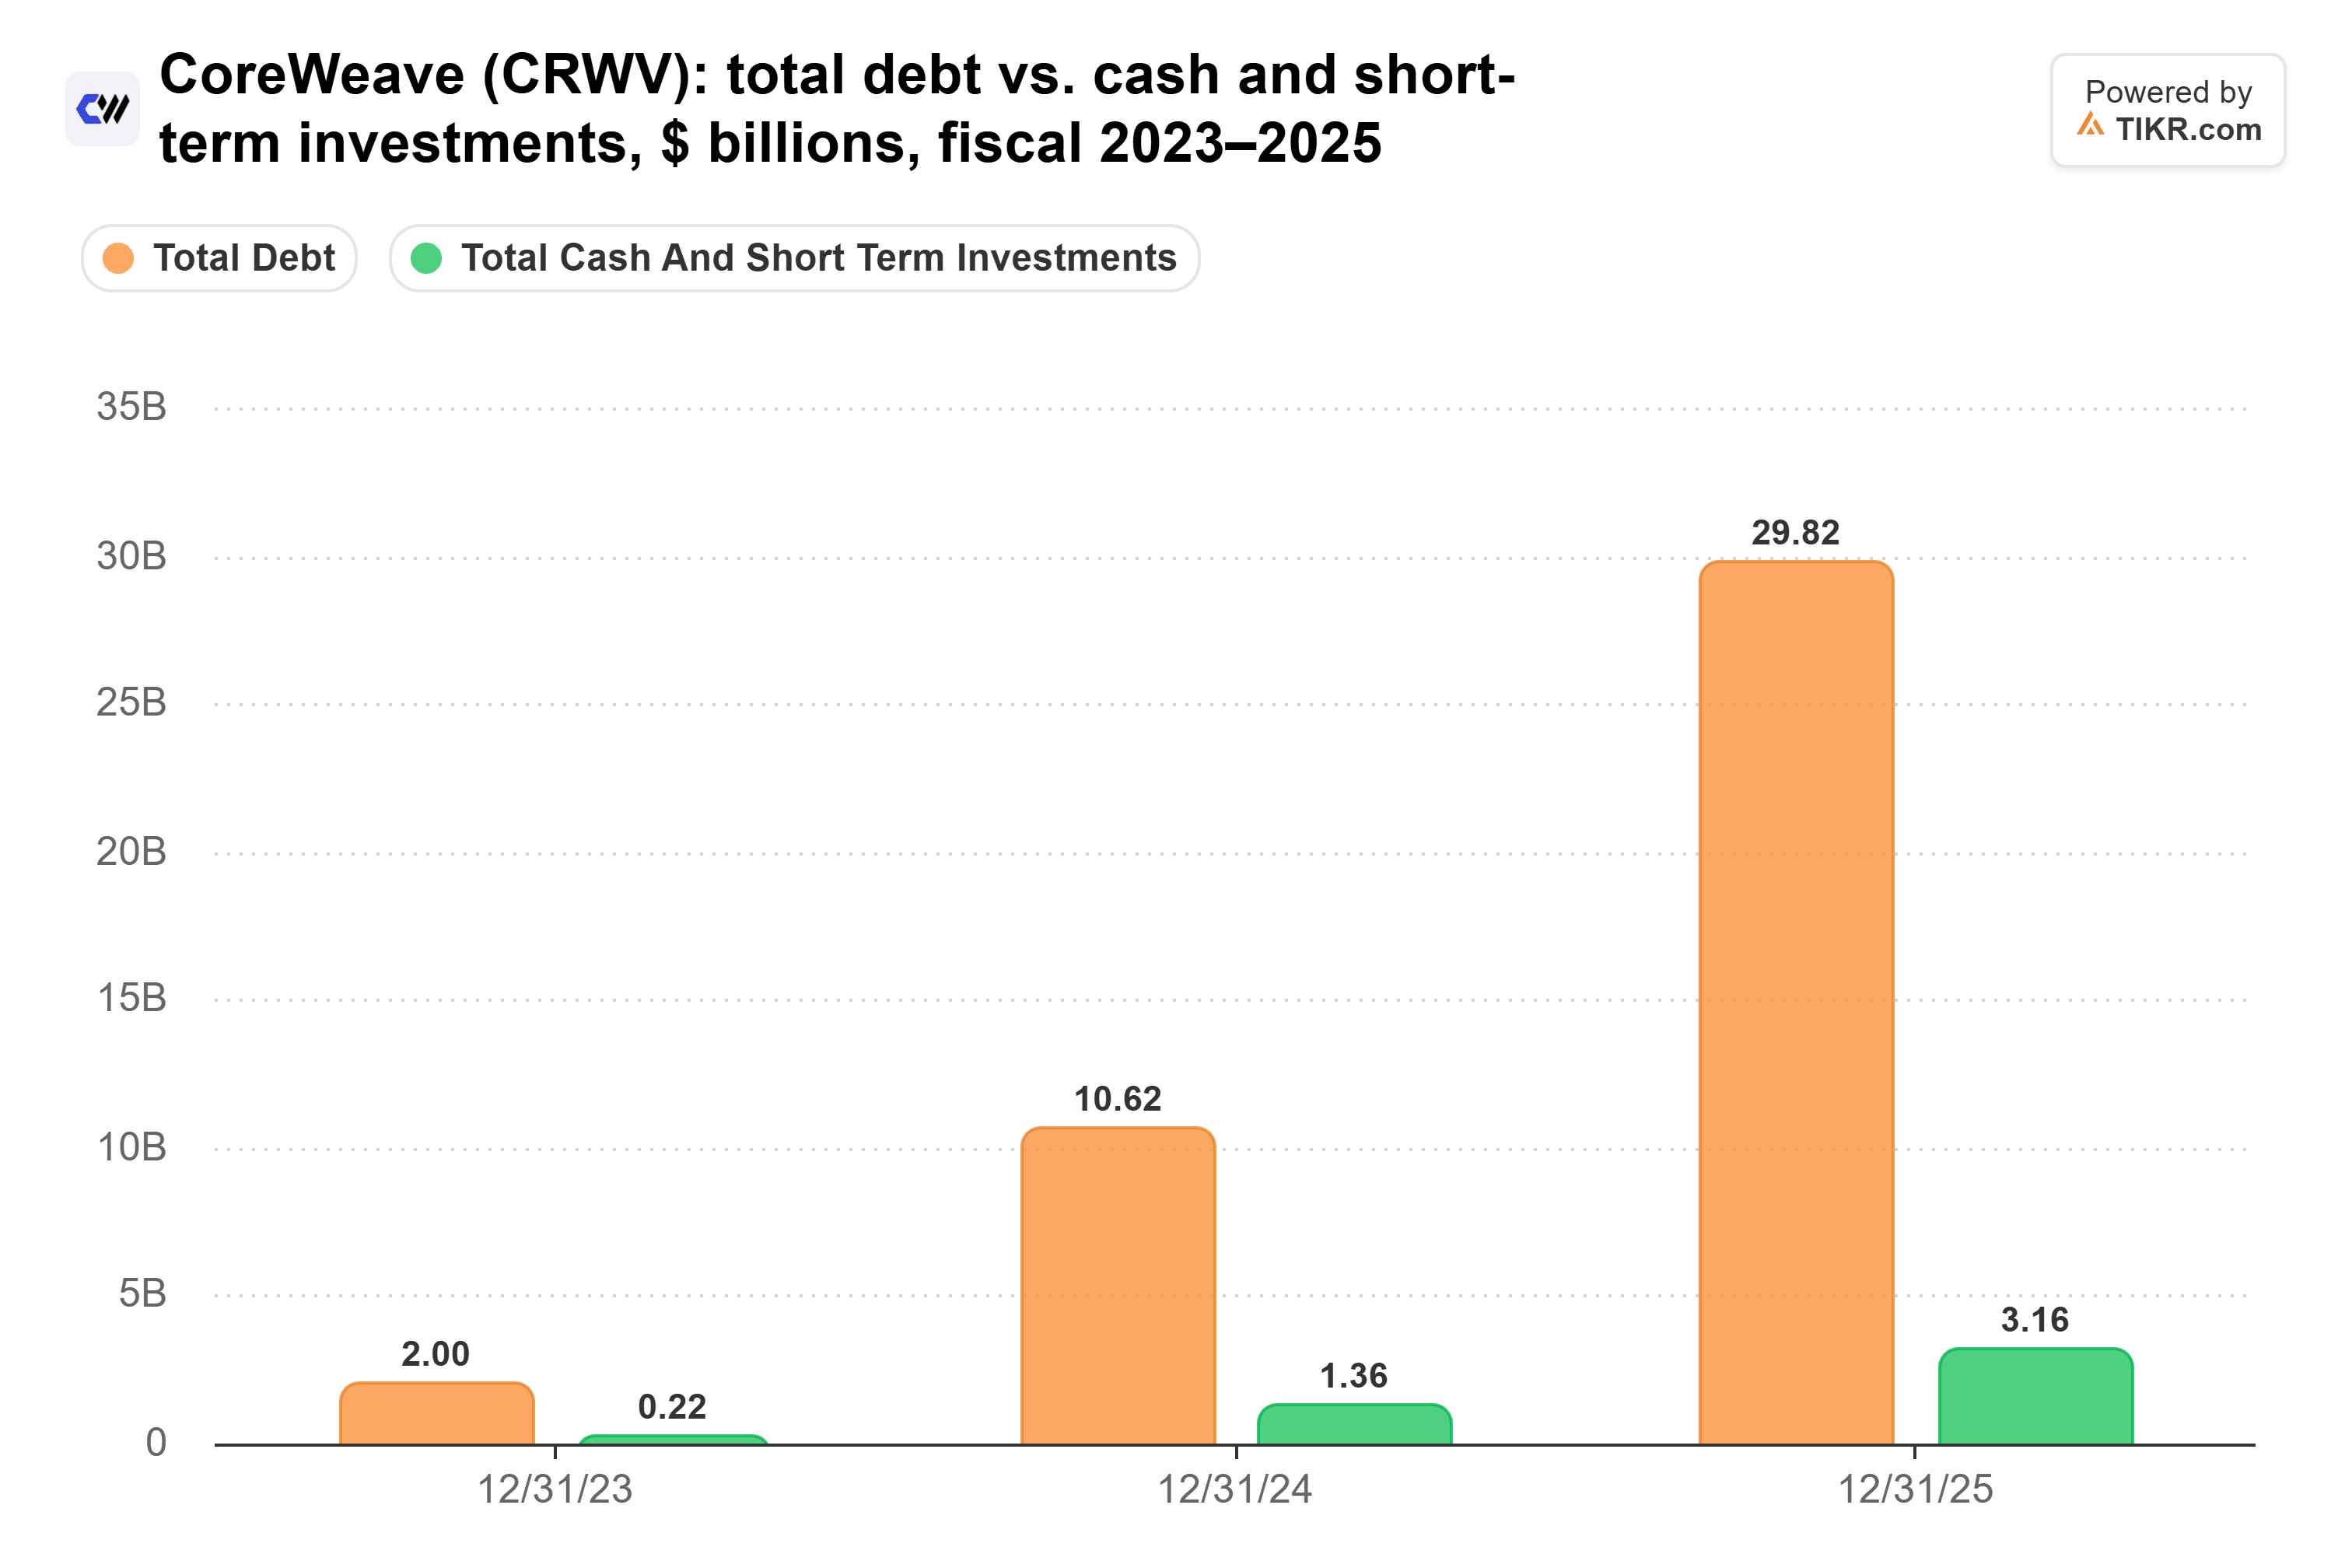
E il divario si è ampliato da allora: a fine giugno, TIKR mostra 51,6 miliardi di dollari di debito totale, inclusi 16,5 miliardi di dollari di passività da leasing, contro 5,5 miliardi di dollari di cassa.
Quel debito non è economico. La fattura per interessi di CoreWeave ha raggiunto i 640 milioni di dollari nel secondo trimestre, circa un quarto dei suoi 2,6 miliardi di dollari di entrate, e la direzione ha fornito una previsione per interessi nel terzo trimestre tra 860 e 940 milioni di dollari, contro un reddito operativo rettificato di soli 200-260 milioni di dollari.
Inoltre: gli analisti si aspettano che il flusso di cassa libero di CoreWeave rimanga negativo ogni anno fino al 2030, con il debito netto che sale a 113,9 miliardi di dollari. Busserà alle porte dei finanziatori per anni.
Musk ha detto "praticamente". Il prestito DDTL 4.0 di CoreWeave, con rating investment grade e garantito da GPU e dai loro contratti, è stato emesso a un tasso inferiore al 6% a marzo, mentre le sue cedole non garantite sono salite dal 9,00% di luglio 2025 al 9,75% di aprile. I finanziatori finanziano ancora un prestito con un contratto a garanzia, e fanno pagare di più per tutto il resto.
CoreWeave ha effettivamente un backlog contrattuale di 104,2 miliardi di dollari, motivo per cui l'analista tecnologico Dan Ives ha detto ad Anthony Pompliano: "Anche se guardi a $CRWV, il debito che stanno assumendo rispetto al loro backlog è minuscolo". Ma solo il 41% delle entrate contrattuali di CoreWeave è dovuto entro i prossimi due anni, e gli interessi scadono ogni trimestre.
I neocloud più piccoli hanno messo da parte la cassa prima
I rivali pubblici più piccoli di CoreWeave sembrano più solidi. Nebius (NBIS) ha chiuso il 2025 con 4,97 miliardi di dollari di debito contro 3,75 miliardi di dollari di cassa.
E gli altri tre:
- Applied Digital: circa 5 miliardi di dollari di debito, inclusi 1,59 miliardi di dollari di note garantite al 7%, contro 4,2 miliardi di dollari di cassa a fine maggio.
- IREN: 7,6 miliardi di dollari di debito, per lo più note convertibili, contro 5,9 miliardi di dollari di cassa a fine giugno (più 1,7 miliardi di dollari di cassa vincolata).
- Cipher Digital: 5,2 miliardi di dollari di debito, per lo più note garantite al 6,125% e 7,125%, contro 4,6 miliardi di dollari di cassa (la maggior parte vincolata) a fine giugno.
Nebius, Applied Digital, IREN e Cipher Digital detengono ciascuno almeno 75 centesimi di cassa per ogni dollaro che devono, e hanno raccolto la maggior parte di quei soldi prima che la finestra descritta da Musk iniziasse a chiudersi. CoreWeave deve più di 9 dollari per ogni dollaro di cassa, o più di 6 dollari escludendo i suoi leasing.
La cassa non è il loro unico test, però. Chamath ha anche definito le clausole penali nei contratti dei neocloud "il boss finale".
CoreWeave ha più di tutti da dimostrare
Penso che Musk abbia ragione sul fatto che la stretta ridurrà il numero dei neocloud, e tra i nomi pubblici, CoreWeave la sentirà di più: deve continuare a prendere a prestito per anni, a tassi che erano già saliti prima del calo delle obbligazioni di questo mese.
La mia opinione: i clienti di CoreWeave sono reali, ma non comprerei l'azione finché non dimostra di poterli finanziare a un prezzo che lasci qualcosa per gli azionisti.
Naturalmente, CoreWeave pubblica i risultati il 12 novembre. Se il reddito operativo rettificato supera la previsione e la sua prossima obbligazione non garantita viene emessa vicino al 9,625% pagato a giugno, i mercati del debito non l'hanno affatto esclusa.
Quindi, quanto vale realmente l'azione CoreWeave?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CoreWeave. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta CoreWeave gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!