

Punti Chiave
- Il Third Point di Dan Loeb ha aperto una nuova posizione in Block (XYZ) nel Q2, del valore di $194 milioni al 30 giugno, mentre un fondo con $6,2 miliardi in azioni USA ha ridotto le sue quote in Block del 73%.
- L'azione di Block è salita solo dello 0,3% dal 30 giugno, quindi nessuno dei due fondi ha ancora avuto ragione.
- Block scambia a 17x gli utili forward, al di sotto della sua media triennale di 20x, e gli analisti hanno alzato le loro stime EPS da giugno.
- Le perdite sui prestiti in aumento sono il rischio principale, ma Loeb ha la tesi migliore in vista del rapporto Q3 di Block all'inizio di novembre.
Il Third Point di Dan Loeb ha acquistato Block nel Q2. Nello stesso trimestre, un fondo con $6,2 miliardi in azioni USA ha venduto la maggior parte delle sue azioni Block.
Entrambe le mosse derivano dai 13F dei fondi per il trimestre chiuso il 30 giugno, depositati il 14 agosto, gli ultimi depositati da entrambi.
Block pubblica il suo Q3 all'inizio di novembre, il che rende questo un buon momento per verificare chi ha la tesi migliore sui numeri di TIKR.
Loeb ha fatto di Block una delle sue prime 10 scommesse
Il 13F di Third Point mostra 2,56 milioni di azioni Block del valore di $194 milioni ai prezzi di fine trimestre, tutte nuove nel Q2. Questo rappresenta dal 4,2% al 5% dei $4,65 miliardi di azioni USA riportati dal fondo, ed è la sua decima posizione più grande.
Evergreen Quality Fund GP, Ltd. è andata nella direzione opposta. Il suo 13F copre $6,20 miliardi di azioni USA e mostra che ha ridotto le sue azioni Block del 73% nel trimestre, a 499.903 azioni del valore di $38 milioni.
Al 30 giugno, Block rappresentava lo 0,6% delle partecipazioni del fondo ed era la sua 24esima partecipazione più grande.
Un 13F mostra solo ciò che un fondo deteneva nell'ultimo giorno del trimestre, quindi nessuno dei due documenti dice quanto ha pagato ciascun fondo, o perché. E Block ha chiuso venerdì a $76,27, in rialzo dello 0,3% rispetto al suo prezzo del 30 giugno, quindi nessuno dei due fondi ha ancora avuto ragione.
TIKR monitora 47 analisti su Block. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Block, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Block
Block sta guadagnando più di quanto faceva a giugno
La tesi per l'acquisto inizia con il profitto. Il margine lordo di Block è aumentato del 25% nel Q2 a $3,17 miliardi. Il reddito operativo rettificato ha raggiunto il 27% del margine lordo, in aumento dal 22% di un anno prima, dopo che Block ha tagliato oltre il 40% del suo personale a febbraio.
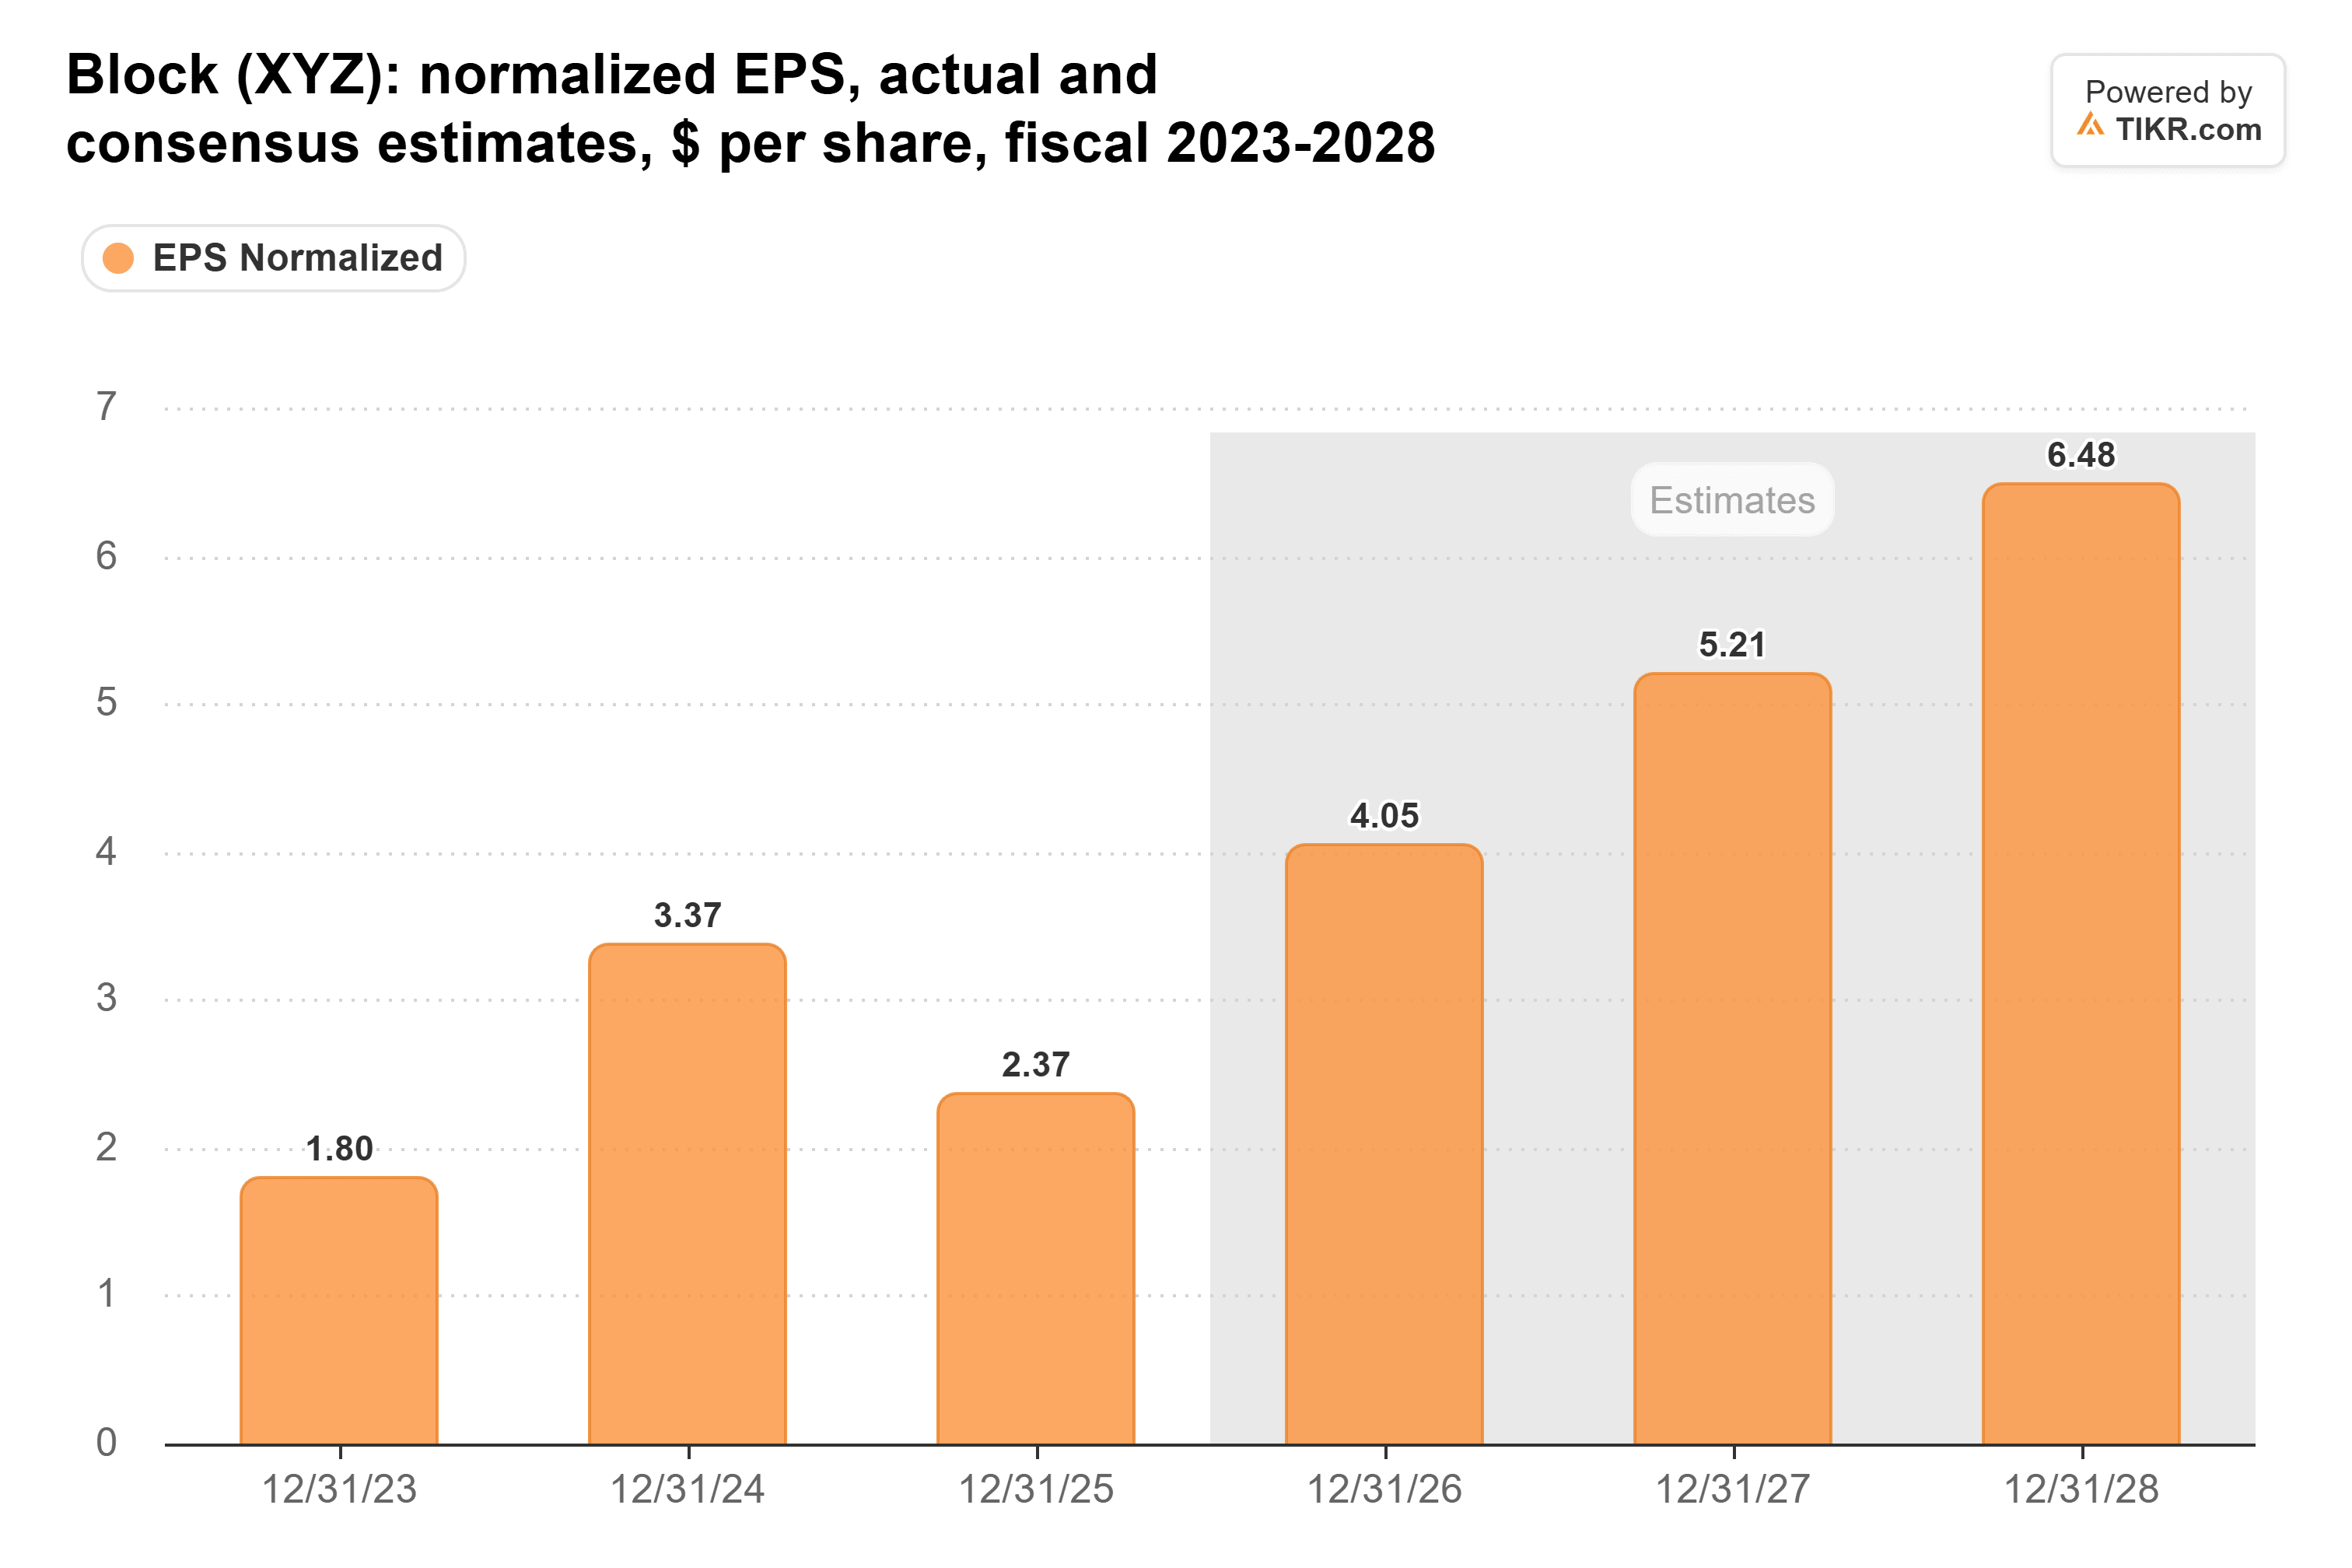
Gli analisti hanno alzato i loro numeri da allora. Al 30 giugno, si aspettavano $3,90 di EPS normalizzato per il 2026 e $4,97 per il 2027. Ora si aspettano $4,05 e $5,21, salendo a $6,48 nel 2028:
Ma l'azione non si è mossa di pari passo. Alla chiusura di venerdì, Block scambiava a 17x gli utili forward, molto al di sotto della sua media quinquennale di 37x:
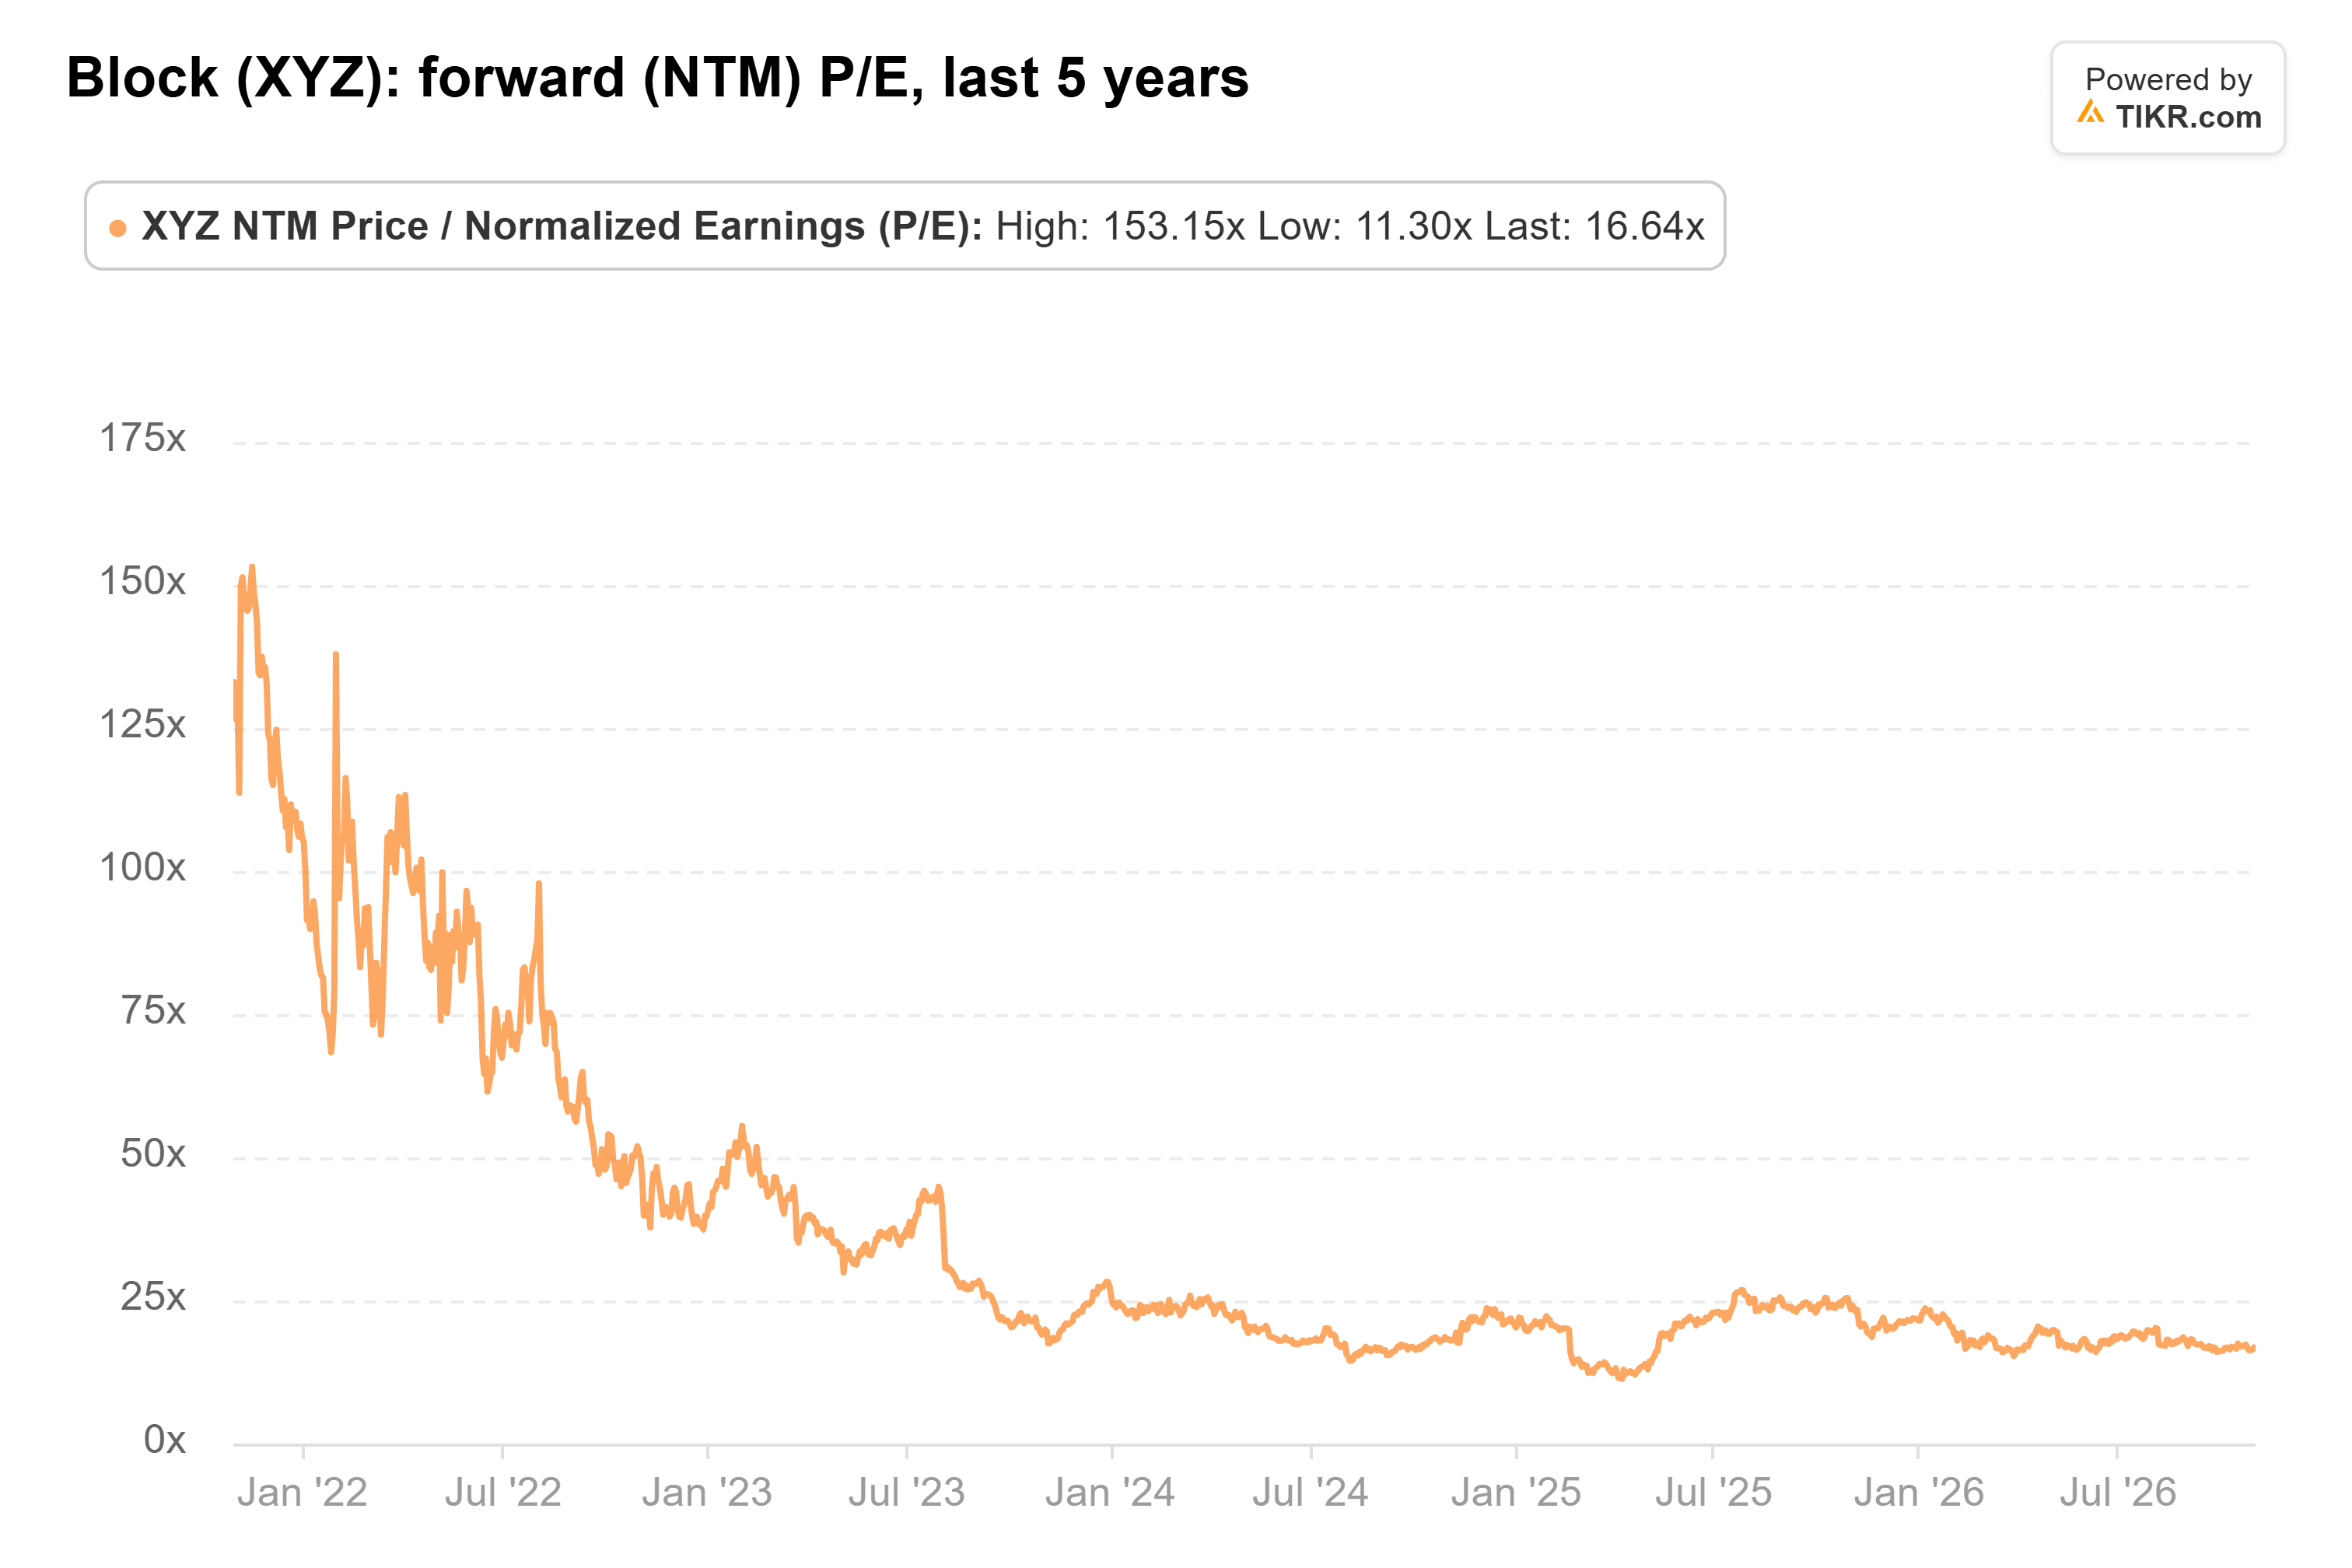
Quella media è trainata dal 2021, quando il multiplo ha superato 153x. Negli ultimi tre anni, ha avuto una media di 20x, e il suo minimo è stato 11x nell'aprile 2025.
Il prestito è il punto critico
La tesi per la vendita si riduce a Cash App Borrow, i prestiti al consumo a breve termine di Block. Le origini di prestiti al consumo sono cresciute del 59% nel Q2.
Le perdite di Block su transazioni, prestiti e crediti al consumo sono quasi raddoppiate nello stesso periodo, a $585 milioni da $294 milioni di un anno prima. Questo rappresenta il 18% del margine lordo, in aumento dal 12%.
Block sta anche accantonando di più per le perdite future. La sua riserva sui prestiti al consumo è salita al 14,7% del portafoglio al 30 giugno, dal 10,7% del 31 dicembre 2025. Il management afferma che il 70% dei clienti Borrow ha punteggi FICO inferiori a 580.
Nel frattempo, Cash App aveva 59 milioni di utenti attivi mensili transazionali a dicembre, marzo e giugno. Quindi la sua crescita deve venire dalla vendita di più alle stesse persone, credito incluso.
James Faucette di Morgan Stanley ha declassato Block a Equal Weight il 28 ottobre e ha tagliato il suo target a $80 da $90.
Si aspetta che le origini di Borrow rallentino mentre Block passa a prestiti più lunghi, e quei prestiti più lunghi potrebbero anche spingere le perdite creditizie più in alto.
E la stima per il 2028 è già al di sopra dei $5,50 di EPS rettificato che il management ha delineato al suo investor day di novembre 2025. Block deve battere il suo stesso piano per raggiungerla.
Loeb ha la tesi migliore
Il prezzo target medio degli analisti è aumentato nell'ultimo anno, da $89 a $98:

Questo è il 29% sopra la chiusura di venerdì, da 47 analisti, con target che vanno da $75 a $125.
Se dovessi scegliere una parte, prenderei quella di Loeb. A 17x gli utili forward, Block scambia al di sotto della sua media triennale mentre gli analisti si aspettano che il suo EPS cresca del 60% dal 2026 al 2028, e quelle stime sono aumentate da giugno.
Anche se il 2028 si avvicinerà di più ai $5,50 del management, questa è molta crescita per un multiplo inferiore alla media.
Se le perdite continuano a crescere più velocemente del margine lordo che Borrow genera, i guadagni di margine di febbraio non conteranno molto.
Il rapporto Q3 di Block all'inizio di novembre è il primo test. Il management ha fornito previsioni per $3,13 miliardi di margine lordo, in aumento del 18%, e $875 milioni di reddito operativo rettificato.
Voglio vedere una crescita delle perdite ben al di sotto di quella del Q2. Poi i prossimi 13F dei fondi, dovuti entro il 16 novembre, mostreranno se Loeb ha aggiunto e Evergreen è uscita entro il 30 settembre.
Quindi, quanto vale realmente l'azione Block?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Block. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


