Punti Chiave
- Advanced Micro Devices (AMD) è scesa del 16% nel mese fino al 23 ottobre, mentre Intel (INTC) è calata del 29% e il Nasdaq 100 ha perso il 5%, poiché gli investitori hanno messo in discussione la sostenibilità della spesa per l'infrastruttura AI.
- AMD è scesa del 10,9% il 30 ottobre, chiudendo vicino a $505 dopo che le deludenti previsioni di Intel hanno intensificato le preoccupazioni sulla domanda di semiconduttori.
- Le stime consenso di TIKR del 21 ottobre prevedevano che l'utile normalizzato per azione di AMD salisse da circa $8 nel 2026 a $16 nel 2027, sostenuto dalla crescita attesa negli acceleratori AI e nell'infrastruttura dei data center.
- AMD quotava circa 46 volte gli utili forward al 22 ottobre, al di sopra della sua media quinquennale di 35x, rendendo il calo una potenziale opportunità di acquisto a lungo termine piuttosto che un vero e proprio affare.
Cosa è successo?
Il titolo Advanced Micro Devices (AMD) è sceso del 16% nel mese fino al 23 ottobre, chiudendo intorno a $517 poiché le preoccupazioni sul finanziamento dell'infrastruttura AI e le valutazioni elevate dei semiconduttori hanno pesato sul sentiment degli investitori.
Il calo è stato inferiore al -29% del titolo Intel (INTC) e considerevolmente peggiore del -5% del Nasdaq 100, evidenziando la crescente incertezza sul fatto che la spesa per l'infrastruttura AI potesse sostenere le valutazioni dei produttori di chip.
Le preoccupazioni si sono intensificate l'8 ottobre dopo che un rapporto del Financial Times indicava che i ricavi annualizzati di OpenAI si avvicinavano ai $50 miliardi, circa $20 miliardi al di sotto delle cifre precedentemente circolate sul mercato.
La discrepanza, in parte legata ai metodi di contabilizzazione dei ricavi, ha sollevato interrogativi sulla capacità di finanziamento dei principali clienti AI. OpenAI è particolarmente importante per AMD a causa del suo accordo di fornitura di GPU multigigawatt.
Ulteriore pressione è emersa il 14 ottobre quando la debolezza delle obbligazioni di CoreWeave ha intensificato le preoccupazioni sul finanziamento di data center costosi. Il 16 ottobre, tutti i 30 costituenti del Philadelphia Semiconductor Index sono scesi, prolungando la serie negativa dell'indice a otto sedute, la più lunga dal 2008.
AMD ha anche affrontato un esame più attento per il suo coinvolgimento nel finanziamento dei clienti. Il 13 ottobre, la società ha firmato un accordo di supporto creditizio relativo al campus di data center da 222 megawatt di Fermi in Texas, destinato ad ospitare infrastrutture alimentate da AMD.
AMD si è anche impegnata a investire fino a $5 miliardi in Anthropic e ha emesso warrant basati sulle prestazioni che consentono a OpenAI e Meta di acquistare fino a 160 milioni di azioni AMD ciascuna, soggetti allo schieramento di GPU e ad altre condizioni.
Il stratega tecnologico di Baird, Ted Mortonson, ha catturato le preoccupazioni degli investitori su Bloomberg Surveillance, dicendo che i suoi clienti "odiavano la banca di AMD", evidenziando lo scetticismo sul fatto che i produttori di chip sostenessero il finanziamento dei propri clienti.
Le vendite di semiconduttori si sono intensificate il 30 ottobre, quando AMD è scesa del 10,9% a circa $505 dopo che Intel ha previsto ricavi del quarto trimestre tra $15 e $16 miliardi, oltre $1 miliardo al di sotto delle aspettative di Wall Street.
L'avvertimento di Intel sulla domanda più debole di PC ha pesato su AMD perché entrambe le società competono nei processori per PC, sebbene i vincoli di fornitura delle CPU server di Intel abbiano anche evidenziato una forte domanda di data center che potrebbe avvantaggiare AMD.
Gli analisti si aspettano ancora una forte crescita degli utili
Nonostante il calo, Wall Street continua a prevedere una crescita sostanziale degli utili mentre AMD espande i suoi business degli acceleratori AI e dei data center.
Secondo le stime consenso di TIKR del 21 ottobre, l'utile normalizzato per azione di AMD era previsto aumentare da $7,59 nel 2026 a $15,76 nel 2027, più che raddoppiando con l'espansione dei principali schieramenti di infrastrutture AI.

Gli analisti hanno anche mantenuto target ottimistici. Susquehanna ha alzato il suo prezzo target per AMD a $620 da $550 il 21 ottobre, mentre Citi e Stifel avevano precedentemente aumentato i loro target rispettivamente a $800 e $700.
Il prezzo target consenso degli analisti per AMD si attestava vicino a $638 al 21 ottobre, suggerendo un potenziale rialzo di circa il 26% rispetto al prezzo di chiusura del 30 ottobre di $505.
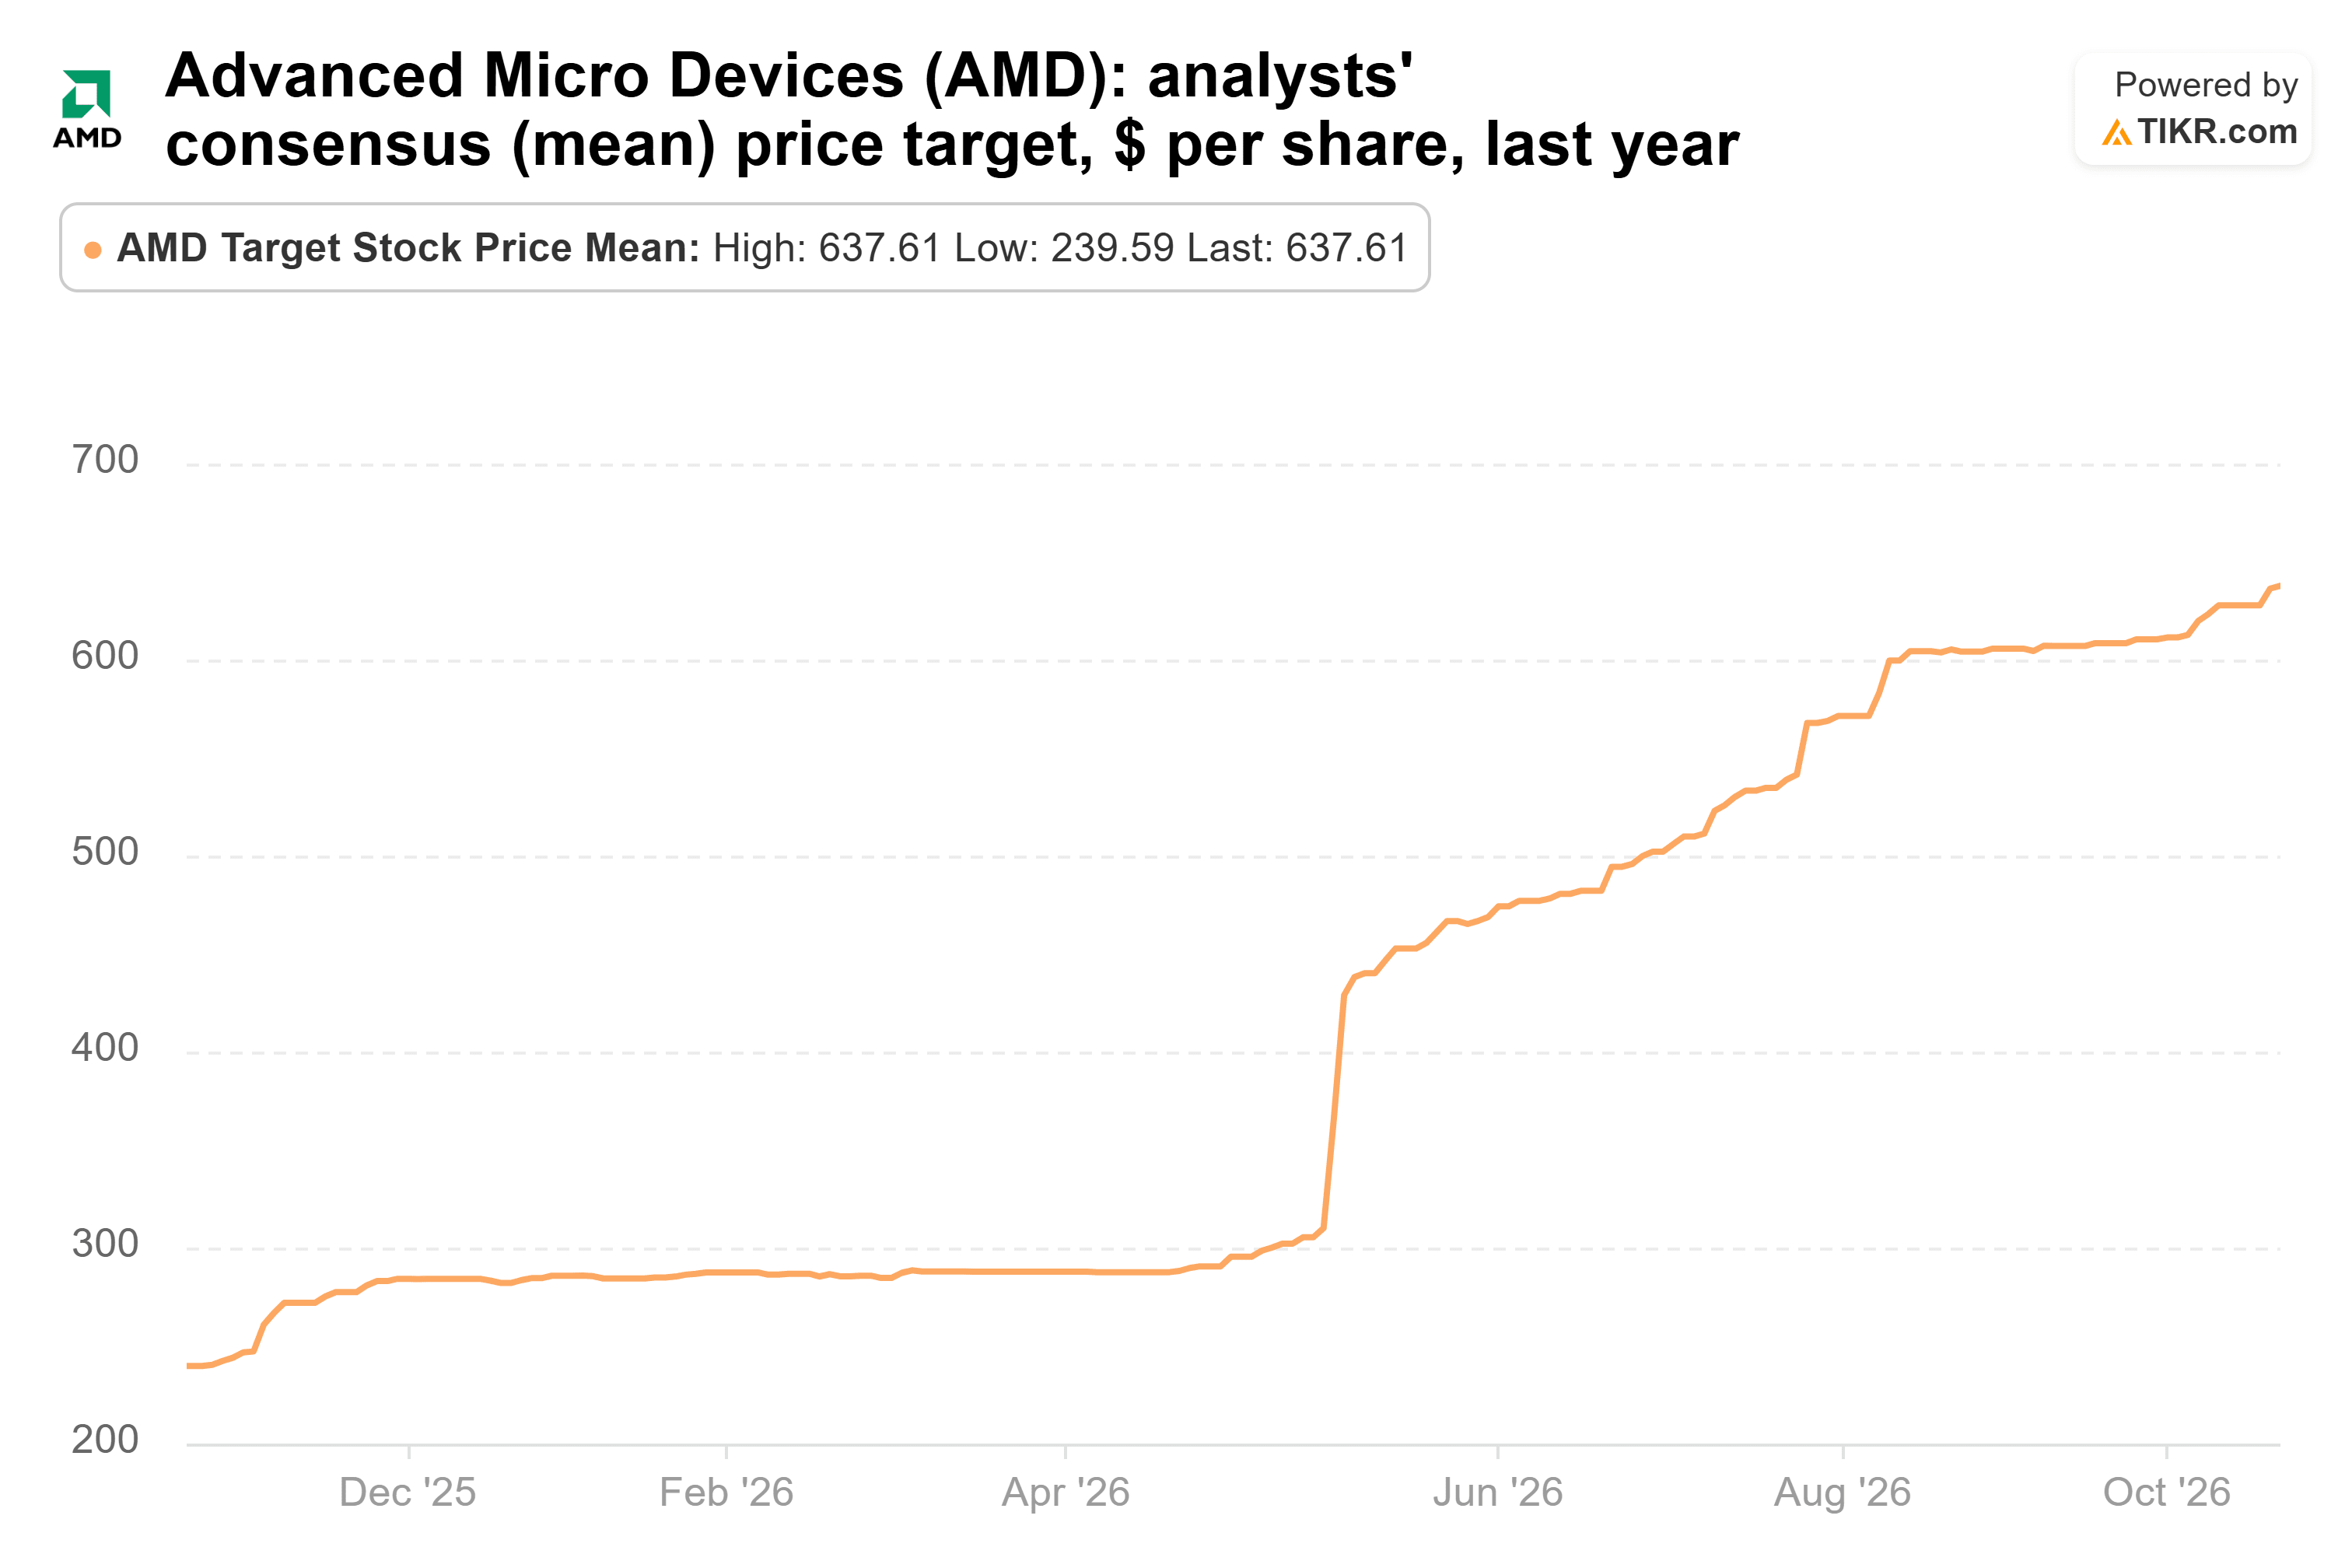
Queste previsioni suggeriscono fiducia nel potenziale di utili di AMD, ma la loro realizzazione dipende dal successo dei principali clienti nel finanziare e schierare l'infrastruttura dietro i loro impegni di GPU.
Il titolo AMD è sottovalutato o sopravvalutato?
AMD quotava circa 46 volte gli utili forward al 22 ottobre, al di sotto del picco di giugno di 67x ma al di sopra della sua media quinquennale di 35x, suggerendo che le azioni rimanevano relativamente costose nonostante la correzione.

Il premio riflette le aspettative per una rapida adozione degli acceleratori AI, vendite più forti nei data center e una sostanziale crescita degli utili nei prossimi 12 mesi, sebbene schieramenti ritardati possano esercitare pressione su quelle previsioni.
Il rapporto sugli utili del terzo trimestre di AMD del 3 novembre fornirà un test importante della domanda di GPU, dei progressi nelle spedizioni e delle previsioni del management sulla crescita dell'infrastruttura AI.
Rispetto a Intel, AMD offre un'esposizione più diretta al mercato in espansione degli acceleratori AI, ma le sue maggiori aspettative di crescita e la sua valutazione lasciano meno margine per risultati deludenti.
AMD appare più attraente dopo il calo, rendendo un acquisto graduale un approccio ragionevole a lungo termine, ma la sua valutazione premium e la dipendenza dai principali clienti AI sconsigliano di caricarsi aggressivamente prima degli utili.
Quindi, quanto vale realmente il titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!