Punti Chiave
- Su Prof G Markets, Josh Brown ha detto che Anthropic potrebbe diventare "un rubinetto di cassa" valutata in modo da far sembrare costose Nvidia e Palantir. Ha citato la spinta di Meta verso gli agenti AI come una delle sue minacce.
- Brown ha anche indicato Meta e Alphabet come i suoi due esempi pubblici di azienda con un modello AI di primo livello e la propria capacità di calcolo, il che rende Meta un candidato migliore per la sua tesi rispetto al laboratorio AI che stava descrivendo.
- Gli analisti si aspettano che l'EPS normalizzato di Meta salga da $29,68 nel 2025 a $42,30 nel 2028, e il titolo scambia a 19 volte gli utili forward, al di sotto della sua media quinquennale di 21x.
- Il problema è la cassa: gli analisti non si aspettano che il free cash flow di Meta si riprenda prima del 2029, e il piano di capex per il 2027, previsto per fine gennaio, è la prossima prova.
Josh Brown vede arrivare "un rubinetto di cassa" nell'AI. Stava parlando di Anthropic, ma l'azienda che corrisponde meglio alla sua descrizione è Meta Platforms (META).
Nell'episodio del 30 ottobre di Prof G Markets, Brown, che co-conduttrice The Compound and Friends, ha analizzato la documentazione per l'IPO di Anthropic. Ha detto che Anthropic è valutata al di sotto di Palantir e all'incirca in linea con Nvidia (NVDA), pur crescendo molto più velocemente di entrambe. (Nvidia, da parte sua, la scorsa settimana ha accettato di investire $3 miliardi nell'offerta di azioni di Meta.)
Poi ha elencato cosa potrebbe andare storto. Una minaccia nella sua lista: "se Facebook sfrutta il livello agentico e collega i 500 milioni di aziende con cui ha già una relazione, con i 3 miliardi di consumatori."
Se Anthropic supera tutto questo, ha detto, "questa cosa diventa un rubinetto di cassa che scambia a un multiplo che fa sembrare Nvidia" costosa, "e soprattutto Palantir."
Quindi, perché non possedere direttamente la minaccia?
Brown ci è arrivato da solo più avanti nell'episodio: "Ho due esempi nel mercato pubblico di un'azienda che ha un modello di primo livello e la propria fonte di capacità di calcolo per far girare quel modello. Abbiamo ovviamente Alphabet e Google Gemini e ora abbiamo Meta e Muse."
Anthropic, ha sottolineato, deve pagare qualcun altro per la sua capacità di calcolo. Meta costruisce la maggior parte della propria, anche se non tutta: Susan Li ha detto che una maggiore spesa per il cloud di terze parti ha contribuito alla crescita dei costi del terzo trimestre.
I Numeri di Brown Reggono
Sulla base di un sondaggio tra gli utenti, Meta stima che almeno 500 milioni di piccole imprese auto-identificate utilizzino le sue app, una cifra che ha ripetuto nel suo documento di offerta del 26 ottobre. Quelle app hanno registrato una media di 3,64 miliardi di utenti giornalieri a settembre.
Muse, il suo nuovo agente, sta già mettendo insieme i due elementi. Più di 10 milioni di persone negli Stati Uniti e in Canada lo hanno configurato nelle sue prime sei settimane. Il management ha dichiarato durante la conference call del terzo trimestre che oltre un quarto degli utenti attivi fa acquisti con esso, spendendo in media più di $200 per acquisto (inclusi i viaggi).
Meta non riporta ancora alcun ricavo da Muse. Ciononostante, gli analisti si aspettano che l'EPS normalizzato di Meta continui a salire fino al 2028:

Sono $42,30 per azione nel 2028, circa il 43% in più rispetto ai $29,68 del 2025. Muse è il pezzo che potrebbe spingere quelle stime più in alto.
E gli investitori non pagano molto per quel percorso. Meta scambia a 19 volte gli utili forward, al di sotto della sua media quinquennale di 21x:
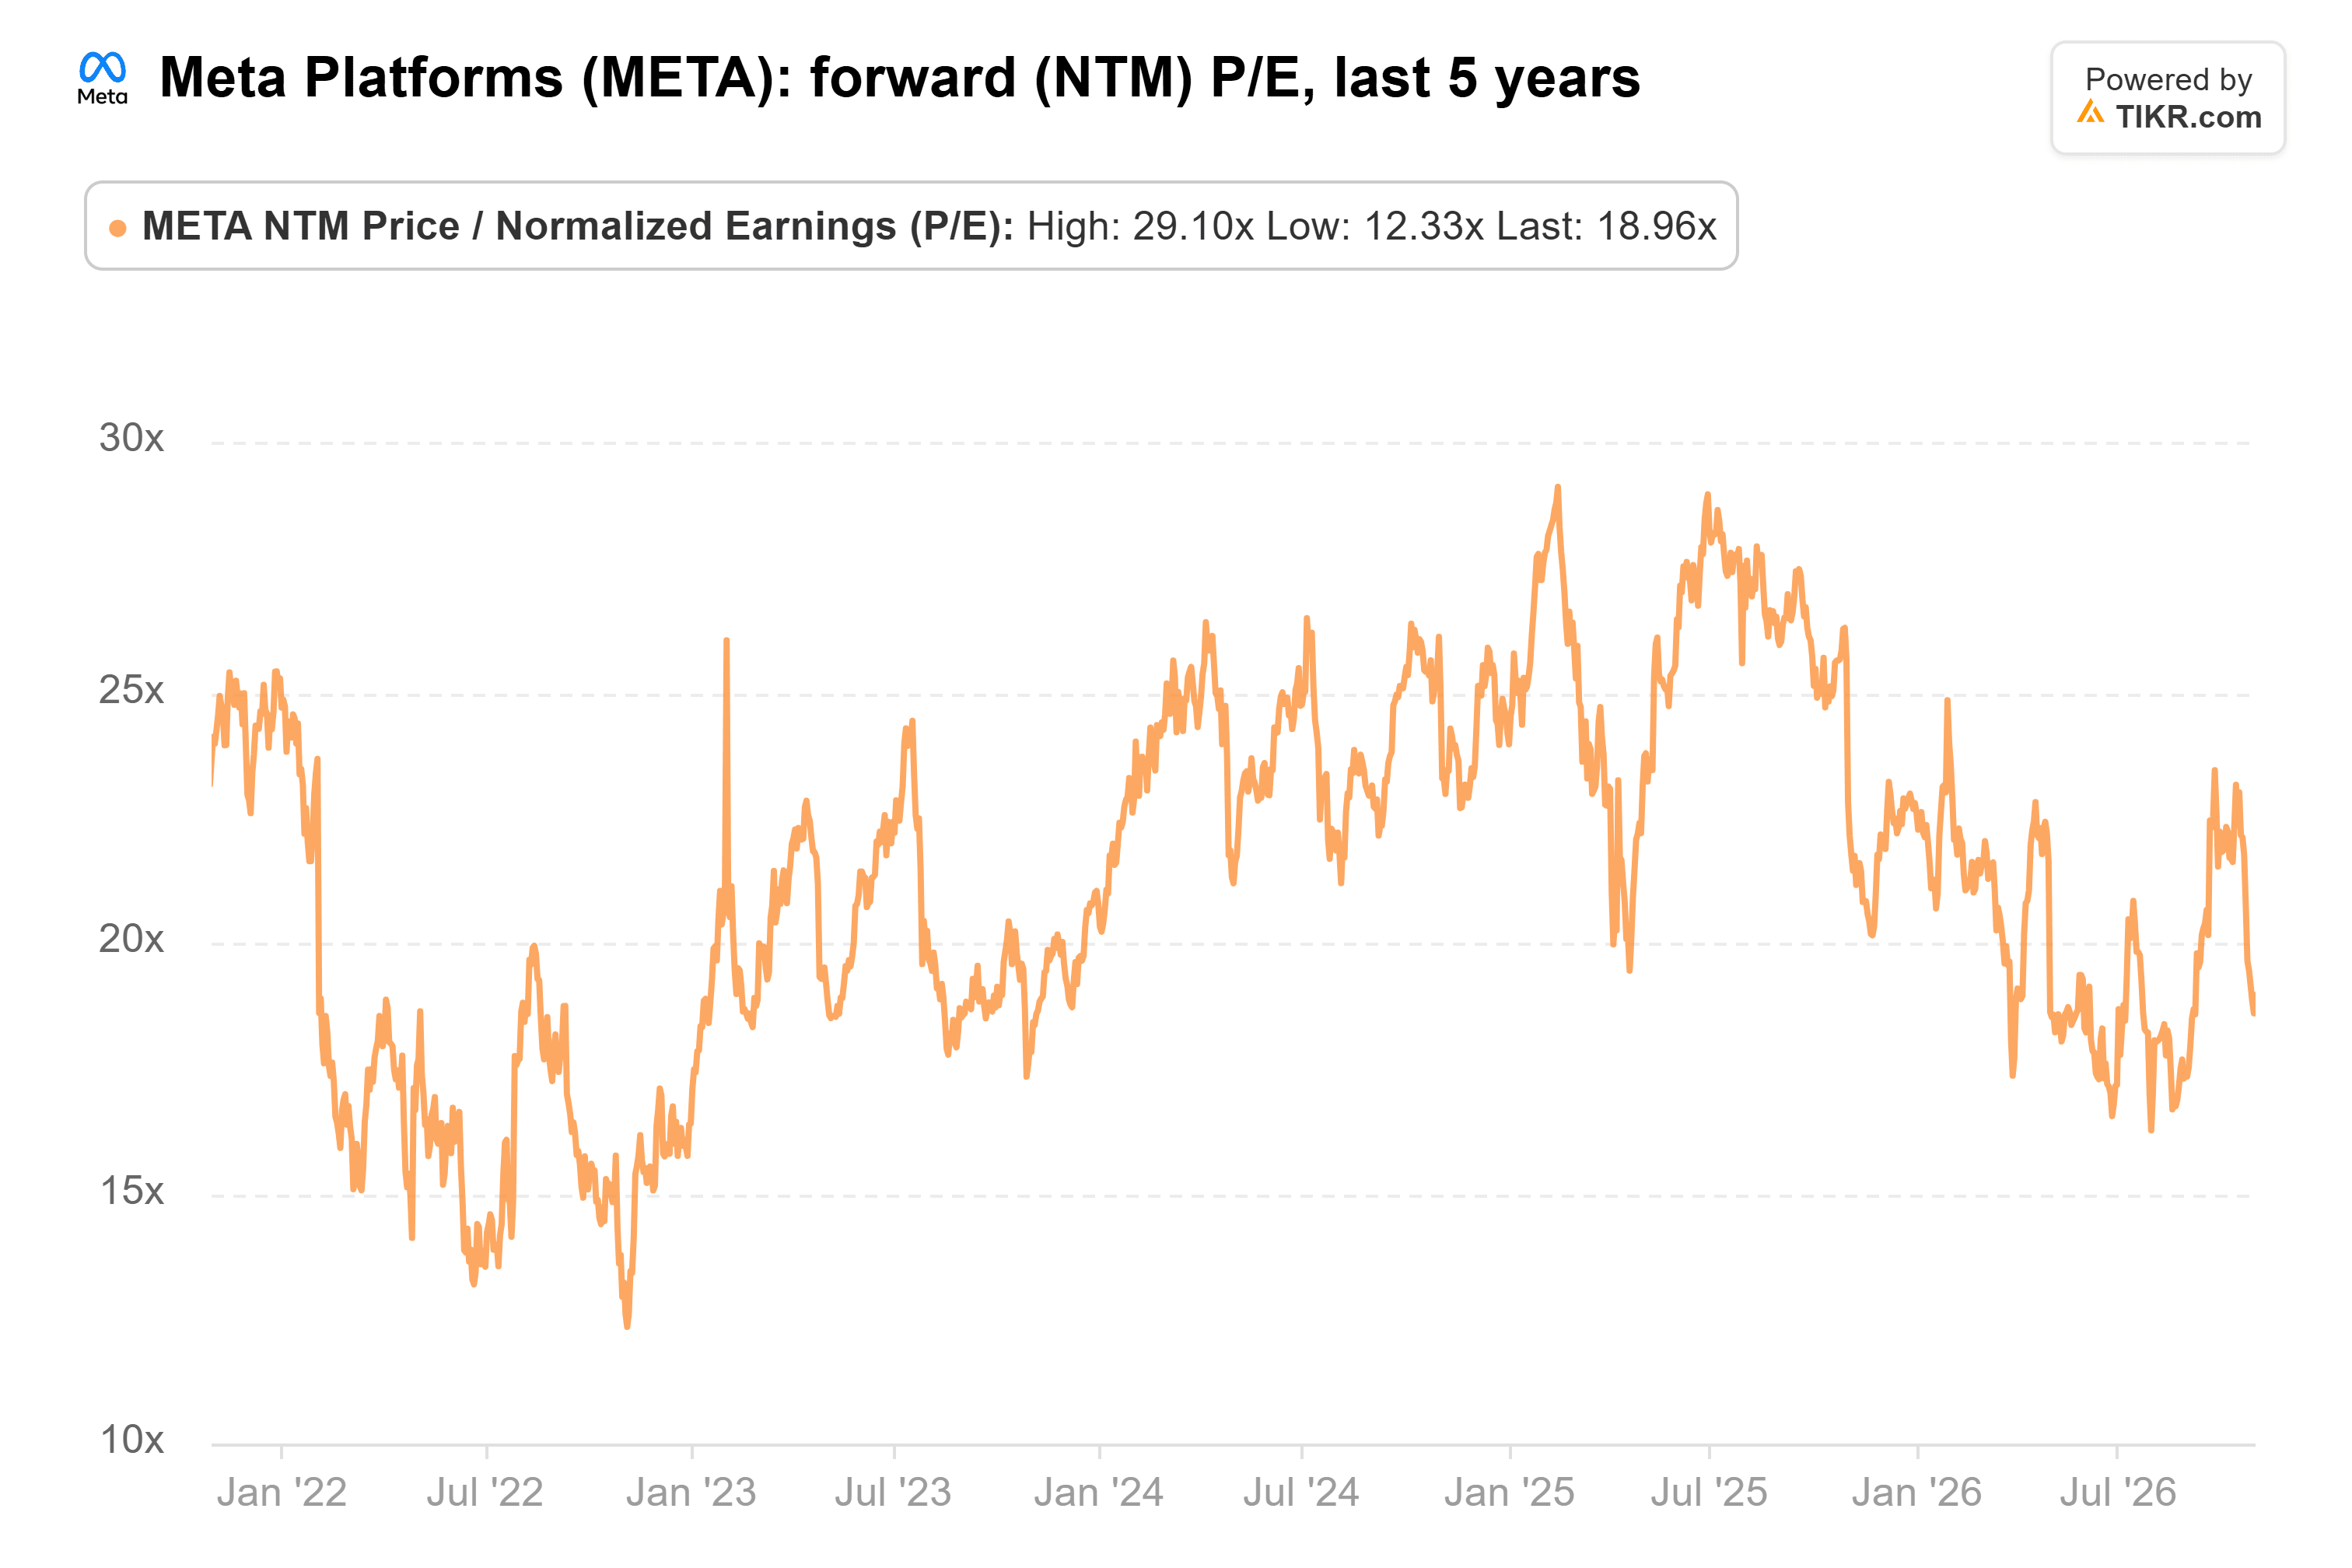
(Era a 29x ancora nel febbraio 2025.)
TIKR Monitora 63 Analisti su Meta Platforms. Quanti Dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Meta Platforms
Il Rubinetto È Ancora Chiuso
Ma Meta sta reinvestendo tutta quella cassa nella costruzione, e anche di più. Su The Compound and Friends lo stesso giorno, Brown ha stimato la spesa di Meta al 70% dei ricavi. Le cifre riportate sono inferiori ma si stanno dirigendo verso la sua stima. Il capex, incluso il capitale dei leasing finanziari, è stato il 54% dei ricavi nel terzo trimestre, e le stime degli analisti per il 2027 lo collocano vicino al 65%.
La spesa in conto capitale di Meta è quasi raddoppiata nel 2025, raggiungendo $69,7 miliardi:

E il management prevede per il 2026 una cifra tra $135 e $145 miliardi.
Nel terzo trimestre, il capex di $34,9 miliardi ha superato il cash flow operativo di $32,8 miliardi. Gli analisti si aspettano un free cash flow negativo di $35,1 miliardi nel 2027 e circa in pareggio nel 2028, prima di balzare a $80,5 miliardi nel 2029.
Quindi Meta sta raccogliendo capitali. Ha fissato il prezzo per $37,5 miliardi di vendite di azioni il 26 ottobre e prevede fino a $60 miliardi aggiuntivi in nuove azioni di Classe C a partire dal 2027. Questa è una vera diluizione per gli azionisti attuali.
I $3 miliardi di Nvidia arrivano insieme a un'espansione del lavoro su Muse, hanno dichiarato le due società. Un produttore di chip che finanzia un grande cliente può sembrare circolare, ma quando l'azienda che Brown ha usato come metro di paragone investe, io leggo questo come un voto di fiducia.
Perché Meta Vale l'Attesa
Il rubinetto di cassa di Brown si adatta a Meta meglio dell'azienda a cui l'ha attribuito. Meta possiede già il modello, la capacità di calcolo e i 3,64 miliardi di utenti, e a 19 volte gli utili forward, gli investitori non pagano un premio per nessuno di questi elementi. Quel multiplo si basa su un numero di azioni che sta per crescere, però, e questa è la parte della tesi rialzista che monitorerei più da vicino.
L'attesa è il rischio. La prima vera lettura arriverà con la conference call del quarto trimestre di Meta a fine gennaio, quando il management tipicamente fornisce le previsioni per l'anno successivo, incluso il capex per il 2027. Susan Li ha detto che i nuovi business AI di Meta potrebbero iniziare a contribuire ai ricavi nel 2027, e Zuckerberg ha detto che Muse passerà alla monetizzazione prima del solito playbook di Meta. Quella call è dove cercherei il primo segnale che Muse stia ripagando il suo costo.
Quindi, Qual È il Valore Reale del Titolo Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!