


Punti Chiave
- Jim Cramer afferma che i nuovi ricavi cloud di Microsoft sono "ostaggio di OpenAI", e Cameron Dawson di NewEdge Wealth sostiene che OpenAI rappresenta il 40% del backlog di Microsoft.
- Microsoft può gestire questa esposizione molto meglio di Oracle, ma a 27 volte gli utili forward il titolo non è prezzato per rischi significativi derivanti da un singolo cliente.
- Le spese in conto capitale di Microsoft sono aumentate da 23,9 miliardi di dollari nell'anno fiscale 2022 a 116 miliardi nell'anno fiscale 2026, quindi il free cash flow si è attestato a 67 miliardi, appena sopra il livello di partenza.
- Microsoft pubblica i risultati il 28 ottobre, e la domanda da seguire è quanta della domanda per Azure provenga da clienti diversi da OpenAI.
Microsoft (MSFT) pubblicherà i risultati del trimestre di settembre il 28 ottobre, e Jim Cramer sa già quale cifra lo preoccupa.
Nell'episodio del 19 ottobre di Mad Money, il conduttore di CNBC ha definito gli utili degli hyperscaler la prossima grande prova per il complesso dei data center AI. Poi ha ristretto il campo:
"I nuovi ricavi cloud di Microsoft sono ostaggio di OpenAI."
(Ha messo Amazon (AMZN) e Alphabet (GOOG) nella stessa situazione con Anthropic.)
È una parola forte per un'azienda con un rating creditizio AAA. Ma arriva con i titoli AI già in tensione. Oracle (ORCL) è crollato l'8 ottobre, insieme ad altri nomi AI, dopo un rapporto sui ricavi di OpenAI.
TIKR monitora 56 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Microsoft
Un quarto di trilione di dollari su un solo cliente
Cameron Dawson, chief investment officer di NewEdge Wealth, ha quantificato il problema su Bloomberg Surveillance il 14 ottobre:
"...se guardi un nome come Microsoft, il 40% del loro backlog è OpenAI."
Il backlog commerciale di Microsoft ammontava a 678 miliardi di dollari alla fine di giugno, in aumento dell'84% rispetto all'anno precedente. Se il 40% di Dawson è valido, si tratta di circa 270 miliardi di dollari che dipendono da un solo cliente.
Il che, caspita.
E i ricavi di quel cliente sono appena diminuiti, almeno sulla carta. Steve Eisman, l'investitore reso famoso da The Big Short, ha detto questo su The Compound and Friends:
"...la scorsa settimana OpenAI ha dichiarato che i suoi ricavi annualizzati alla fine di settembre erano 50 miliardi. Un mese fa dicevano 70."
Gran parte di questo divario è contabile. La cifra di 50 miliardi di dollari, riportata per prima dal [Financial Times](LINK NEEDED), lascerebbe fuori i ricavi lordi dei partner di OpenAI che il numero più alto includeva.
Tuttavia, il backlog appare pesante al confronto. Circa 270 miliardi di dollari sono più di cinque anni di ricavi di OpenAI al suo attuale ritmo annualizzato. La domanda di Dawson è quanto della spesa di OpenAI dipenda dal raccogliere più capitale. Quindi parte della crescita di Microsoft ora dipende dal prossimo round di finanziamento di OpenAI.
Wall Street conta su tutto questo
Gli analisti si aspettano che i ricavi di Microsoft salgano da 332 miliardi di dollari nell'anno fiscale 2026 (l'anno terminato a giugno 2026) a 391 miliardi nell'anno fiscale 2027 e 468 miliardi nell'anno fiscale 2028, con una crescita che accelera fino a quasi il 20%.
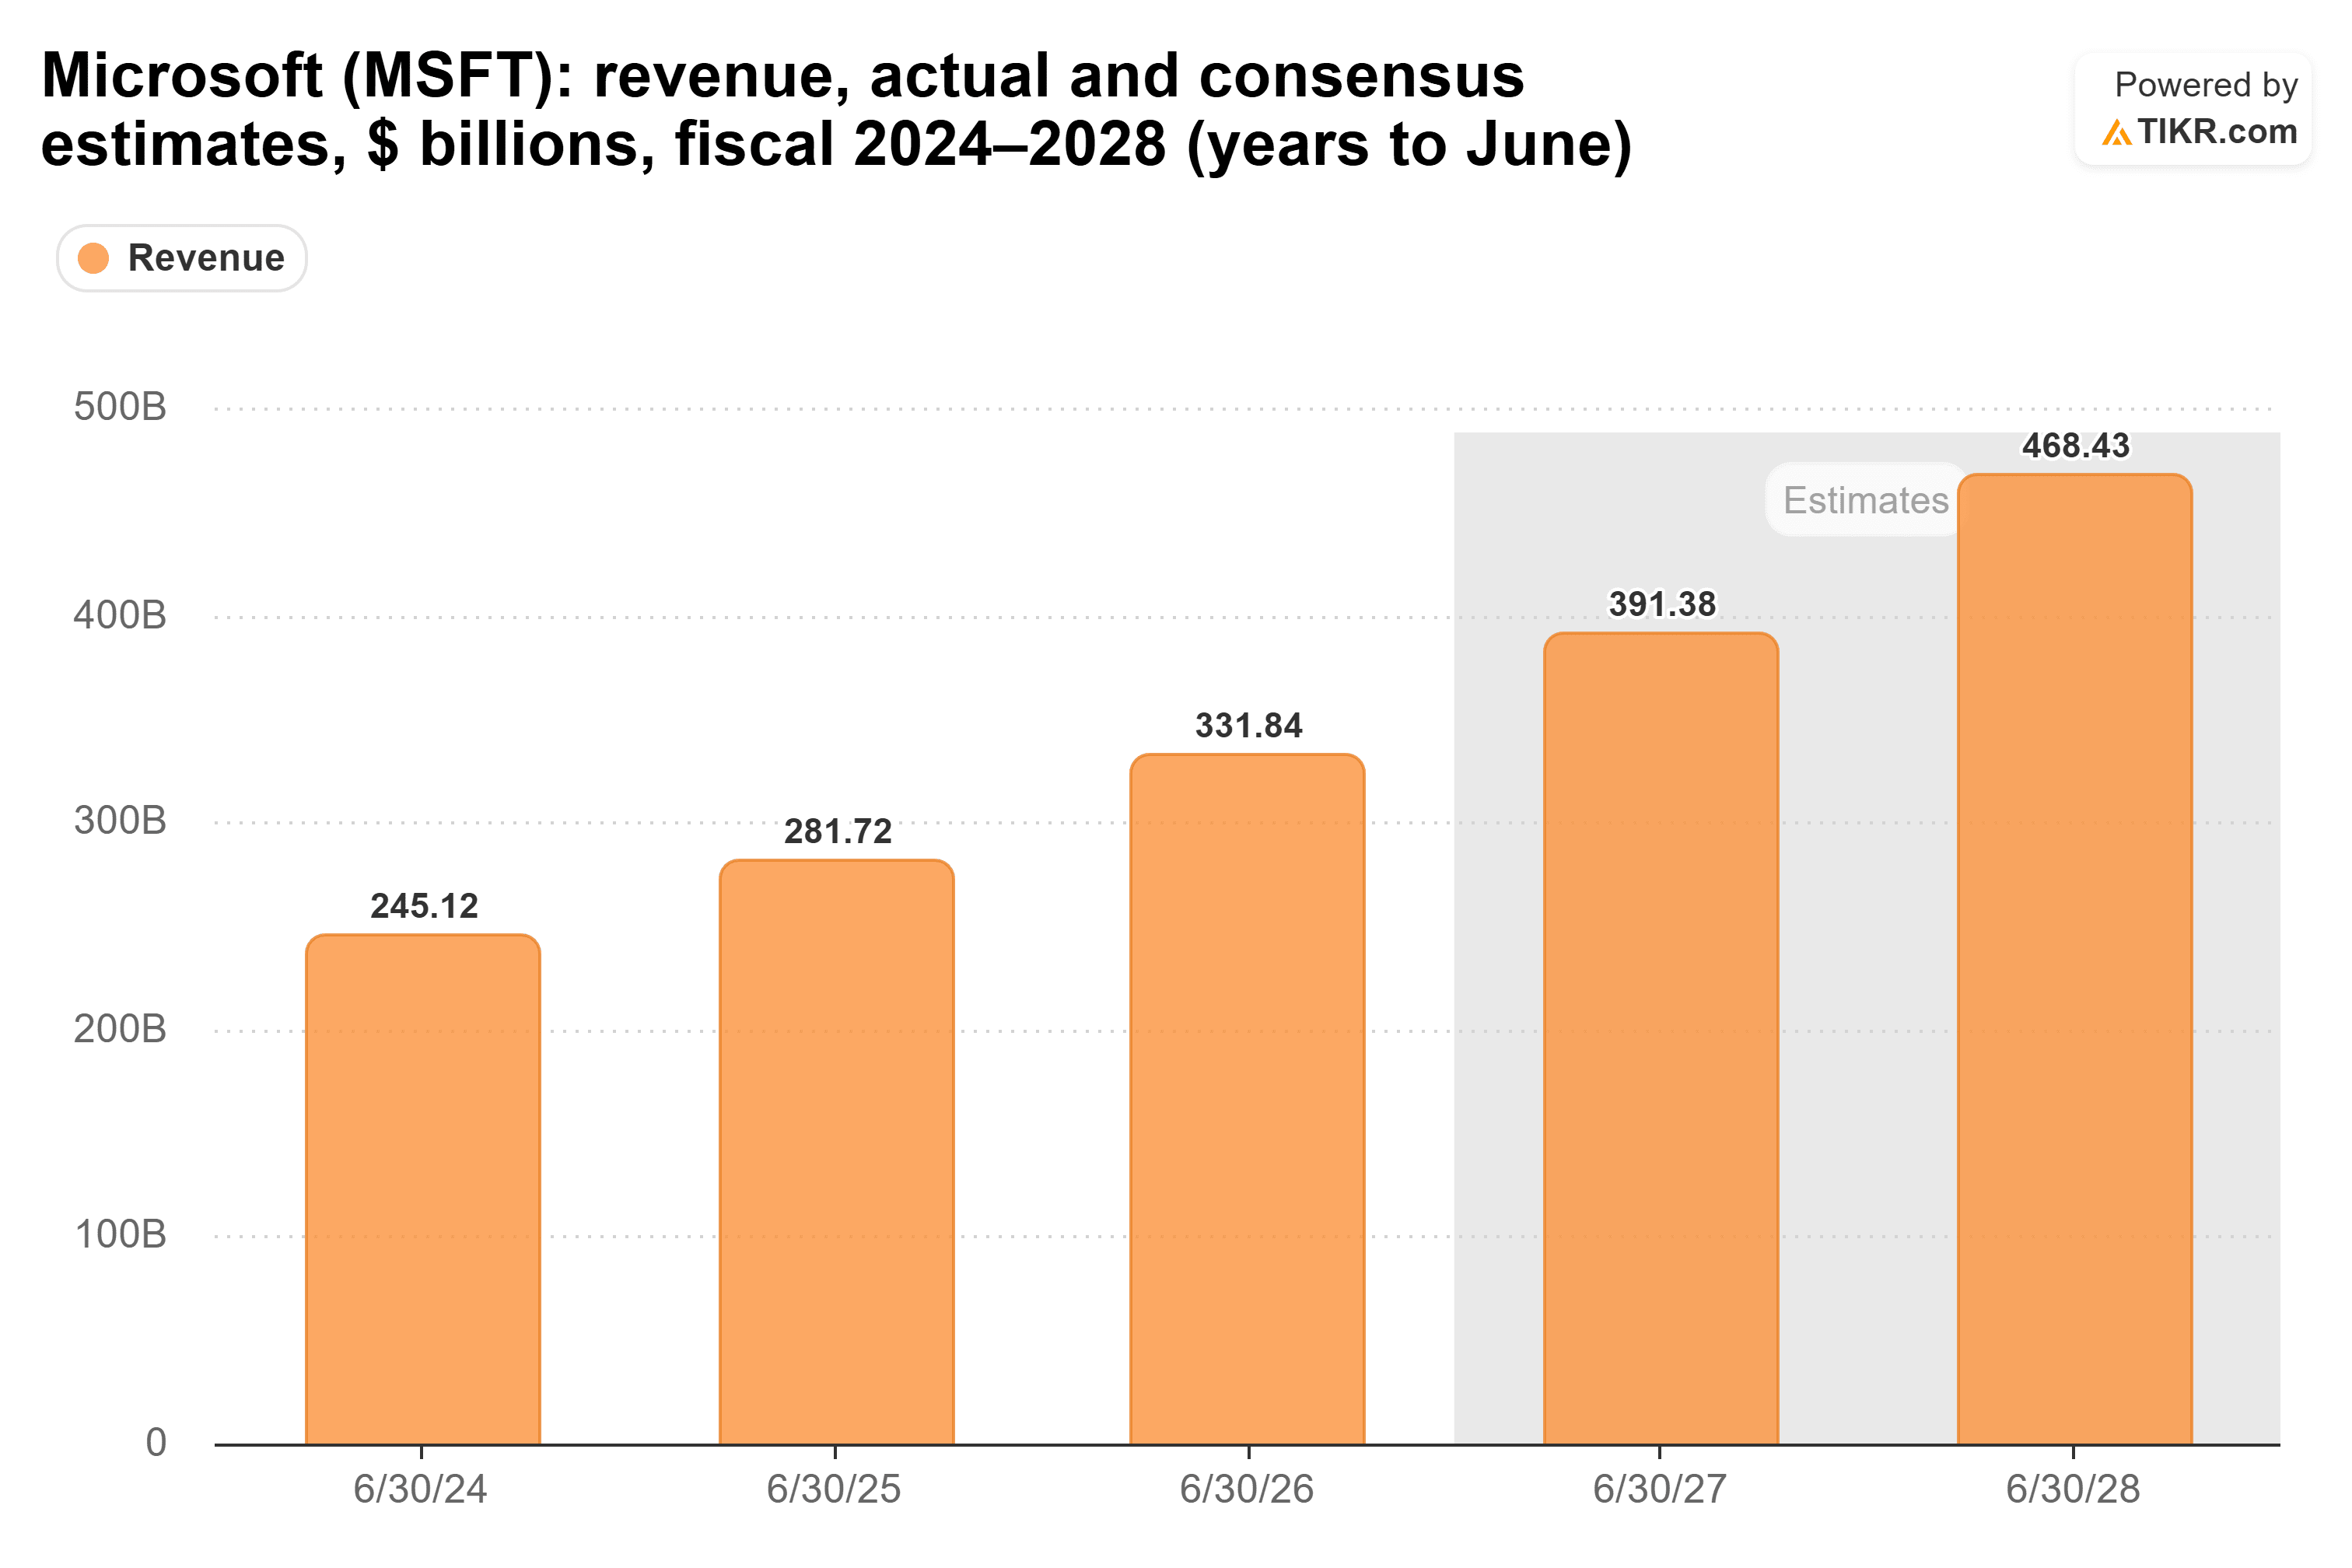
Queste stime presuppongono che il backlog si trasformi in ricavi più o meno secondo i tempi previsti. Il ritmo annualizzato più basso di OpenAI è principalmente un cambiamento contabile, quindi non mi aspetto che sposti queste cifre prima del 28 ottobre. Il rischio maggiore per esse è se OpenAI possa continuare a pagare.
Nel frattempo, Microsoft sta spendendo il denaro in anticipo. Le spese in conto capitale sono aumentate da 23,9 miliardi di dollari nell'anno fiscale 2022 a 116 miliardi nell'anno fiscale 2026, quasi 5 volte, mentre il cash flow operativo è circa raddoppiato a 183 miliardi di dollari.
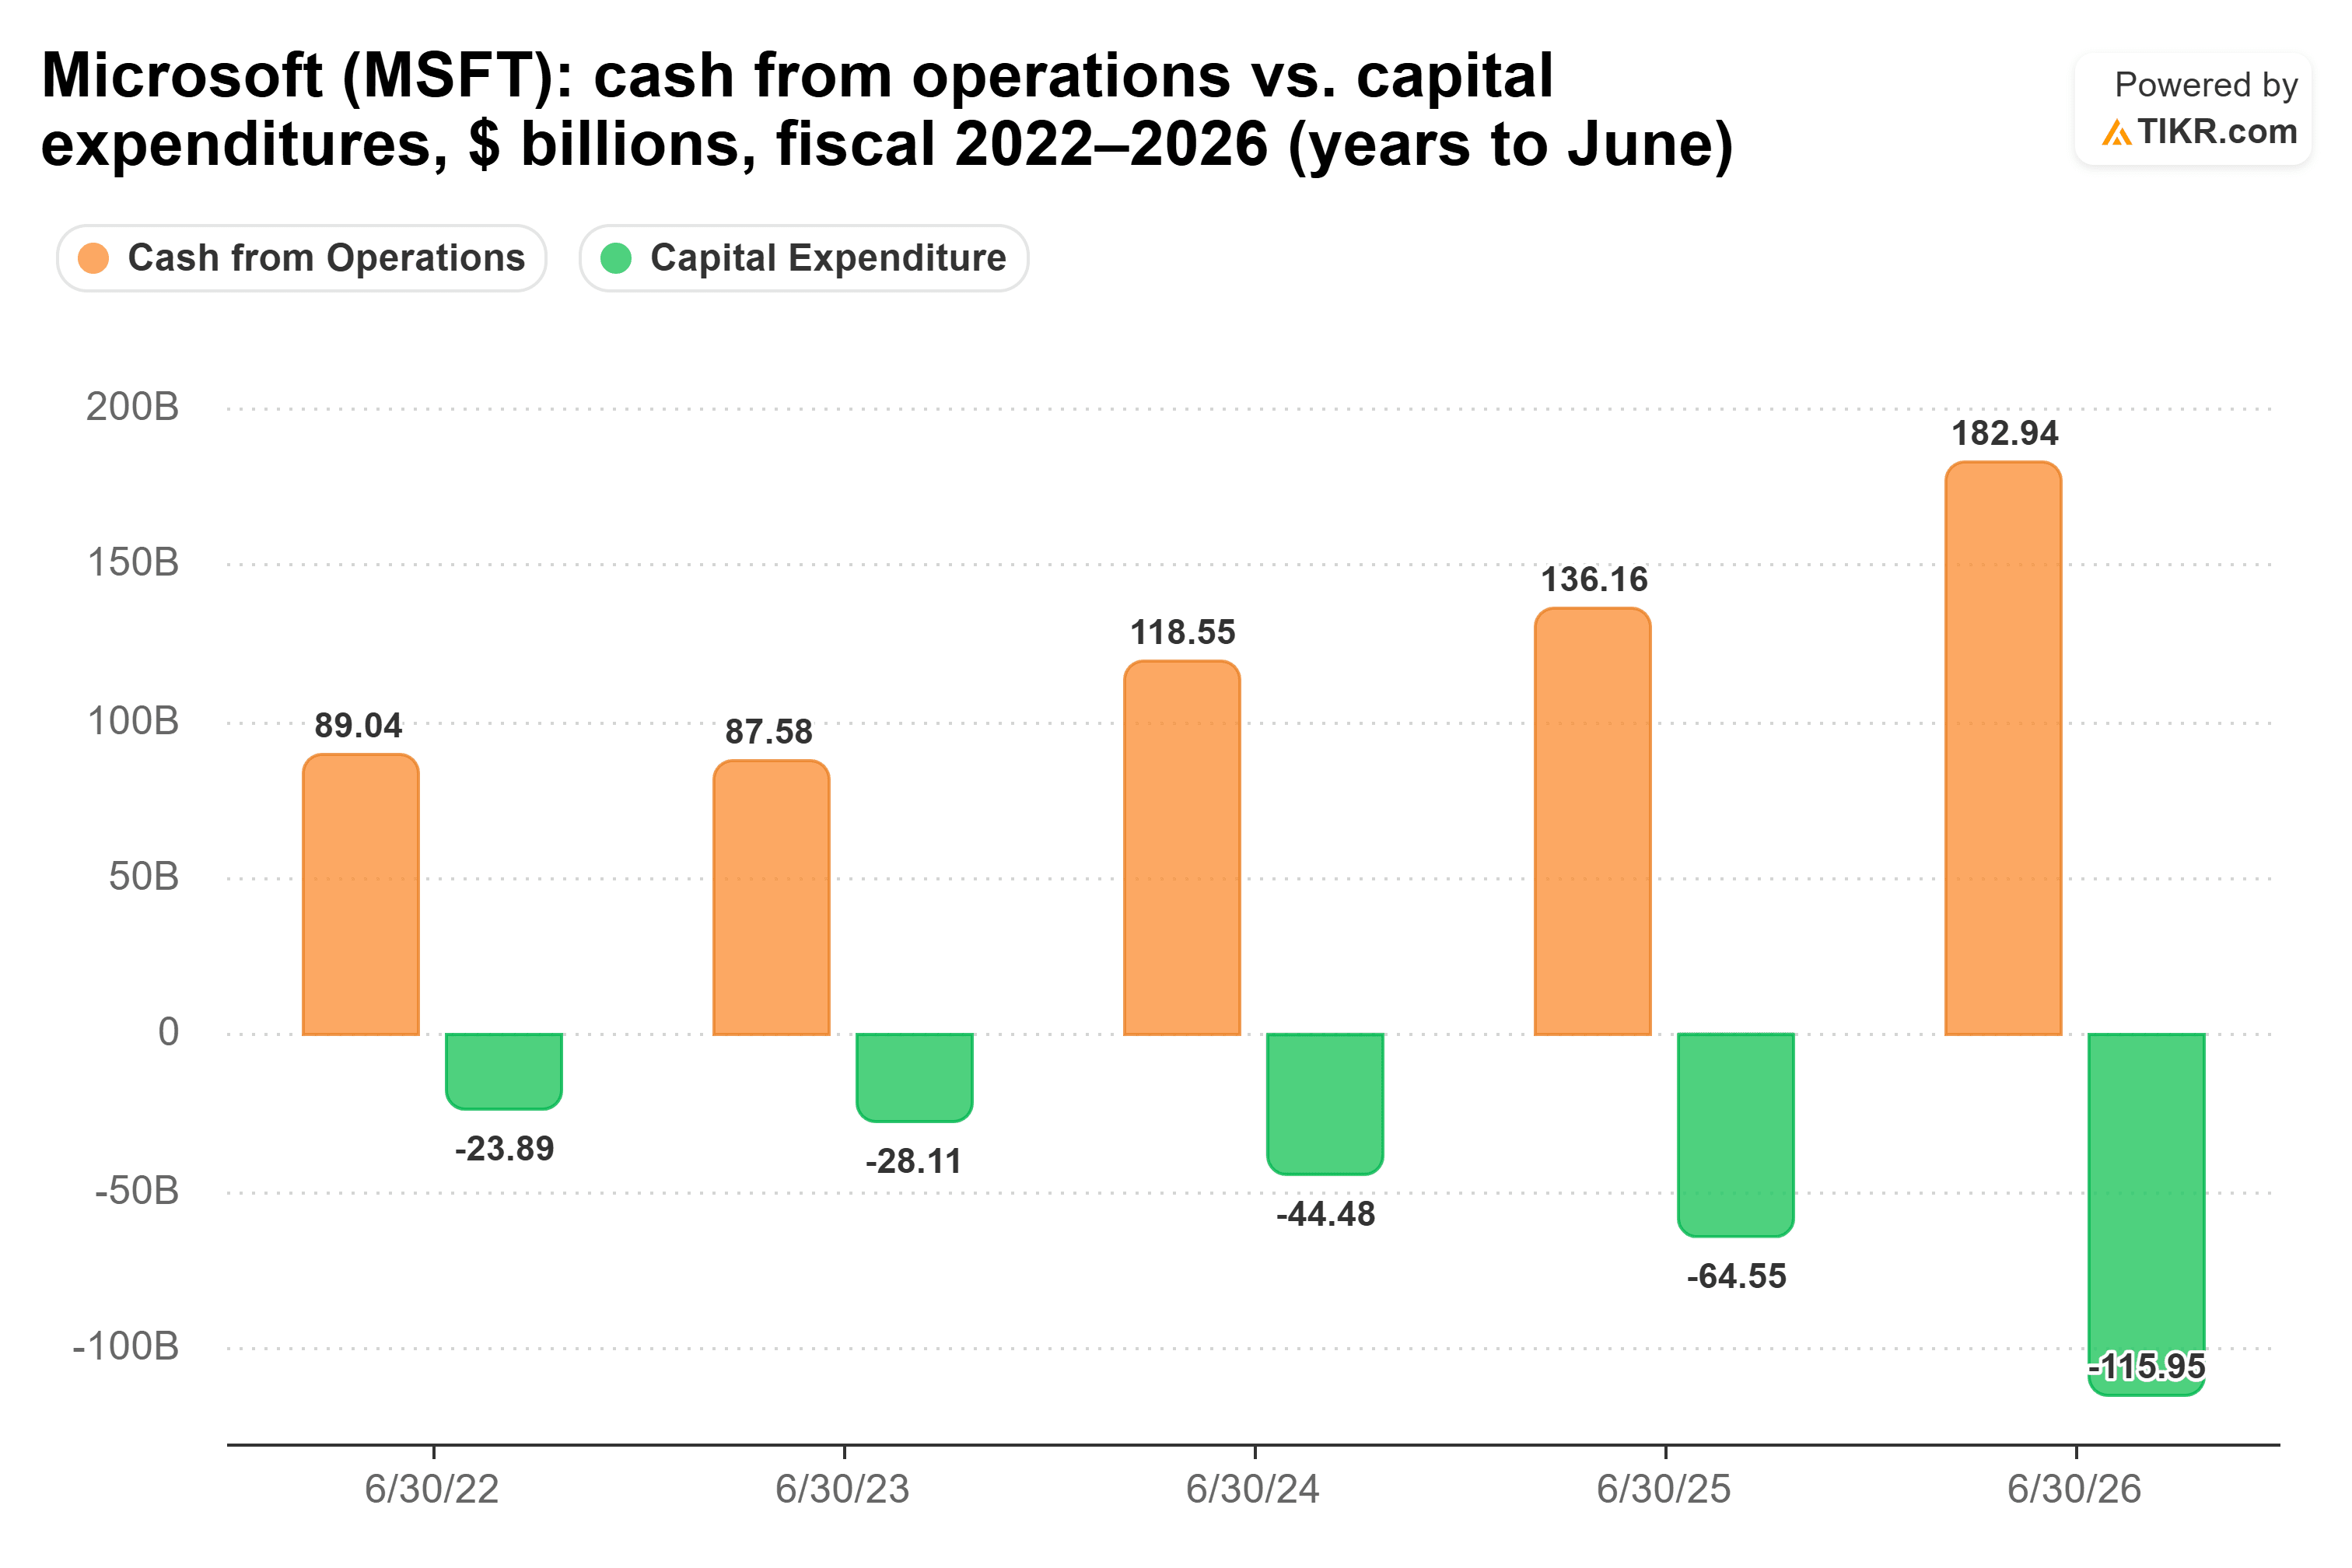
Ciò ha lasciato un free cash flow di 67 miliardi di dollari nell'anno fiscale 2026, appena sopra i 65 miliardi dell'anno fiscale 2022.
Microsoft può permetterselo
Niente di tutto questo mette Microsoft nella situazione di Oracle. Eisman afferma che "metà del backlog di Oracle è solo OpenAI." Microsoft ha 183 miliardi di dollari all'anno di cash flow operativo e un rating AAA per assorbire un intoppo.
Anche il core business di Microsoft continua a funzionare bene. I ricavi di Microsoft Cloud hanno raggiunto 59,3 miliardi di dollari nel trimestre di giugno, in aumento del 27%. Ted Mortonson di Baird si aspetta più dello stesso: "Se guardi Microsoft, penso che avranno un numero straordinario."
Un prezzo normale per un rischio insolito
Microsoft scambia a 27,0 volte gli utili forward. È un po' sotto la sua media quinquennale di 29,4x e ben sopra il minimo di 19,1x toccato a giugno.
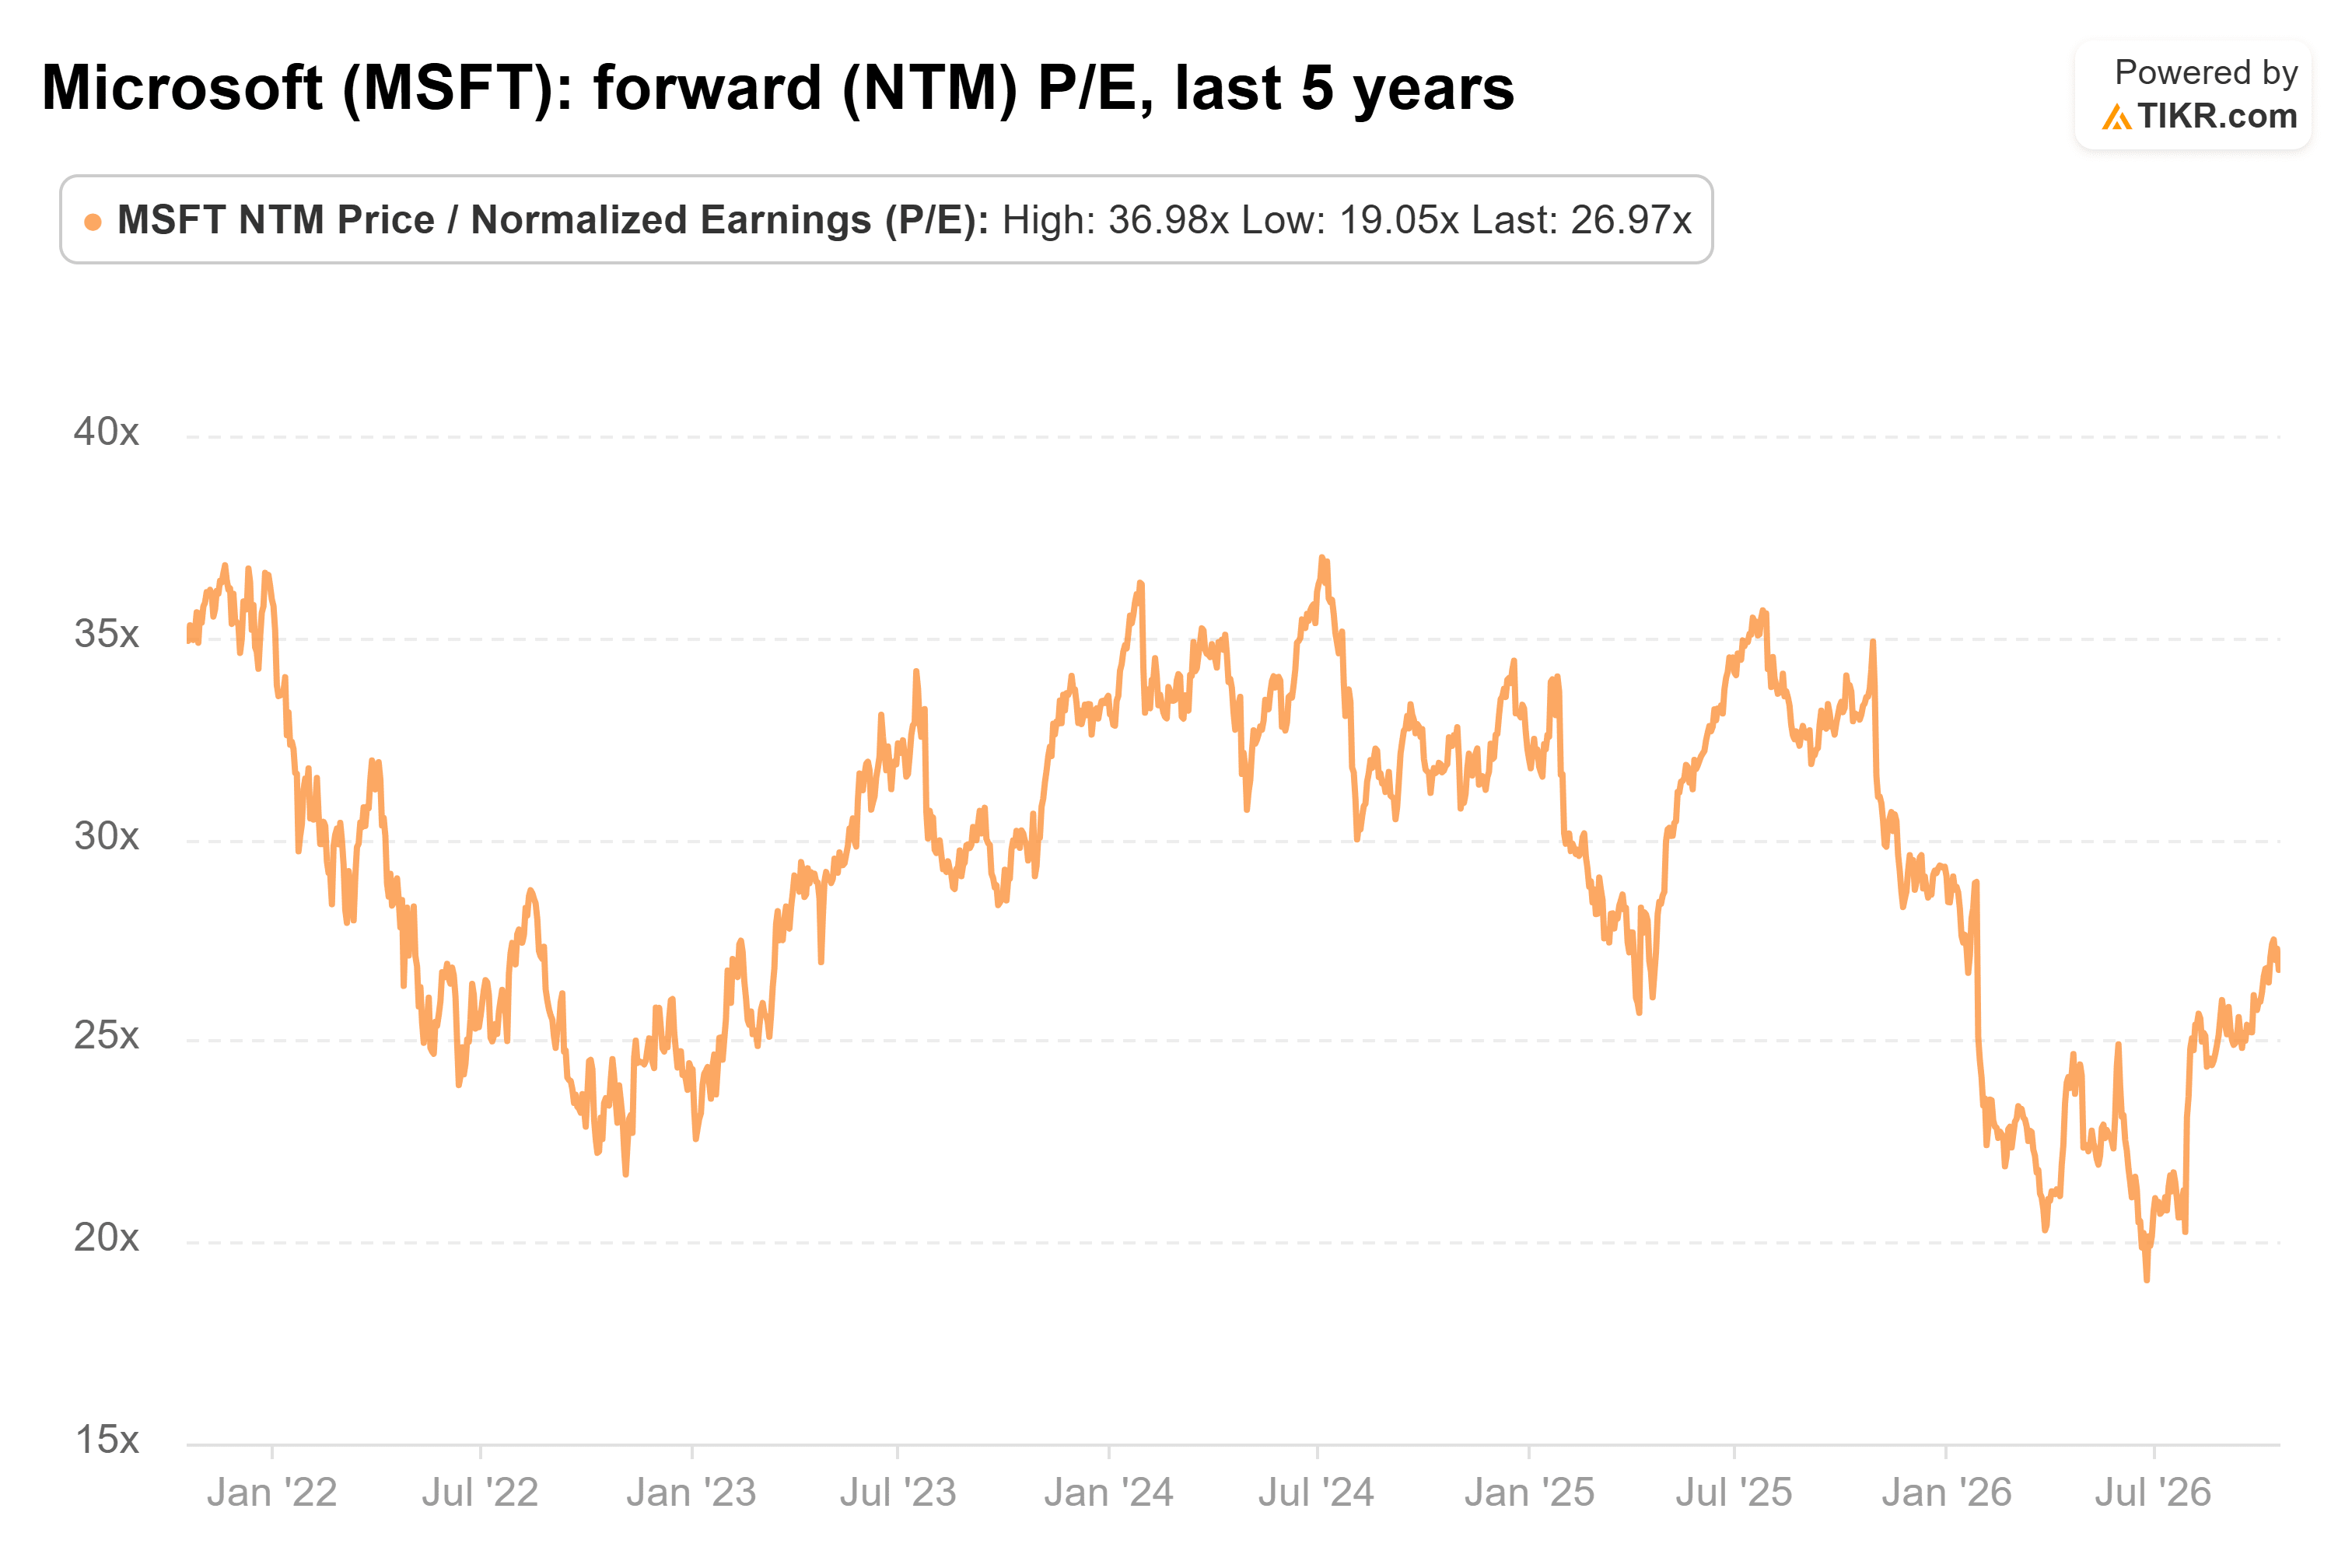
È vicino a quello che gli investitori hanno pagato per Microsoft per gran parte degli ultimi cinque anni, anche se ora un solo cliente sta dietro a una grossa fetta del suo backlog.
La mia opinione: Cramer ha ragione. Microsoft può gestire la sua esposizione a OpenAI molto meglio di Oracle, ma a 27x il titolo non fa pagare molto per questo. Vorrei che il rapporto del 28 ottobre mostrasse una domanda per Azure che non dipenda da OpenAI prima di pagare un prezzo elevato.
Naturalmente, OpenAI si aspetta di raggiungere 70 miliardi di dollari o più di ricavi annualizzati entro la fine dell'anno, secondo Bloomberg. Se ci arriva e continua a raccogliere capitale, quei 270 miliardi di dollari sembrano molto più sicuri. Alphabet e Amazon pubblicano i risultati la stessa settimana, quindi sapremo presto quanto del boom del cloud dipende da due laboratori AI.
Quindi, quanto vale realmente il titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



