Punti Chiave
- I ricavi di DraftKings per il Q2 2026 sono scesi del 4,6% a 1,44 miliardi di dollari e l'EBITDA rettificato è calato del 62% a 114,6 milioni di dollari, anche se il management afferma che il core business è in linea per generare circa 1 miliardo di dollari di EBITDA rettificato quest'anno.
- Il margine lordo è sceso a circa il 74% nel Q2 2026 da circa il 77% di un anno prima, quindi i margini lordi più elevati che il management si aspetta da Predictions non sono ancora visibili nei numeri consolidati.
- Il flusso di cassa libero ha raggiunto 651 milioni di dollari negli ultimi dodici mesi, ma il primo semestre del 2026 ha prodotto solo 51 milioni di dollari proprio mentre DraftKings pianifica di anticipare al 2026 parte della spesa per Predictions prevista per il 2027.
Il profitto riportato da DraftKings e il suo profitto "core" raccontano due storie molto diverse in questo momento. Segui i margini trimestrali e il flusso di cassa di DraftKings su TIKR gratuitamente →
Il Titolo DraftKings Sta Sostenendo Due Business su un Unico Conto Economico
Il 22 settembre, Jason Robins si è collegato da remoto alla Wells Fargo Consumer Conference e ha fatto un'ammissione insolita per un CEO. Interrogato sulla battaglia legale sui mercati delle previsioni, ha detto che preferirebbe vederli sopravvivere, "ma immagino anche che se i mercati delle previsioni venissero chiusi dalla Corte Suprema domani, il nostro prezzo delle azioni salirebbe di botto."
Questa frase spiega dove si trova il titolo DraftKings (DKNG) a 22 dollari. Gli investitori stanno valutando due business contemporaneamente: un'operazione matura di scommesse sportive e casinò che il management afferma genererà circa 1 miliardo di dollari di EBITDA rettificato nel 2026, e un'offerta Predictions che assorbe un investimento di 200-300 milioni di dollari quest'anno.
I numeri riportati mostrano solo il risultato combinato. I ricavi del Q2 sono scesi a 1,44 miliardi di dollari da 1,51 miliardi, al di sotto del consenso di circa 1,52 miliardi, e l'EBITDA rettificato è calato da 300,6 milioni di dollari. Robins ha attribuito circa 80 milioni di dollari del mancato ricavo a esiti sportivi favorevoli ai clienti e il resto a promozioni legate a un'acquisizione di clienti più rapida del previsto. Rettificando per entrambi, il management afferma che i ricavi sono cresciuti del 10%.
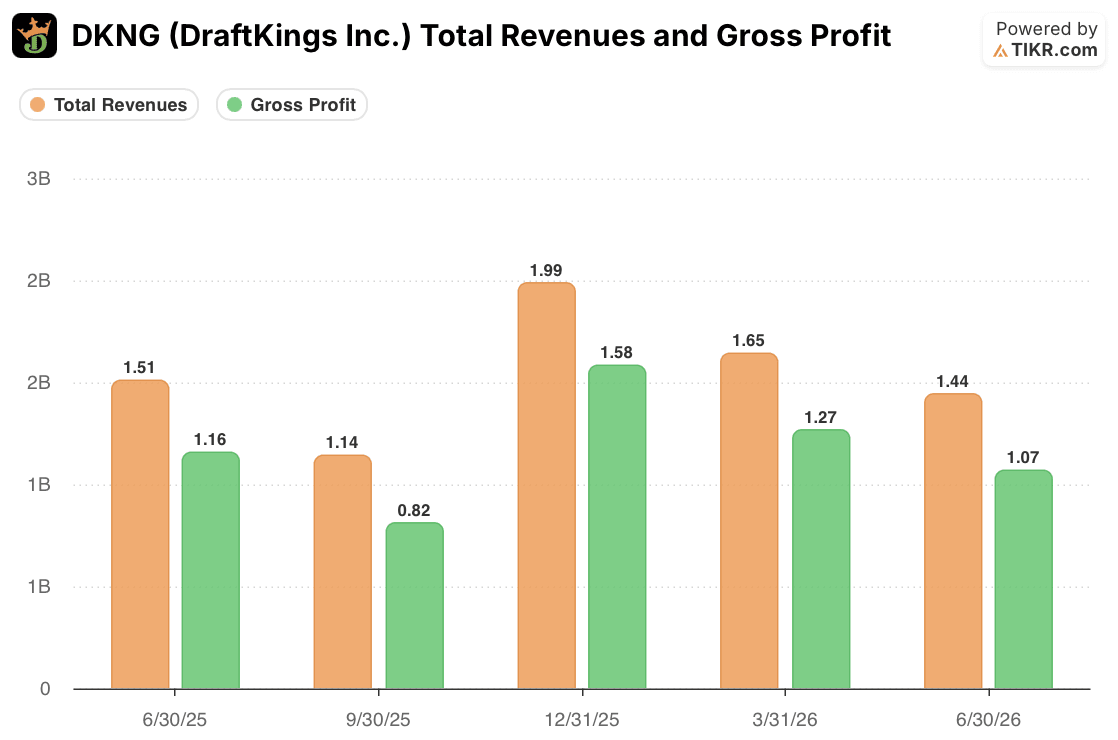
Il margine lordo racconta una storia simile. È sceso a 1,07 miliardi di dollari da 1,16 miliardi, portando il margine lordo da circa il 77% a circa il 74%. Robins ha detto a Wells Fargo che Predictions opera con margini di ricavo più bassi ma margini lordi "molto più alti" rispetto al servizio di scommesse sportive. Questo beneficio di mix potrebbe arrivare più tardi, ma il Q2 ha comunque sopportato il peso di esiti sfavorevoli e promozioni aggressive.
Poi il piano di spesa è cambiato. Con il volume di Predictions aumentato di quasi 2,5 volte da luglio e oltre 1 milione di clienti coinvolti, Robins ha detto che DraftKings probabilmente aumenterà la spesa, "anticipando probabilmente parte della spesa che intendevamo destinare al 2027." La guida all'EBITDA rettificato di 700-900 milioni di dollari già includeva il budget originale per Predictions. Il management non ha ancora quantificato l'anticipo.
Il margine lordo del Q2 è sceso a 1,07 miliardi di dollari proprio mentre DraftKings segnalava più spesa per Predictions in arrivo. Confronta l'andamento del margine lordo di DraftKings trimestre per trimestre su TIKR gratuitamente →
La Scommessa Funziona Solo Se Arriva il Contante del Secondo Semestre
Il rendiconto dei flussi di cassa è dove la storia dei due business viene messa alla prova. Negli ultimi dodici mesi, DraftKings ha generato 651 milioni di dollari di flusso di cassa libero con circa 20 milioni di dollari di spese in conto capitale, il che significa che l'azienda ha bisogno di pochissimo reinvestimento per continuare a funzionare.
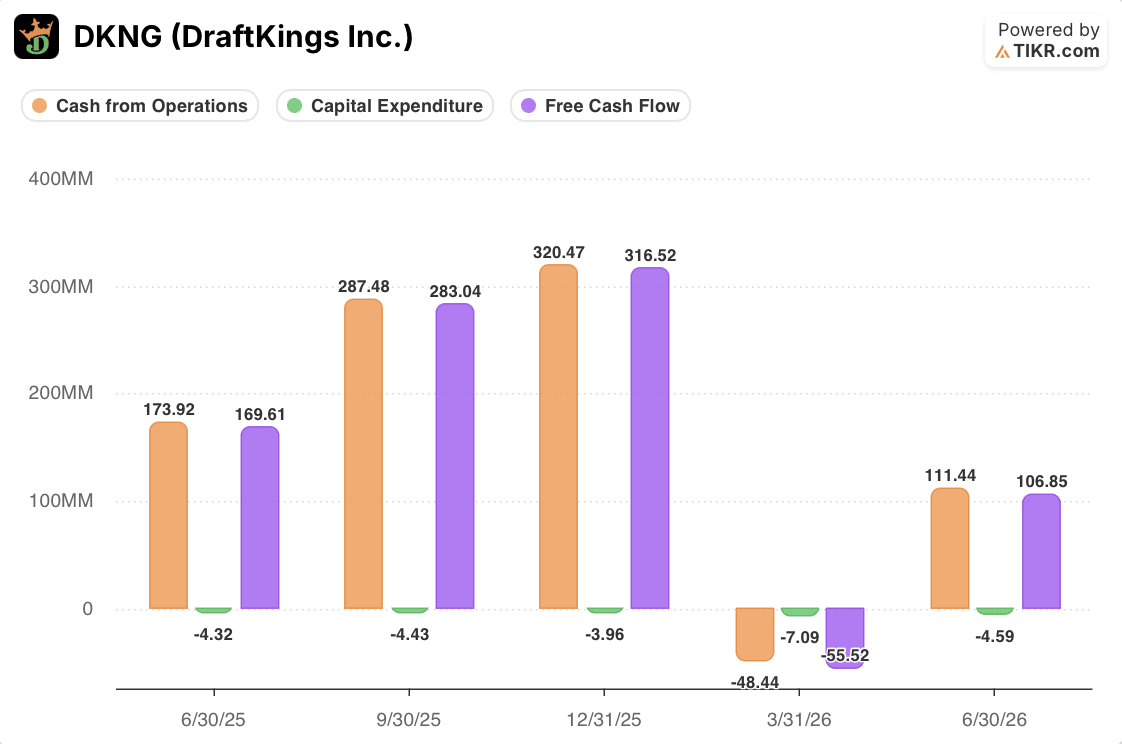
L'andamento trimestrale è meno confortante. Il flusso di cassa libero è stato negativo per 55,5 milioni di dollari nel Q1 2026 e di 106,9 milioni di dollari nel Q2, in calo rispetto ai 169,6 milioni di dollari di un anno prima. Questo lascia circa 51 milioni di dollari per il primo semestre. L'anno scorso, il terzo e il quarto trimestre hanno generato rispettivamente 283,0 milioni e 316,5 milioni di dollari, e il 2026 ha bisogno di un secondo semestre simile mentre la spesa aumenta.
Le scelte di finanziamento del management suggeriscono fiducia in quella base di cassa. Ad agosto, DraftKings ha chiuso un Term Loan B aumentato a 700 milioni di dollari con scadenza nel 2033 per riacquistare note convertibili in scadenza nel 2028, più una linea di credito revolving da 750 milioni di dollari. Questo estende la scadenza del debito piuttosto che ridurlo.
Le prove supportano un giudizio chiaro: il core business produce cassa reale e a basso impiego di capitale e può finanziare Predictions su base cumulata. Non supporta ancora l'affermazione che il core stia accelerando. Ricavi, margine lordo e flusso di cassa libero sono stati tutti più bassi anno su anno nel Q2, quindi il caso si basa sulla stagione NFL che Robins descrive, con il volume di scommesse in aumento del 15% all'inizio.
Il rischio principale è normativo. I tribunali federali sono divisi sui contratti per eventi sportivi, i regolatori del Massachusetts stanno esaminando come DraftKings utilizza l'IA nelle promozioni e l'azienda sta facendo causa a Filadelfia per porre fine a un'indagine sulla protezione dei consumatori.
Il rapporto del Q3 di novembre è il prossimo punto di controllo. Un flusso di cassa libero vicino ai 283,0 milioni di dollari dell'anno scorso, insieme a un anticipo quantificato e a una prospettiva per il 2027, mostrerebbe che il core sta finanziando la scommessa. Una grande carenza suggerirebbe che lo scetticismo del mercato è giustificato.
Il rapporto di novembre mostrerà se la generazione di cassa di DraftKings tiene il passo con il suo budget in crescita per Predictions. Monitora il flusso di cassa libero di DraftKings e le stime degli analisti su TIKR gratuitamente →
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!