


Le azioni di Cleveland-Cliffs (CLF) sono salite di circa il 18% questo pomeriggio (scambiandosi a circa $14) dopo che il produttore di acciaio ha pubblicato il suo trimestre più forte degli ultimi tre anni e ha affermato che l'EBITDA rettificato 2027 dovrebbe superare i 4 miliardi di dollari.
Questa prospettiva è la vera notizia. Si posiziona circa il 57% al di sopra di quanto Wall Street si aspetta per il 2027, e il titolo continua a negoziare a uno sconto rispetto ai suoi pari.
Cosa ha riportato Cleveland-Cliffs
- EBITDA rettificato di 612 milioni di dollari, superiore ai 575 milioni di dollari indicati a luglio e in aumento rispetto ai 143 milioni di dollari dell'anno precedente.
- EPS rettificato di $0,28 contro un consenso di $0,24 (i ricavi di 5,6 miliardi di dollari hanno mancato le stime).
- Previsione di EBITDA rettificato per il Q4 di circa 715 milioni di dollari.
- Una "significativa riduzione del debito" pianificata per il Q4, finanziata dal flusso di cassa libero e dalla vendita di proprietà.
Il divario da 4 miliardi di dollari
Gli analisti si aspettano circa 2,55 miliardi di dollari di EBITDA nel 2027. Il management afferma che i contratti già firmati e le previsioni prevalenti dei prezzi indicizzati supportano più di 4 miliardi di dollari di EBITDA rettificato, più del doppio del consenso di 1,64 miliardi di dollari di quest'anno.

Se i contratti e le previsioni sui prezzi si manterranno entrambi, i numeri del 2027 di Wall Street sono almeno 1,45 miliardi di dollari troppo bassi.
Rimane il più economico
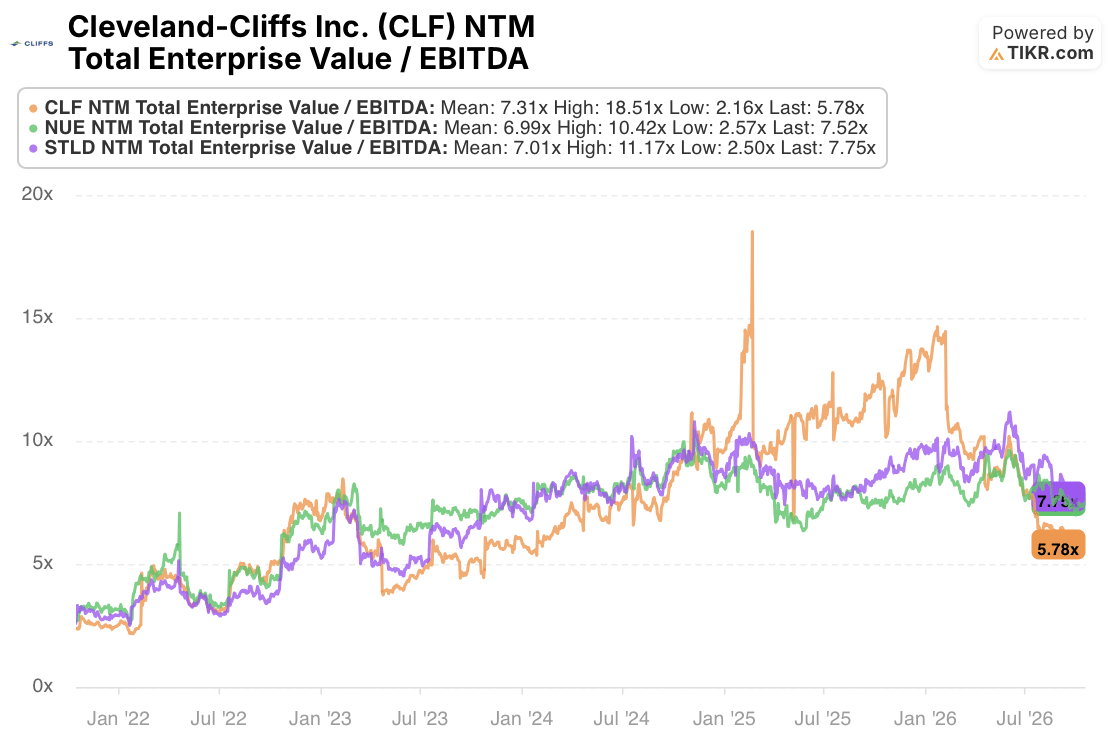
Cliffs negozia a 5,78x l'EV/EBITDA forward, al di sotto della sua media quinquennale di 7,31x. Nucor (NUE) si posiziona a 7,52x e Steel Dynamics (STLD) a 7,75x, e entrambe sono salite solo dell'1% al 2% nelle negoziazioni di lunedì mattina. Sulla base dei 4 miliardi di dollari del management, il valore d'impresa di Cliffs di circa 15,7 miliardi di dollari risulta inferiore a 4x.
Cosa Cliffs deve ancora dimostrare

Il prezzo target medio degli analisti era di $12,50 prima di lunedì, ora circa il 13% al di sotto del prezzo delle azioni. I rating sono cauti: 2 acquisti, 10 mantenimento e 1 sottoperformance.
C'è un motivo. Il flusso di cassa operativo del Q3 è stato di 224 milioni di dollari, solo il 37% dell'EBITDA rettificato, e il debito a lungo termine è salito a 7,65 miliardi di dollari quest'anno. Il multiplo economico si basa sul fatto che il management abbia ragione sul 2027. Il flusso di cassa libero del Q4 è il numero da monitorare: la pianificata riduzione del debito si basa anche sulla vendita di proprietà, quindi un saldo del debito inferiore da solo non dimostrerà che questo EBITDA si sta trasformando in cassa.
Vuoi vedere come si muove da qui il divario tra Cliffs e i suoi pari? Estrai lo stesso confronto EV/EBITDA forward e le stime del 2027 di Wall Street per qualsiasi produttore di acciaio su TIKR, gratuitamente. Scopri di più qui.
Quindi, quanto vale realmente l'azione di Cleveland-Cliffs?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere l'azione CLF. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta gratuitamente Cleveland-Cliffs Inc.→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


