Punti Chiave
- Cameco è rimbalzata del 4,2% a $82 il 27 ottobre, ma rimane ancora del 39% al di sotto del suo massimo a 52 settimane in vista del report del 30 ottobre.
- L'EPS rettificato del secondo trimestre di $0,18 ha mancato il consenso di $0,38 a causa del calo della produzione e della perdita registrata da Westinghouse.
- Un prezzo realizzato di $67,79 per libbra è inferiore al prezzo a lungo termine di $96,50 perché la maggior parte della produzione viene venduta con contratti più vecchi.
- Con un multiplo di 53,6x sugli utili forward, il titolo ha bisogno di una ripresa della produzione e di contratti a prezzi più alti per giustificare il premio.
Sulla carta, l'uranio non è mai sembrato così promettente. I prezzi dei contratti a lungo termine hanno raggiunto $96,50 per libbra alla fine di agosto e settembre, il livello più alto mensile nei dati che risalgono al 1996.
Cameco (CCJ) gli azionisti di hanno a malapena percepito questo vantaggio. Il titolo ha chiuso a $82 il 27 ottobre dopo un rimbalzo del 4,2%, ma è comunque in calo del 33,1% negli ultimi sei mesi e si trova al 39% al di sotto del suo massimo a 52 settimane di $135.
Questa disconnessione è l'intera storia in vista del report del terzo trimestre di venerdì. Il ciclo del combustibile continua a stringersi, mentre i risultati di Cameco continuano a deludere.
Un trimestre debole con colpevoli chiari
Il secondo trimestre è stato difficile. Tutte le cifre aziendali qui sono in dollari canadesi.
- I ricavi sono diminuiti del 7% a $814 milioni.
- L'utile netto è crollato del 92% a $25 milioni.
- L'EPS rettificato di $0,18 ha mancato il consenso di $0,38.
Due cose hanno causato la maggior parte dei danni. La produzione confezionata a McArthur River/Key Lake e Cigar Lake è scesa a 6,2 milioni di libbre (su base 100%) da 7,7 milioni, poiché le inondazioni hanno interrotto le rotte di approvvigionamento nel Saskatchewan settentrionale.
Poi Westinghouse è passata a una perdita di $10 milioni per la quota di Cameco, rispetto a un utile di $126 milioni di un anno prima.
L'amministratore delegato Tim Gitzel l'ha inquadrata con calma nel comunicato dei risultati, descrivendo il trimestre come "variabilità trimestrale normale".
La linea degli utili trimestrali mostra quanto possa essere discontinua questa variabilità:
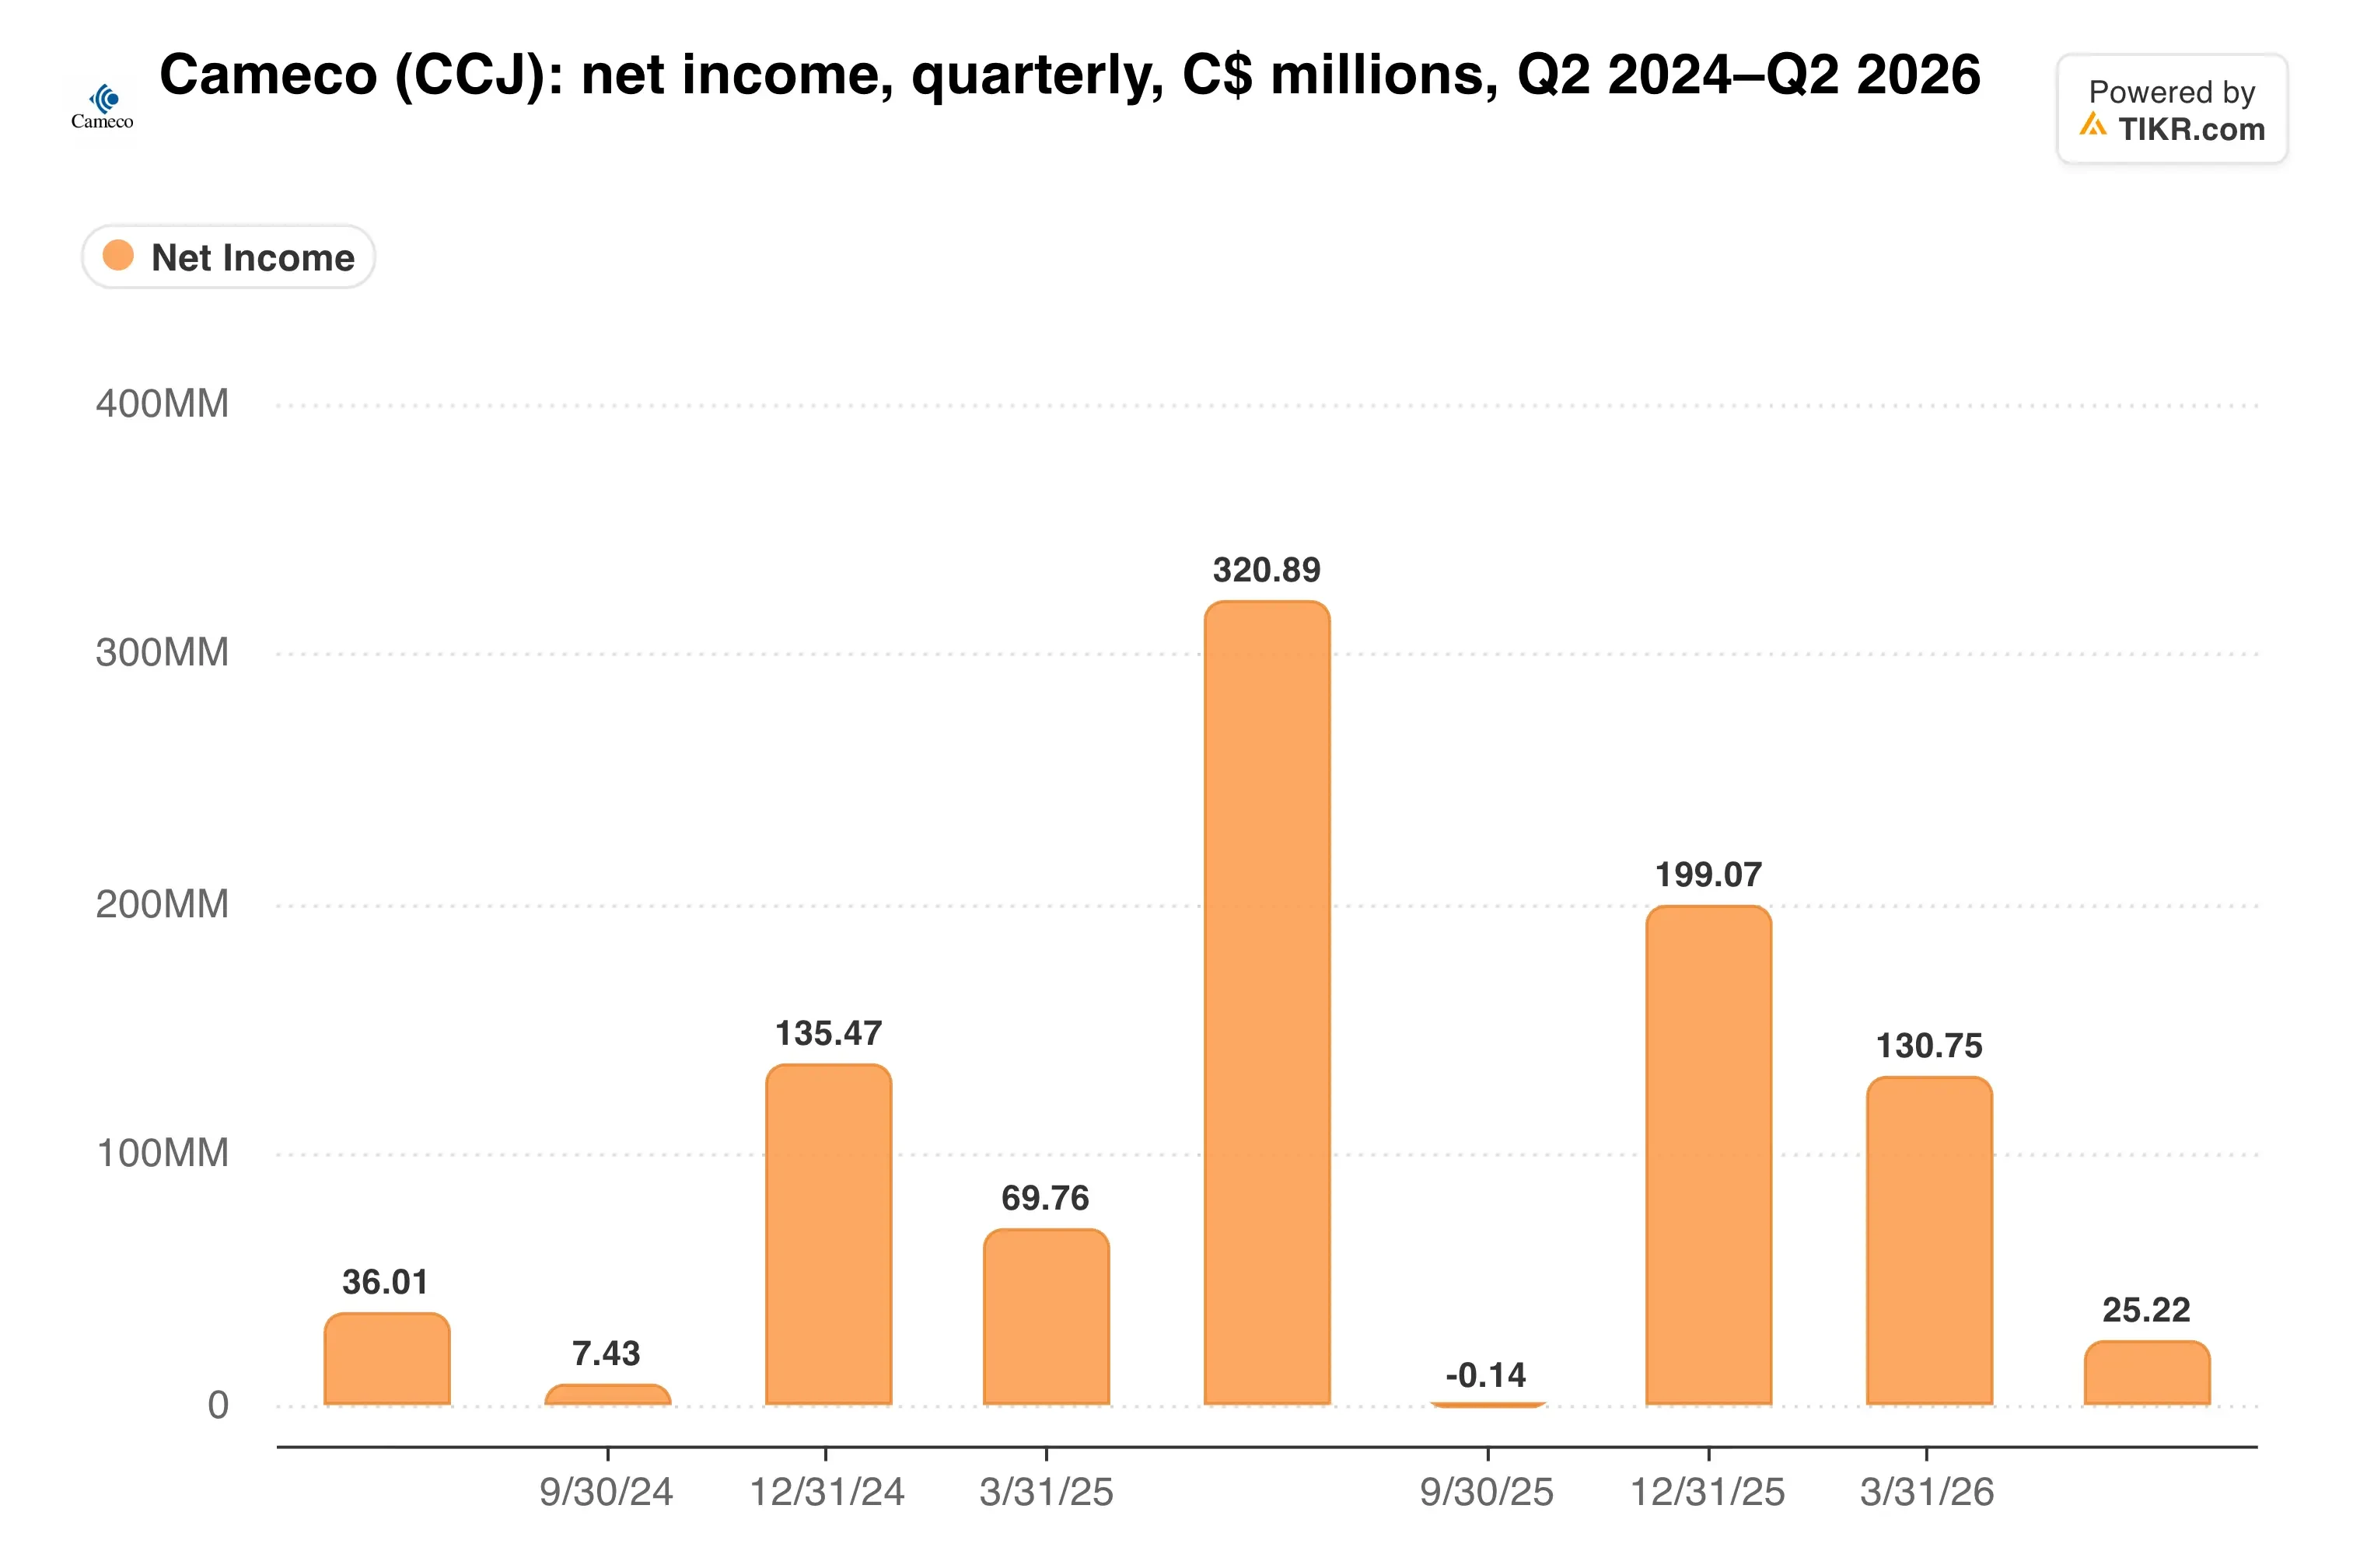
Gli investitori possono convivere con la discontinuità. Ciò che vogliono è la prova che i cali sono temporanei, e un outlook di produzione annuale invariato è la risposta principale del management.
I contratti sono in ritardo rispetto al mercato
Cameco ha venduto uranio a un prezzo realizzato medio di $67,79 per libbra nel secondo trimestre. Questo era un aumento del 18% su base annua ma ben al di sotto del prezzo a lungo termine.
Il divario è deliberato. La maggior parte della produzione si muove con contratti a lungo termine, con consegne medie annuali di oltre 28 milioni di libbre impegnate nei prossimi cinque anni, quindi i prezzi più alti raggiungono il conto economico lentamente.
Nel frattempo, Cameco continua ad aggiungere esposizione al ciclo del combustibile. A settembre ha firmato un accordo esclusivo per acquistare tutta la produzione futura dell'impianto del Kentucky pianificato da Global Laser Enrichment, e Cameco possiede il 49% di GLE. Westinghouse ha anche presentato in via confidenziale la domanda per un'IPO negli Stati Uniti a luglio.
Gli analisti si aspettano che il riprezzamento arrivi gradualmente:

Il consenso prevede una crescita dei ricavi annuale di circa il 7,7% nei prossimi due anni, che appare modesta dato dove si trovano i prezzi dei contratti.
TIKR monitora 21 analisti su Cameco. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Cameco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Cameco
Pagare un premio per la pazienza
Cameco scambia a 53,6x gli utili forward e 22,7x l'EBITDA forward. Questo è un multiplo da crescita su un'azienda di cui ci si aspetta una crescita dell'EBITDA di circa il 2,4% annuo nei prossimi due anni.
I rivali sono ancora alla ricerca di capitale. NexGen Energy (NXE) sta cercando circa $1 miliardo per il suo progetto canadese di uranio e ha tenuto colloqui con BHP (BHP). Cameco, al contrario, produce già su scala e porta solo $77 milioni di debito netto.
Quindi, dove si colloca il multiplo di oggi rispetto alla sua stessa storia?

La mia opinione: la valutazione chiede ancora molto, soprattutto con Westinghouse in perdita e le operazioni di Cigar Lake temporaneamente sospese a luglio. Mi piace la posizione di Cameco nel ciclo del combustibile, ma vorrei vedere la produzione e il prezzo dei contratti stabilizzarsi prima di pagare 53,6x gli utili.
Il 30 ottobre, osserva tre cose: il recupero della produzione nelle miniere del Saskatchewan, il contributo di Westinghouse e qualsiasi nuovo contratto a lungo termine firmato vicino ai prezzi di oggi.
Quindi, qual è il valore effettivo del titolo Cameco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cameco. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!