Punti Chiave
- La nuova garanzia di Broadcom su un finanziamento di $63 miliardi per i rack di Anthropic comporta una potenziale responsabilità massima di circa $43 miliardi, oltre a una precedente garanzia di $29 miliardi.
- Le entrate dei semiconduttori per l'IA sono aumentate del 221% a $16,7 miliardi nell'ultimo trimestre, e il management punta a $115 miliardi di entrate dall'IA nell'anno fiscale 2027.
- Il titolo è sceso del 5,5% venerdì in un ribasso generalizzato dei chip e ora scambia a 18,7x gli utili forward, lo stesso multiplo di Meta.
- Il report del 10 dicembre ha bisogno di $21,7 miliardi di entrate dall'IA e di un margine lordo vicino al 73%.
Broadcom (AVGO) vende i chip personalizzati all'interno del boom dell'IA. Sempre più spesso, garantisce anche il debito che li paga.
In un deposito questa settimana, Broadcom ha rivelato una garanzia sui leasing di rack AI per Anthropic con una potenziale responsabilità massima di circa $43 miliardi. Il titolo è sceso del 5,5% venerdì a $326. Intel (INTC) ha innescato un ribasso generalizzato dei chip quel giorno con una prospettiva debole per i PC, avviandosi verso la sua peggiore giornata di sempre. Broadcom ora si trova al 34% sotto il suo massimo a 52 settimane di $495.
La domanda sembra solida. Alphabet (GOOGL) ha un accordo di fornitura di TPU e networking con Broadcom valido fino al 2031, e OpenAI prevede di acquistare anche i chip AI di Google. Quindi la domanda aperta è chi si assume il rischio se un cliente inciampa.
All'interno della garanzia da $43 miliardi
Bank of America, Citigroup, Morgan Stanley e Blackstone hanno allineato $63 miliardi per acquistare i rack AI di Broadcom attraverso un veicolo a scopo speciale che li dà in leasing a Anthropic. Le consegne iniziano nel 2027.
Il ruolo di Broadcom è il supporto al valore residuo:
- Se il cliente è inadempiente, Broadcom copre qualsiasi deficit tra il 72,5% dell'importo del leasing residuo e quanto i rack fruttano alla vendita.
- L'esposizione aumenta man mano che i rack vengono distribuiti e diminuisce con l'arrivo dei pagamenti del leasing.
- Broadcom definisce bassa la probabilità di un pagamento.
Questo è il secondo accordo di questo tipo. Il primo, una tranche da $35 miliardi di giugno, comporta una garanzia fino a $29 miliardi con una soglia dell'85%. Insieme, si tratta di circa $72 miliardi di esposizione massima secondo i miei calcoli, e Broadcom sta valutando più di $50 miliardi di finanziamenti per aiutare OpenAI ad acquistare chip.
I trader obbligazionari l'hanno notato presto. Le misure del rischio di credito di Broadcom sono salite ad agosto quando le prime garanzie si sono concretizzate.
Sul bilancio riportato, tuttavia, la leva finanziaria sembra leggera.
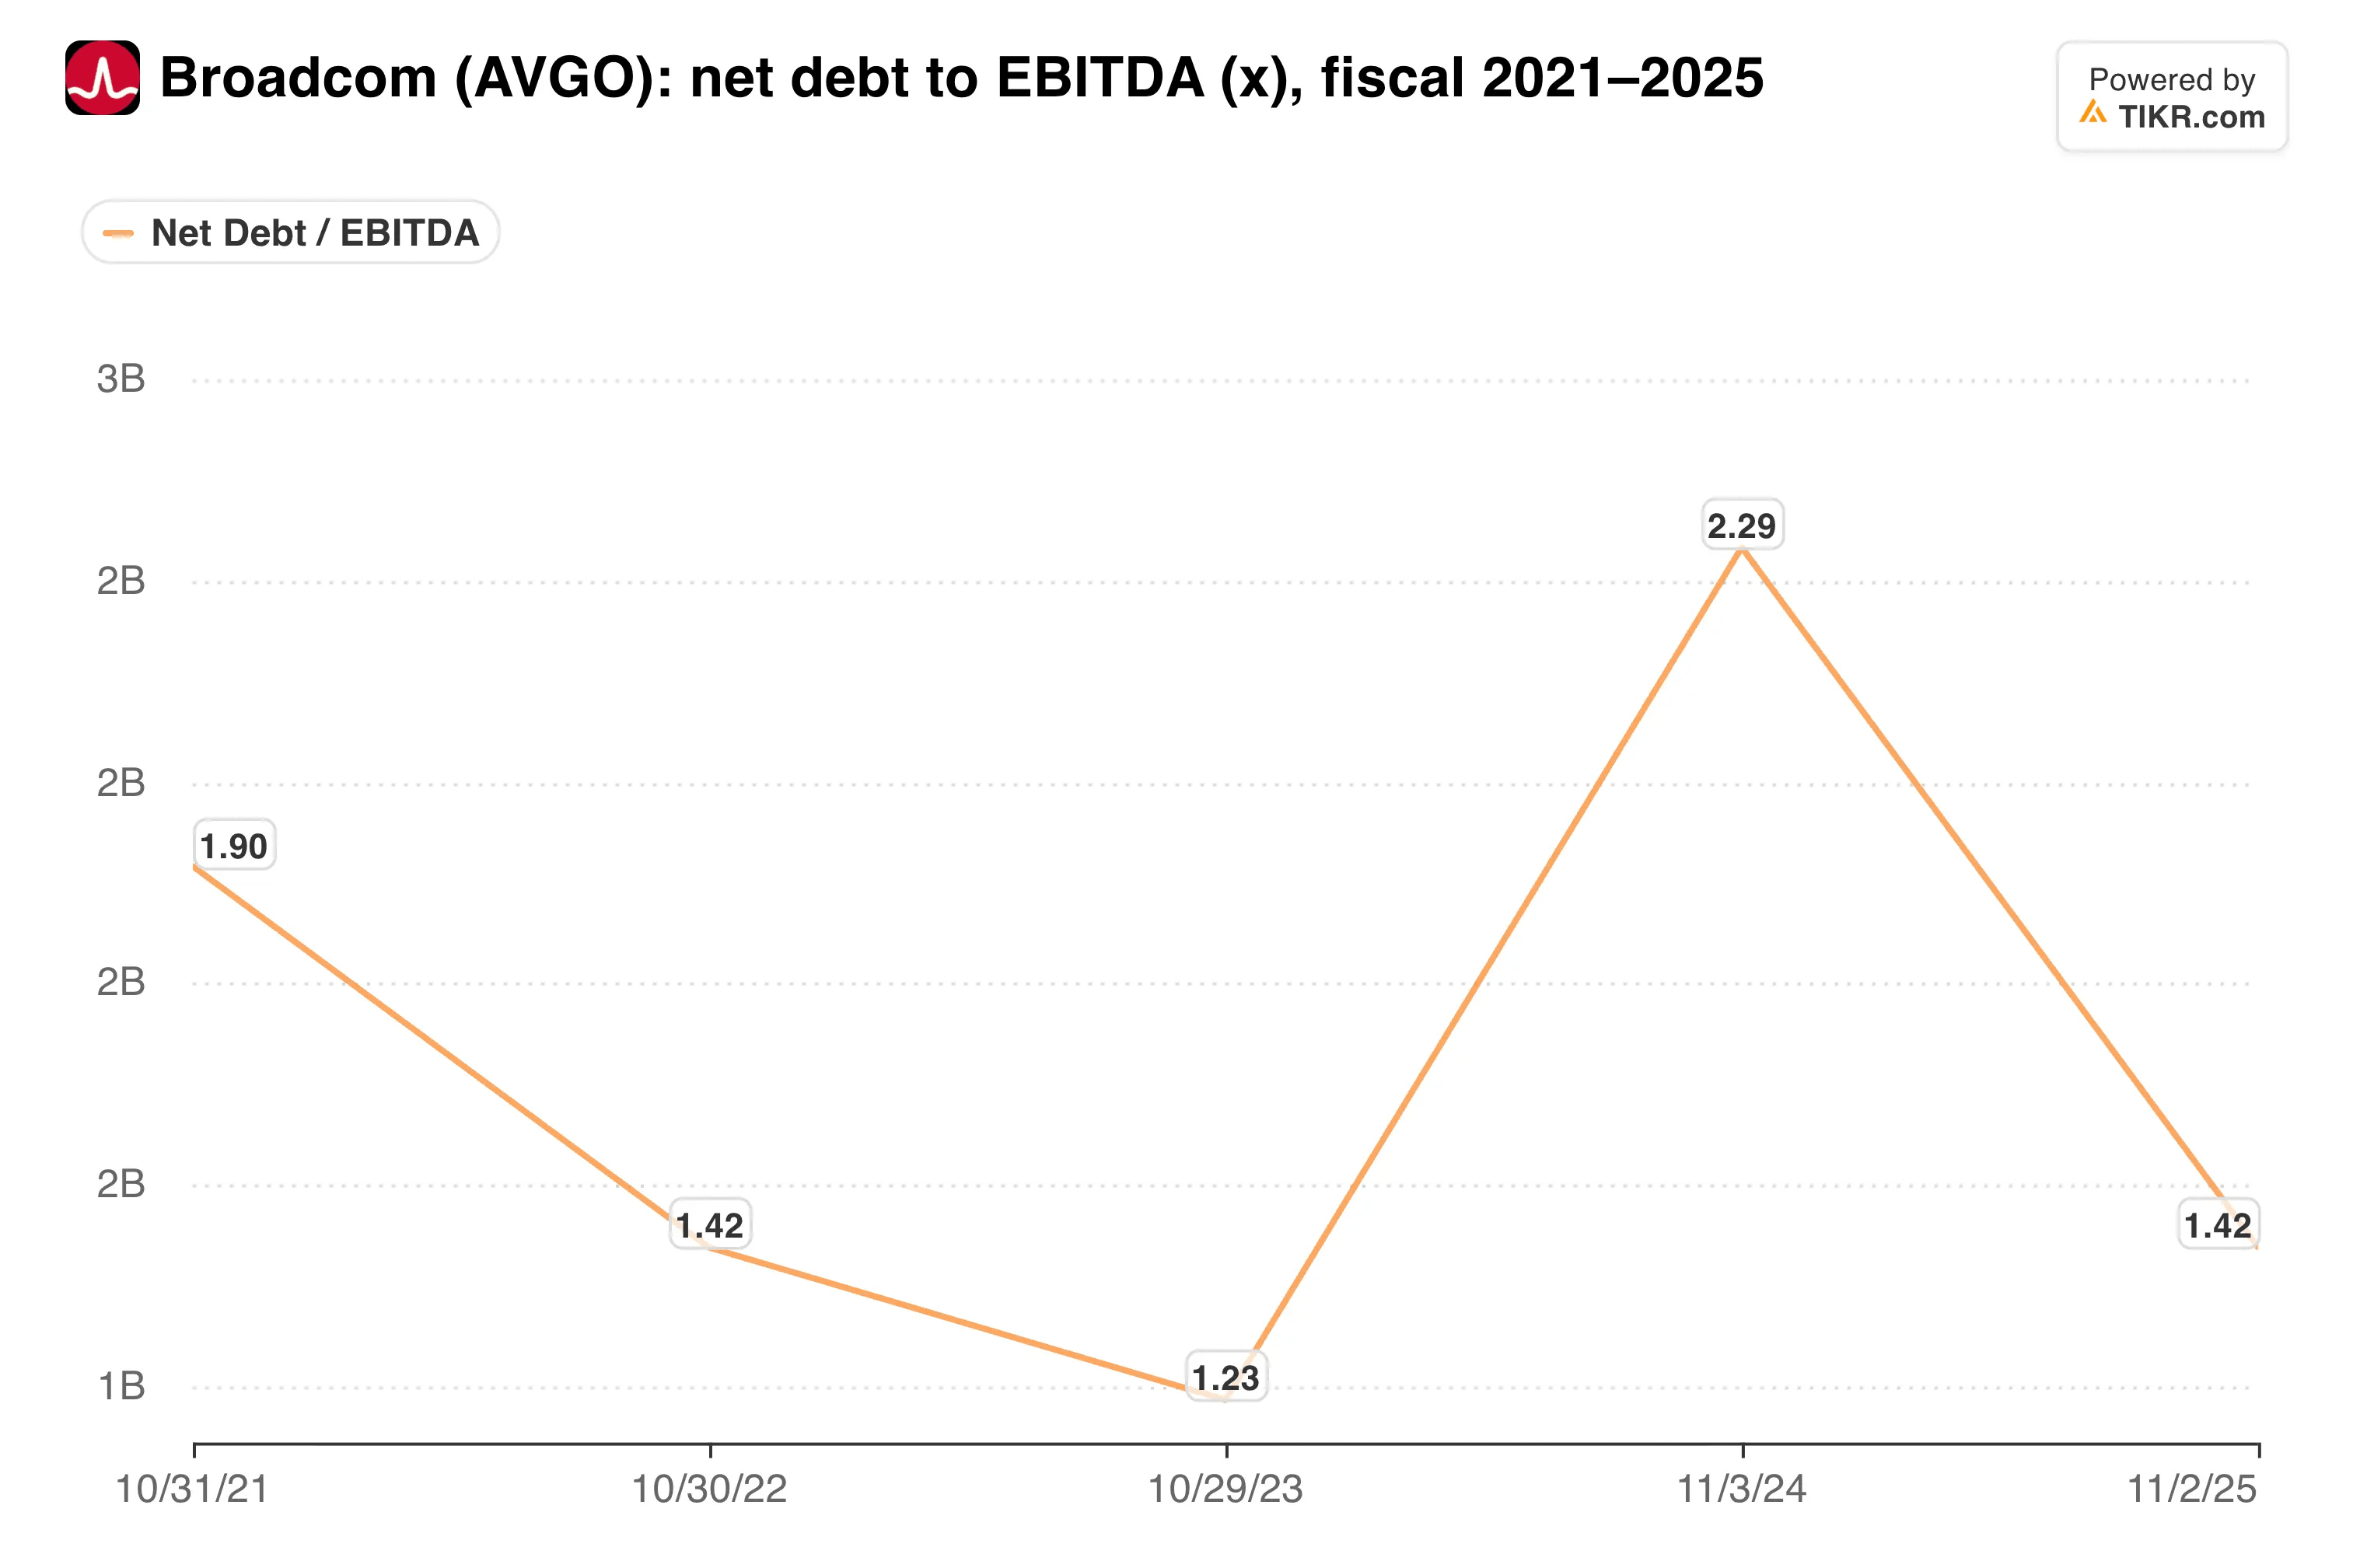
Il debito netto si attesta a soli 0,68x l'EBITDA. Nessuna delle garanzie appare in quel rapporto.
Gli ordini dietro il rischio
Il terzo trimestre fiscale di Broadcom mostra perché i finanziatori sono disposti a giocare. Le entrate sono aumentate dell'86% a $29,6 miliardi, e le entrate dei semiconduttori per l'IA sono balzate del 221% a $16,7 miliardi, ovvero il 56% del totale. Il software per l'infrastruttura, incluso VMware, è cresciuto del 29% a $8,8 miliardi.
Le prestazioni obbligatorie residue hanno raggiunto $179,2 miliardi. Il management ha anche alzato il suo obiettivo di entrate dall'IA per il 2026 a $58 miliardi e punta a $115 miliardi nell'anno fiscale 2027 e $230 miliardi nell'anno fiscale 2028.
Quale lato del business sta facendo il lavoro?

I semiconduttori ora portano circa il 70% delle entrate secondo i miei calcoli, e i chip per l'IA rappresentano la maggior parte della crescita.
TIKR monitora 50 analisti su Broadcom. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Broadcom, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Broadcom
Titolo economico, portafoglio clienti concentrato
Le previsioni per il quarto trimestre indicavano $34,8 miliardi di entrate, leggermente al di sotto del consenso di $35,03 miliardi. Le entrate dall'IA dovrebbero raggiungere $21,7 miliardi. Il margine lordo, tuttavia, è previsto in calo a circa il 73% dal 78% di un anno fa, poiché i chip personalizzati ad alta intensità di memoria occupano una quota maggiore.
La concentrazione mi preoccupa di più. Broadcom ha solo sei clienti XPU, e si prevede che Anthropic diventi il più grande nell'anno fiscale 2027, lo stesso cliente i cui leasing ora garantisce.
Il ribasso ha già compresso il multiplo...

A 18,7x gli utili forward, Broadcom scambia in linea con Meta, eppure gli analisti si aspettano che il suo EPS cresca del 68,9% all'anno nei prossimi due anni contro il 9,5% di Meta. Il target medio della Street di $529 implica un potenziale rialzo del 62%.
La mia opinione: Il caso della domanda è forte, e 18,7x gli utili è economico per questa crescita sulla carta. Ma Broadcom sta sempre più garantendo la capacità di pagamento dei suoi clienti più grandi, e un tetto combinato di $72 miliardi merita uno sconto finché quei laboratori non dimostrano le loro entrate. Comprerei a fasi qui piuttosto che tutto in una volta.
Il prossimo punto di controllo è il report del 10 dicembre. Ha bisogno di $21,7 miliardi di entrate dall'IA, di un margine lordo vicino al 73% e di un po' di chiarezza sul fatto che una garanzia per OpenAI sia la prossima.
Quindi, quanto vale effettivamente il titolo Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!