Punti Chiave
- Le entrate del terzo trimestre di Amazon sono aumentate del 12% a $201,9 miliardi e AWS è cresciuto del 39% a $46,0 miliardi, ma l'EPS di $1,89 ha mancato la stima di $1,96.
- Il Capex ha raggiunto $77,3 miliardi nel trimestre contro un consenso di $58,7 miliardi, e il free cash flow su base mobile è passato a negativo $42,4 miliardi.
- Le previsioni di entrate per il quarto trimestre di $240 miliardi a $247 miliardi sono inferiori al consenso al punto medio, e Amazon prevede di spendere significativamente di più in capex nel 2027.
- Il rapporto atteso per il 4 febbraio deve mostrare una crescita di AWS vicina al 40% e un percorso credibile per tornare a un free cash flow positivo.
Amazon (AMZN) ha appena registrato il margine operativo più alto della sua storia. Nonostante ciò, il titolo è scivolato, chiudendo venerdì a $240, in calo dell'1,4% e del 16% al di sotto del suo massimo a 52 settimane di $287.
La colpa è del rendiconto dei flussi di cassa. Amazon ha speso $77,3 miliardi in capex nel terzo trimestre, e il free cash flow su base mobile è sceso a negativo $42,4 miliardi.
Una parte significativa di quella spesa finisce a Nvidia (NVDA), che prevede di distribuire altri 2 milioni delle sue GPU su AWS nel 2027 e nel 2028. Amazon non è sola nel rosso. Meta Platforms (META) ha riportato il primo trimestre con free cash flow negativo della sua vita pubblica una settimana prima, a negativo $2,12 miliardi.
Quindi la crescita di AWS non risolve più il dibattito. Gli investitori vogliono sapere quando tutta questa spesa si trasformerà di nuovo in cassa.
Un margine record con una delusione annessa
Le entrate sono aumentate del 12% a $201,9 miliardi, appena sotto il consenso di $202,3 miliardi. L'EPS di $1,89 ha mancato la stima di $1,96, e l'utile netto è sceso del 2% perché il trimestre dell'anno precedente includeva un guadagno pre-imposte di $9,5 miliardi sulla partecipazione di Amazon in Anthropic.
Più in alto nel conto economico, il trimestre è stato eccellente:
- Il reddito operativo è balzato del 61% a $28,1 miliardi, un margine record del 13,9%.
- Le entrate di AWS sono cresciute del 39% a $46,0 miliardi, il suo ritmo più veloce in quasi cinque anni.
- Il backlog di AWS ha raggiunto $496 miliardi.
Le previsioni sono state più deboli. Amazon prevede entrate del quarto trimestre tra $240 miliardi e $247 miliardi, e il punto medio di $243,5 miliardi si colloca al di sotto del consenso di $244,5 miliardi. La sua fascia di reddito operativo tra $28,5 miliardi e $33,5 miliardi rimane comunque favorevole rispetto ai $25,0 miliardi di un anno prima.
La redditività è migliorata rapidamente…
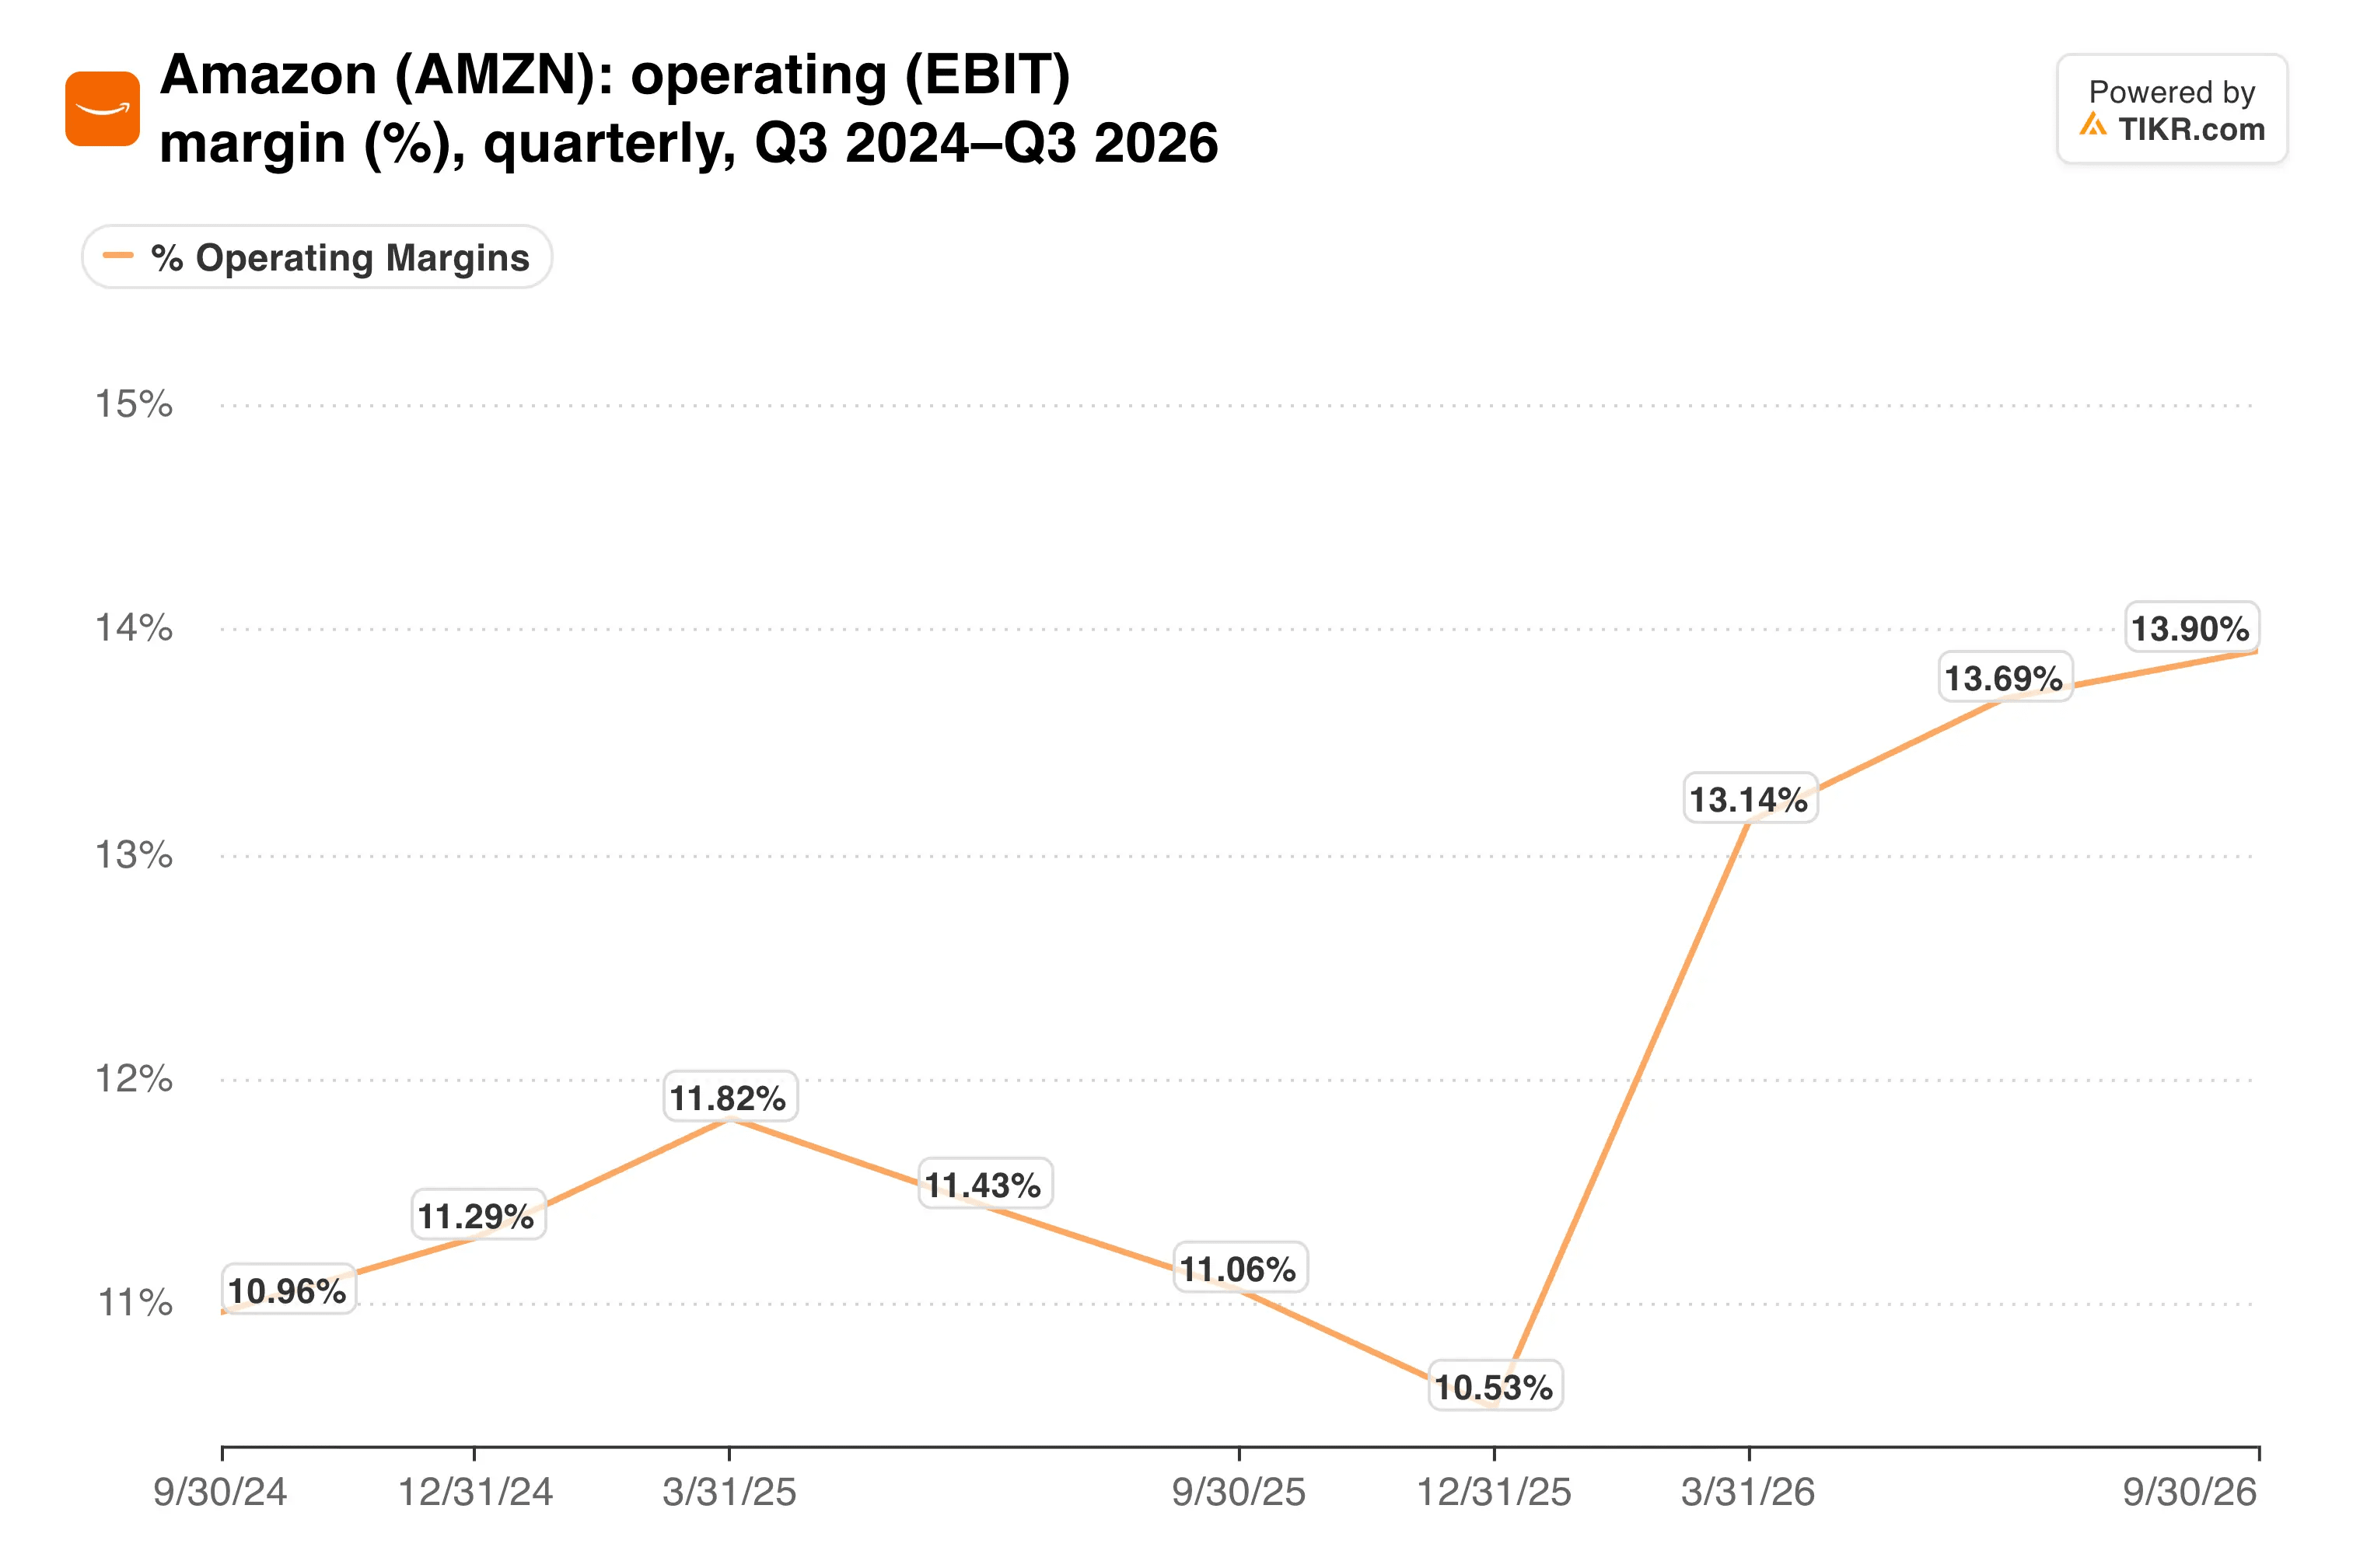
La delusione sugli utili è arrivata da un confronto difficile al di sotto della linea operativa. Il motore del profitto stesso continua a rafforzarsi.
TIKR monitora 60 analisti su Amazon. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Amazon
AWS sta facendo il lavoro pesante
AWS ora opera a un ritmo annualizzato di $184 miliardi con un margine operativo del 38,7%. Il volume di token di Bedrock è cresciuto circa 17 volte su base annua, mentre la spesa delle Fortune 500 su AWS è aumentata di circa sette volte.
Nella conference call sugli utili, il CEO Andy Jassy ha detto di aspettarsi che AWS cresca più del 40% sia nel 2027 che nel 2028. Ha anche delineato un percorso per raggiungere $1.000 miliardi di entrate annuali di AWS entro cinque o dieci anni.
Questa prospettiva è la giustificazione per il capex. Amazon ha mantenuto la sua previsione per il 2026 a circa $220 miliardi, principalmente per AWS e l'infrastruttura AI, e si aspetta di spendere significativamente di più l'anno prossimo.
Quindi quanto è grande AWS all'interno di Amazon?
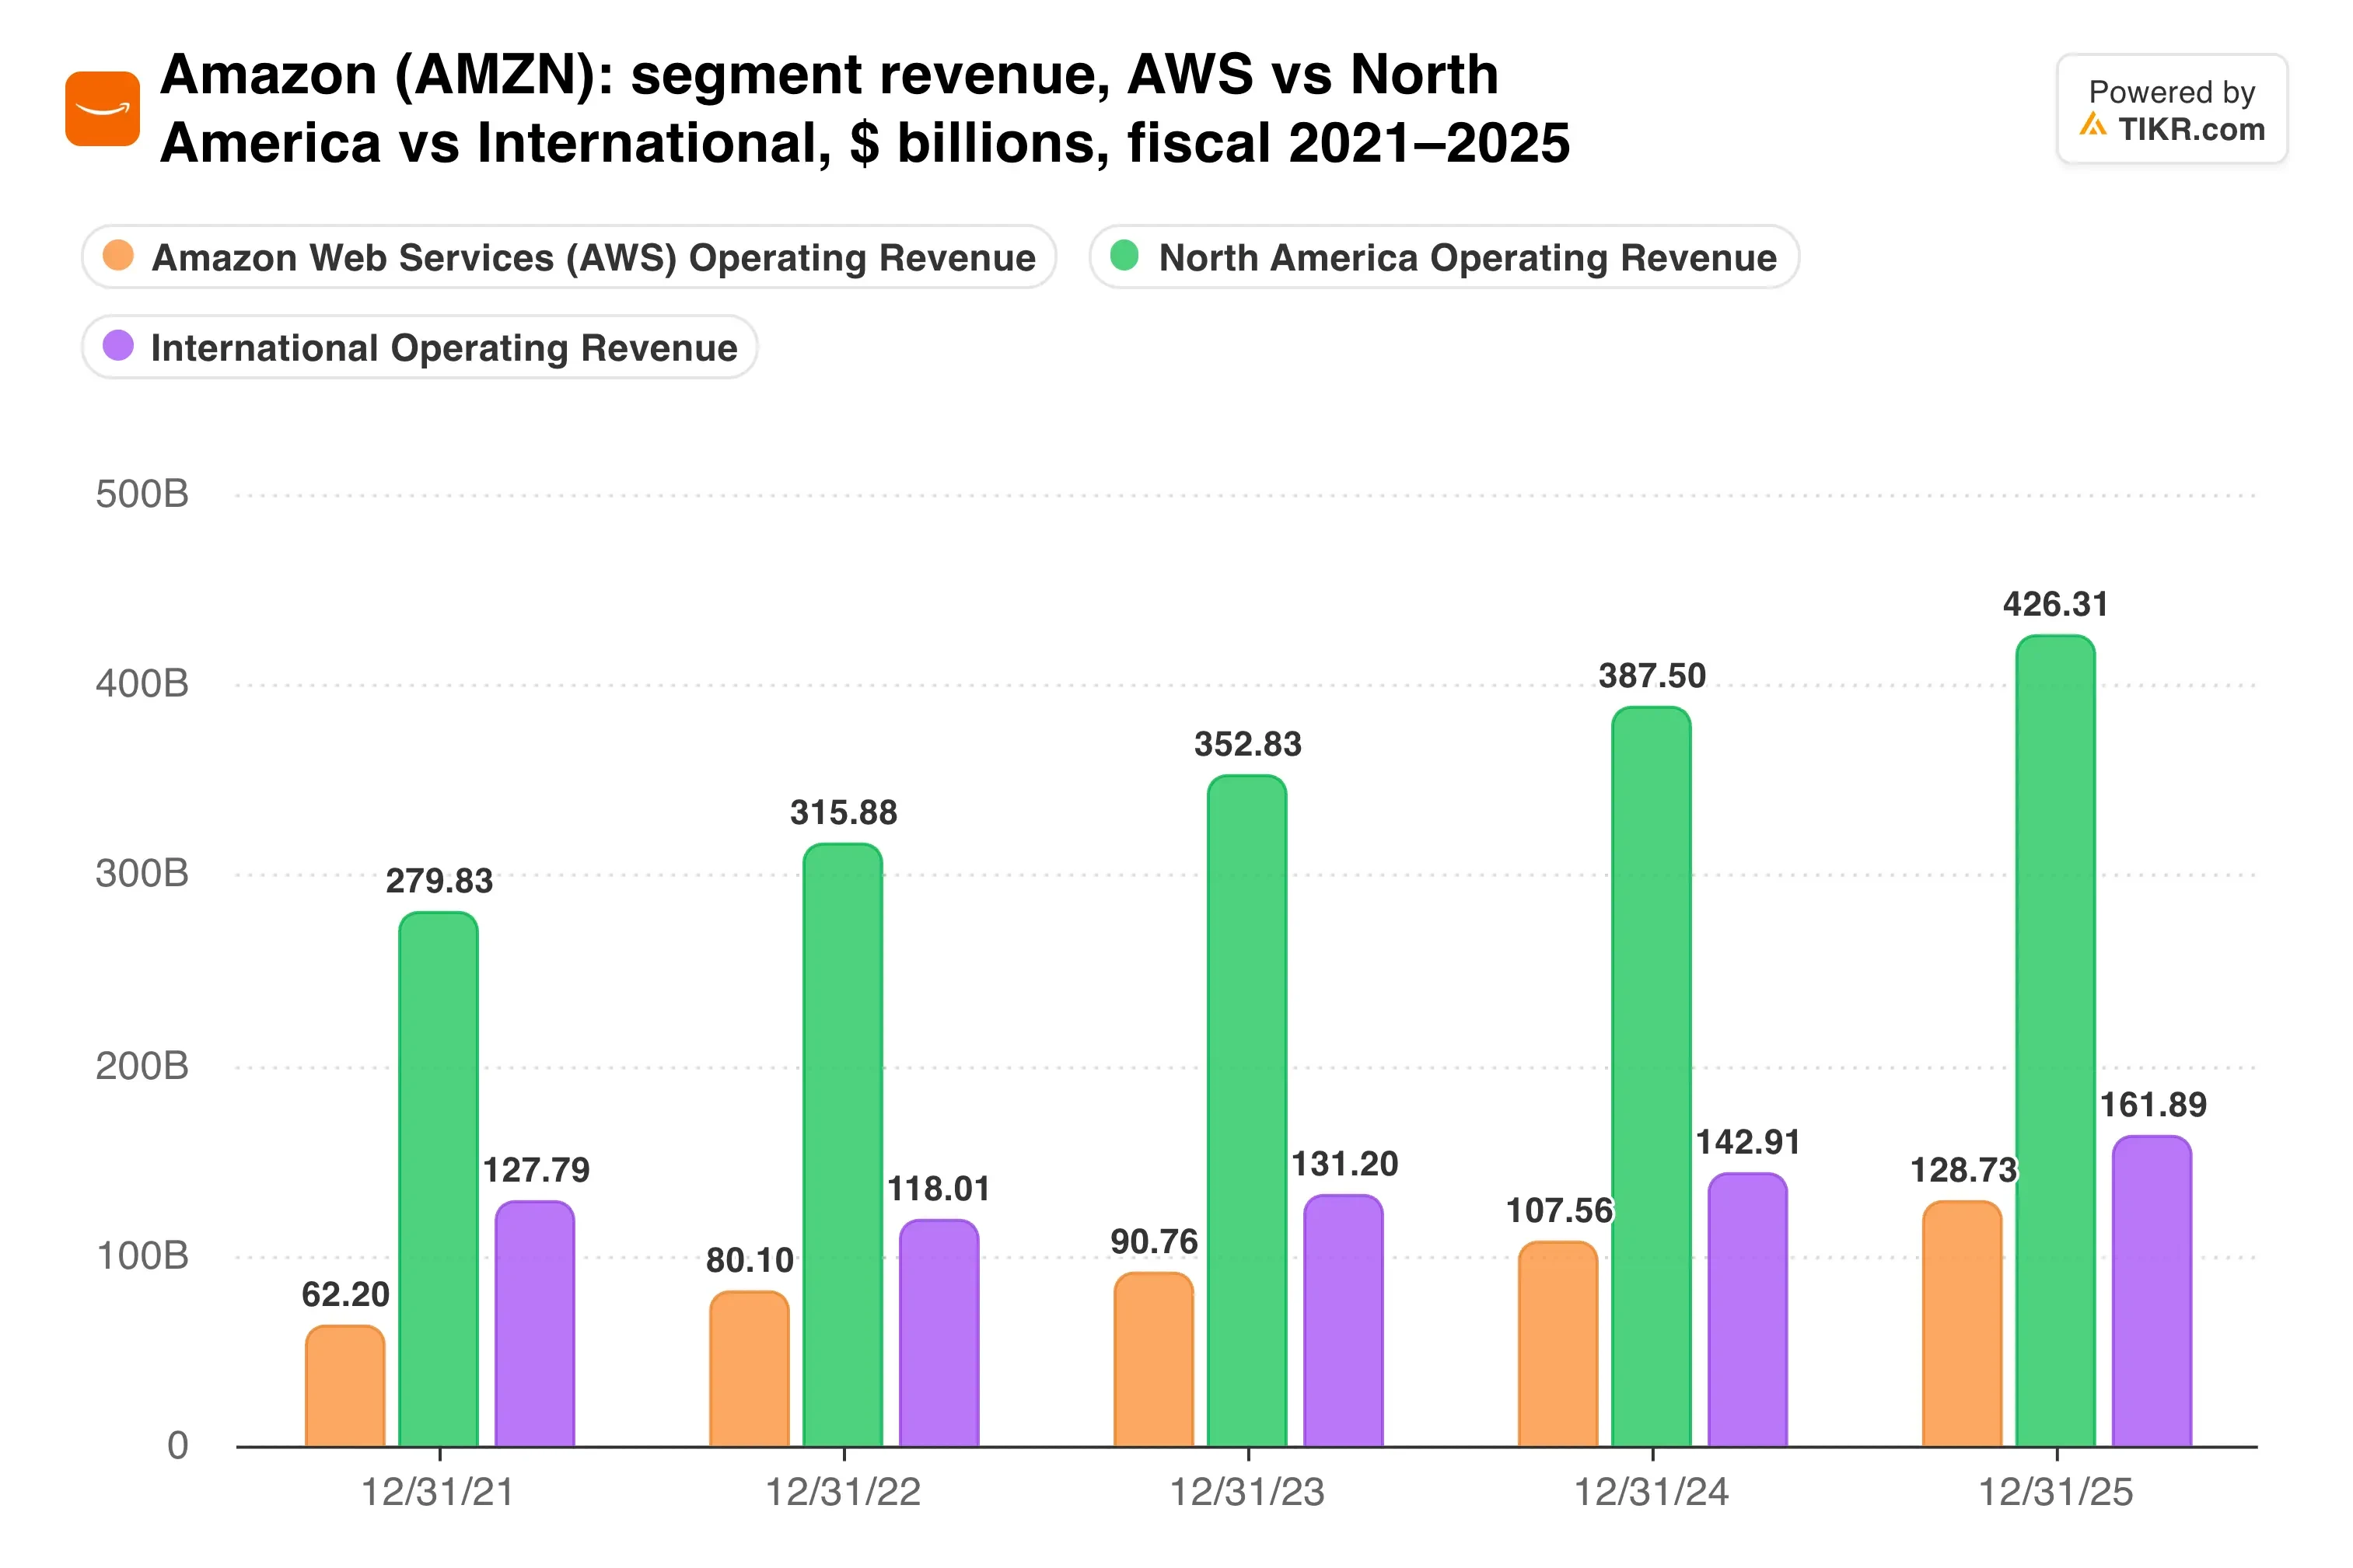
Secondo i miei calcoli, AWS ha prodotto circa il 23% delle entrate del terzo trimestre ma circa il 63% del reddito operativo. Il retail guida ancora le vendite, mentre AWS guida il profitto.
La fattura in contanti continua a salire
Il capex del terzo trimestre di $77,3 miliardi si è posizionato ben al di sopra del consenso di $58,7 miliardi. Il free cash flow su base mobile è passato a negativo $42,4 miliardi, da positivo $14,8 miliardi di un anno prima.
Il debito sta colmando il divario. L'emissione di obbligazioni da $25 miliardi di Amazon a luglio ha raccolto ordini per $62 miliardi, quindi i finanziatori vogliono ancora esposizione.
Meta affronta la stessa pressione su scala minore, con un capex del terzo trimestre di $34,9 miliardi, meno della metà di quello di Amazon.
Il flusso di cassa operativo e il capex raccontano la storia fianco a fianco.
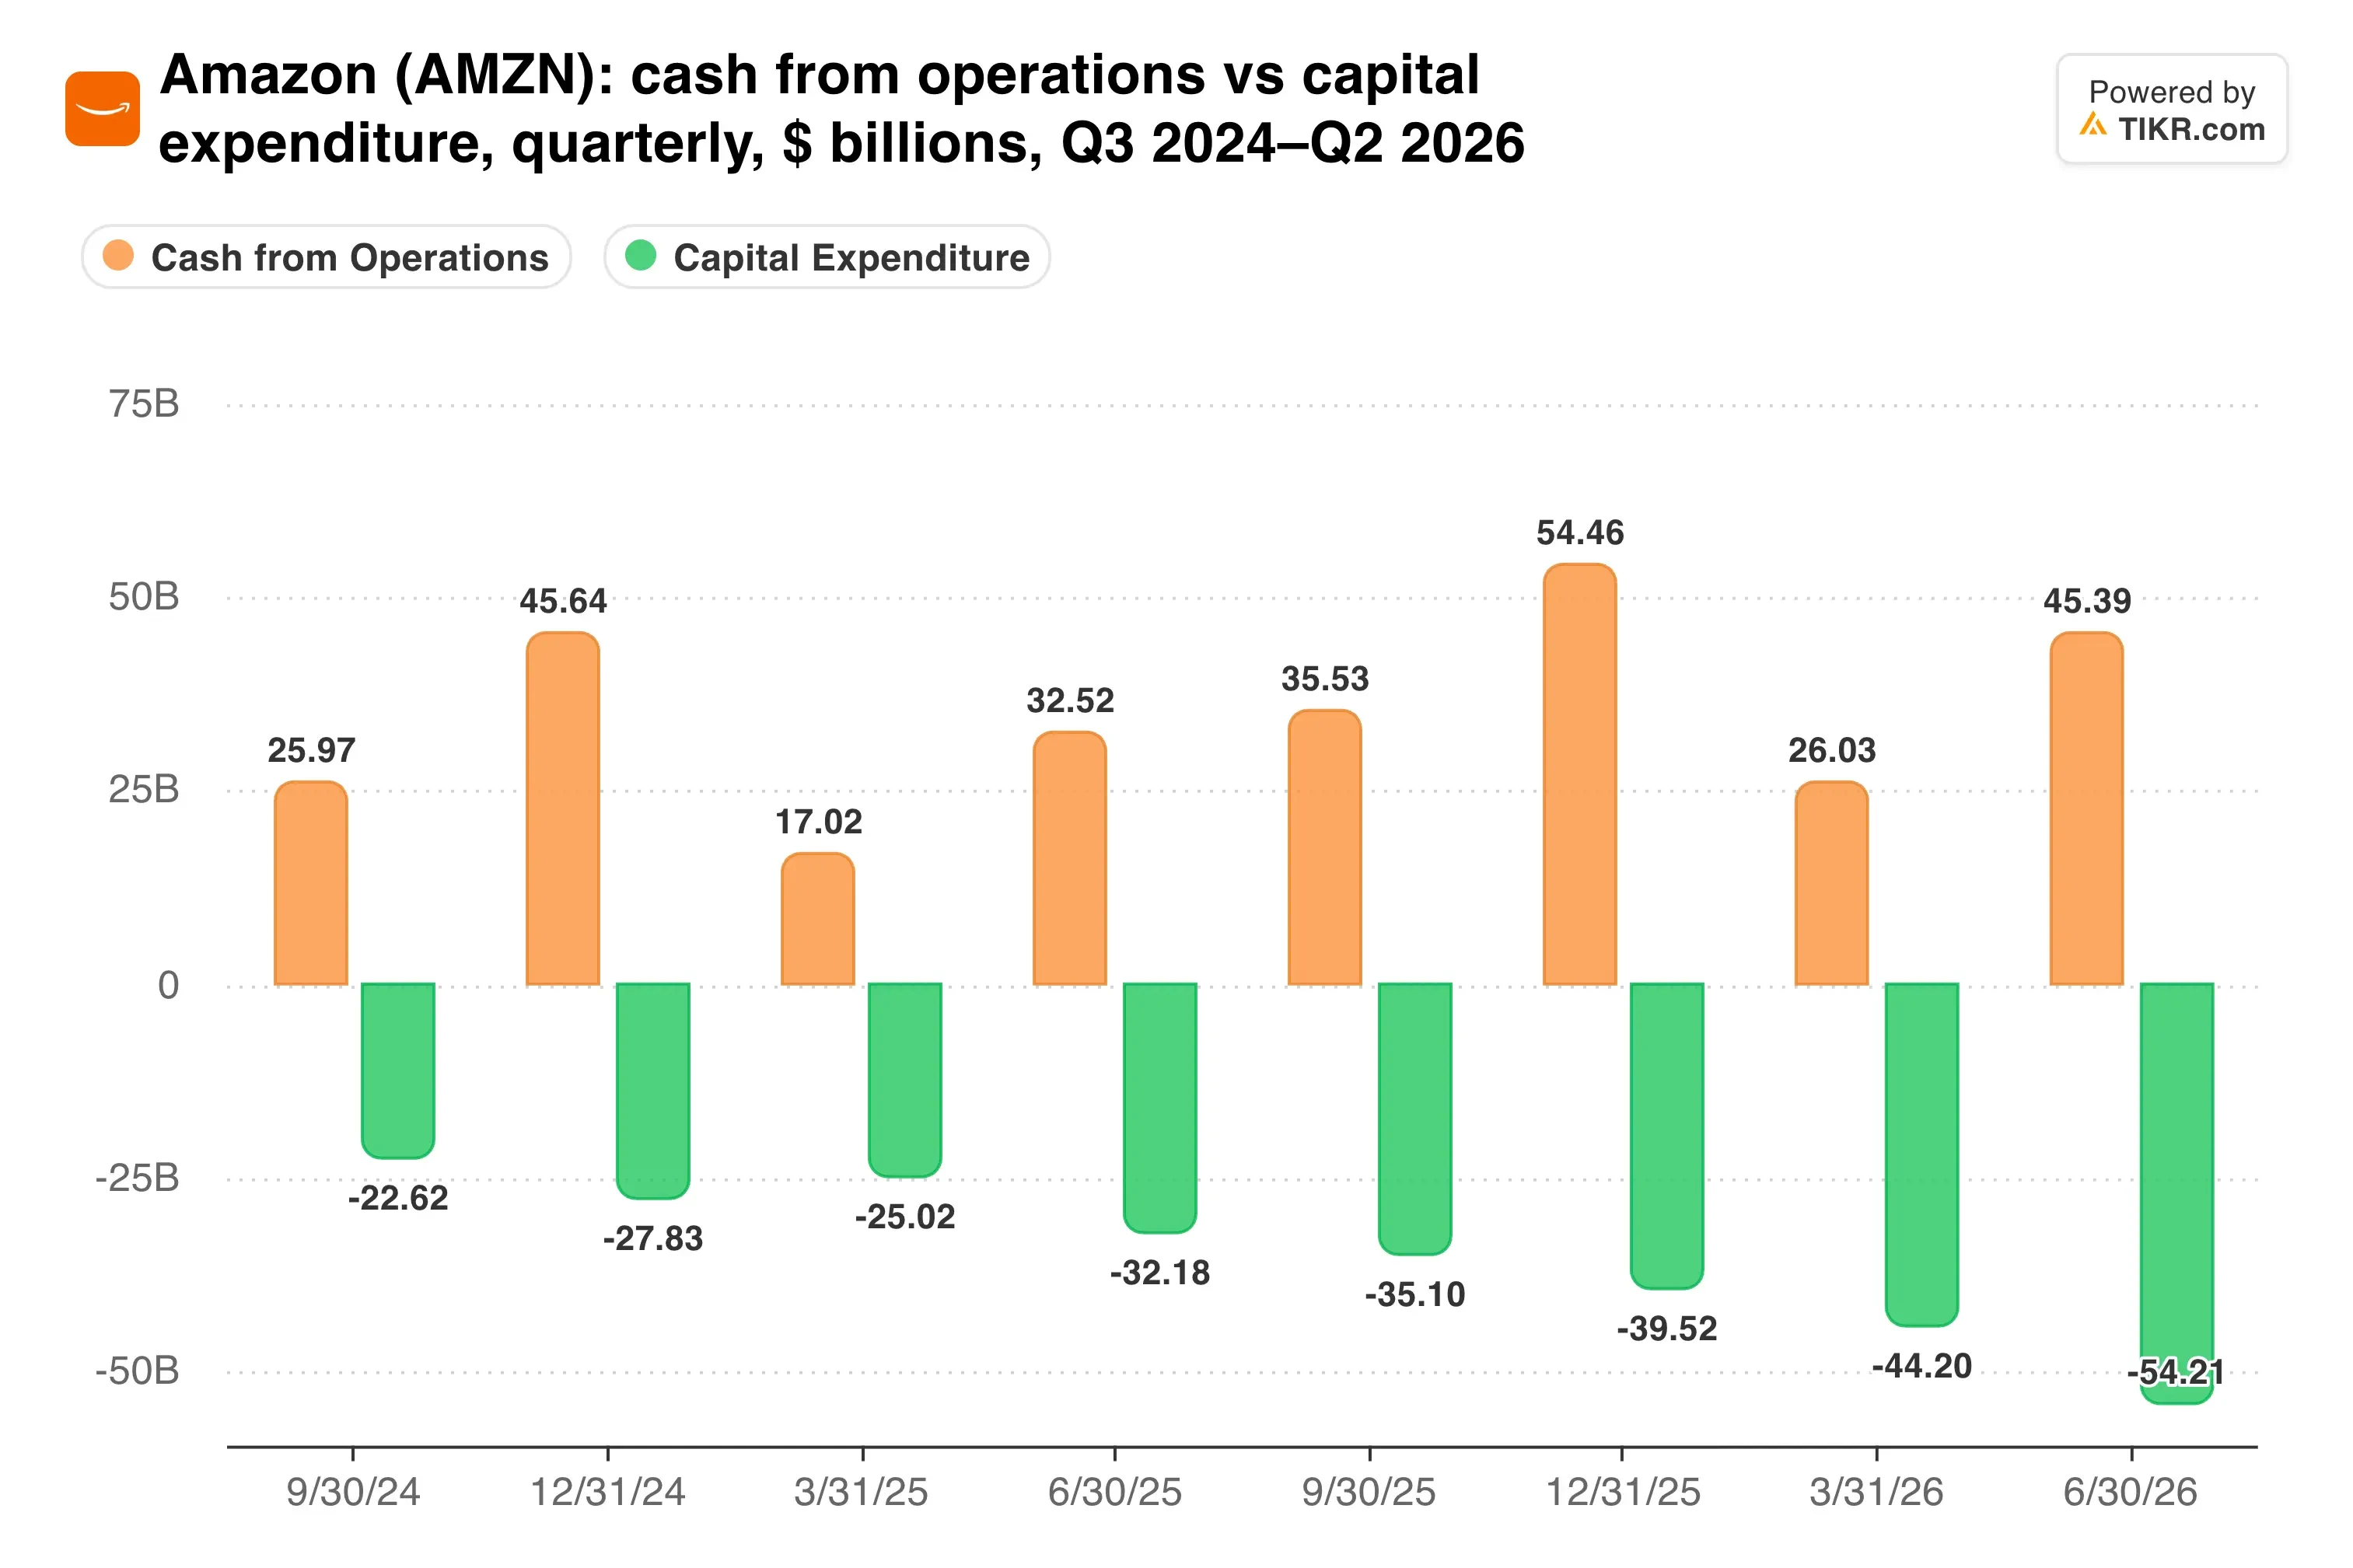
La spesa ha superato il flusso di cassa operativo nell'ultimo anno, e il management ha appena segnalato che il capex del 2027 sarà ancora più alto.
I regolatori aggiungono attrito. L'FTC e più di 20 stati hanno citato in giudizio Amazon ad agosto per presunte commissioni pubblicitarie nascoste, e l'UE si sta preparando a includere AWS nelle sue regole tecnologiche.
Il titolo scambia a 24,3x gli utili forward, e il target medio della Street di $333 implica un potenziale rialzista del 38%.
La mia opinione: L'attività operativa non è mai sembrata migliore, e un backlog di $496 miliardi suggerisce che la domanda di AWS è reale. Tuttavia, non posso valutare Amazon solo sugli utili mentre il free cash flow si trova a negativo $42,4 miliardi e il budget per il 2027 sta aumentando. A $240, manterrei e attenderei la prova che la spesa si ripaghi.
Il prossimo punto di controllo è il rapporto annuale completo, previsto per il 4 febbraio. Osserva se la crescita di AWS rimane vicina al 40% e se il numero del capex per il 2027 arriva con un percorso di flusso di cassa allegato.
Quindi quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!