Punti Chiave
- Realty Income offre un rendimento del 6,1% e Amcor del 6,3%, quindi $10.000 investiti in una delle due pagano poco più di $600 all'anno oggi.
- Realty Income ha distribuito il 75% del suo AFFO nell'anno fiscale 2025, mentre i dividendi di Amcor hanno utilizzato il 97% del suo free cash flow nei dodici mesi terminati il 30 giugno 2026.
- Il direttore finanziario di Amcor prevede di recuperare oltre $500 milioni in contanti nei prossimi 12 mesi, principalmente dal capitale circolante bloccato dal conflitto in Medio Oriente.
- Realty Income scambia a 12x l'AFFO forward, al di sotto della sua media quinquennale di 15x.
Amcor (AMCR) ha dichiarato un dividendo trimestrale di 65,0 centesimi per azione il 12 agosto, in aumento rispetto ai 63,75 centesimi dell'anno precedente, dopo l'adeguamento per il suo reverse split azionario 1 per 5 di gennaio. Ciò si traduce in un rendimento del 6,3%.
Realty Income (O) paga un po' meno, al 6,1%, ma aumenta il suo dividendo molto più spesso. L'8 settembre ha annunciato il suo 136° aumento dalla quotazione nel 1994.
Quindi, qual è il titolo a dividendo alto rendimento migliore?
| Metrica | Realty Income (O) | Amcor (AMCR) |
|---|---|---|
| Rendimento da dividendo | 6,1% | 6,3% |
| Dividendo annuale | $3,26 (pagato mensilmente) | $2,60 (pagato trimestralmente) |
| Crescita del dividendo, 5 anni | 2,9% all'anno (anno fiscale 2020–2025) | 2,1% all'anno (anno fiscale 2020–2025) |
| Copertura | Payout ratio su AFFO: 75% (anno fiscale 2025) | Payout ratio su cash dividend: 97% (TTM al 30 giugno 2026) |
| Debito netto/EBITDA | 5,74x | 3,63x |
| Copertura degli interessi | 2,35x | 3,13x |
| Valutazione | 12,1x prezzo/AFFO forward | 10,1x P/E forward |
Realty Income continua ad aumentare i dividendi
Realty Income ha aumentato il suo dividendo per oltre 31 anni consecutivi. Il suo flusso di cassa è cresciuto più velocemente della distribuzione. I dividendi sono saliti da $2,39 per azione nell'anno fiscale 2016 a $3,22 nell'anno fiscale 2025, mentre l'AFFO è passato da $2,88 per azione a $4,28.

Ciò ha portato il suo payout ratio su AFFO dall'83,0% nell'anno fiscale 2016 a un ben coperto 75,2% nell'anno fiscale 2025.
L'attività è ancora in crescita. L'AFFO è aumentato del 3,8% a $1,09 per azione nel secondo trimestre del 2026 rispetto all'anno precedente, e il management ha alzato le sue previsioni di AFFO per il 2026 a $4,44 - $4,45 per azione.
Il rischio principale è il debito. Il debito netto è 5,74x l'EBITDA e l'EBIT copre gli interessi solo 2,35x, quindi la crescita dipende ancora dai mercati dei capitali.
Amcor sta ancora digerendo Berry
Il cuscinetto di Amcor si è mosso nella direzione opposta. Con Berry ora parte del business, le vendite nette sono aumentate del 57% a $23,5 miliardi nell'anno fiscale 2026, l'anno terminato il 30 giugno, e l'EPS rettificato è salito del 13% a $4,02 per azione. Le sinergie dall'operazione hanno raggiunto $285 milioni per l'anno, superando l'obiettivo iniziale.
Il free cash flow, tuttavia, non ha tenuto il passo con il dividendo.
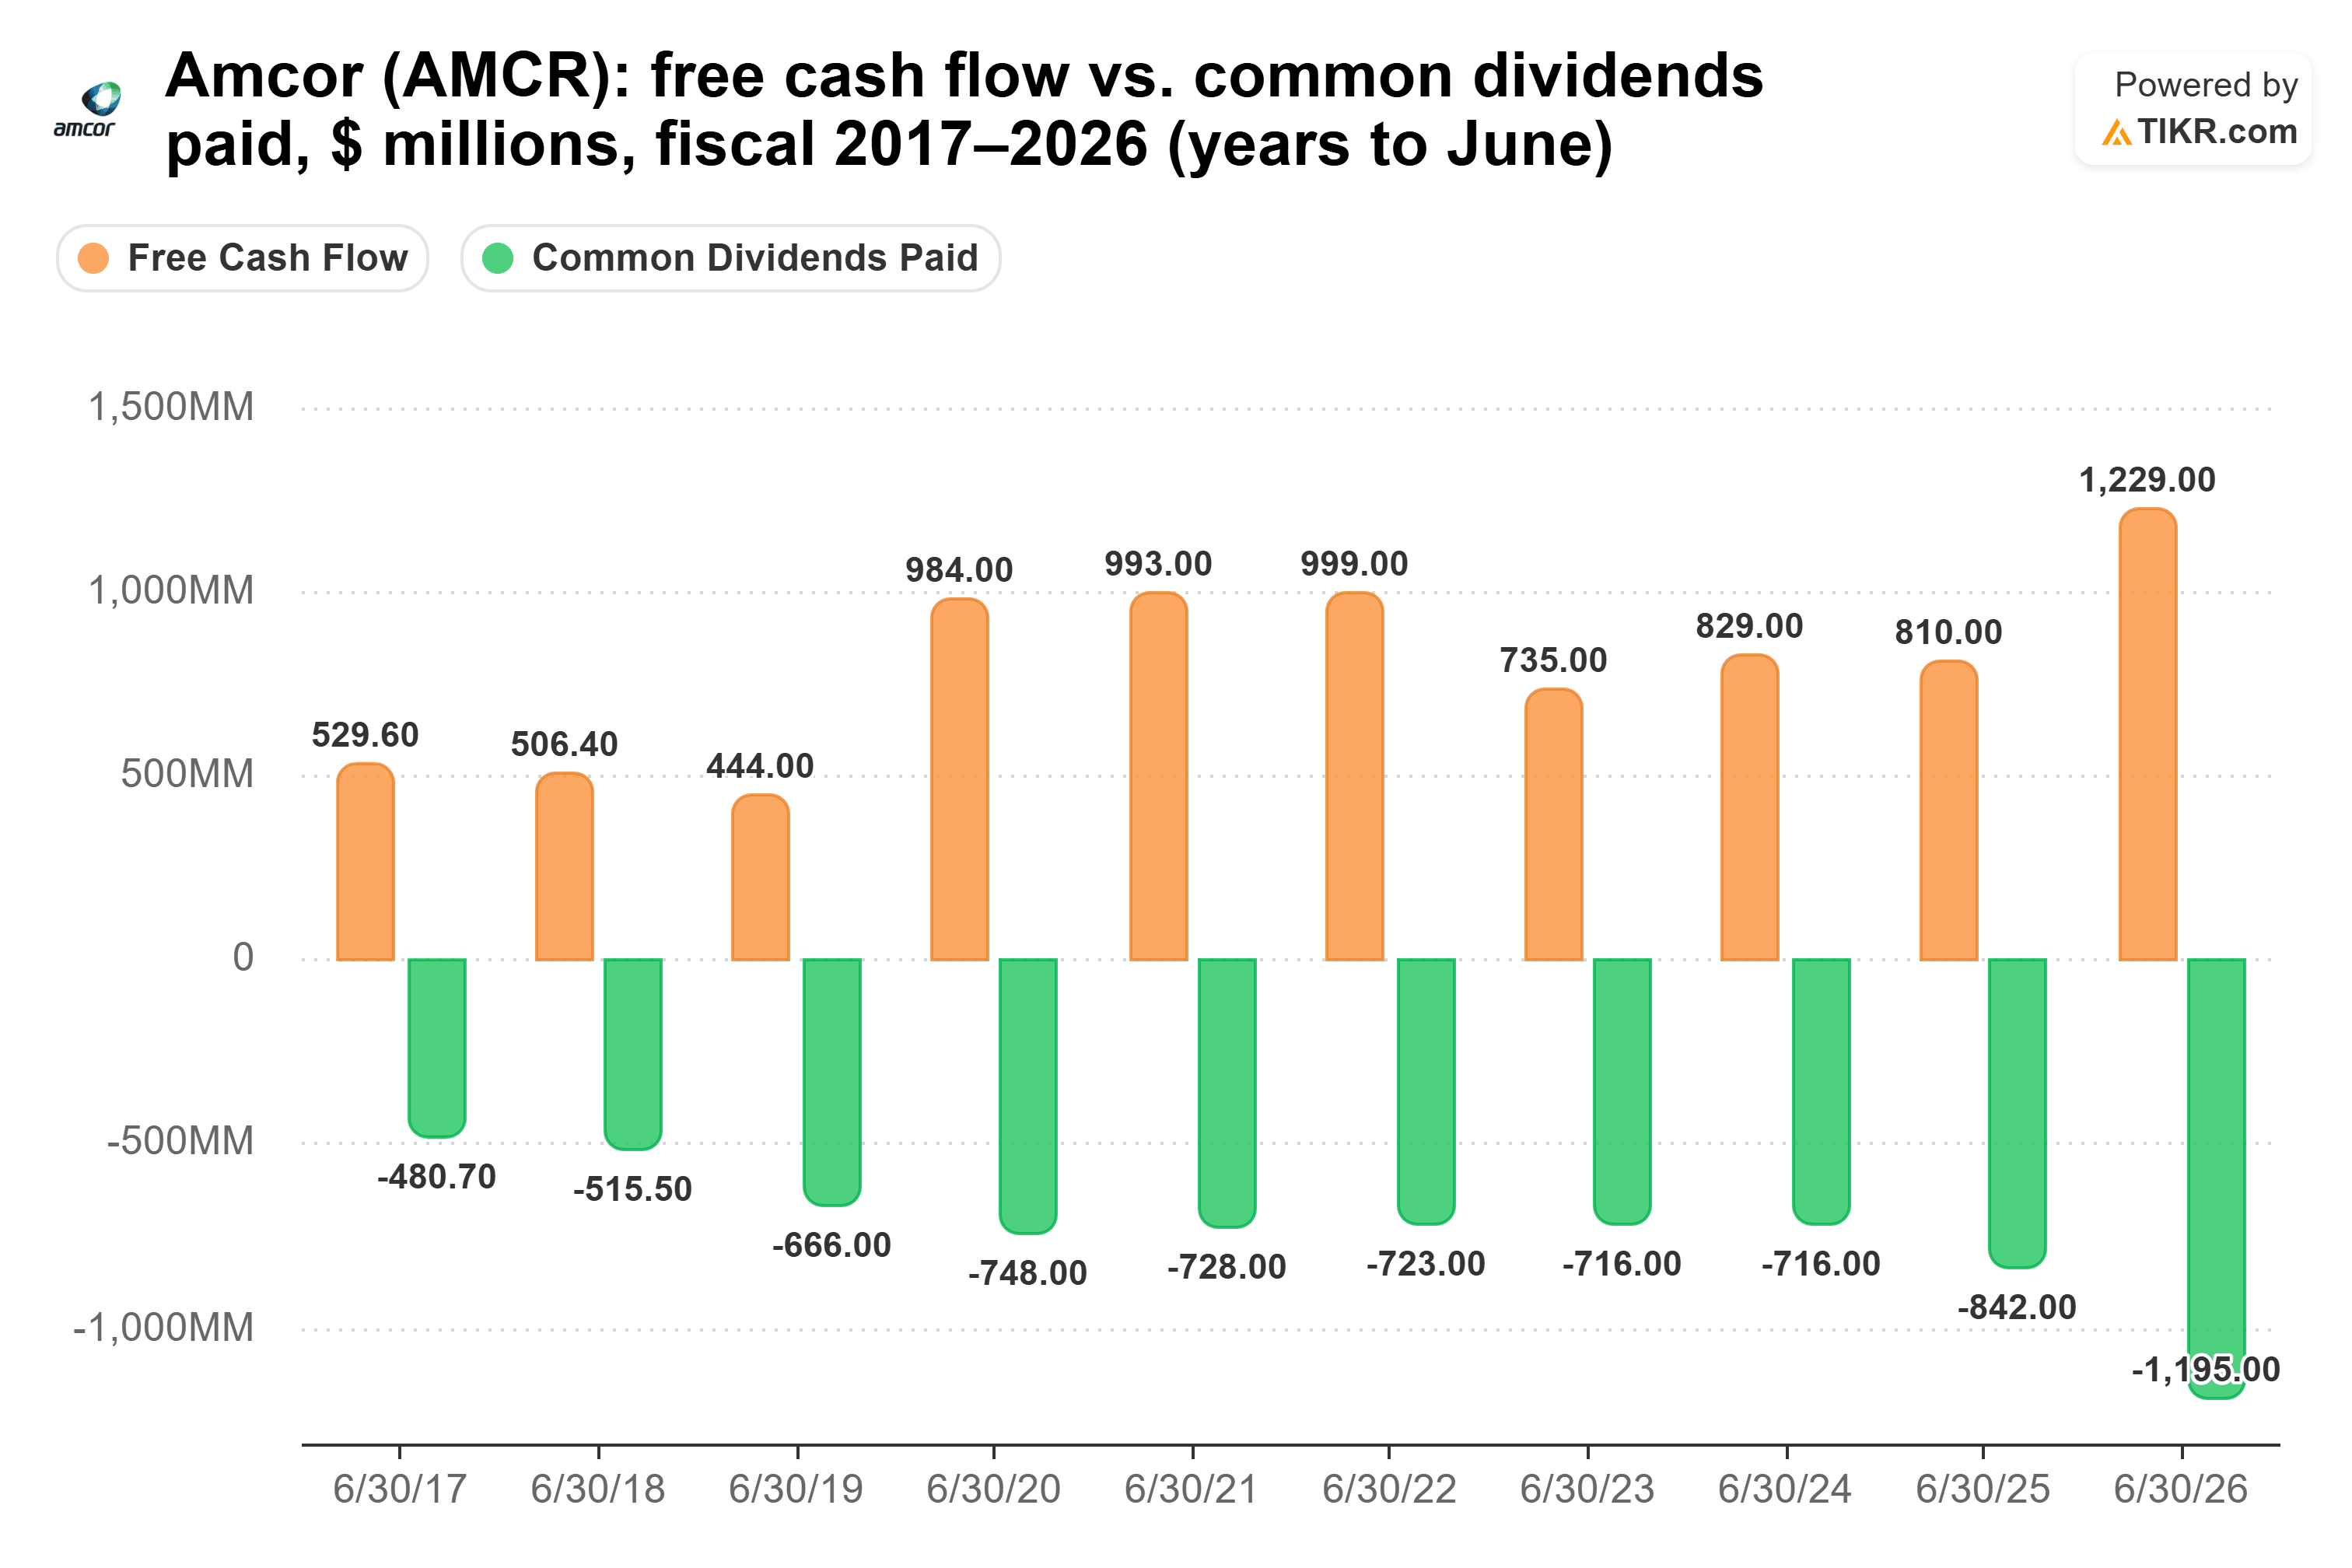
Il suo payout ratio sui dividendi in contanti è salito dal 72,4% nell'anno fiscale 2022 al 104,0% nell'anno fiscale 2025, quando $842 milioni di dividendi hanno superato gli $810 milioni di free cash flow. Nell'anno fiscale 2026, il free cash flow è balzato a $1,23 miliardi. Ma i dividendi pagati sono saliti a $1,20 miliardi, un rischioso 97%.
Parte della stretta è temporanea. Il management afferma che il conflitto in Medio Oriente ha bloccato $500 milioni di capitale circolante. Il CFO Stephen Scherger ha dichiarato che Amcor punta a recuperare oltre $500 milioni in contanti nei prossimi 12 mesi.
Il rischio principale è il debito e i costi. Amcor aveva $12,9 miliardi di debito netto al 30 giugno 2026 e prevede una leva finanziaria di 3,5x - 3,6x alla fine dell'anno. Sta anche gestendo quella che il CEO Peter Konieczny ha definito "un'inflazione dei costi delle materie prime senza precedenti".
Quindi, quale dividendo vince?
Io opterei per Realty Income. Il suo dividendo ha utilizzato il 75% dell'AFFO nell'anno fiscale 2025, contro il 97% del free cash flow per Amcor nei dodici mesi terminati il 30 giugno 2026. È anche cresciuto più velocemente: 2,9% all'anno dall'anno fiscale 2020 al 2025, contro il 2,1% di Amcor.
Amcor paga di più oggi: $630 all'anno su $10.000, contro $610 da Realty Income. Ma al tasso di crescita quinquennale di ciascuna società, il reddito da Realty Income supererebbe quello di Amcor in circa quattro anni. Entro il decimo anno, quei $10.000 pagherebbero circa $790 all'anno, un rendimento del 7,9% sul capitale originale, contro circa $759 da Amcor.
E non si paga un premio per il dividendo meglio coperto.

A 12,1x l'AFFO forward, Realty Income si trova ben al di sotto della sua media quinquennale di 14,7x.
Niente di tutto ciò significa che il dividendo di Amcor sia in pericolo. Le sinergie di Berry stanno procedendo meglio del previsto, e il management prevede una leva finanziaria di circa 3x entro la fine del 2027. Amcor ottiene anche un punteggio migliore di Realty Income sia sul rapporto debito netto/EBITDA che sulla copertura degli interessi. È solo che Realty Income ha più margine sotto il suo dividendo oggi, oltre a più di 31 anni di aumenti alle spalle.
Naturalmente, il recupero di cassa di Amcor potrebbe cambiare il quadro. Se riportasse indietro quei $500 milioni e più nel prossimo anno, il suo cuscinetto apparirebbe molto più sano. Il primo sguardo arriverà con il suo rapporto per i sei mesi terminati il 31 dicembre 2026.
Quindi, quanto vale realmente l'azione di Realty Income?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Realty Income. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Realty Income gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!