


Le azioni di Bank of America (BAC) sono scese di circa il 4% nei trading pre-apertura di mercoledì 14 ottobre, a circa $52, dopo che l'utile del terzo trimestre della banca è risultato inferiore alle stime. L'utile per azione riportato è stato di $0.91, in calo rispetto ai $1.04 dell'anno precedente, includendo una svalutazione di $1.2 miliardi legata alla sanzione antiriciclaggio annunciata martedì da FinCEN insieme all'azione dell'OCC. Un accordo separato sulle sanzioni con l'OFAC ha aggiunto $11.6 milioni.
La multa ha fatto notizia, ma non spiega il mancato raggiungimento delle stime. Escludendola, Bank of America ha guadagnato $1.08 per azione, comunque al di sotto dei $1.10 attesi dagli analisti. Questo interrompe la sua recente serie di utili superiori alle attese.
Il Desk Obbligazionario Non Ha Raggiunto le Proprie Previsioni
Alla conferenza Barclays del 14 settembre, l'amministratore delegato Brian Moynihan aveva fornito previsioni per le vendite e il trading indicativamente stabili anno su anno, circa $5.4 miliardi, e per le commissioni di investment banking tra $1.6 e $1.8 miliardi. L'investment banking si è attestato a $1.8 miliardi, al top di quel range. Il trading è sceso del 5% a $5.1 miliardi, trascinato in basso dal segmento fixed income, valute e materie prime.
Questo rappresenta un deficit di $300 milioni rispetto a una previsione fatta a malapena due settimane prima della chiusura del trimestre. La multa è l'importo più grande, ma è un evento una tantum: $0.17 per azione, contabilizzato una volta.
Il Net Interest Income Continua a Fare la Parte del Leone
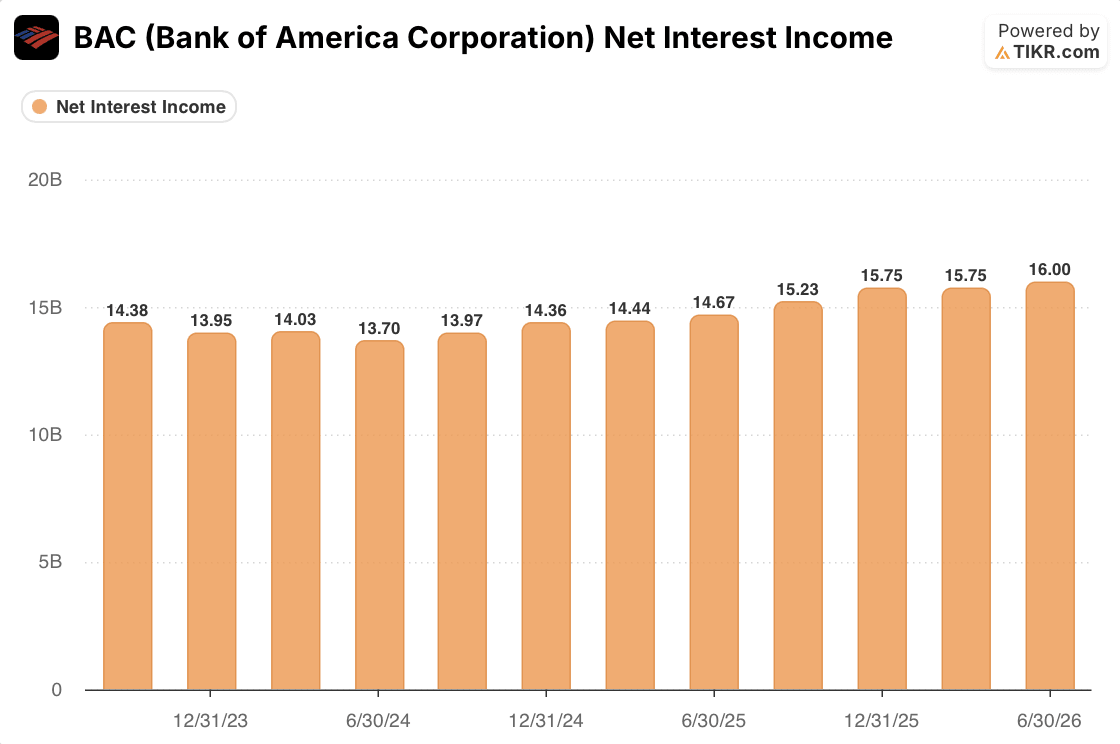
Il net interest income è salito da $13.70 miliardi nel trimestre di giugno 2024 a $16.00 miliardi nel Q2 2026, con solo un periodo di stabilità a cavallo dell'anno. I $16.4 miliardi di mercoledì erano in aumento dell'8% rispetto all'anno precedente. Questa voce rappresenta ora circa il 55% dei ricavi, quindi un trimestre debole per il trading intacca appena la base degli utili.
I prestiti medi sono cresciuti del 6% e la banca ha restituito $8.3 miliardi agli azionisti, inclusi $6 miliardi di buyback.
È un Problema di BofA o del Mercato Obbligazionario?
In parte del mercato. JPMorgan Chase (JPM) ha riportato martedì una sorpresa flessione dei ricavi del fixed income, in calo del 4% a $5.4 miliardi. Ma Citigroup (C) ha cresciuto i ricavi dei mercati fixed income del 4% a $4.4 miliardi nello stesso trimestre, quindi il selloff obbligazionario non spiega tutto il deficit di BofA.
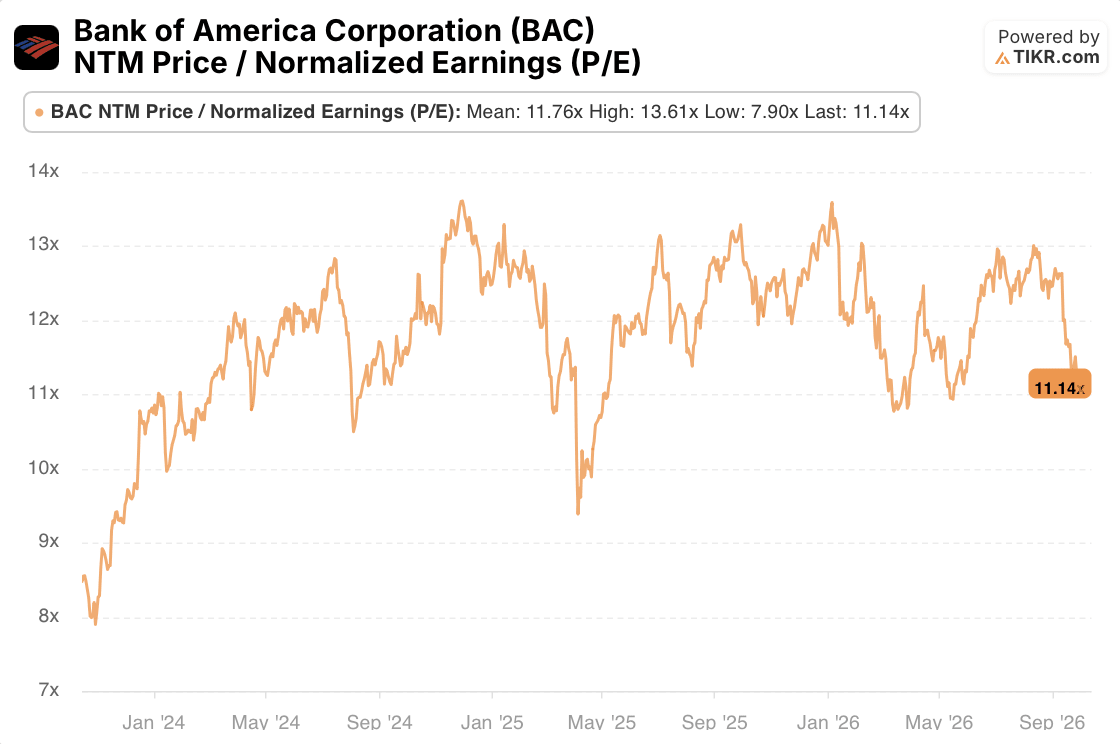
Il mercato comunque non stava pagando per un rimbalzo del trading. Prima della pubblicazione dei risultati, il titolo quotava circa 11.1x gli utili normalizzati forward, al di sotto della sua media di 11.8x dalla fine del 2023 e ben lontano dal suo picco di 13.6x.
Quanto Vale l'Azione BAC Senza un Riallineamento del Multiplo
La domanda a cui volevo rispondere: se Bank of America non riottiene mai il suo vecchio multiplo, il titolo funziona comunque? Quindi ho fissato il P/E di uscita a 11x, vicino al suo multiplo forward pre-risultati, e ho lasciato che il rendimento derivasse solo dalla crescita degli utili, dai buyback e dai dividendi. Ho ipotizzato una crescita dei ricavi del 4.9% annuo fino al 2030, più lenta del solo net interest income, perché non attribuisco molto aiuto al trading e alle operazioni di investment banking. Il margine di utile netto rimane al 27.1%.
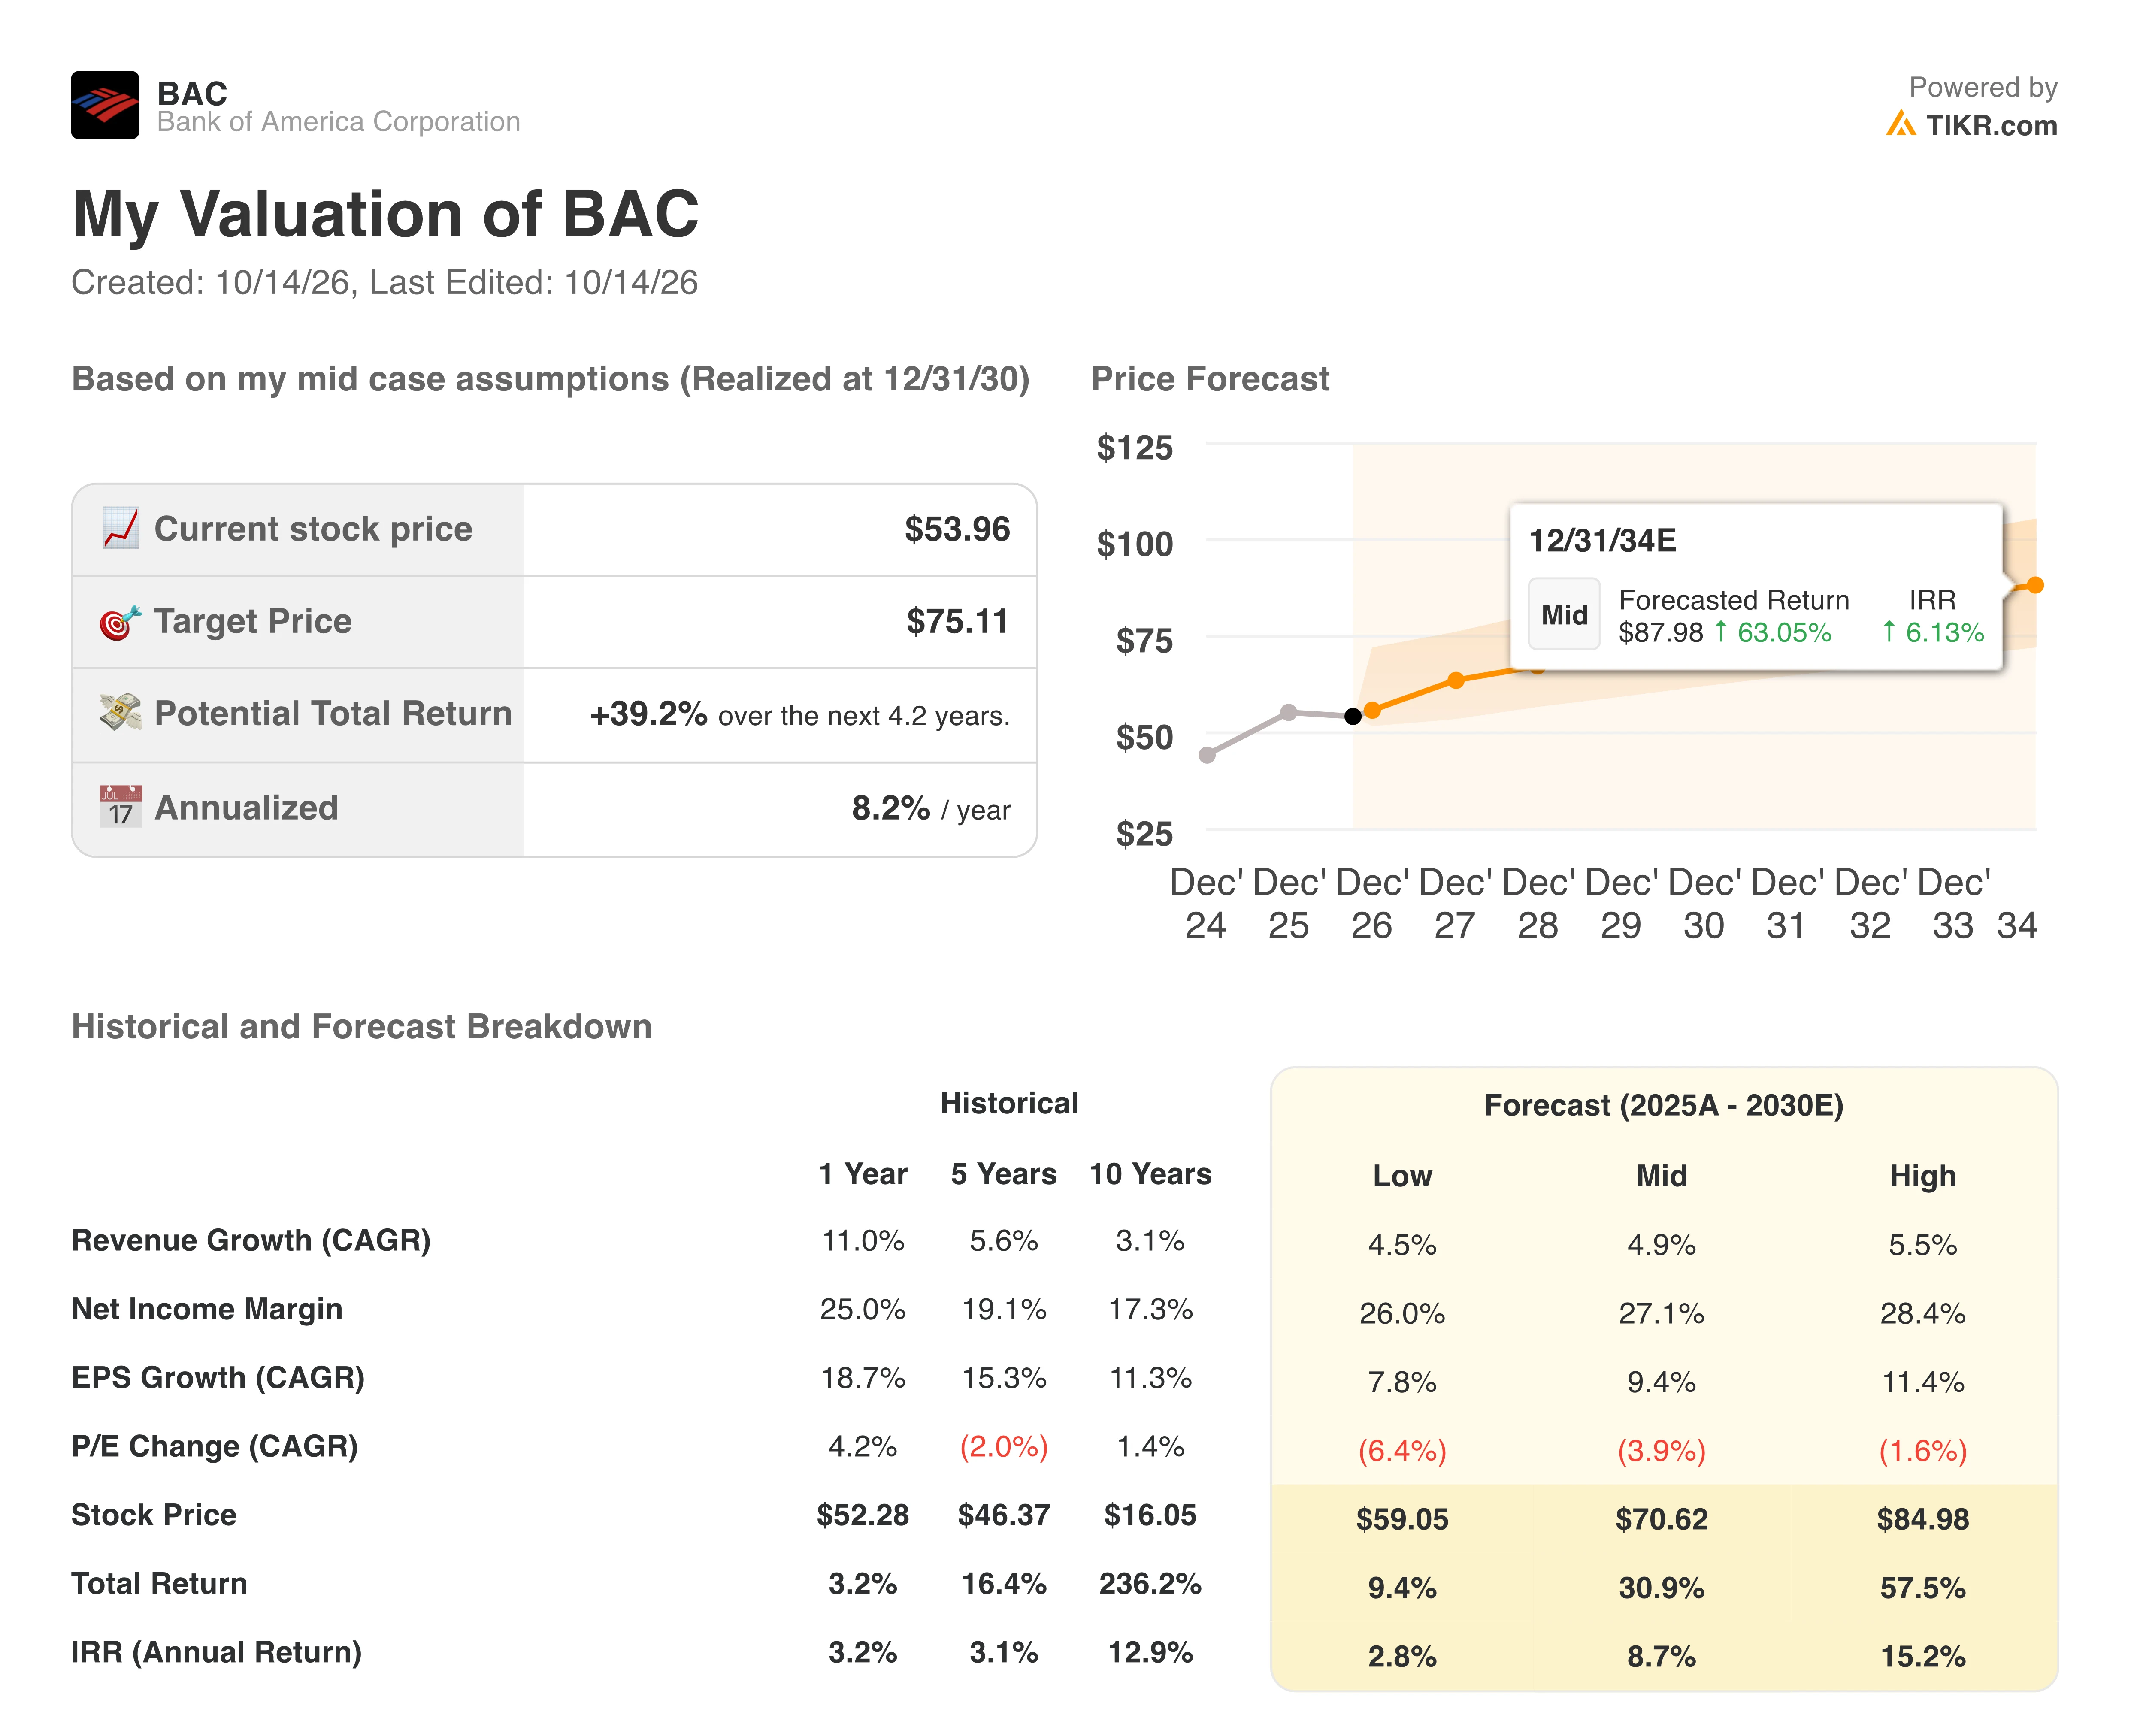
Questo mi porta a circa $75 per azione entro la fine del 2030 includendo i dividendi, o circa $71 per il solo prezzo dell'azione. Misurato dalla chiusura pre-risultati a $53.96, si tratta di un rendimento totale del 39.2%, o circa l'8.2% annuo. Il modello di settembre di TIKR indicava $80 per la stessa data partendo da $58. Il target è più basso, ma il rendimento è quasi invariato, perché il titolo ha già restituito la differenza.
Conclusione
Un calo del 4% è una reazione pesante per un trimestre in cui la multa è stata un evento una tantum e il deficit del trading rispetto alle stesse previsioni di Moynihan si traduce in circa 3 centesimi per azione al netto delle tasse. Il motore più grande della banca, il net interest income, continua a crescere. A 11x gli utili, circa l'8% annuo sembra un caso base equo piuttosto che un affare. Il rapporto del quarto trimestre a gennaio sarà la prova: se il fixed income si stabilizza mentre il net interest income continua a salire, il prezzo di oggi sembrerà troppo cauto.
Pensi che la mia crescita o il mio multiplo siano troppo conservativi? Costruisci il tuo modello di Bank of America in circa 60 secondi su TIKR gratuitamente, partendo dalle stime di consenso degli analisti. Scopri di più qui.
Quindi, quanto vale realmente l'azione di Bank of America?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere l'azione BAC. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Bank of America Corporation gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


