Punti Chiave
- Chevron ha un rendimento del 3,4% e Coca-Cola del 2,5%; inoltre, Chevron ha aumentato il dividendo più velocemente dall'esercizio 2020 al 2025: 5,8% annui contro il 4,5% di Coca-Cola.
- Negli ultimi dodici mesi, il dividendo di Chevron ha assorbito il 51% del suo free cash flow, contro il 77% per Coca-Cola.
- Il free cash flow di Coca-Cola è stato inferiore al dividendo negli esercizi 2024 e 2025, per poi risalire a 6,9 miliardi di dollari nel primo semestre del 2026.
- Gli obiettivi di Chevron per il 2030 presuppongono prezzi delle materie prime inferiori a quelli attuali, quindi i prezzi del petrolio sono l'elemento da monitorare.
Chevron (CVX) ha appena pubblicato un trimestre eccezionale. Il free cash flow ha raggiunto 18,1 miliardi di dollari nel secondo trimestre del 2026, in aumento rispetto ai 4,9 miliardi dell'anno precedente, e la produzione è cresciuta del 20%.
Coca-Cola (KO) ha avuto anch'essa un trimestre solido, anche se più tranquillo. I ricavi netti sono cresciuti del 7% a 13,4 miliardi di dollari e il volume dei casi unitari è aumentato del 5%.
Quindi, se potessi detenere solo una delle due per i prossimi 20 anni, quale sceglierei?
| Metrica | Coca-Cola (KO) | Chevron (CVX) |
|---|---|---|
| Dividend yield | 2.5% | 3.4% |
| Dividendo annuo, tasso attuale | $2.12 | $7.12 |
| Crescita del dividendo, esercizio 2020–2025 | 4.5% annui | 5.8% annui |
| Cash dividend payout ratio (TTM) | 77% | 51% |
| Debito netto/EBITDA (LTM) | 1.6x | 0.56x |
| Interest coverage (LTM) | 10.19x | 18.93x |
Fonte: TIKR, 9 ott. 2026; dividendo annuo al tasso attuale da StockAnalysis.
Il flusso di cassa di Coca-Cola sta recuperando terreno rispetto al dividendo
Il marchio principale di Coca-Cola sta prendendo il ritmo. Il volume di Coca-Cola è cresciuto del 5% nel secondo trimestre, la performance più forte in 17 anni al di fuori della ripresa post-COVID, e il management si aspetta una crescita organica dei ricavi di circa il 5% e una crescita dell'EPS comparabile del 9-10% per il 2026. Il punto debole è l'Asia Pacifico, dove il prezzo/mix è diminuito del 9% nel trimestre.
Il dividendo ha avuto meno margine. I dividendi pagati sono aumentati ogni anno dall'esercizio 2016 al 2025, passando da 6,04 a 8,78 miliardi di dollari. Il free cash flow è stato inferiore a questi importi in quattro di quegli anni, inclusi gli esercizi 2024 e 2025…

…quando il dividende ha assorbito un rispettivo 176% e 166% del free cash flow, rimanendo scoperto.
Il flusso di cassa da allora si è ripreso. Il free cash flow è stato di 6,9 miliardi di dollari nel primo semestre del 2026. Nei dodici mesi fino al 3 luglio 2026, il dividendo ha assorbito il 77% del free cash flow, il che significa che è coperto senza molto margine. Il Presidente e CFO John Murphy afferma che la società ha "maggiore flessibilità e opzionalità per continuare a reinvestire nella nostra attività e restituire capitale agli azionisti". Gli ultimi dodici mesi gli danno ragione, ma due anni consecutivi di scoperture mostrano quanto possa essere sottile quel margine.
Il cuscinetto di Chevron è più ampio, e più volatile
Il dividendo di Chevron ha più margine di quello di Coca-Cola, anche se il suo flusso di cassa è molto più volatile. Nei dodici mesi fino al 30 giugno 2026, il dividendo ha assorbito un comodo 51% del free cash flow. Il free cash flow ha superato il dividendo in ciascuno degli ultimi cinque esercizi fiscali, dopo essere stato inferiore negli esercizi 2016, 2017 e 2020…
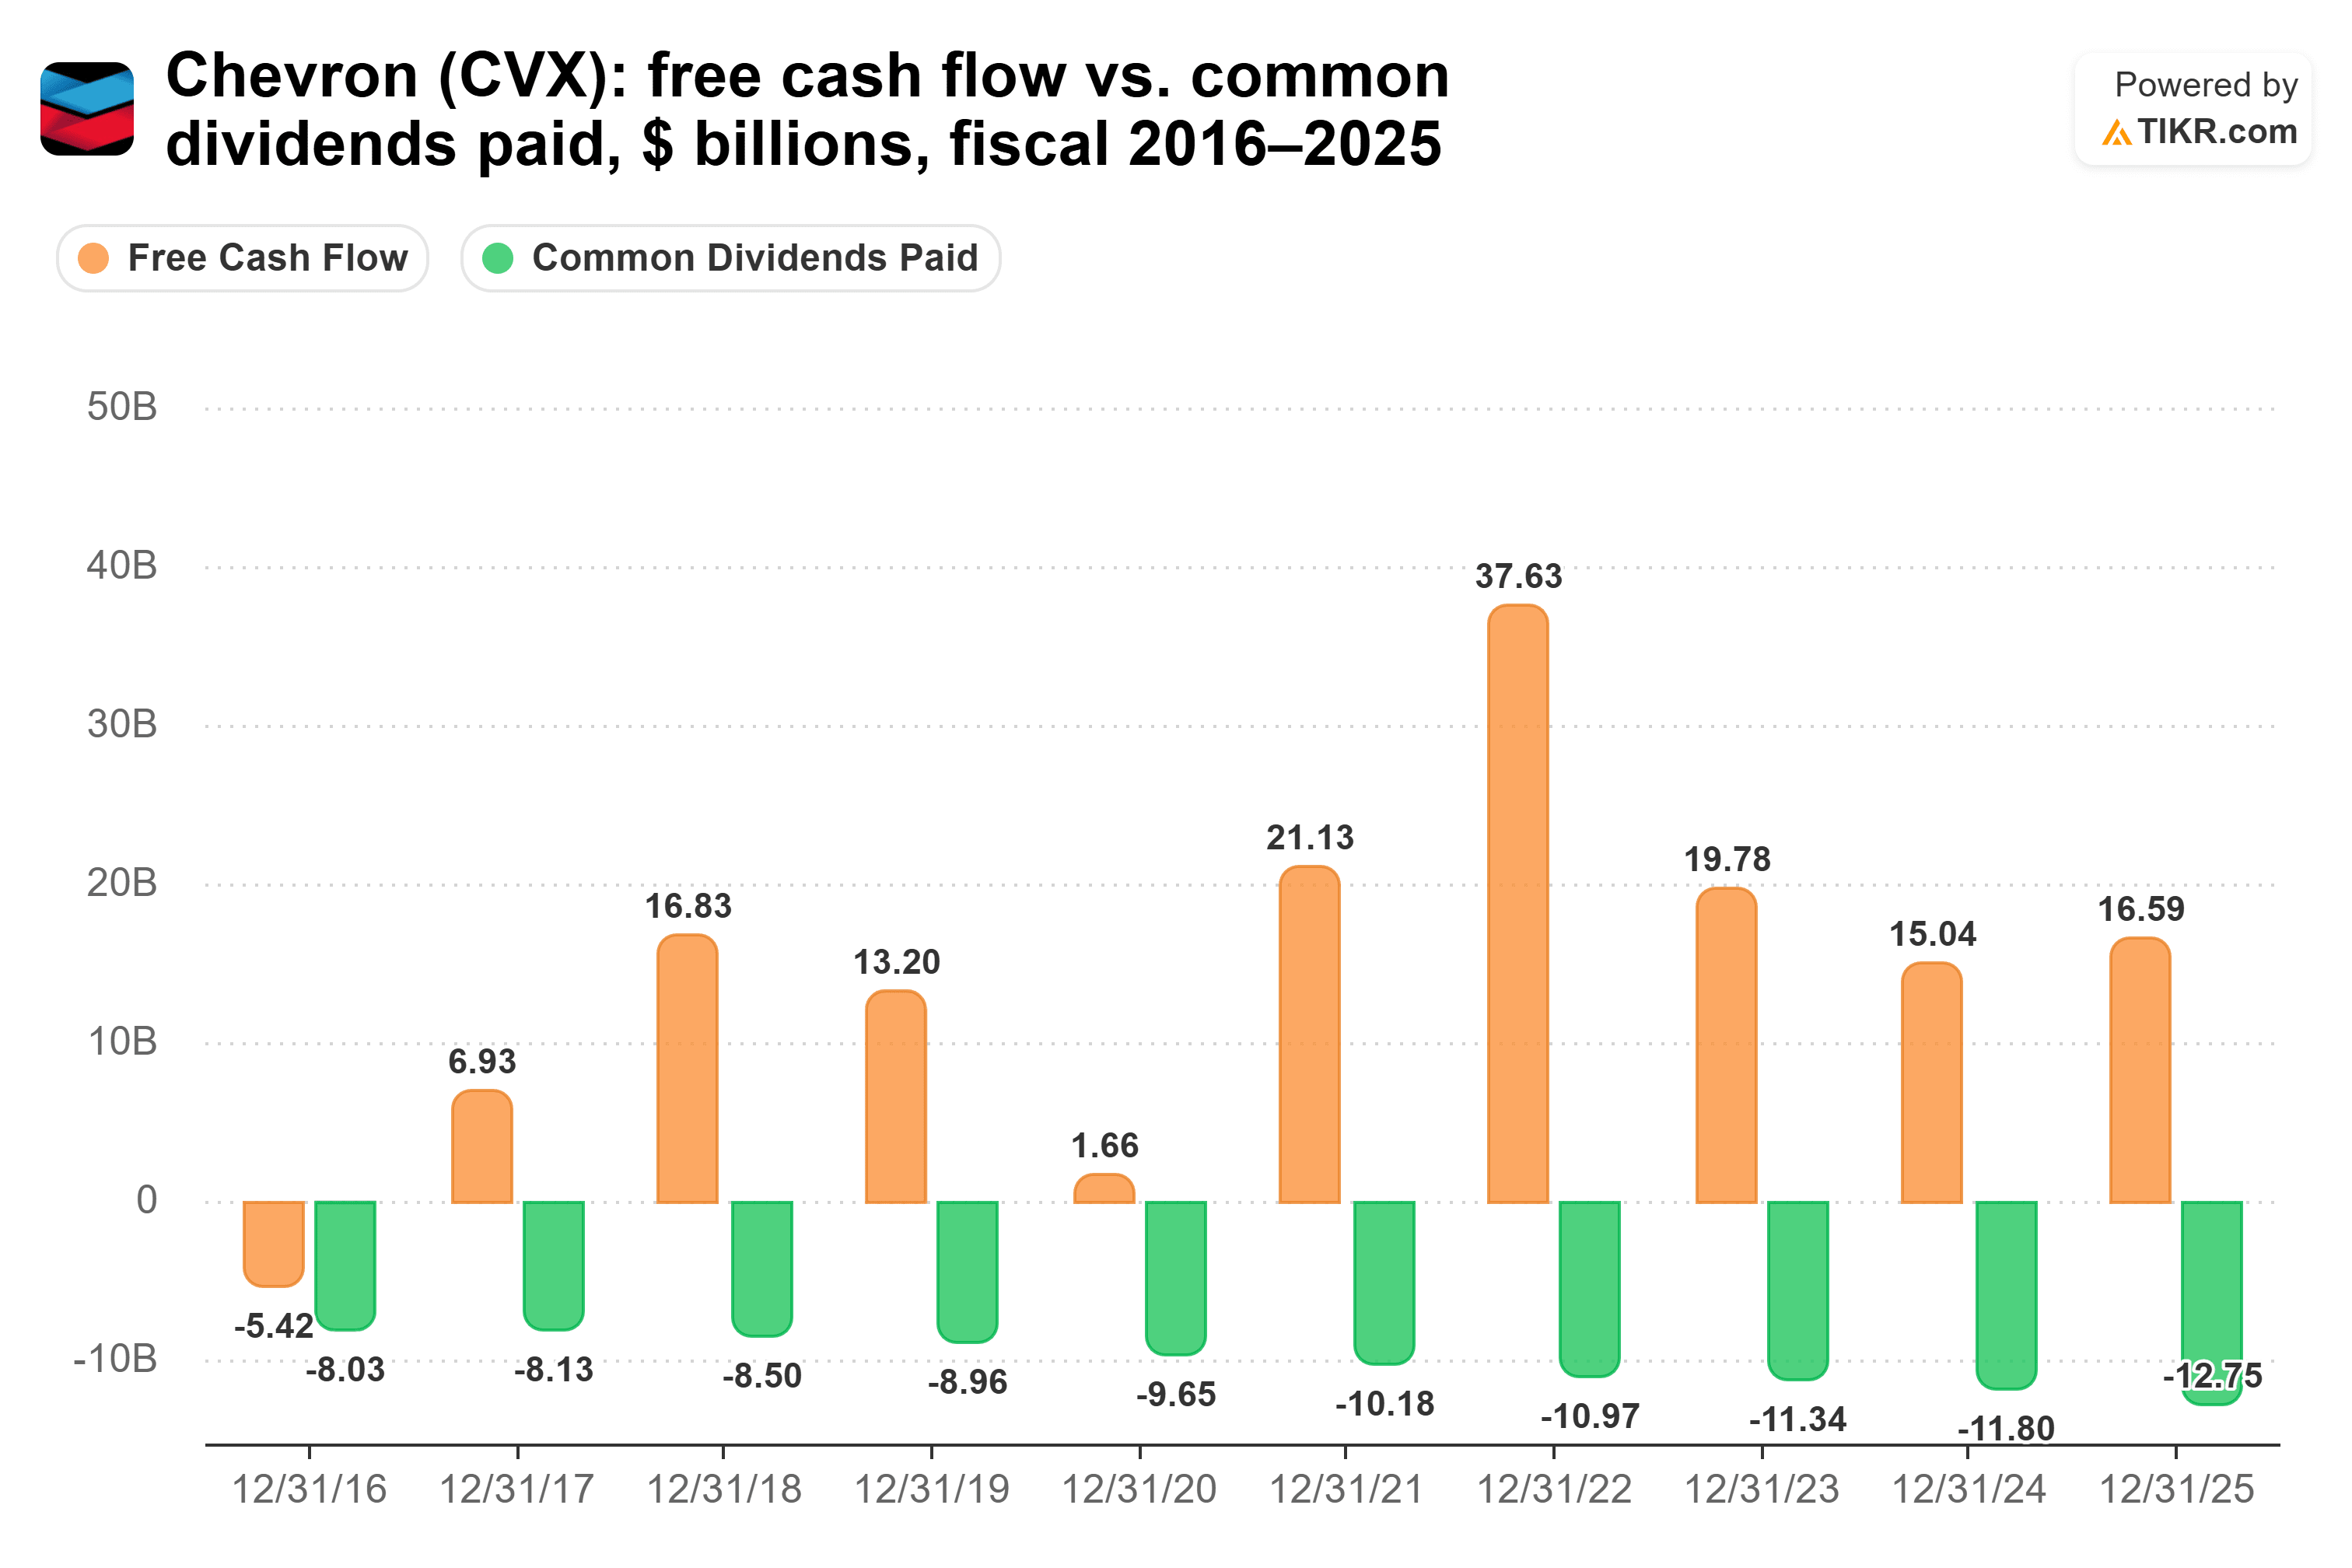
L'attività è in crescita. L'acquisizione di Hess e la crescita nel Permiano e nel Golfo del Messico hanno guidato l'aumento della produzione del 20%, e il Presidente e CEO Michael Wirth afferma che il free cash flow derivante dagli asset di Hess "è stato circa il doppio dei dividendi incrementali". Paga 1,78 dollari per azione ogni trimestre e, nella conferenza del primo trimestre, il management ha dichiarato: "Lo abbiamo aumentato per il 39° anno consecutivo".
Naturalmente, i prezzi del petrolio fanno gran parte del lavoro qui. Gli obiettivi di Chevron per il 2030 sono fissati a prezzi delle materie prime inferiori a quelli attuali.
Quindi quale delle due deterrò per 20 anni?
Se dovessi scegliere un'azione da dividendo da detenere per i prossimi 20 anni, sceglierei Chevron. In un arco di tempo così lungo, ciò che mi interessa di più è se un dividendo ha margine per continuare a crescere anche negli anni difficili, e Chevron ha più di questo cuscinetto rispetto a Coca-Cola. Il suo cash dividend payout ratio è del 51% contro il 77% di Coca-Cola, e il suo debito netto è 0,56x l'EBITDA contro 1,6x di Coca-Cola.
Paga anche di più lungo il percorso. Al tasso di crescita a 5 anni di ciascuna azione, 10.000 dollari investiti in Chevron pagano circa 12.240 dollari in 20 anni, contro circa 7.812 dollari in Coca-Cola, e a quei tassi il reddito di Coca-Cola non raggiunge mai quello di Chevron. All'anno 20, il pagamento di Chevron sarebbe di circa 992 dollari all'anno. Si tratta di un rendimento di circa il 9,9% sul capitale investito oggi, contro circa 573 dollari, o il 5,7%, per Coca-Cola.
Niente di tutto questo rende Coca-Cola un cattivo investimento a 20 anni. Il suo free cash flow non è mai diventato negativo negli ultimi dieci esercizi fiscali, e il suo marchio principale sta crescendo in volume al ritmo migliore in 17 anni al di fuori della ripresa post-COVID. Quando si arriva al dunque, però, preferirei possedere il dividendo con il cuscinetto più ampio, il bilancio più leggero e il pagamento più consistente.
Naturalmente, quel cuscinetto dipende dai prezzi del petrolio. Se i prezzi scendono e il free cash flow di Chevron torna al di sotto del suo dividendo, come è successo nell'esercizio 2020, finanziare gli aumenti dei prossimi anni diventa molto più difficile.
Quindi quanto vale realmente l'azione Chevron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Chevron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!