Citigroup (C) ha superato le stime di Wall Street martedì 13 ottobre, eppure il titolo è comunque sceso. Citi ha riportato un utile netto del terzo trimestre di 5,25 miliardi di dollari, o 2,85 dollari per azione, al di sopra dei 2,66 dollari attesi dagli analisti, secondo i dati LSEG citati da Reuters. I ricavi sono aumentati dell'8% a 23,8 miliardi di dollari. Le azioni sono scese di circa il 3,8%, scambiandosi intorno ai 127 dollari durante la sessione di martedì.
È il secondo trimestre consecutivo in cui un superamento delle stime è stato accolto da una vendita. I risultati del secondo trimestre di Citi hanno provocato un calo del 5% a luglio.
Le Attività Più Stabili di Citi Hanno Trainato il Trimestre
Services e Wealth hanno guidato la crescita dei ricavi, sostenute sia dal reddito netto da interessi che dalle commissioni. I ricavi di Services sono aumentati del 15% a 6,6 miliardi di dollari, e anche Wealth è cresciuta del 15%, a 3,3 miliardi di dollari. L'amministratore delegato Jane Fraser ha dichiarato che Services ha avuto "slancio in ogni driver".
Il trading è andato nella direzione opposta. I ricavi di Markets sono scesi a 6,1 miliardi di dollari dai 7,0 miliardi del secondo trimestre, un calo sequenziale del 13%, sebbene fossero comunque in aumento del 6% rispetto all'anno precedente. Le azioni hanno fatto la maggior parte del danno, scivolando da 2,3 miliardi a 1,7 miliardi di dollari.
Cosa Mostrano i Dati TIKR sul Mix di Citi

Il grafico mostra due business molto diversi. Services è salito da 5,02 miliardi di dollari nel trimestre di settembre 2024 a 6,38 miliardi di dollari nel giugno 2026, con un aumento del 27%, ed è sceso solo una volta lungo il percorso. Markets ha oscillato tra 4,54 miliardi e 7,25 miliardi di dollari, un divario massimo-minimo del 60%.
Nel terzo trimestre, Services e Wealth insieme hanno generato circa 9,9 miliardi di dollari, circa 1,6 volte quanto guadagnato da Markets.
I Rendimenti e le Prospettive Dietro il Superamento
I rendimenti sono andati indietro rispetto al Q2. Il rendimento sul capitale tangibile comune (RoTCE) è sceso all'11,5% dal 13,0%, e la direzione ha detto agli analisti di aspettarsi che i ricavi di Markets scendano di circa il 20% rispetto al terzo trimestre, "forse un po' di più". Su 6,1 miliardi di dollari, questo punta a meno di 5 miliardi di dollari nel quarto trimestre.
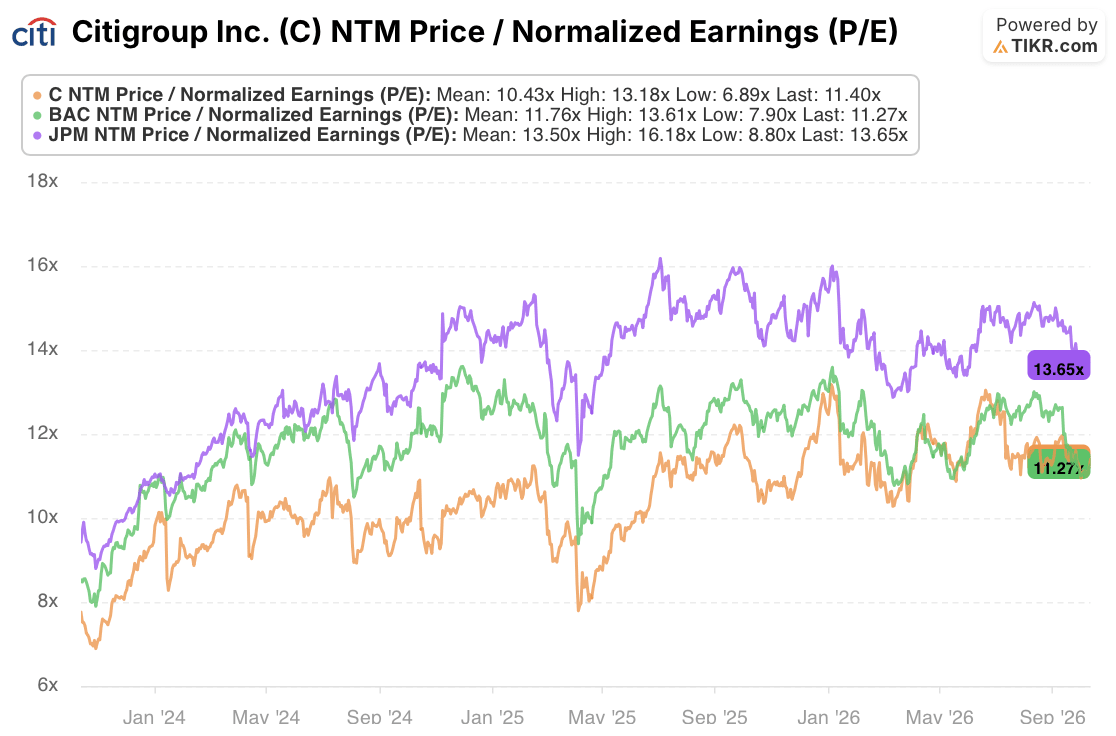
Il multiplo mostra anche che il mercato ha già pagato per parte della ripresa. Citi scambia a 11,40 volte gli utili forward, al di sopra della sua media triennale di 10,43 volte e allo stesso livello di Bank of America (BAC) a 11,27 volte. JPMorgan (JPM) ottiene ancora 13,65 volte, un premio di circa il 20% rispetto a Citi.
Citi Ha Bisogno di un Rivalutazione per Funzionare?

Ho costruito il mio modello per rispondere a questo, quindi non ho dato a Citi alcun credito per una rivalutazione. Ho previsto che il P/E si riduca di circa il 2% all'anno, i ricavi crescano del 4,1% all'anno, al di sotto della crescita dell'8% di questo trimestre (con la direzione che si aspetta un calo stagionale dei ricavi di Markets nel Q4), e il margine di utile netto raggiunga il 21,5%, in aumento dal 14,9% dell'anno scorso mentre la direzione spinge verso i suoi obiettivi di rendimento dall'11% al 13%.
Questo porta Citi a circa 179 dollari entro la fine del 2030, un guadagno del 36% rispetto ai 132 dollari a cui ha chiuso prima degli utili, ovvero il 7,6% all'anno. Dopo il calo di martedì, il divario rispetto al target è più vicino al 41%. È un rendimento rispettabile costruito interamente sulla crescita degli utili, e si allinea con i 179 dollari nella anteprima del 5 ottobre di TIKR. Il trimestre non ha cambiato la matematica.
La Lettura Toro e Orso sul Titolo Citi
La lettura toro è che Citi ora ha una base di ricavi che non dipende dal trading. Services e Wealth sono entrambe cresciute sequenzialmente mentre Markets è scesa, e una crescita sostenuta in questi business potrebbe supportare una valutazione più alta per Citi.
La lettura orso è che i rendimenti si stanno muovendo nella direzione sbagliata. Il RoTCE è scivolato dal Q2, e la direzione ha già segnalato il solito calo del quarto trimestre nei ricavi da trading, che Fraser ha definito normalità stagionale.
La crescita in Services e Wealth è il segnale migliore. Citi non ha bisogno del multiplo di JPMorgan per funzionare, ma ha bisogno che Services continui a crescere nei trimestri in cui il trading non lo fa.
Quindi, quanto vale effettivamente il titolo Citigroup?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo C. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Citigroup Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!