

Punti Chiave
- UPS offre un rendimento del 7,1% contro il 3,5% di Chevron, quindi $10.000 investiti in UPS pagano $710 all'anno oggi contro $350 da Chevron.
- Il dividendo di UPS ha assorbito il 99% del suo flusso di cassa libero nei dodici mesi terminati il 30 giugno 2026, mentre quello di Chevron ne ha utilizzato il 51%.
- Il dividendo per azione di UPS è aumentato dello 0,6% nell'esercizio 2025, mentre quello di Chevron, che afferma di aver aumentato il proprio per 39 anni consecutivi, è cresciuto del 4,9%.
- La cosa da monitorare è se il flusso di cassa libero di UPS si distacchi dal suo dividendo ora che la fase di riduzione graduale con Amazon è terminata.
Qualsiasi pensionato alla ricerca di reddito da dividendi noterà subito United Parcel Service (UPS). Con un rendimento del 7,1%, paga più del doppio di quanto fa Chevron (CVX) al 3,5%.
E entrambe hanno appena concluso una forte estate. UPS ha completato la riduzione del suo volume con Amazon nel secondo trimestre, mentre Chevron ha generato $18,1 miliardi di flusso di cassa libero nel Q2 2026, in aumento rispetto ai $4,9 miliardi del Q2 2025.
Ma un pensionato che vive di dividendi ha bisogno di un assegno su cui poter contare. Quindi, quale di queste due è la scommessa migliore?
| Metrica | United Parcel Service (UPS) | Chevron (CVX) |
|---|---|---|
| Rendimento del dividendo | 7,1% | 3,5% |
| Dividendo annuale | $6,56 | $7,12 |
| Crescita del dividendo, esercizio 2020 a esercizio 2025 | 10,2% annuo | 5,8% annuo |
| Crescita del dividendo, esercizio 2025 | 0,6% | 4,9% |
| Rapporto di distribuzione del dividendo in contanti (TTM al 30 giugno 2026) | 99% | 51% |
| Debito netto/EBITDA (LTM) | 1,63x | 0,56x |
| Copertura degli interessi (LTM) | 7,56x | 18,93x |
UPS: un rendimento del 7% con quasi nessun margine
Le entrate di UPS stanno crescendo di nuovo. Sono aumentate del 7,6% a $22,8 miliardi nel Q2 2026 rispetto all'anno precedente, e l'utile operativo rettificato è salito del 12% a $2,1 miliardi. Il management ha alzato le sue previsioni per l'intero 2026 a circa $91,2 miliardi di entrate e $7,22 di EPS rettificato. La CEO Carol Tomé ha dichiarato così durante la conference call: "questa riconfigurazione non era mai la destinazione. Era la fondazione."
Il problema è il dividendo. Nei dodici mesi terminati il 30 giugno 2026, UPS ha pagato $5,41 miliardi in dividendi su $5,46 miliardi di flusso di cassa libero, un teso 99%. Il flusso di cassa libero è sceso da $10,8 miliardi a $4,77 miliardi tra l'esercizio 2021 e l'esercizio 2025.

I dividendi hanno superato il flusso di cassa libero in due degli ultimi tre anni, esercizio 2023 ed esercizio 2025.
Il management intende continuare a pagare: "stiamo ancora pianificando di distribuire circa $5,4 miliardi in dividendi nel 2026, soggetto all'approvazione del Consiglio di Amministrazione." Il flusso di cassa libero di $1,57 miliardi per i sei mesi terminati il 30 giugno 2026, in aumento rispetto ai $742 milioni dello stesso periodo del 2025, è un inizio. Tuttavia, al 99%, un anno debole significa pagare il dividendo con qualcosa di diverso dal flusso di cassa libero, come UPS ha fatto nell'esercizio 2025.
Chevron: un assegno più piccolo con ampio margine
UPS ha quasi nessun margine, e Chevron ne ha in abbondanza. Il suo utile rettificato del Q2 2026 è stato di $12,0 miliardi ($6,06 per azione), in aumento rispetto ai $3,1 miliardi ($1,77) del Q2 2025, poiché la produzione netta è salita del 20% con l'acquisizione di Hess. Il CEO Michael Wirth durante la call: "Le attività di Hess stanno generando un forte flusso di cassa libero, che è stato circa il doppio dei dividendi incrementali ed è stato vantaggioso per gli azionisti su base per azione."
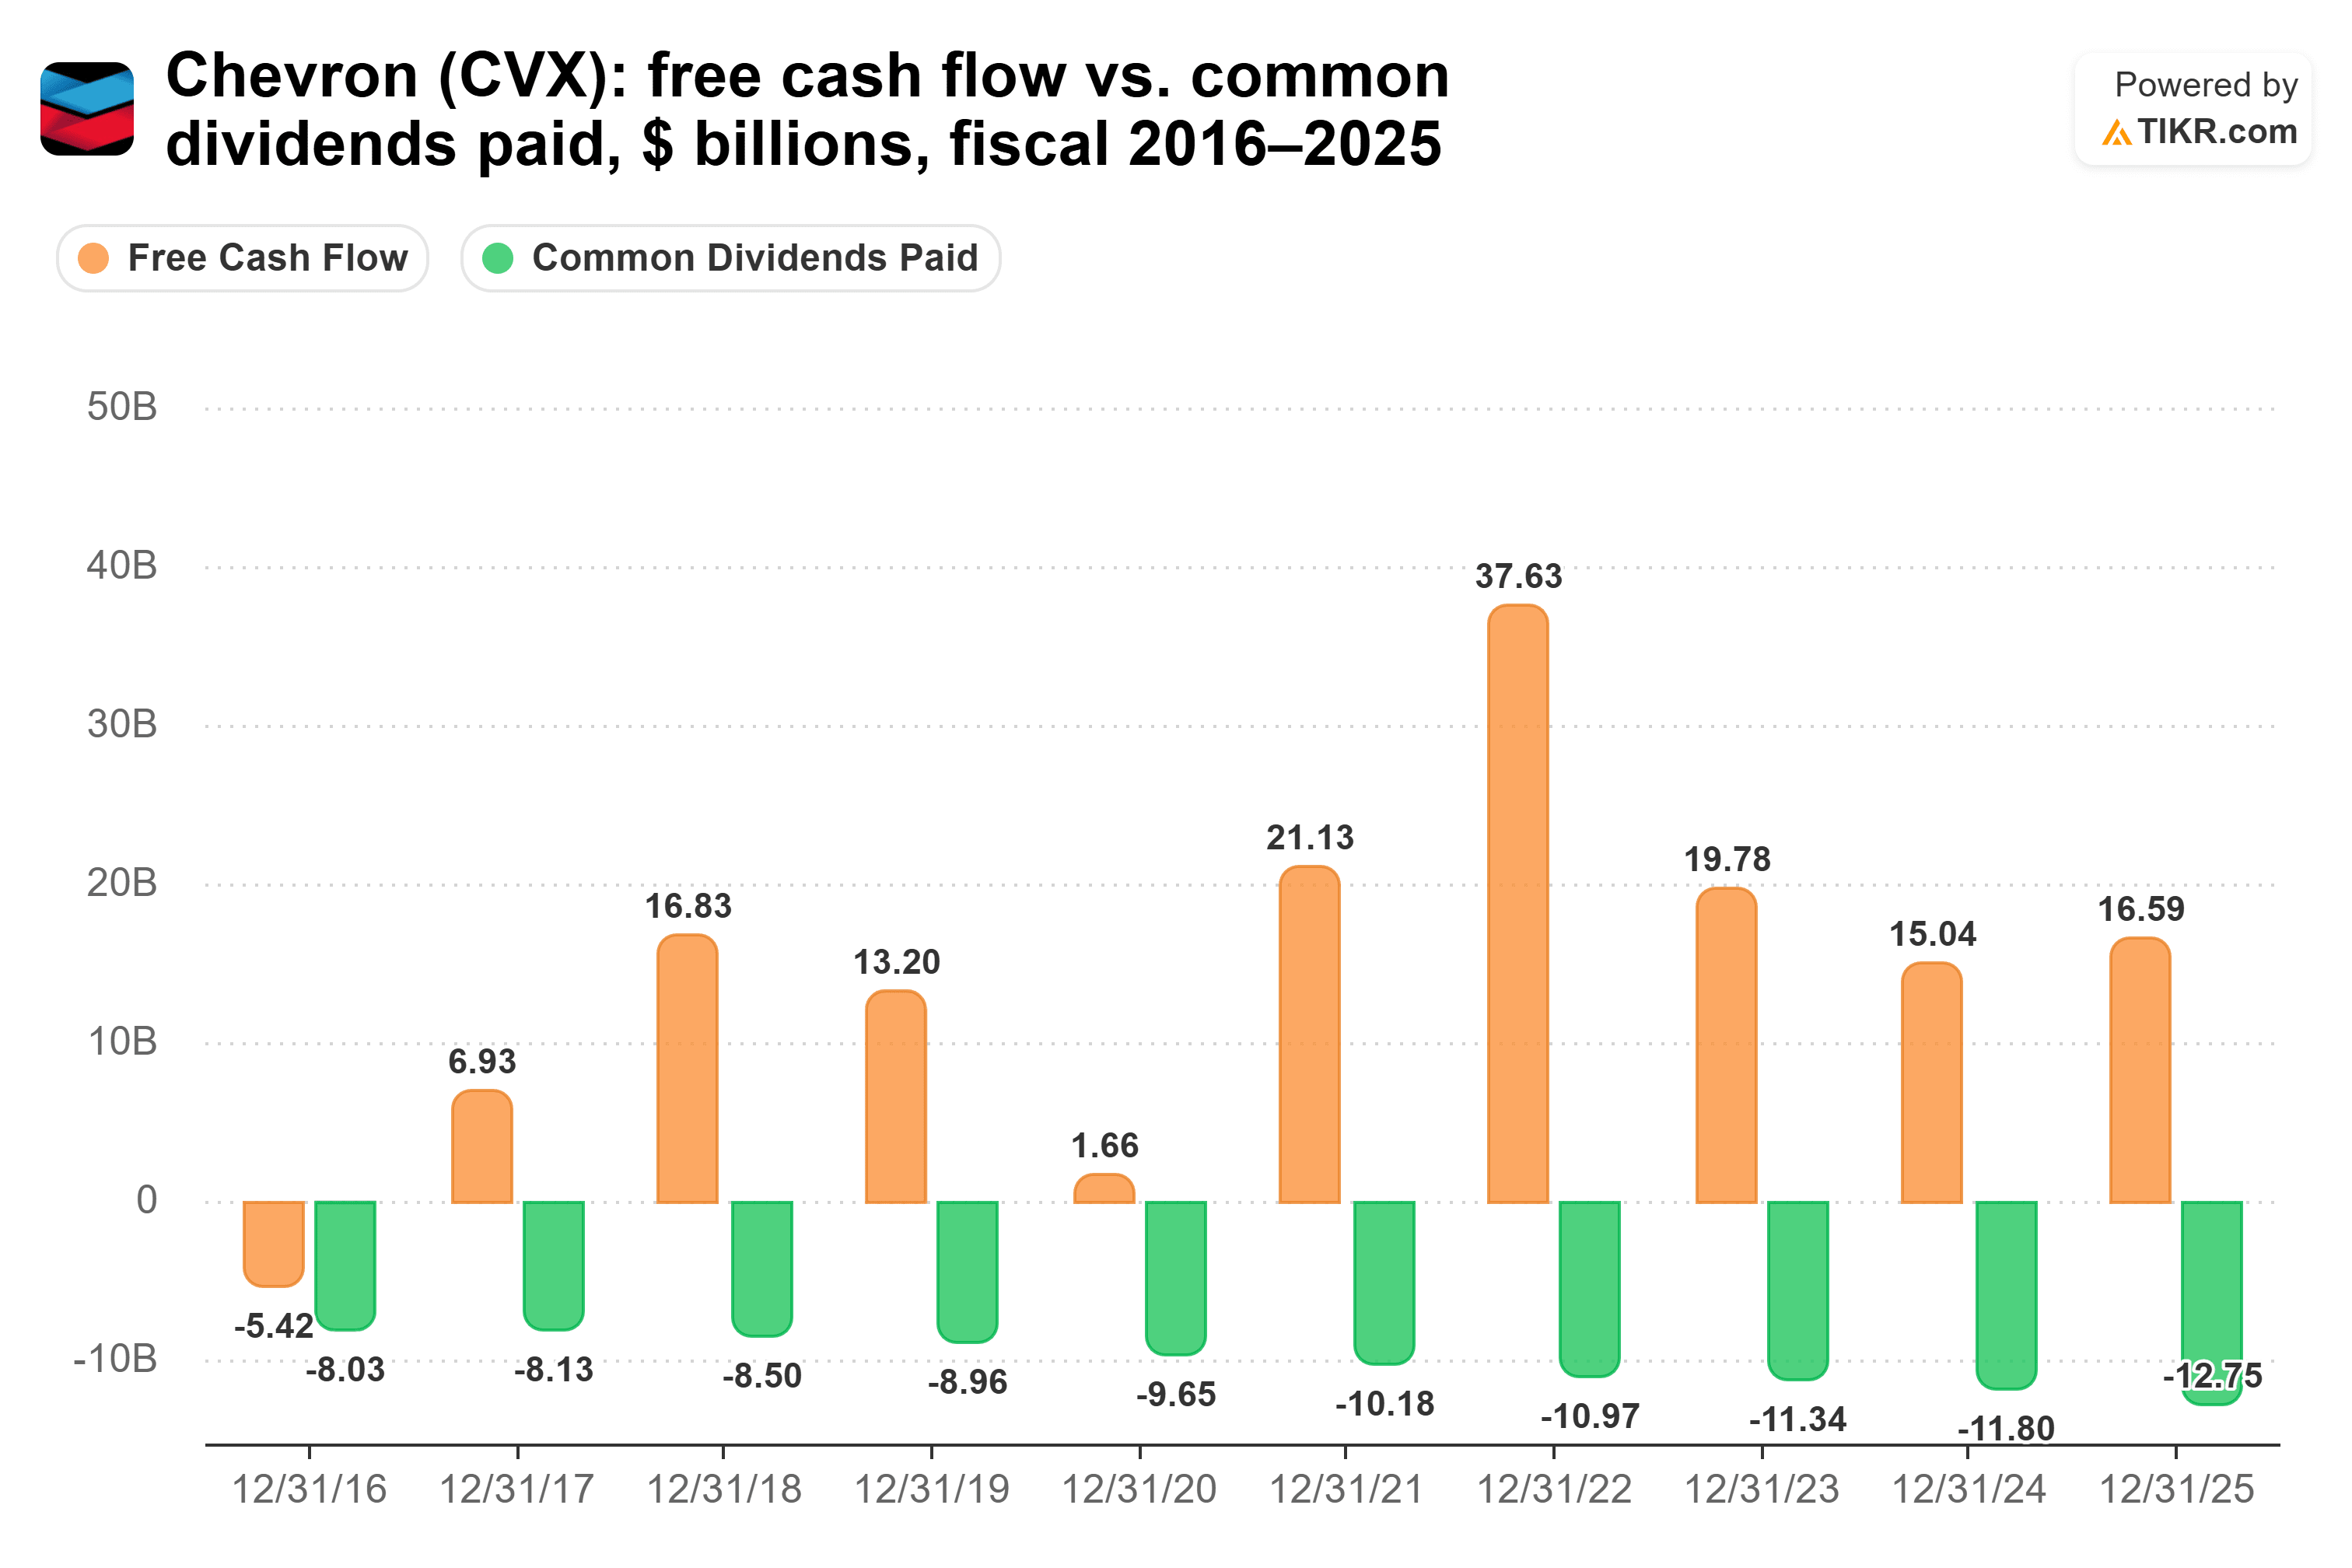
Nei dodici mesi terminati il 30 giugno 2026, Chevron ha pagato $13,86 miliardi in dividendi da $27,01 miliardi di flusso di cassa libero, un comodo 51%. I dividendi pagati sono aumentati ogni anno da $8,03 miliardi nell'esercizio 2016 a $12,8 miliardi nell'esercizio 2025, persino nell'esercizio 2020, quando il flusso di cassa libero era di $1,66 miliardi contro $9,65 miliardi di dividendi.
Come Chevron ha dichiarato nella sua call del primo trimestre, continua ad "aumentare il dividendo. E quest'anno, lo abbiamo aumentato per il 39° anno consecutivo." Ora paga $1,78 per azione ogni trimestre, o $7,12 all'anno.
Il rischio è il petrolio stesso. Quando i prezzi scendono, il flusso di cassa libero scende con loro, come mostra l'esercizio 2020. Nell'esercizio 2025, prima del grande trimestre di quest'anno, i dividendi hanno assorbito il 77% del flusso di cassa libero.
Quindi, quale dividendo vince?
Per un pensionato che ha bisogno di un assegno su cui poter contare, Chevron è l'azione da dividendo migliore. Il suo dividendo utilizza il 51% del suo flusso di cassa libero, contro il 99% di UPS, e il suo debito netto è 0,56x l'EBITDA, contro 1,63x di UPS. Inoltre, ha continuato ad aumentare il suo dividendo attraverso anni in cui il petrolio gli ha lasciato quasi nulla.
Questo non significa che il dividendo di UPS sia in pericolo. Il suo rendimento del 7,1% trasforma $10.000 in $710 all'anno oggi, contro $350 da Chevron. Anche al ritmo di crescita di ciascun dividendo dell'esercizio 2025, 0,6% per UPS e 4,9% per Chevron, UPS pagherebbe comunque di più nell'anno 10: circa $750, contro circa $539 da Chevron. Chevron non raggiungerebbe UPS per circa 17 anni, intorno al 2043.
È solo che un dividendo che consuma il 99% del flusso di cassa libero, e ne ha consumato più del 100% nell'esercizio 2025, non lascia a un pensionato alcun margine per un anno negativo. Quello di Chevron ne lascia in abbondanza.
Naturalmente, UPS ha appena terminato la ristrutturazione della sua rete. Se il suo flusso di cassa libero continua a salire come ha fatto nel primo semestre del 2026, quel rendimento del 7,1% inizia a sembrare molto più affidabile.
Quindi, quanto vale realmente l'azione Chevron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Chevron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


