


Punti Chiave
- Altria Group rende il 6,5% e Pfizer il 6,3%, al 7 ottobre 2026.
- Il dividendo di Altria ha utilizzato il 78% del suo flusso di cassa libero nei dodici mesi terminati il 30 giugno 2026. Quello di Pfizer ha utilizzato l'89% nei dodici mesi terminati il 28 giugno 2026.
- Il dividendo per azione di Altria è cresciuto del 4,1% annuo dall'esercizio 2020 all'esercizio 2025, mentre quello di Pfizer è cresciuto del 2,5% annuo.
- L'amministratore delegato di Pfizer afferma che il suo dividendo ricomincerà a crescere dopo le perdite di brevetto che pesano sui ricavi fino al 2028.
Pfizer (PFE) L'amministratore delegato Albert Bourla ha voluto chiarire una volta per tutte una questione durante la conference call sui risultati del 4 agosto: il dividendo con rendimento del 6,3% rimane invariato.
Gli investitori focalizzati sul reddito amano sentire una promessa del genere, e dovrebbero comunque verificarla, soprattutto rispetto all'altro grande rendimento presente sui loro schermi. Altria Group (MO) paga il 6,5% e ha ristretto le sue previsioni di utili per il 2026 il 30 luglio.
Quindi, se investissi oggi $10.000 in una delle due, quale ti pagherebbe di più nei prossimi 10 anni?
| Metrica | Altria Group (MO) | Pfizer (PFE) |
|---|---|---|
| Rendimento del dividendo | 6,5% | 6,3% |
| Dividendo annuo | $4,44 | $1,72 |
| Crescita del dividendo, esercizi 2020–2025 | 4,1% annuo | 2,5% annuo |
| Payout ratio in contanti (TTM) | 78% | 89% |
| Debito netto/EBITDA (LTM) | 1,41x | 1,97x |
| Copertura degli interessi (LTM) | 13,27x | 6,98x |
| P/E forward (NTM) | 11,9x | 9,9x |
Il flusso di cassa di Altria continua a superare il suo dividendo
Il core business di Altria si sta riducendo. I volumi di sigarette e MST nazionali sono in calo. Il management attribuisce questo fenomeno al declino del settore, alla pressione sul reddito discrezionale dei consumatori adulti di nicotina e al passaggio al vaping elettronico.
La crescita è nei sacchetti di nicotina. on! PLUS si è espanso in 120.000 punti vendita. Il management afferma che il declino delle sigarette nel settore si è moderato per quattro trimestri consecutivi, e l'amministratore delegato Sal Mancuso ha fatto riferimento alla repressione dei vaporizzatori illeciti: "Crediamo che l'aumento delle attività di enforcement, comprese le interruzioni dell'approvvigionamento al confine, stia contribuendo a rallentare la domanda di prodotti illeciti."
I ricavi netti del secondo trimestre 2026 sono stati di $6,11 miliardi, in aumento dello 0,1% rispetto all'anno precedente. L'EPS rettificato è aumentato del 2,8% a $1,48. Il management si aspetta un EPS rettificato 2026 compreso tra $5,61 e $5,72, in aumento dal 3,5% al 5,5% rispetto ai $5,42 dell'esercizio 2025.
Questo è più che sufficiente per pagare il dividendo. Nei dodici mesi terminati il 30 giugno 2026, il dividendo di Altria ha assorbito un gestibile 78% del flusso di cassa libero, in linea con l'intervallo dal 74,6% all'82,0% dall'esercizio 2021 all'esercizio 2025. Il flusso di cassa libero ha superato i dividendi pagati ogni anno dall'esercizio 2018.
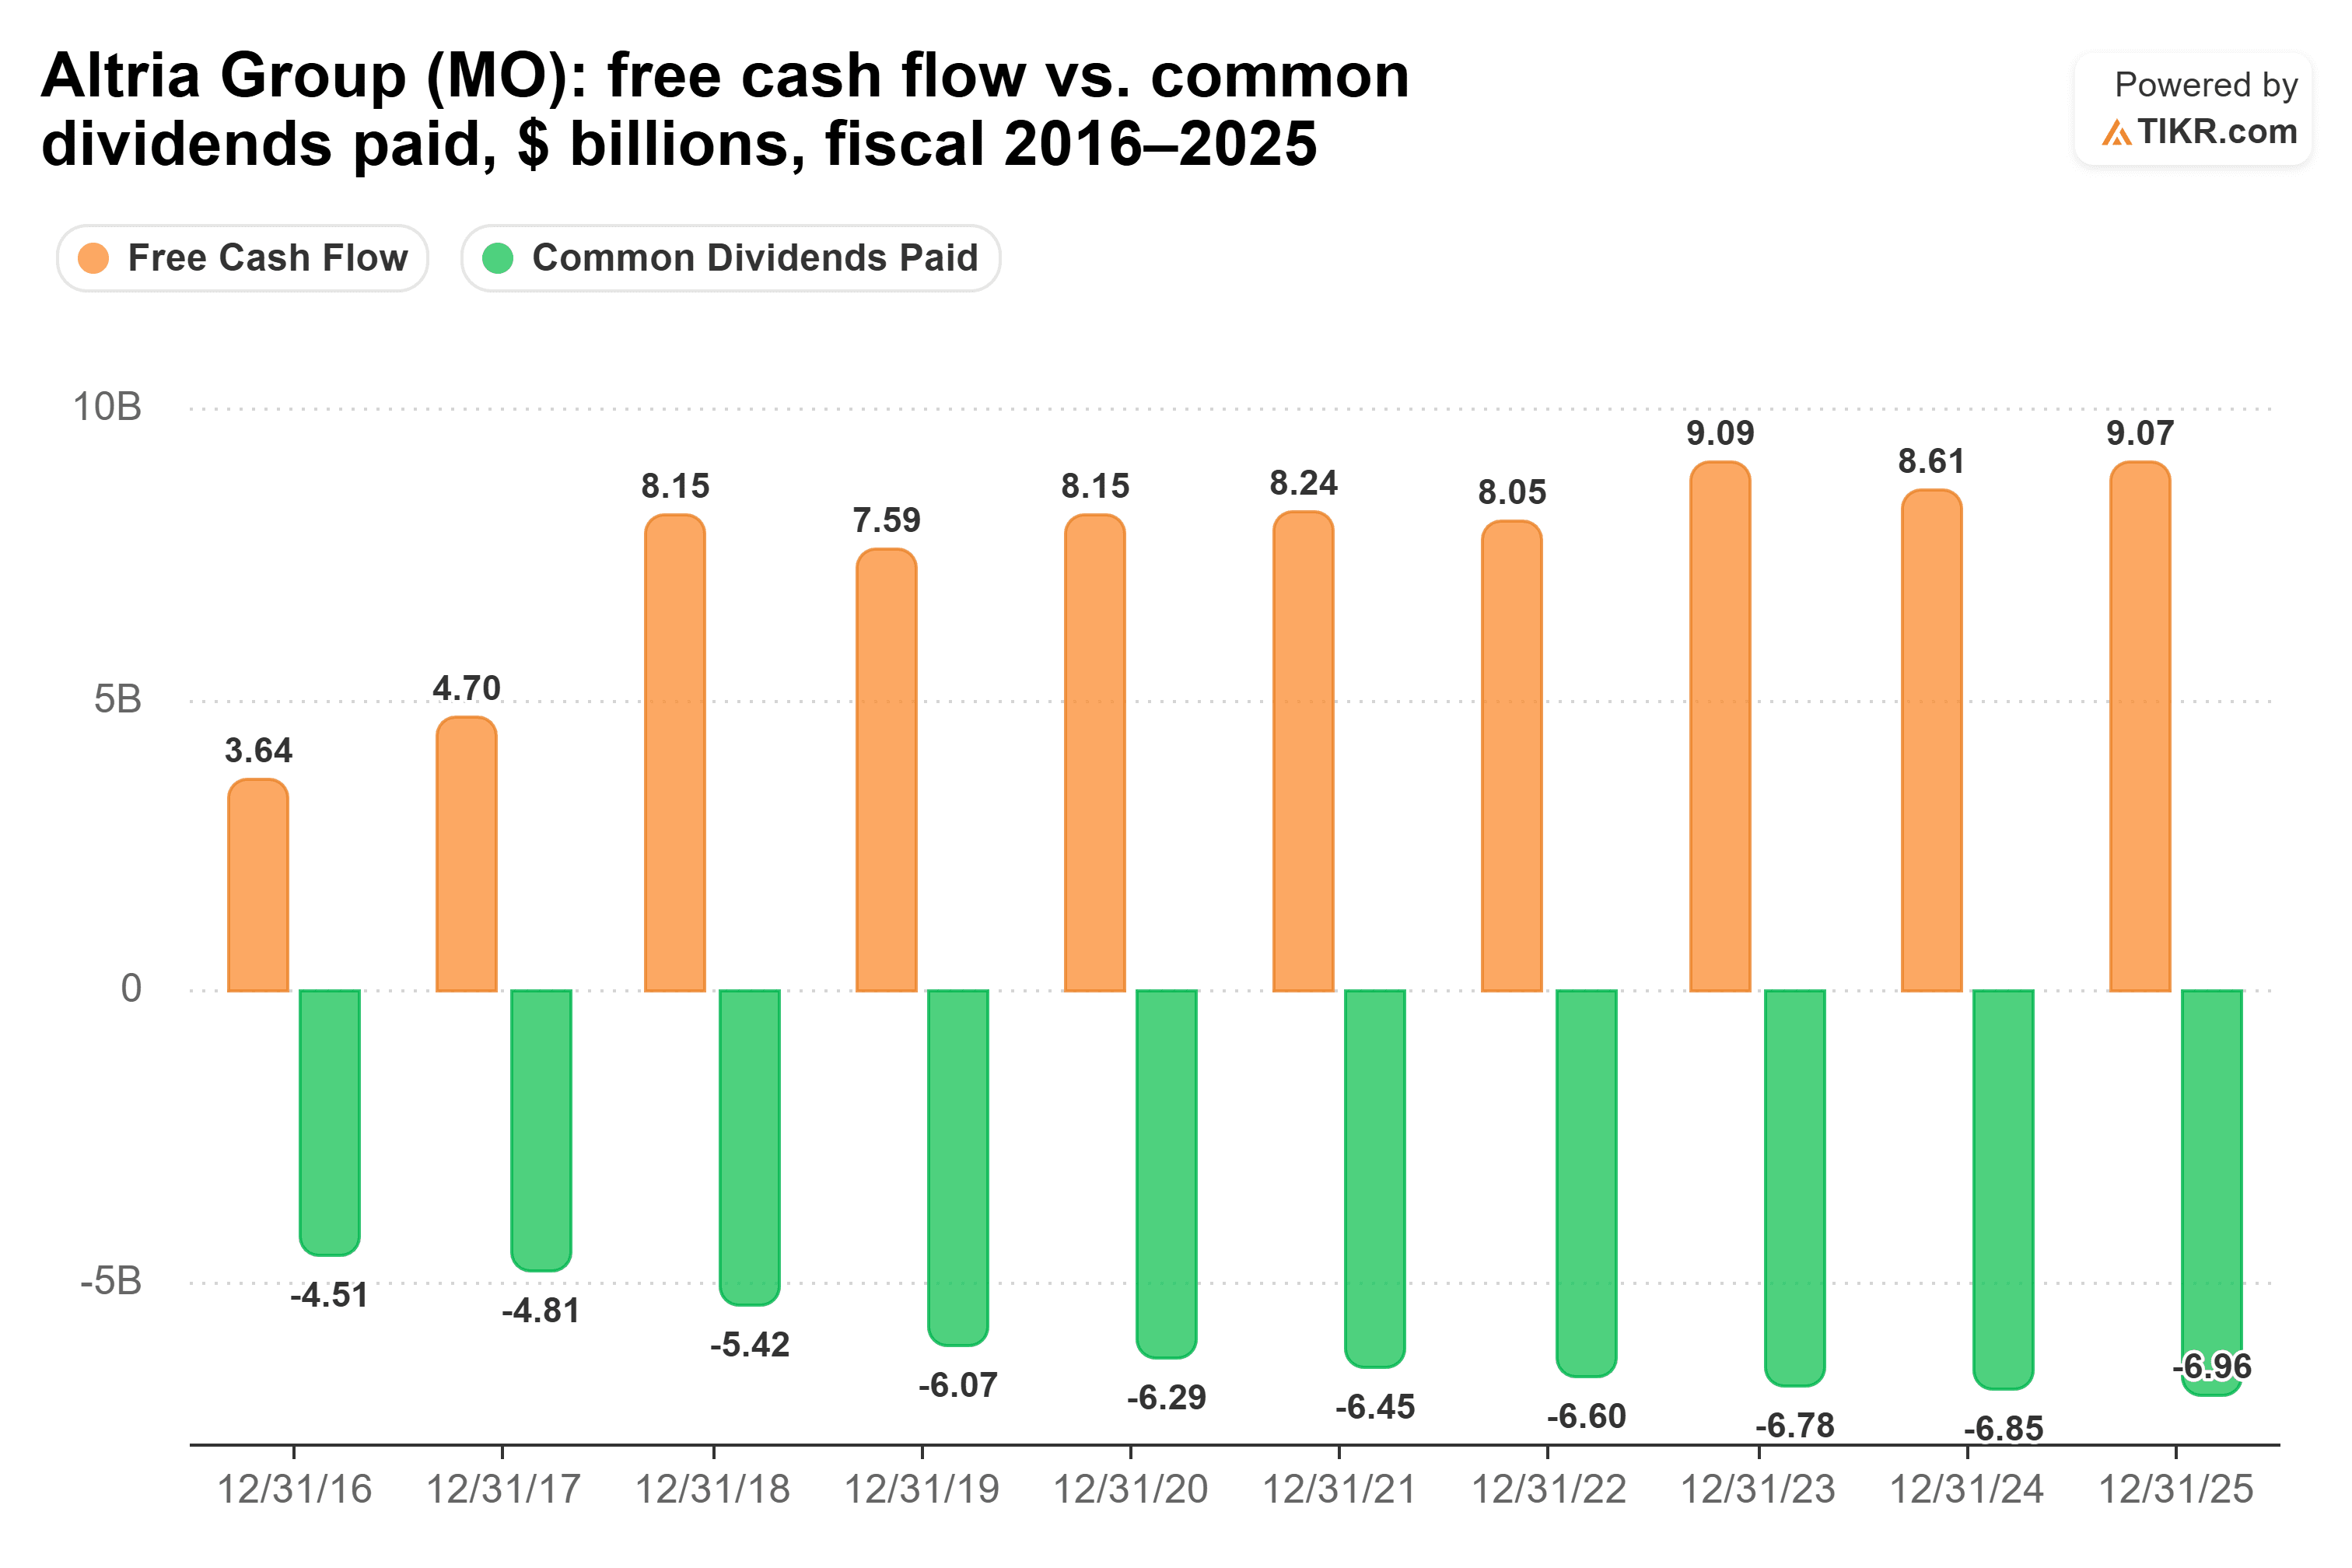
Il rischio è che il declino delle sigarette riprenda velocità mentre la pressione sul reddito discrezionale dei suoi clienti continua.
Il dividendo di Pfizer ha meno margine di manovra
Il flusso di cassa libero di Altria è rimasto superiore al suo dividendo per anni. Quello di Pfizer ha oscillato fortemente, da $29,9 miliardi nell'esercizio 2021 a $4,79 miliardi nell'esercizio 2023. Nel frattempo, i suoi dividendi pagati sono aumentati da $8,04 miliardi nell'esercizio 2019 a $9,77 miliardi nell'esercizio 2025. I dividendi hanno superato il flusso di cassa libero nell'esercizio 2023 e di nuovo nell'esercizio 2025, con payout ratio in contanti del 192,9% e del 107,7%.
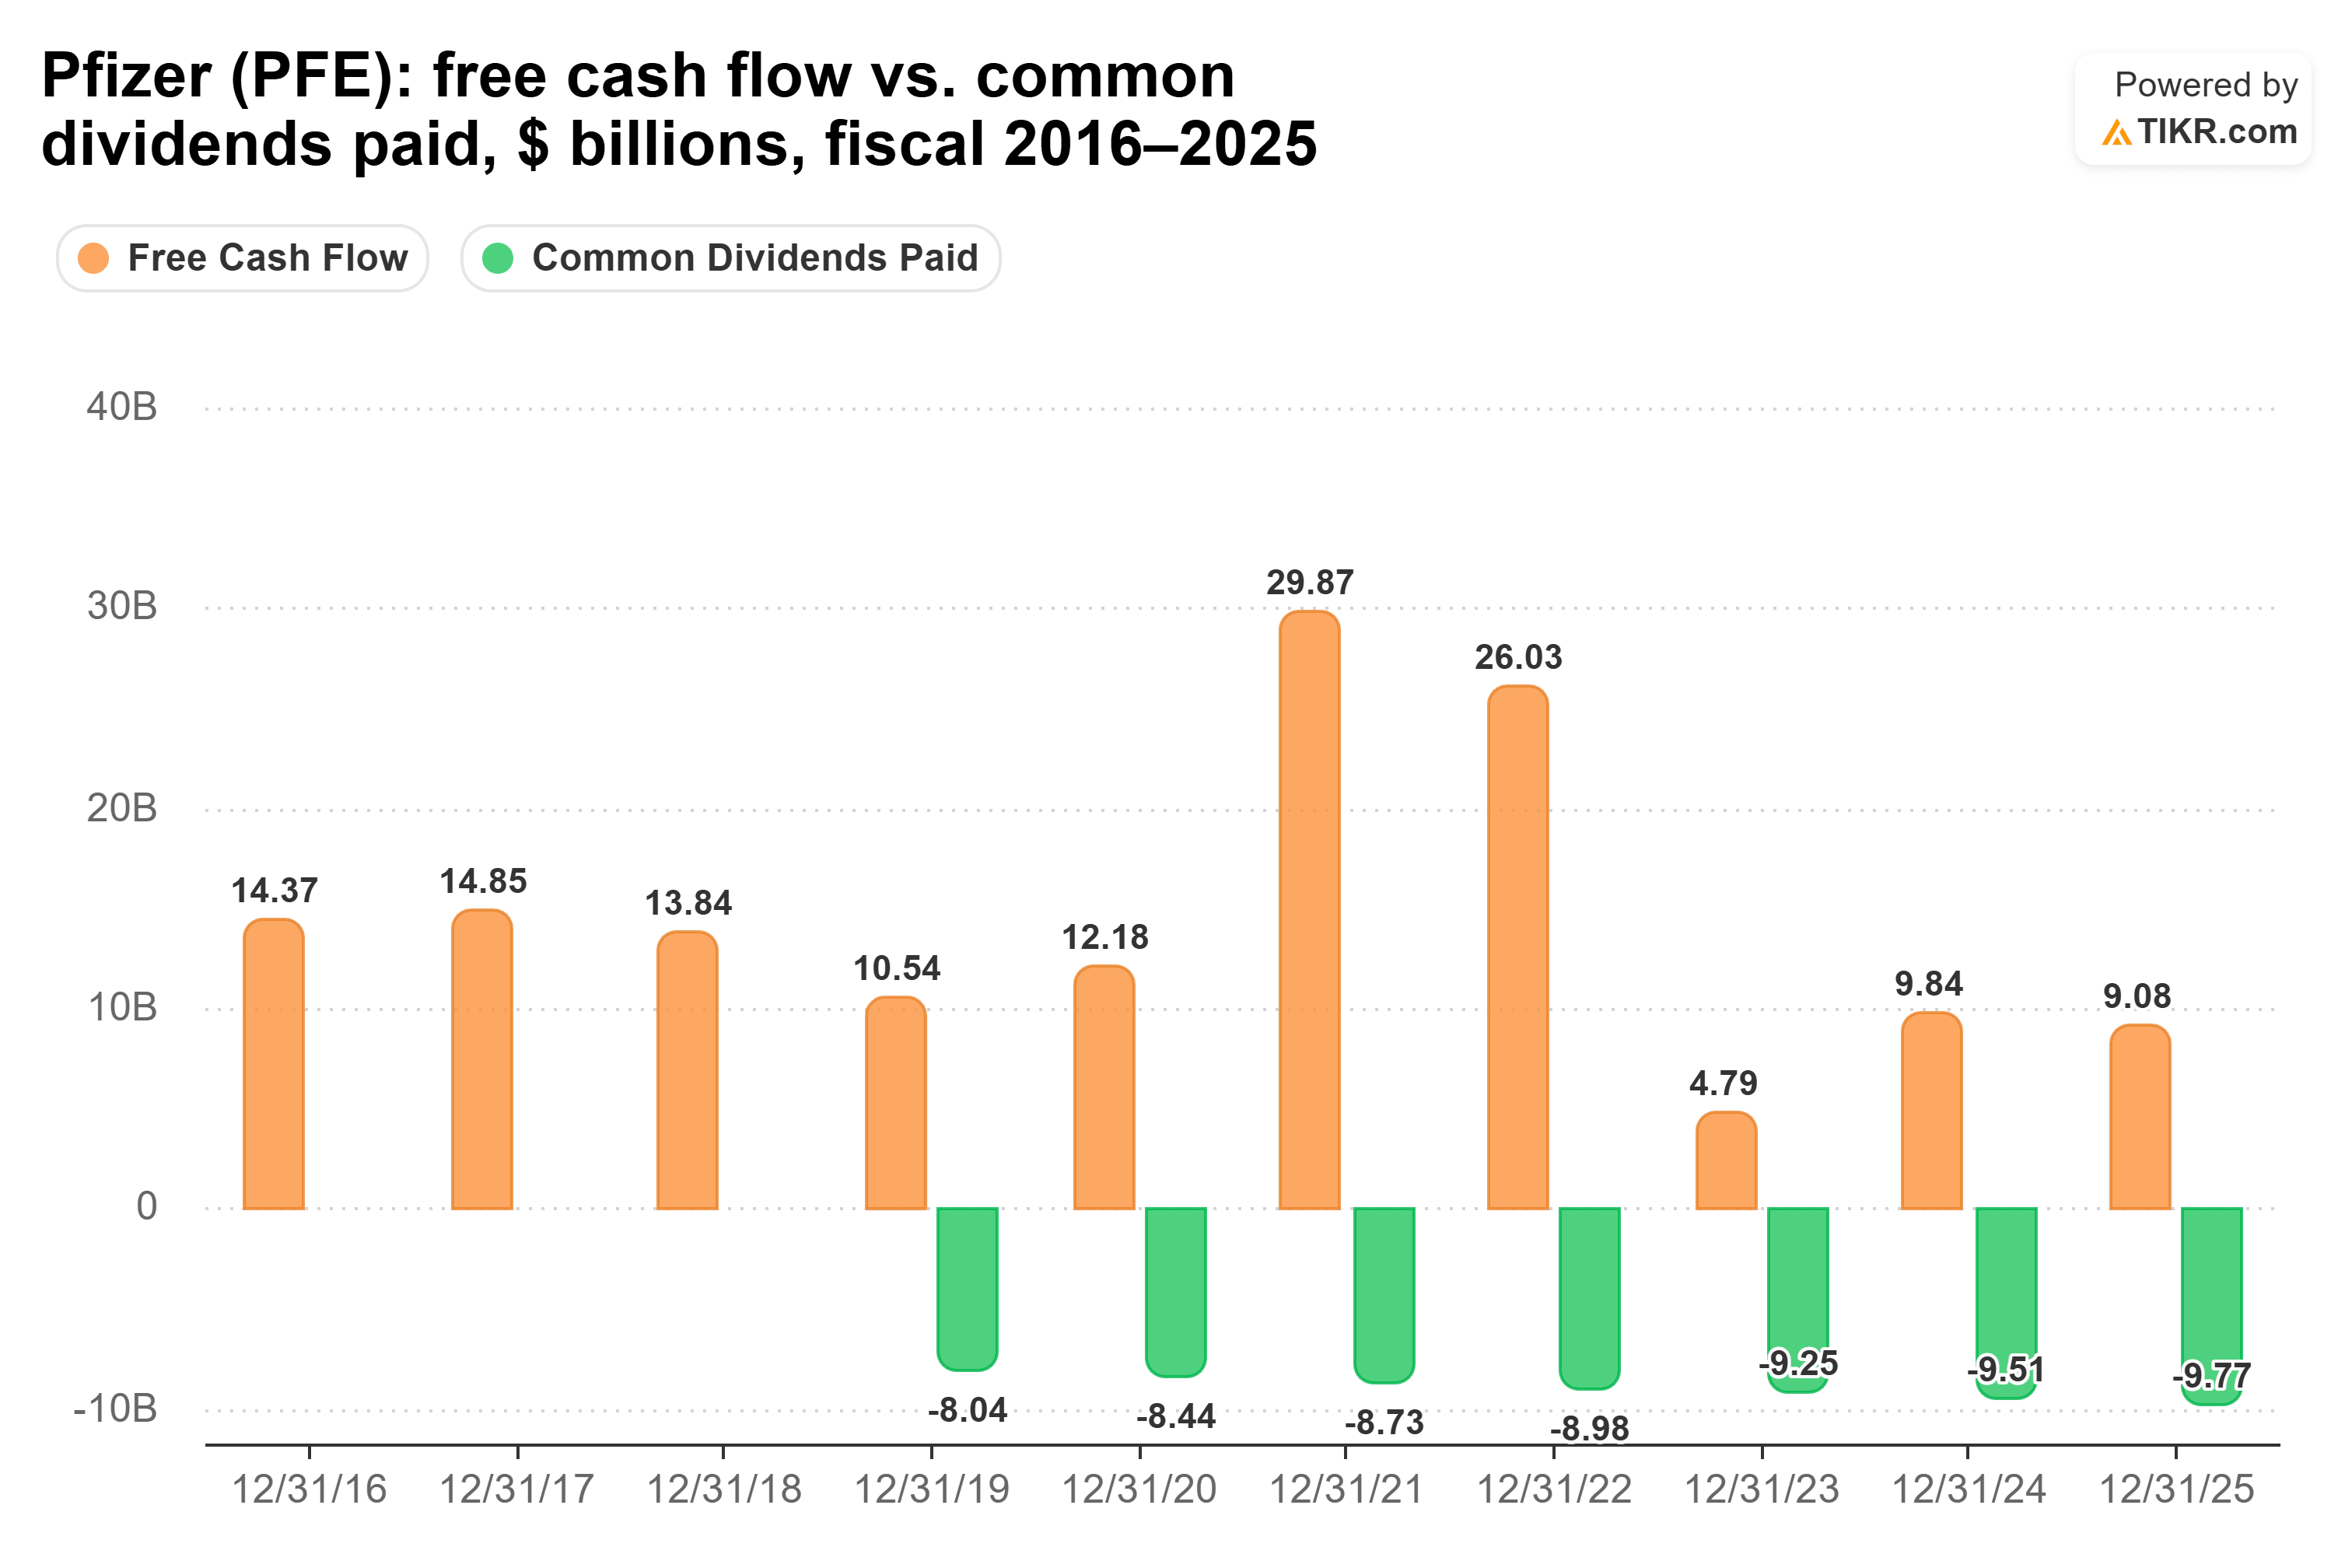
I dodici mesi terminati il 28 giugno 2026 sono stati migliori, con un payout ratio stretto dell'89%.
L'azienda è a metà di una transizione. Pfizer ora si aspetta circa $4 miliardi di ricavi da prodotti COVID-19 nel 2026, in calo rispetto ai circa $5 miliardi. Le perdite di brevetto peseranno anche sui ricavi fino al 2028. Dall'altro lato, i prodotti lanciati e acquisiti sono cresciuti del 18% operativamente nel secondo trimestre, e Pfizer ha alzato le sue previsioni di ricavi per il 2026 a $60,5 - $62,5 miliardi. L'EPS rettificato del secondo trimestre è stato di $0,77, contro $0,78 di un anno prima.
Bourla insiste che la distribuzione è sicura: "anche negli scenari più estremi che stiamo valutando, saremo in grado di mantenere il nostro dividendo." Ha anche detto che sarebbe ricominciato a crescere solo dopo le perdite di brevetto. Con un debito netto a 1,97x EBITDA, Pfizer non prevede buyback nel 2026.
Il rischio è che i nuovi prodotti non colmino il vuoto lasciato dalle perdite di brevetto, e un payout dell'89% lascia poco margine se ciò non avviene.
Quindi, quale dividendo vince?
Altria ti paga di più nei prossimi 10 anni. Al tasso di crescita quinquennale di ciascun titolo, $10.000 in Altria pagano circa $7.847 nel decennio, contro circa $7.059 per Pfizer. Sono circa $787 in più. All'anno 10, l'assegno di Altria sarebbe di circa $935, un rendimento del 9,3% sul tuo investimento originale di $10.000, e quello di Pfizer sarebbe di circa $787. A questi tassi, Pfizer non raggiunge mai Altria.
Anche il tasso di Altria sembra più sostenibile. Un payout del 78% e le previsioni di una crescita dell'EPS rettificato dal 3,5% al 5,5% nel 2026 lasciano spazio ad aumenti vicini al suo ritmo del 4,1%. L'amministratore delegato di Pfizer afferma che la crescita riprende solo dopo le sue perdite di brevetto, quindi un tasso del 2,5% sembra generoso per i prossimi anni.
Questo non vuol dire che il dividendo di Pfizer sia in pericolo. Il management ha detto nel modo più chiaro possibile che la distribuzione è sicura, le previsioni di ricavi sono aumentate ad agosto e i nuovi lanci stanno crescendo rapidamente. Pfizer prevede anche una crescita dei ricavi a una cifra alta dalla fine del 2028 al 2033, e con un P/E forward di 9,9x contro gli 11,9x di Altria, il titolo è più economico. È solo che Altria paga l'assegno più grande oggi, con più liquidità a sostegno, e il suo dividendo è cresciuto più velocemente.
Naturalmente, questa risposta dipende dal fatto che il declino delle sigarette di Altria rimanga moderato. Se dovesse riprendere velocità, diventa più difficile finanziare un aumento del 4,1% ogni anno.
Quindi, quanto vale realmente il titolo Altria Group?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Altria Group. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Altria Group gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


