Punti Chiave
- Alex Altmann di Barclays afferma che l'AI ha bisogno di circa 1 trilione di dollari di ricavi entro la fine del 2028 per ripagare i suoi investimenti in capitale (capex), e Barclays si aspetta che il run-rate dei ricavi dell'AI sarà di circa 400 miliardi di dollari per allora.
- Finché quel divario di 600 miliardi di dollari non si chiude, il flusso di cassa libero di Amazon, Alphabet e Meta rimane sotto pressione, e gli investitori ora valutano queste aziende in base al contante.
- Il flusso di cassa libero di Amazon è stato un'uscita di 42,4 miliardi di dollari nei 12 mesi fino a settembre, e quello di Alphabet è stato negativo per 9,1 miliardi di dollari nel trimestre di settembre, mentre Microsoft ha generato quasi 19 miliardi di dollari.
- Le aziende che generano contante, come Microsoft e NVIDIA, hanno il vantaggio finché il divario rimane aperto, e le previsioni di capex di Amazon per il 2027, attese agli inizi di febbraio, sono la prossima prova.
Amazon (AMZN) ha registrato il più profondo consumo di cassa della sua storia giovedì, lo stesso giorno in cui Alphabet (GOOG) ha avuto la sua peggiore giornata come società pubblica, scendendo di oltre il 12%. NVIDIA (NVDA) e Microsoft (MSFT) si trovano in una posizione simile.
Alex Altmann di Barclays ha un numero che spiega perché gli investitori sono così preoccupati.
"Abbiamo bisogno di un trilione di dollari di ricavi fondamentalmente entro la fine del 2028 per pagare tutti questi investimenti in capitale (capex)," ha detto Altmann, responsabile delle Strategie Tattiche Azionarie di Barclays, nell'ultimo episodio di The Compound and Friends.
Stima il capex per l'AI a "1,2 trilioni per l'anno prossimo, 1,4 per l'anno dopo." Contro questo, Barclays si aspetta che il run-rate dei ricavi dell'AI sarà di circa 400 miliardi di dollari entro la fine del 2028.
Questo è un divario di 600 miliardi di dollari.
Finché non si chiude, il flusso di cassa libero dei maggiori spenditori rimane sotto pressione. E il mercato ora li valuta in base ad esso.
TIKR monitora 63 analisti su Amazon. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Amazon
Il contante sta già uscendo dalla porta
Il flusso di cassa libero di Amazon era già diventato negativo nel primo semestre del 2026:
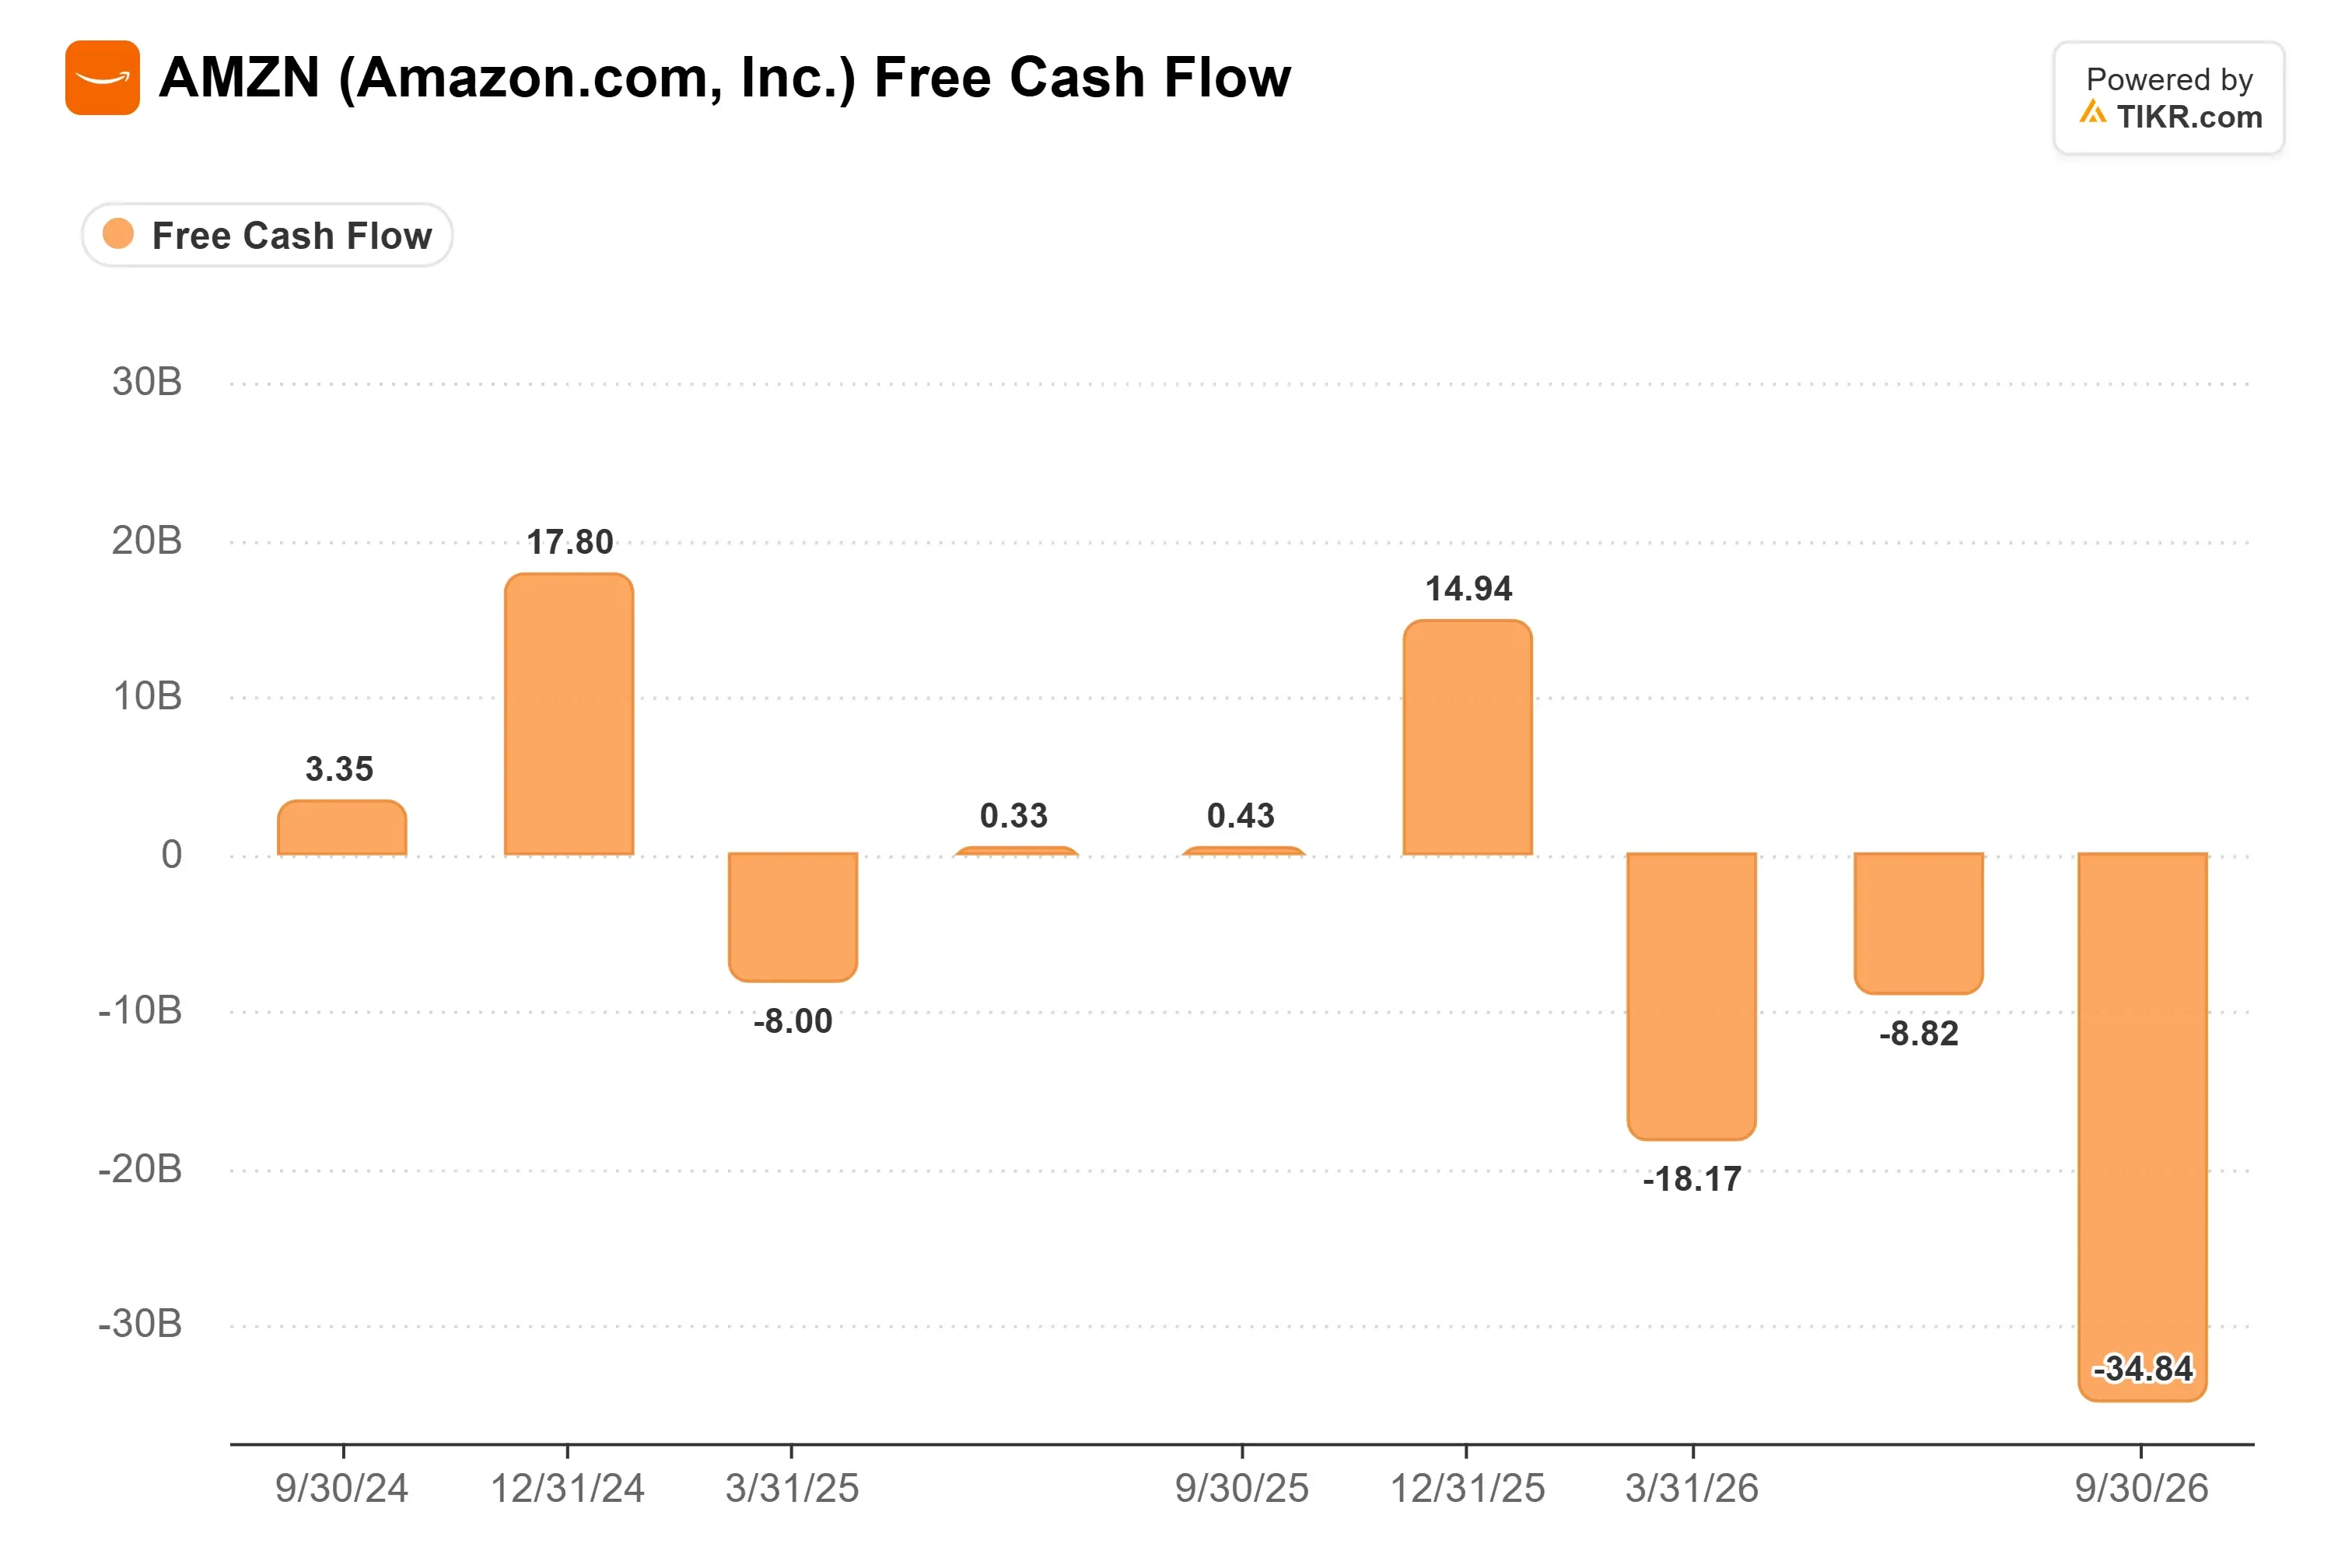
Poi il trimestre di settembre ha peggiorato la situazione. Amazon ha speso circa 77 miliardi di dollari in proprietà e attrezzature, più del doppio dei 35 miliardi spesi un anno prima, contro circa 42 miliardi di dollari di cassa generata dalle operazioni.
Nei 12 mesi fino a settembre, il flusso di cassa libero è stato un'uscita di 42,4 miliardi di dollari, quasi il doppio del precedente record di circa 23 miliardi del 2022.
Il CEO Andy Jassy ha detto nella conference call di giovedì che Amazon si aspetta ancora di spendere circa 220 miliardi di dollari quest'anno e di "spendere significativamente di più nel 2027." "Possiamo finanziare questo piano," ha aggiunto.
Finora, questo ha significato indebitarsi: il debito a lungo termine ha raggiunto circa 173 miliardi di dollari alla fine di settembre, rispetto a circa 66 miliardi alla fine del 2025.
Il capex di Alphabet è aumentato ogni trimestre per due anni, e ha superato il flusso di cassa da operazioni nel trimestre di giugno:

Ciò ha lasciato il flusso di cassa libero a -9,1 miliardi di dollari nel trimestre di settembre, peggio del trimestre precedente. E la CFO Anat Ashkenazi ha detto agli analisti nella call dei risultati del Q3 dell'azienda che il capex aumenterà significativamente nel 2027.
Gli analisti si aspettano che Meta Platforms (META) consumi cassa ogni anno fino al 2028:

Il mercato valuta in base al contante
Meta ha avuto un'anteprima la scorsa settimana, quando il suo consumo di cassa ha offuscato una crescita dei ricavi migliore del previsto. Questa settimana ha reso il modello evidente.
Le aziende che ricevono i benefici dell'espansione stanno andando bene. NVIDIA (NVDA) vende i chip che assorbono una grossa fetta del capex degli hyperscaler, quindi la loro spesa è il suo ricavo. Come ha detto Ed Ludlow di Bloomberg nello speciale sui risultati di Alphabet di Bloomberg:
"I migliori performer sono quelli che generano contante. NVIDIA, Apple. I peggiori performer nel mercato azionario sono quelli con flusso di cassa libero negativo."
Tra gli spenditori, Microsoft (MSFT) è quella che si paga da sola. Ha generato quasi 19 miliardi di dollari di flusso di cassa libero nel suo trimestre di settembre e ha speso il 68% del suo flusso di cassa da operazioni in capex (esclusi i leasing finanziari), contro il 121% di Alphabet, secondo il conteggio di Reuters.
I backlog aiutano, lentamente
Gli spenditori hanno comunque molti contratti firmati. Il backlog di Amazon Web Services ha raggiunto 578 miliardi di dollari al 30 settembre, in aumento rispetto ai 244 miliardi di dollari alla fine del 2025, e Jassy ha detto nel comunicato di giovedì che prevede una crescita di AWS di oltre il 40% sia nel 2027 che nel 2028. I ricavi di Google Cloud sono più che raddoppiati a 30,71 miliardi di dollari nel Q3.
Ma un backlog si trasforma in ricavi nell'arco di anni. Per Amazon, considerando che i ricavi di AWS nel Q3 sono di 46 miliardi di dollari e il backlog alla fine del Q3 ammonta a 578 miliardi di dollari, il backlog verrà convertito in ricavi in 3,14 anni (approssimativamente, se arriva in modo uniforme). E oltre 200 miliardi di dollari di esso sono arrivati da OpenAI e Anthropic nel primo semestre del 2026, due laboratori in cui Amazon investe anche.
La mia opinione: il divario di Altman non si chiuderà in un trimestre o due, quindi il flusso di cassa libero è il numero che conta per queste azioni fino al 2028. Preferirei gli hyperscaler che possono pagare l'espansione con il proprio contante, come Microsoft, rispetto a quelli che si indebitano per farlo.
Naturalmente, i ricavi dell'AI potrebbero accelerare più velocemente di quanto Barclays si aspetti. Le previsioni di capex di Amazon per il 2027, attese con i risultati del Q4 agli inizi di febbraio, sono la prossima vera prova per vedere se la spesa sta iniziando a crescere più lentamente dei ricavi.
Quindi, quanto vale realmente l'azione Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!