


Punti Chiave
- Atlassian è scesa da $203,09 a giugno 2025 a $68,25 alla fine di marzo 2026 mentre il timore del "vibe coding" colpiva i titoli software, anche se nessun analista sell-side ha mantenuto un rating Sell o Underperform durante l'intero calo.
- I risultati del quarto trimestre fiscale, con i ricavi cloud in aumento del 31% su base annua e gli obblighi di prestazione residui in aumento del 44%, uniti a un rally settoriale guidato dalla monetizzazione dell'AI innescato da Snowflake e Salesforce, hanno aiutato il titolo a salire a $179,70 entro l'11 settembre, quasi triplicando il minimo del 2026.
- Il prezzo target medio della Street è passato dal negoziare a un premio del 247,5% sul titolo a marzo a un premio di appena il 109,2% ora, ma il multiplo EV/ricavi forward di Atlassian di 6,08x rimane al di sotto della sua media biennale di 8,43x.
- Le previsioni del management per il 2027 fiscale indicano una crescita dell'ARR da abbonamento che rallenta al 18% dal 23%, un divario su cui gli analisti in tre diverse call hanno insistito senza ottenere una risposta pienamente definita.
Il Drawdown di Atlassian che Wall Street Non Ha Mai Declassato
Atlassian (TEAM) veniva scambiata a $203,09 il 30 giugno 2025. Al 31 marzo 2026, ha chiuso a $68,25, un crollo di due terzi. La causa prossima è stata la più ampia paura del "vibe coding" che ha colpito il software enterprise dalla fine del 2025 al 2026, il timore che gli agenti di codifica AI e gli strumenti autonomi avrebbero permesso alle aziende di costruire i propri sostituti per piattaforme come Jira e Confluence, tagliando fuori completamente gli incumbent.
Reuters Breaking views ha descritto gli investitori che hanno trattato il settore come se affrontassero una minaccia esistenziale per gran parte dell'anno. La paura si è approfondita a metà luglio quando IBM ha avvertito che la spesa dei clienti si stava spostando dal software verso chip, server e storage più velocemente del previsto, uno shock che ha trascinato al ribasso ServiceNow, Atlassian e Adobe insieme al calo del 25% in un giorno di IBM stesso.

Ciò che rende il calo notevole è che la copertura sell-side non ha mai riflesso il panico. I dati Street Targets di TIKR mostrano che Atlassian ha mantenuto da 19 a 21 rating Buy e da cinque a otto Hold in ogni trimestre dalla metà del 2025 fino al minimo, senza alcun Underperform o Sell registrato in alcun momento. Gli analisti hanno mantenuto il loro target medio vicino a $140-$169 anche mentre il titolo si trovava vicino a $68-$78, implicando un upside del 180% al 247% che il mercato semplicemente non stava acquistando. L'azione del prezzo è stata una chiamata di sentimento che i valutatori non hanno fatto.
Il Trimestre che Ha Capovolto la Narrativa di Atlassian
La svolta è iniziata con i numeri di Atlassian stessa. I ricavi del quarto trimestre fiscale, comunicati il 6 agosto, sono cresciuti del 28% su base annua a $1,77 miliardi, con i ricavi cloud in aumento del 31%, il quinto trimestre consecutivo di accelerazione del cloud secondo gli analisti durante l'apparizione della società presso KeyBanc, un trend che il CFO James Chuong ha poi confermato alla conferenza TMT di Citi, citando una crescita del cloud salita dal 26% al 31% negli ultimi quattro trimestri.
Gli obblighi di prestazione residui, una misura dei ricavi futuri contrattualizzati, sono balzati del 44% a $4,82 miliardi. L'utile netto GAAP è passato a $139,08 milioni da una perdita di $98,4 milioni del trimestre precedente. Anche la trazione enterprise si è distinta: la coorte di clienti che spendono più di $3 milioni all'anno è cresciuta del 50% su base annua a 164 account, e la coorte da oltre $5 milioni è cresciuta del 70% a 69 account.
Le metriche di adozione dell'AI hanno supportato l'inquadramento del management secondo cui l'intelligenza artificiale è un fattore a favore piuttosto che una minaccia. Rovo, l'assistente AI dell'azienda, ha raggiunto oltre l'80% della Fortune 500, e le chiamate Model Context Protocol nel Teamwork Graph di Atlassian sono aumentate del 400% trimestre su trimestre.
I risultati sono arrivati pochi giorni prima che il beat guidato dall'AI di Snowflake stesso inviasse quel titolo in rialzo del 25% e sollevasse i peer software in generale, e settimane dopo l'annuncio Claudeforce di Salesforce ha guidato il suo miglior guadagno in un solo giorno in sei anni. Atlassian ha cavalcato la stessa onda, quasi triplicando dal suo minimo di marzo per chiudere a $179,70 l'11 settembre.
Il Gap di Sentiment del Titolo TEAM È Per Lo Più Chiuso, Il Suo Multiplo No
Il rally ha fatto gran parte del lavoro per chiudere il divario tra prezzo e target di Wall Street. I dati mostrano che il target medio della Street negoziava con un premio del 247,5% sul prezzo di Atlassian il 31 marzo e del 180,4% il 30 giugno. Entro l'11 settembre, con il target medio a $196,23 contro una chiusura a $179,70, quel premio si era ridotto al 109,2%, vicino al divario più piccolo nei cinque trimestri. Sentiment e prezzo hanno effettivamente convergito.
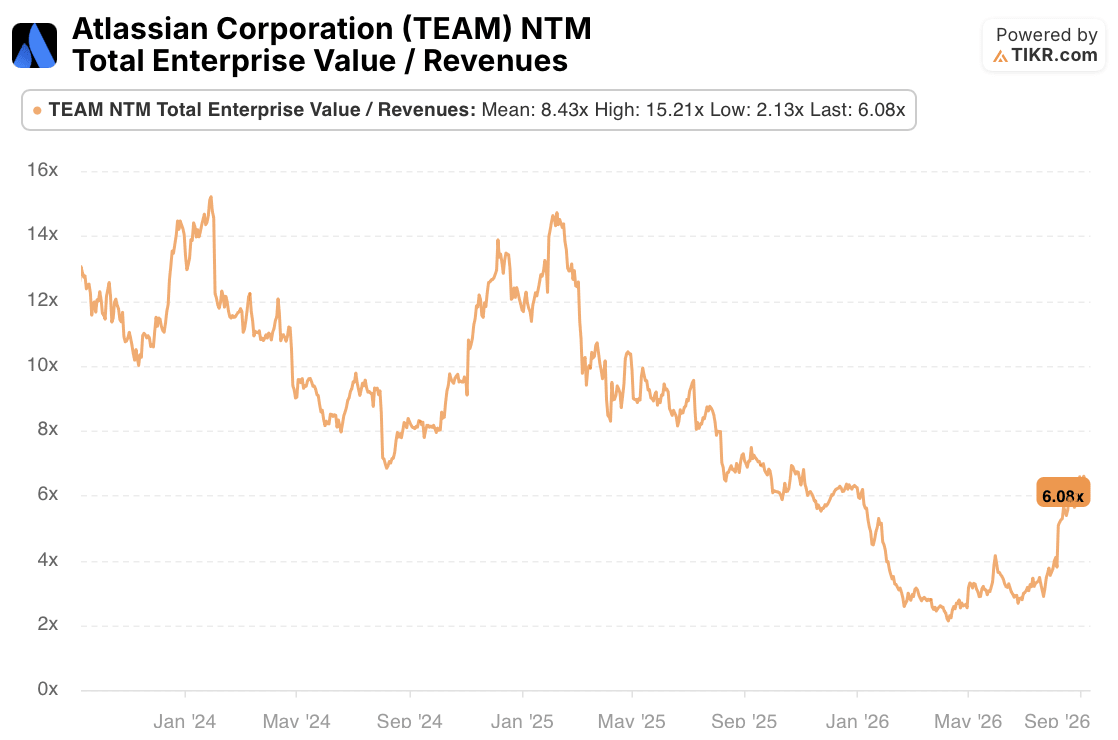
La valutazione racconta una storia più mista. Il multiplo forward EV/ricavi di Atlassian si attesta a 6,08x. Questo è al di sotto della media biennale del titolo di 8,43x, e ben al di sotto dell'intervallo 11x-15x che comandava nel 2024 e all'inizio del 2025, sebbene sia anche molto al di sopra del minimo di circa 2x toccato durante il peggio del selloff del 2026.
In altre parole, il titolo si è ripreso per gran parte del percorso dal pessimismo a livello di crisi, ma non completamente fino al punto in cui il mercato valutava la crescita di Atlassian prima che la paura del "vibe coding" prendesse piede. Se quel divario residuo si chiuderà ulteriormente, o se 6,08x risulterà essere la nuova normalità, dipende meno dal sentiment che dal fatto che i numeri di crescita di Atlassian continuino a supportare un multiplo premium, ed è qui che le previsioni dell'azienda stessa diventano la questione centrale.
Perché la Previsione dell'ARR da Abbonamento di Atlassian È Il Numero Che Conta Di Più
È in quelle previsioni che i casi rialzisti e ribassisti divergono realmente. Il quadro fiscale 2027 di Atlassian stessa prevede che l'ARR da abbonamento, la metrica introdotta dal management quest'anno per normalizzare la sua transizione cloud, cresca del 18% su base annua, in calo dal 23% nel 2026 fiscale. Questo si siede scomodamente accanto a una crescita degli RPO del 44% e a una retention netta dei ricavi cloud superiore al 120%.
Gli analisti durante la call degli utili di Atlassian, a KeyBanc, e di nuovo a Citi hanno sollevato la stessa domanda, e la risposta del management è stata coerente: circa un punto della crescita del 2026 fiscale è derivato dall'acquisizione DX che verrà annullata, il comportamento d'acquisto trimestre su trimestre viene distorto man mano che l'azienda scala una forza vendite enterprise che ha ancora solo 400 rappresentanti con quota, e la leadership sta scegliendo prudenza date le incertezze macro e di politica fiscale.
Questa spiegazione è plausibile e coerente con un'azienda che ha battuto e alzato le stime durante transizioni precedenti, inclusa la dinamica di anticipo segnalata tra il terzo e il quarto trimestre fiscale di quest'anno. Ma rimane non provata, ed è il numero specifico che l'attuale multiplo deve continuare a convalidare. Se la crescita dell'ARR da abbonamento si avvicina di più al 23% che al 18% nei prossimi due trimestri, il caso per un'ulteriore espansione del multiplo verso la media biennale di Atlassian si rafforza.
Se si stabilizza più vicino al 18%, il multiplo forward del titolo potrebbe già riflettere un prezzo equo per quella traiettoria. I prossimi punti di controllo da monitorare sono la comunicazione del primo trimestre fiscale di Atlassian, prevista tra $1,705 e $1,715 miliardi di ricavi, e dicembre, quando l'azienda inizierà a far rispettare i limiti di consumo sui crediti Rovo per la prima volta, una prima indicazione sul fatto che la sua monetizzazione AI possa reggere una volta che la cassa residua dei crediti gratuiti si restringe.
Dovresti Investire in Atlassian Corporation?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo TEAM e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo, e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare TEAM insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo TEAM su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


