Points clés
- L'action Verizon a chuté de 4% aujourd'hui après que son chiffre d'affaires du troisième trimestre de 34,3 milliards de dollars ait manqué le consensus de 34,85 milliards de dollars, avec un chiffre d'affaires sur les équipements en baisse de 9%.
- Ce manquement provient de la vente d'un moins grand nombre de téléphones en dessous de leur coût, ce qui correspond au plan de Verizon, et sa marge d'EBITDA ajusté a atteint un record de 40,2%.
- Le flux de trésorerie disponible a augmenté de 12% pour atteindre 7,8 milliards de dollars, et Verizon a relevé ses prévisions annuelles pour le troisième trimestre consécutif.
- Les inquiétudes concernant SpaceX en tant que nouveau concurrent dans le secteur du sans-fil ont également pesé sur l'action, et c'est le risque majeur à surveiller.
Verizon (VZ) a dépassé les attenses sur le bénéfice ce matin, a ajouté 406 000 téléphones postpayés et a relevé ses prévisions annuelles pour le troisième trimestre consécutif. L'action a tout de même chuté de 4% aujourd'hui sur un manquement au chiffre d'affaires, les inquiétudes concernant SpaceX (SPCX) en tant que nouveau concurrent dans le secteur du sans-fil ajoutant à la pression.
Le PDG Dan Schulman déclare qu'un an après le début de la transformation de l'entreprise, Verizon est "fondamentalement plus solide — sur le plan opérationnel, financier et concurrentiel."
Les chiffres lui donnent globalement raison.
Que s'est-il exactement passé
- BPA ajusté de 1,31 $, en hausse de 8% et supérieur au consensus de 1,27 $
- 406 000 ajouts nets de téléphones postpayés, son meilleur troisième trimestre en cinq ans, plus 137 000 nouveaux comptes postpayés, son meilleur trimestre en plus d'une décennie
- Taux de désabonnement des téléphones postpayés de 0,94%, contre 0,98% un an plus tôt
- Chiffre d'affaires de 34,3 milliards de dollars, en hausse de 1,5% mais inférieur au consensus de 34,85 milliards de dollars
Verizon a également relevé ses prévisions de BPA ajusté 2026 à une fourchette de 5,04 $ à 5,06 $, contre 4,99 $ à 5,04 $ auparavant. L'entreprise prévoit désormais une croissance de son flux de trésorerie disponible approchant les 12%, contre 9% à 10% précédemment.
TIKR suit 25 analystes sur Verizon. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Verizon, ainsi que les estimations de chiffre d'affaires et de bénéfice de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Verizon
Le manquement fait partie du plan
Le déficit provient du chiffre d'affaires sur les équipements, qui a chuté de 9% à 5,1 milliards de dollars. Verizon explique que cela est principalement dû à moins de mises à niveau, les clients gardant leurs téléphones plus longtemps, et à son propre choix de dépenser moins en subventions pour les appareils.
C'est la stratégie de Schulman : gagner des clients avec des forfaits comme Simplicity et des avantages fidélité, et dépenser moins en subventionnant les téléphones. Verizon vend les téléphones en dessous de leur coût, donc en vendre moins est bénéfique. La perte sur ses ventes de téléphones s'est réduite à 707 millions de dollars contre 864 millions un an plus tôt, et les dépenses promotionnelles pour attirer de nouveaux clients ont chuté de 41%.
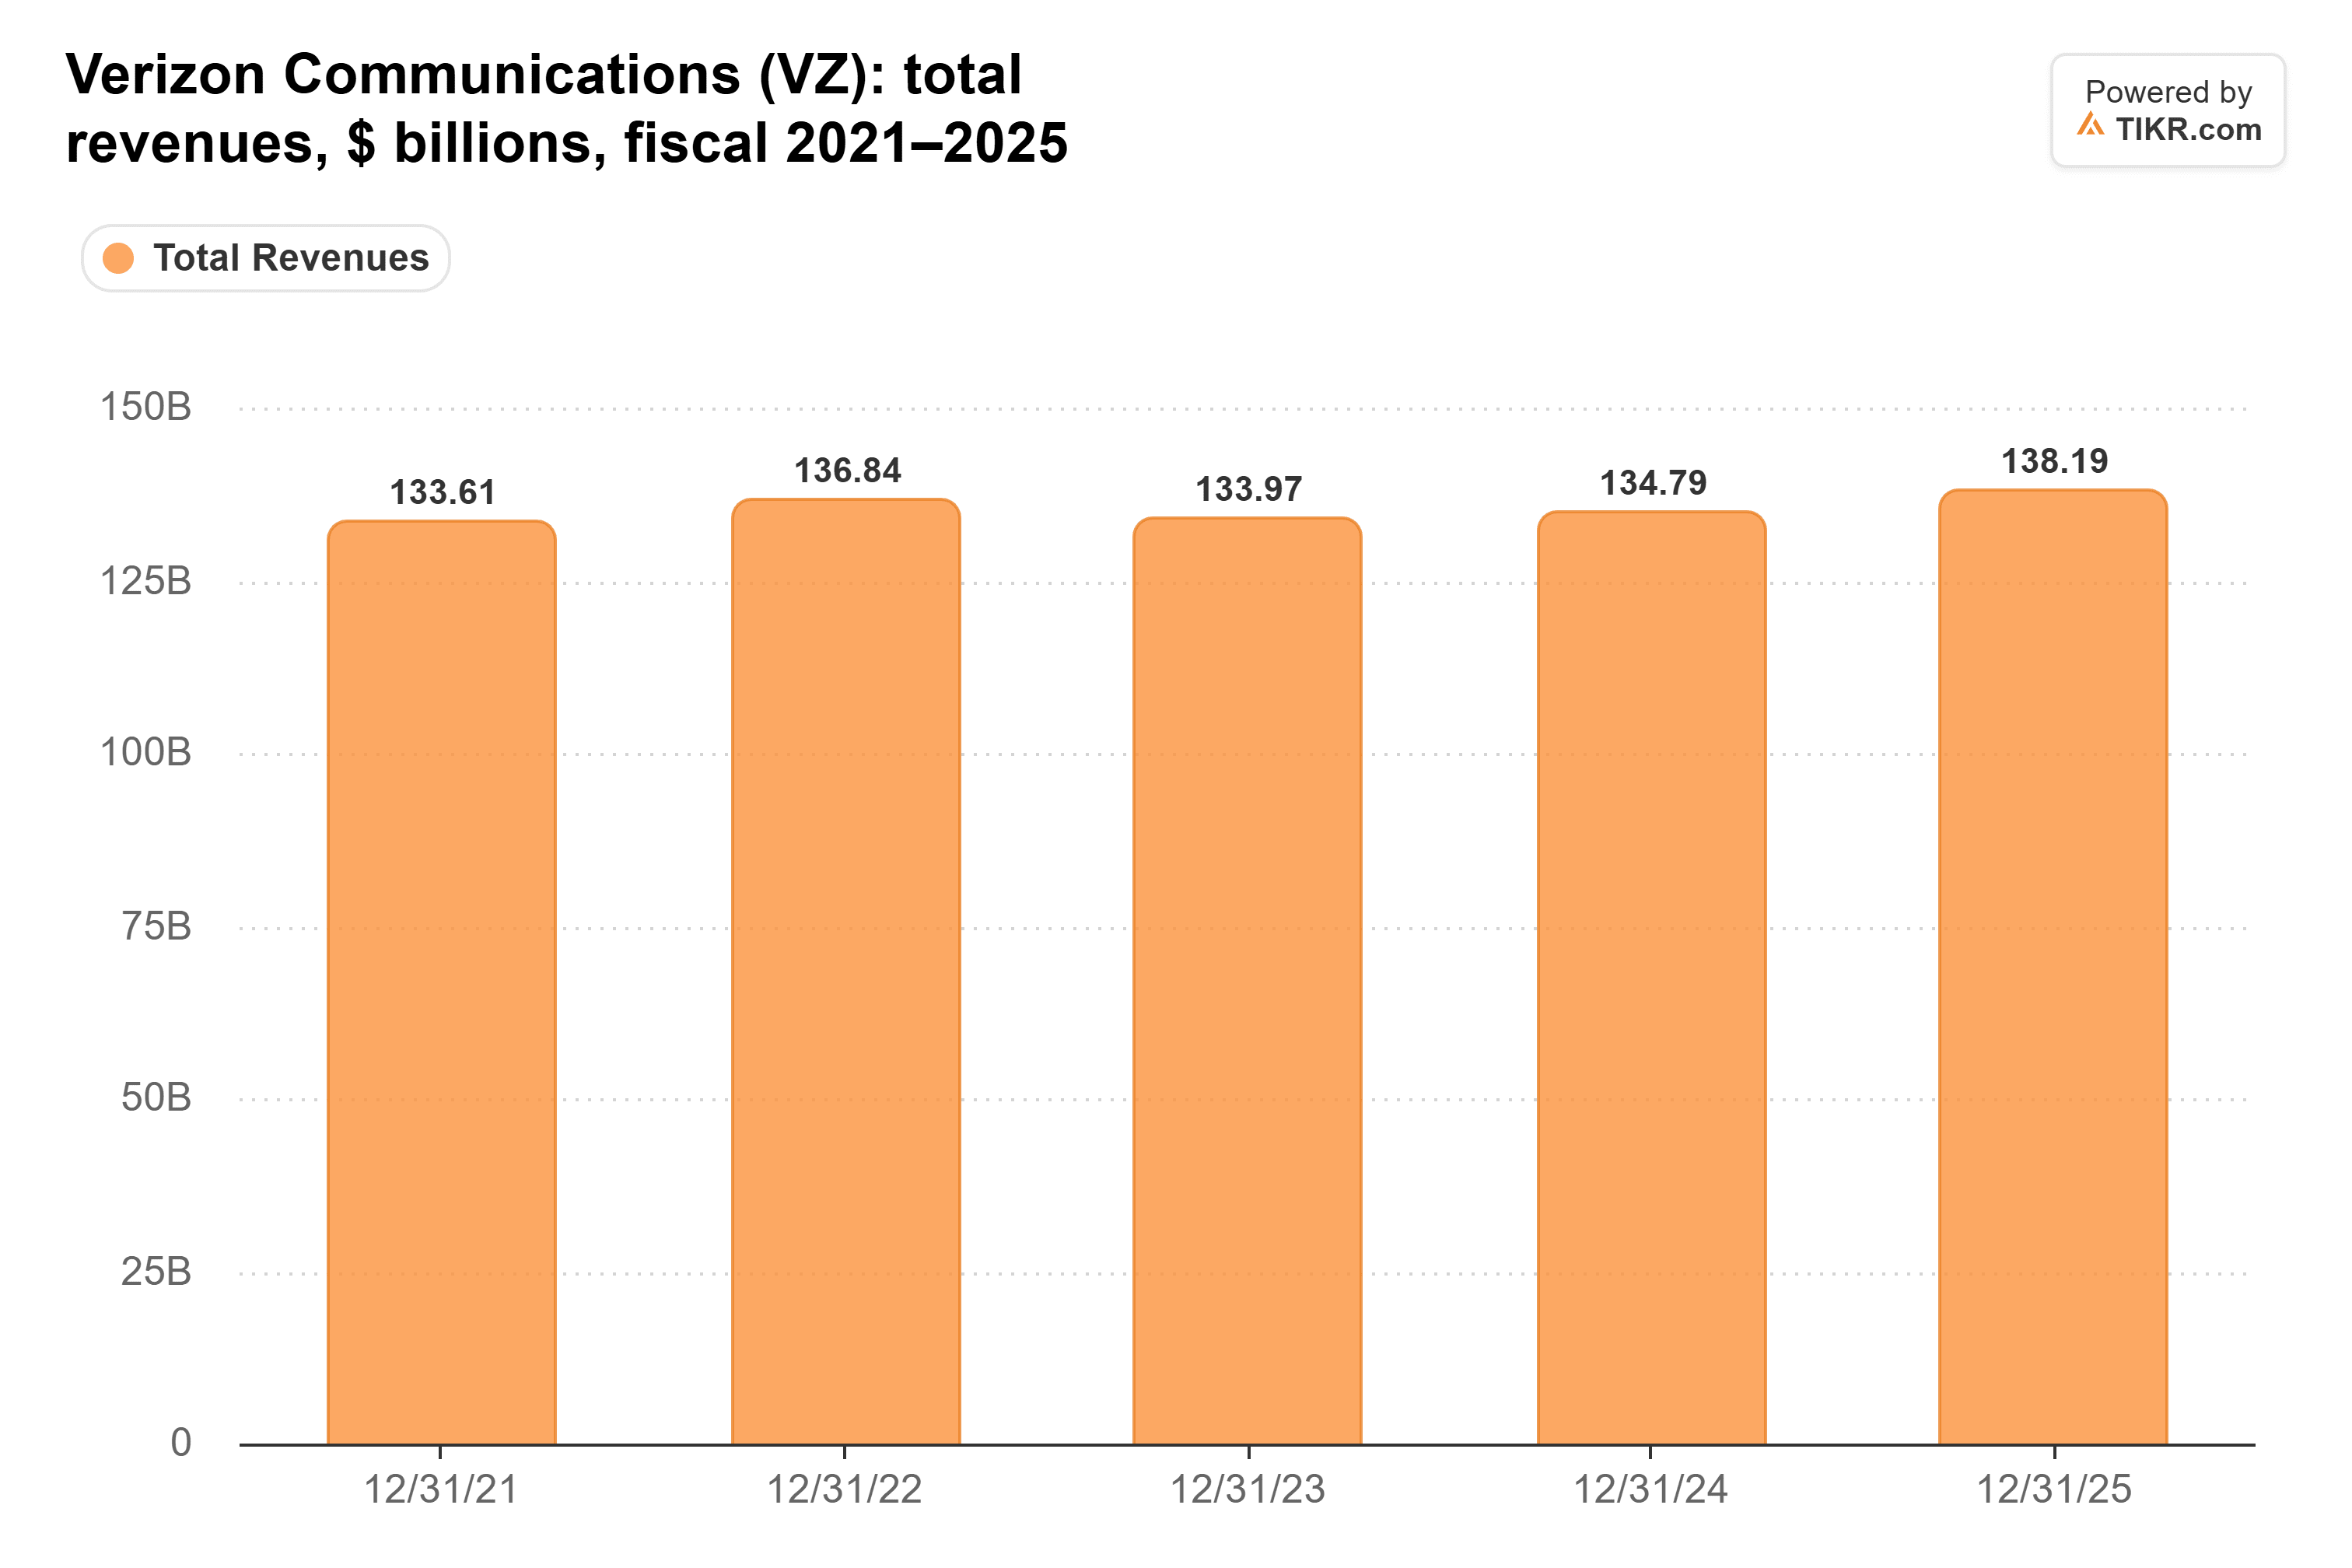
De plus, le chiffre d'affaires de Verizon a à peine bougé en cinq ans, donc la croissance n'a jamais été portée par le haut de bilan.
Les marges et la trésorerie racontent la vraie histoire
L'EBITDA ajusté a augmenté de 8% pour atteindre 13,8 milliards de dollars, une marge record de 40,2% contre 37,8% un an plus tôt. Et cela se transforme en trésorerie.
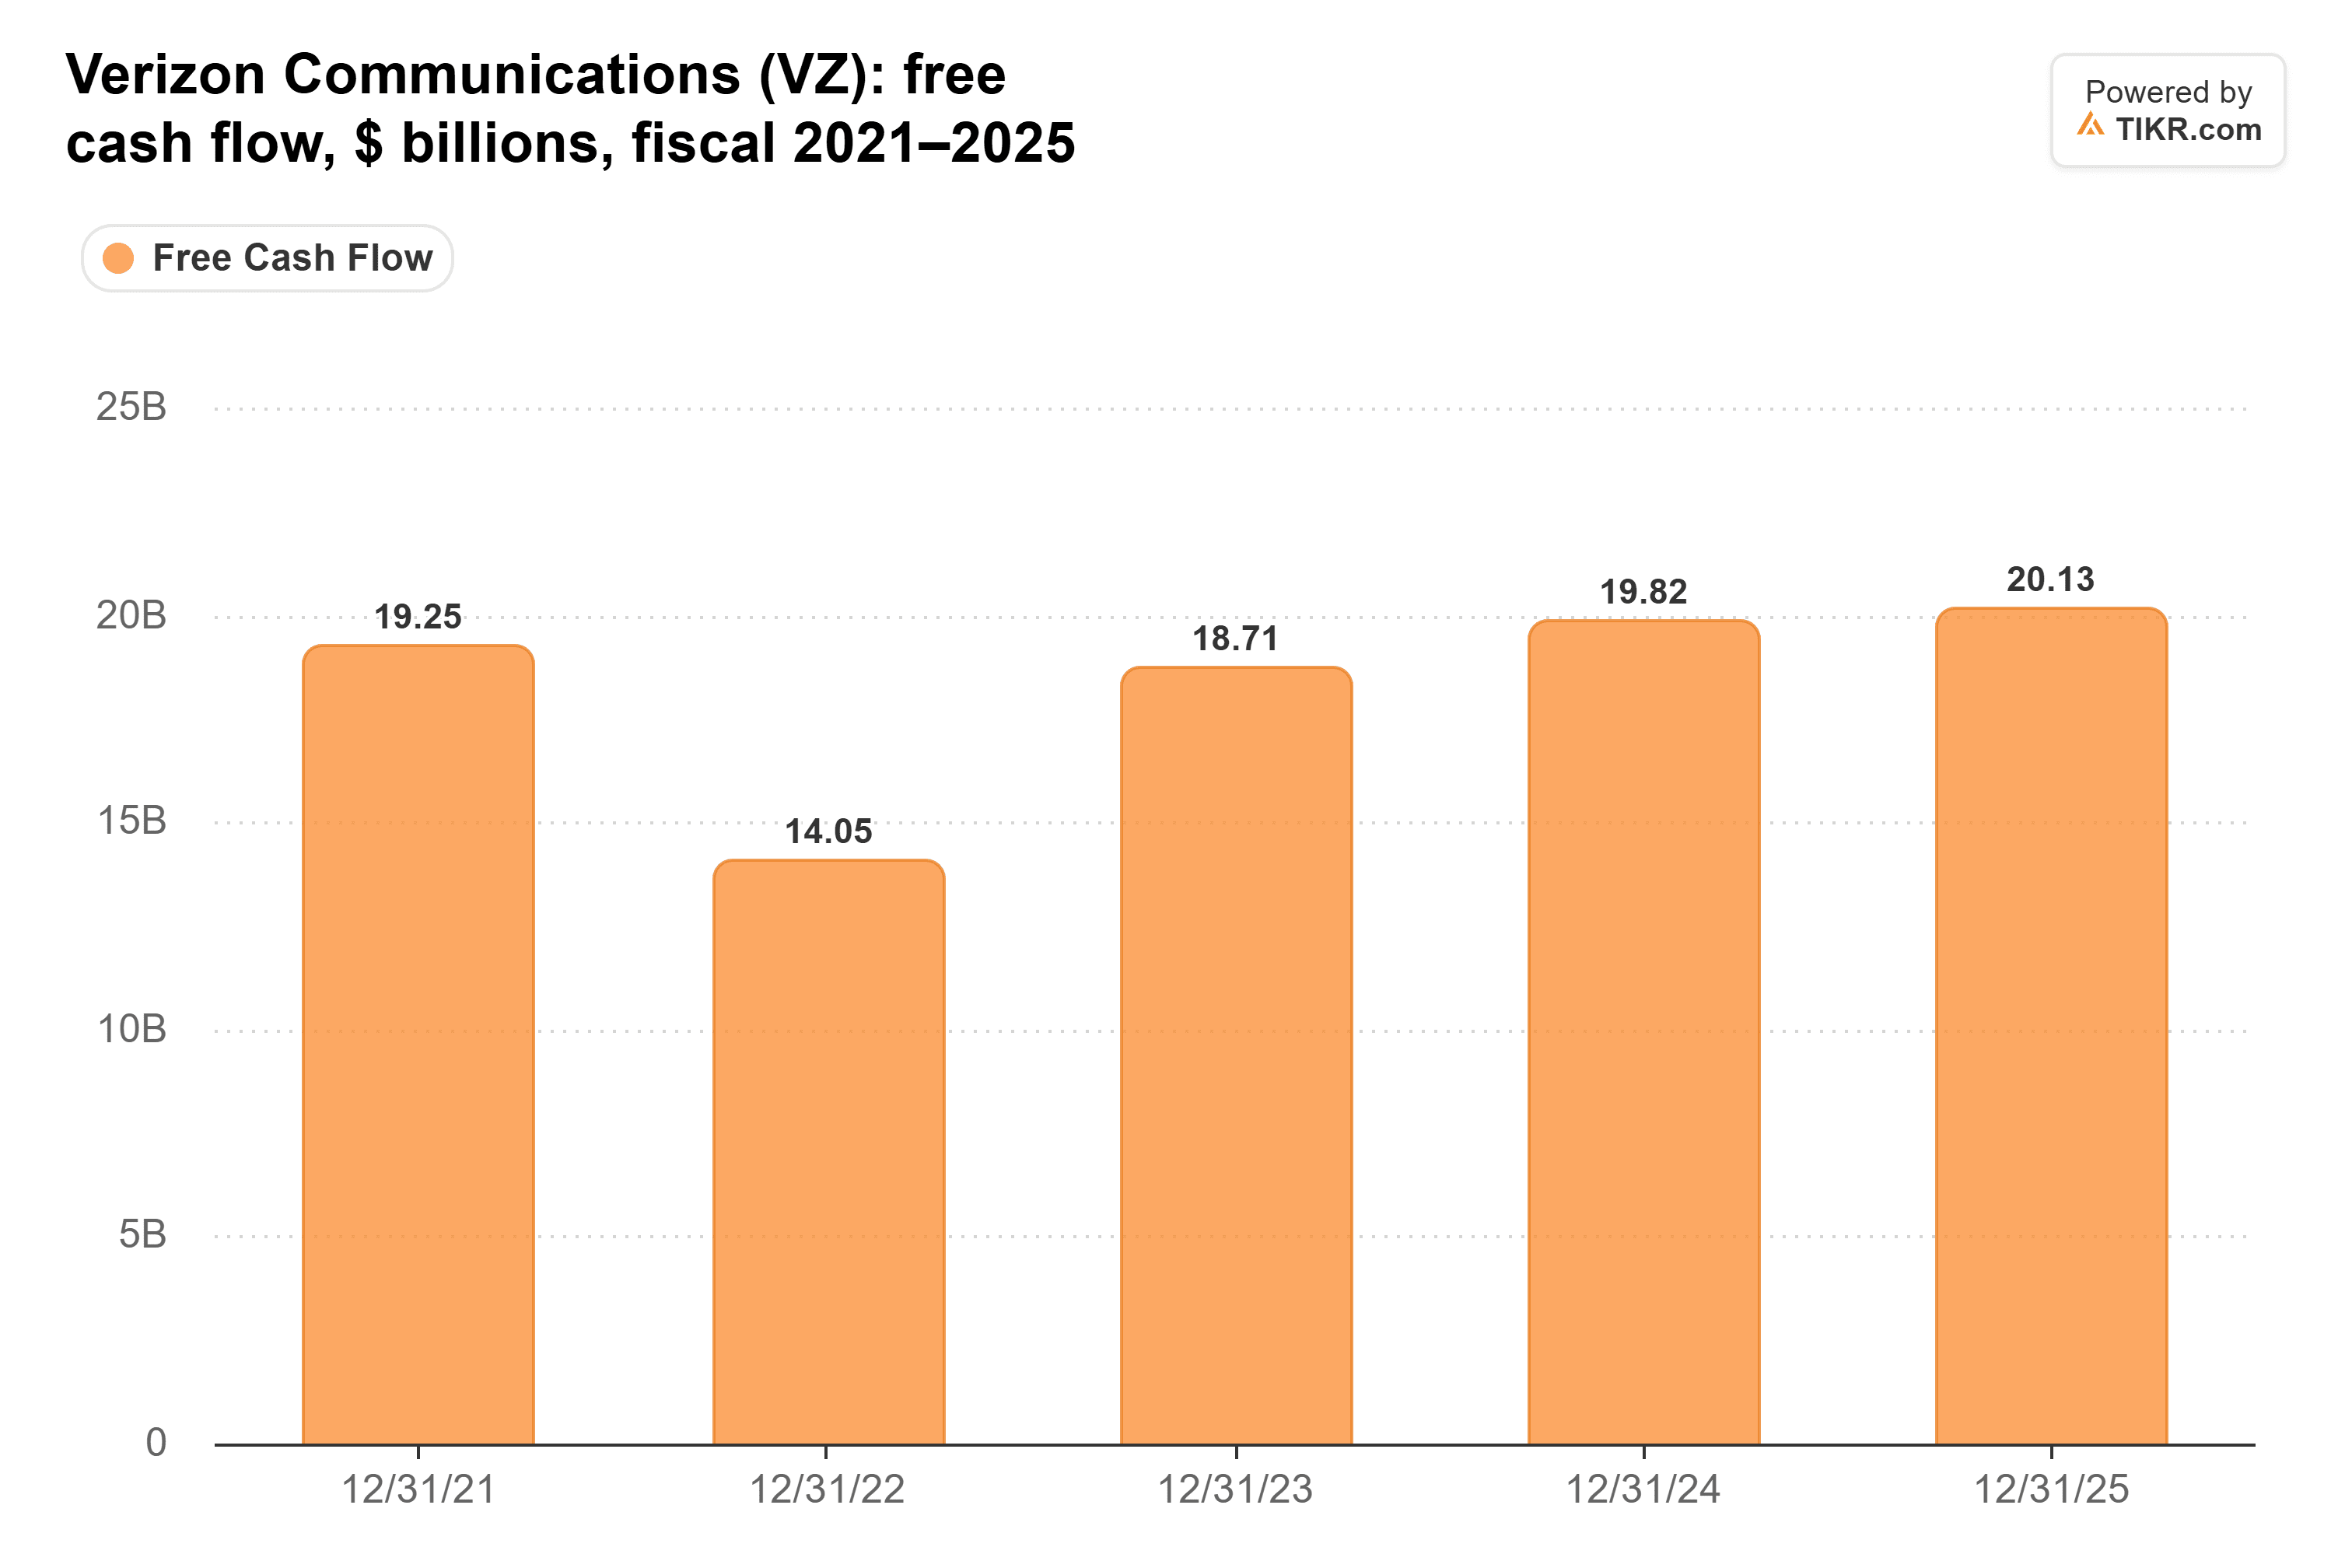
Le flux de trésorerie disponible du troisième trimestre a augmenté de 12% pour atteindre 7,8 milliards de dollars. Les nouvelles prévisions de Verizon placent 2026 à environ 22,5 milliards de dollars, plus que toute année sur ce graphique.
Une partie du gain provient du fait que les clients mettent moins à niveau, et pas seulement de la discipline des dépenses. Le taux de mise à niveau est tombé à 2,6% contre 3,3%, et le chiffre d'affaires par compte postpayé a encore reculé de 1,9% à 168,08 $.
Plus solide, avec une grande inconnue
Mon analyse : un manquement au chiffre d'affaires basé sur la vente d'un moins grand nombre de téléphones déficitaires est un bon compromis. Avec des marges record et un troisième relèvement de prévisions, l'affirmation de Schulman selon laquelle l'entreprise est "fondamentalement plus solide" tient la route.
Bien sûr, SpaceX est l'inconnue majeure. Son accord sur le spectre de 8 milliards de dollars nécessite toujours l'approbation de la FCC. Une décision, ou la signature de baux de tours, en diraient bien plus sur les prochaines années de Verizon que les ventes de téléphones d'un trimestre.
Alors, quelle est la valeur réelle de l'action Verizon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Verizon pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Verizon gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !