Points clés
- Chipotle a chuté de 2,2% pour atteindre un plus bas annuel le vendredi 23 octobre et publiera ses résultats du troisième trimestre après la clôture le mercredi 28 octobre.
- RBC Capital Markets s'attend à ce que les ventes comparables des troisième et quatrième trimestres dépassent les prévisions. La part qui se répercutera sur les bénéfices dépendra de l'absorption par les coûts en hausse.
- Chipotle a annoncé le retrait de jalapeños lié à une salmonelle après que la direction ait donné ses prévisions pour le T3, donc mercredi sera le premier indicateur pour savoir si cela a affecté la fréquentation.
- À environ 23 fois les bénéfices futurs, soit un peu plus de la moitié de sa moyenne quinquennale de 41x, l'action semble bon marché si les estimations se maintiennent.
Chipotle Mexican Grill (CMG) a chuté de 2,2% vendredi, clôturant à 27,52 $ après avoir touché un plus bas annuel de 27,31 $.
Puis, lundi, RBC Capital Markets a désigné Chipotle comme l'une de ses idées de résultats préférées. La banque s'attend à ce que la croissance des ventes comparables des troisième et quatrième trimestres dépasse les prévisions du consensus, et elle estime que les estimations consensuelles sont trop prudentes.
RBC a peut-être raison sur les ventes. Mais la part qui se répercutera sur les bénéfices dépend de l'absorption par les coûts en hausse, et ce trimestre comporte un risque que les prévisions de la direction ne couvrent peut-être pas.
Un mois difficile pour l'action Chipotle
La baisse a commencé avec une rumeur de rachat qui n'a pas duré. Le 8 octobre, le Financial Times rapportait que Starbucks (SBUX) avait travaillé avec des conseillers sur une offre potentielle pour Chipotle, et l'action Chipotle a bondi d'environ 6%. Quatre jours plus tard, un porte-parole de Starbucks a déclaré à CNBC que la société "n'achète pas Chipotle".
Puis les analystes sont devenus plus prudents. TD Cowen a rétrogradé Chipotle à "Conserver" le 21 octobre, affirmant que les ventes d'octobre ne se présentaient pas pour le rebond du quatrième trimestre qu'il attendait. Vendredi, Mizuho a abaissé son objectif de cours à 37 $ contre 43 $, mais a maintenu sa recommandation "Surperformance".
TIKR suit 35 analystes sur Chipotle Mexican Grill. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Chipotle Mexican Grill, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Chipotle Mexican Grill
Les marges doivent se stabiliser
Hors éléments exceptionnels, la marge opérationnelle de Chipotle a augmenté chaque année, passant de 10,9 % en 2021 à 17,3 % en 2024, puis a légèrement reculé à 16,9 % en 2025 :
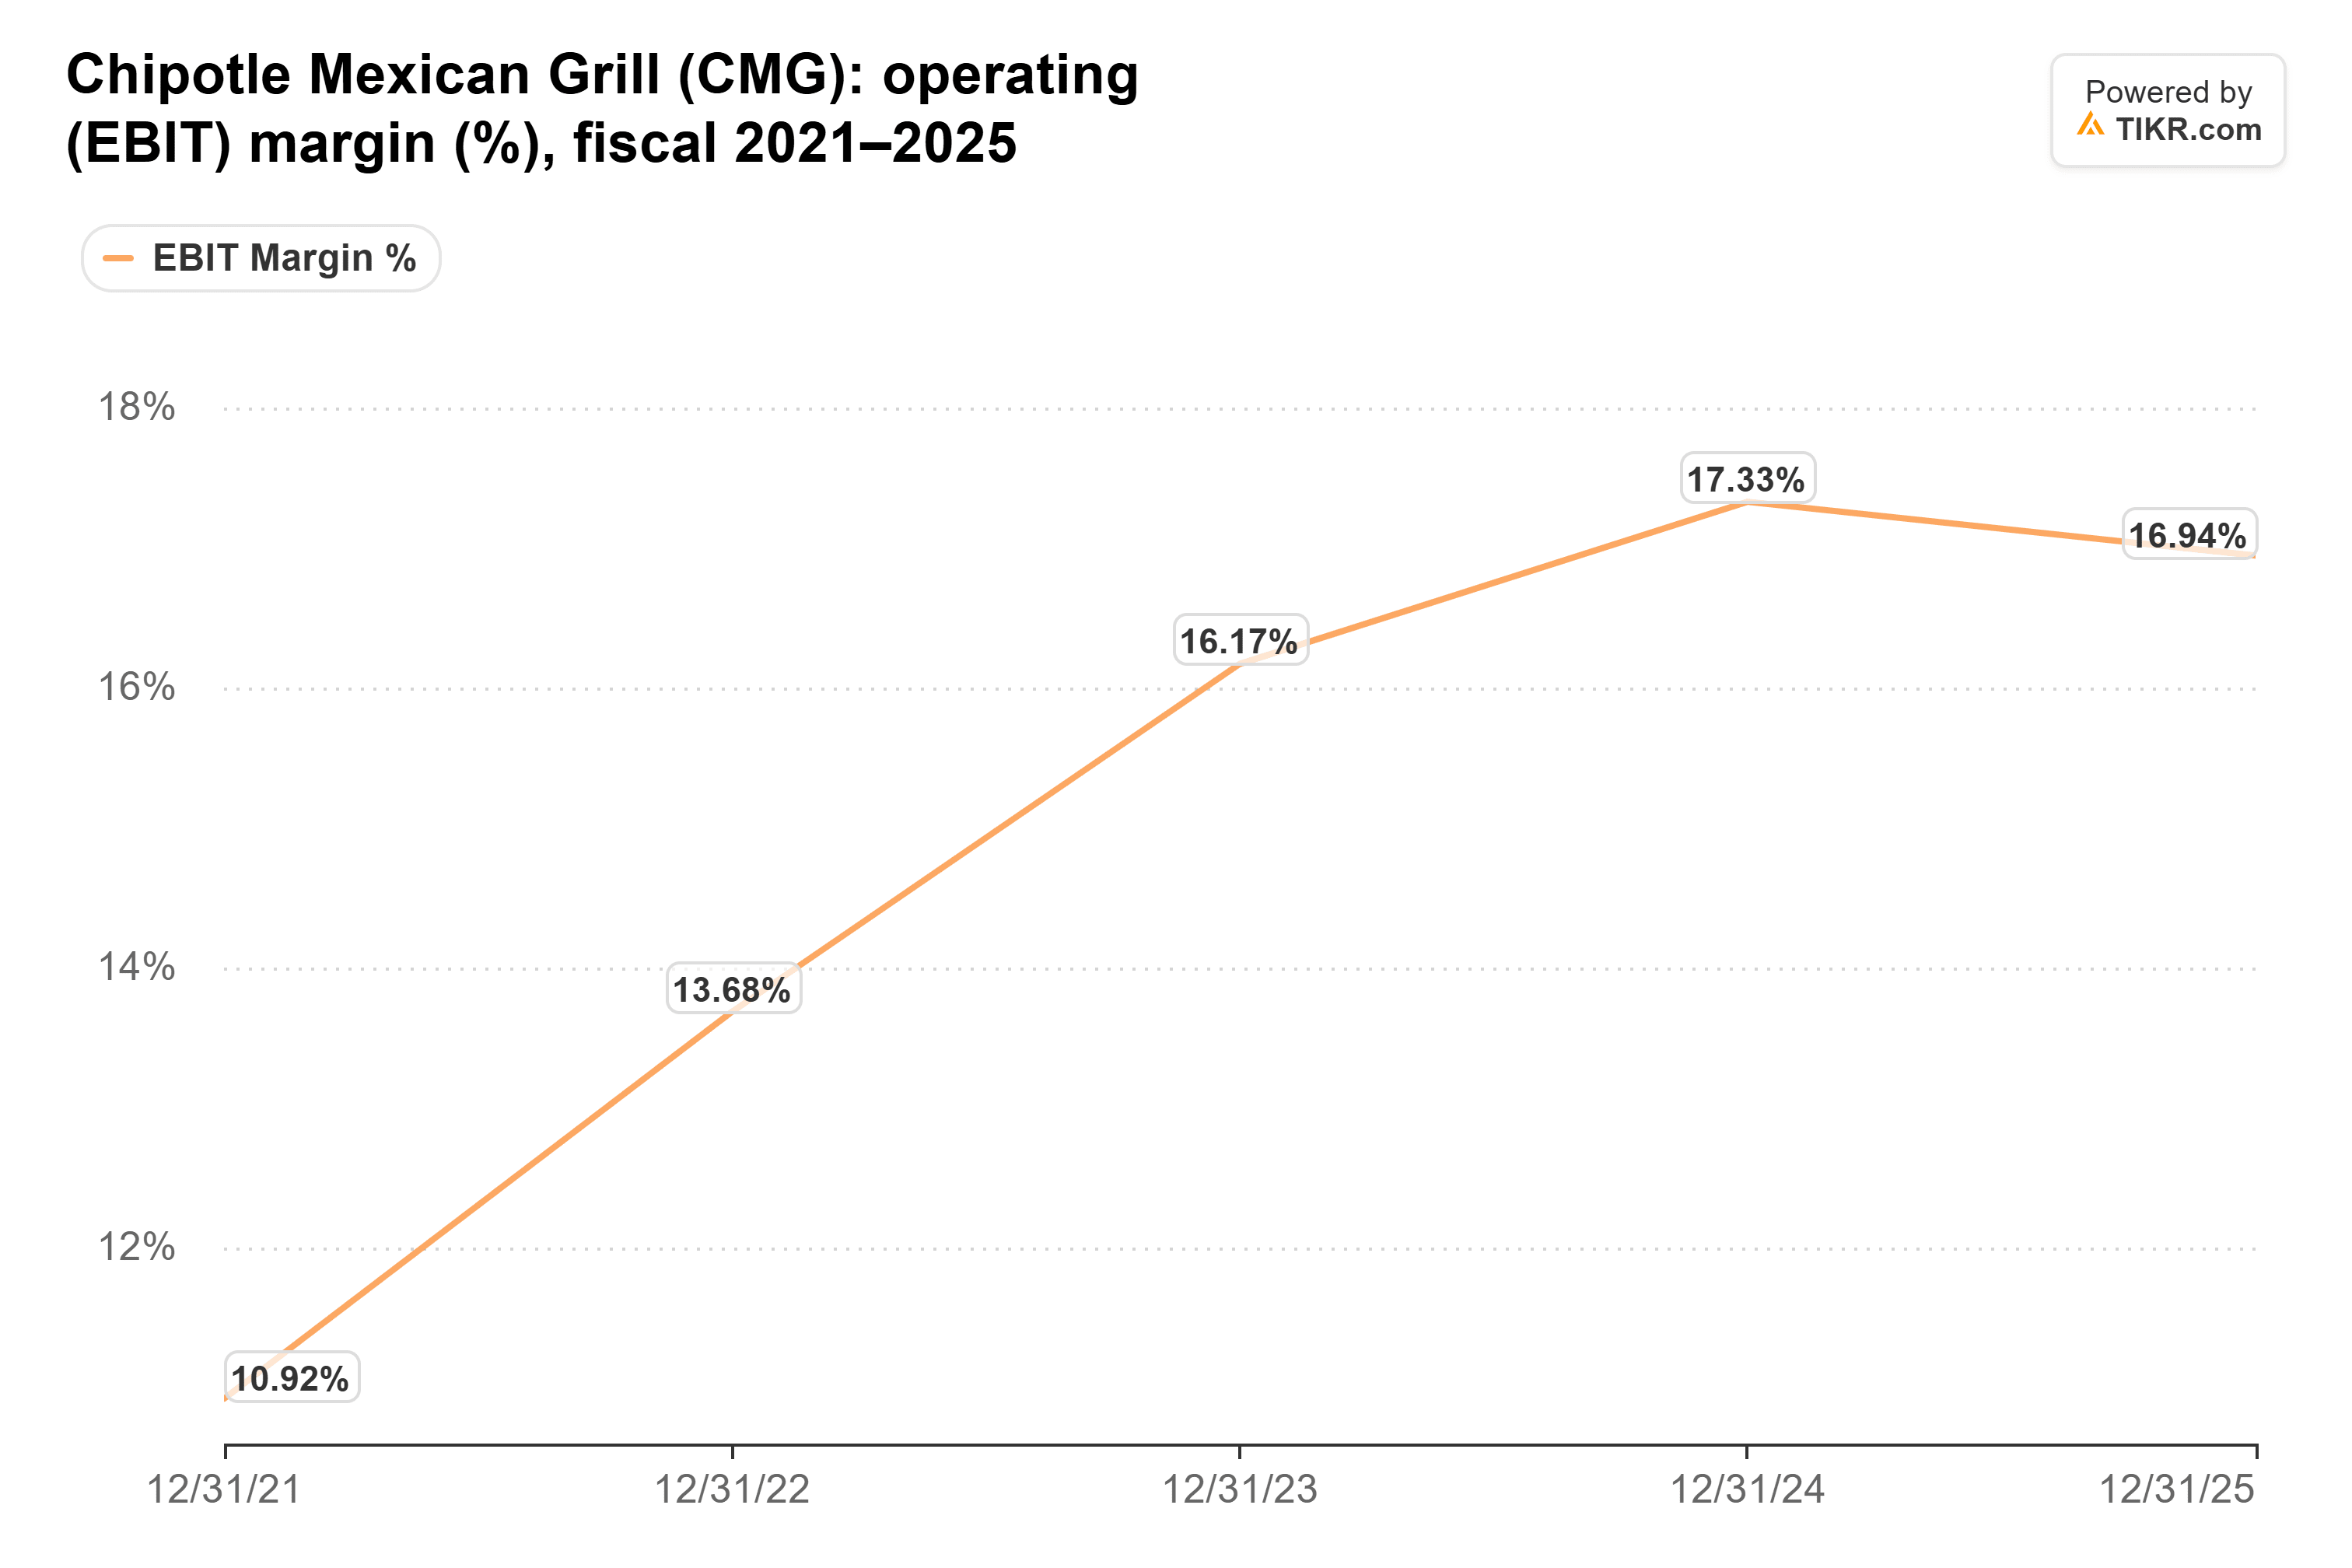
Elle continue de baisser. La marge opérationnelle rapportée de Chipotle était de 15,7 % au deuxième trimestre, contre 18,2 % un an plus tôt.
Une grande partie de cela est un choix délibéré. La direction a maintenu les augmentations de prix des menus en dessous de l'inflation des coûts, et les dépenses de marketing aux États-Unis ont augmenté de 21 % au premier semestre. Pour le troisième trimestre, elle a prévu les coûts de main-d'œuvre dans la fourchette mi-25 % des revenus et les autres coûts opérationnels dans la fourchette mi-15 %, tous deux supérieurs aux 25,2 % et 15,0 % de l'année dernière. La direction s'attend à ce que les prix rattrapent l'inflation à partir du quatrième trimestre.
Les estimations ont cessé de baisser, pour l'instant
Il y a un an, les analystes s'attendaient à ce que Chipotle gagne 1,42 $ par action en 2026. Aujourd'hui, le consensus est de 1,15 $, légèrement en dessous des 1,17 $ gagnés en 2025 :
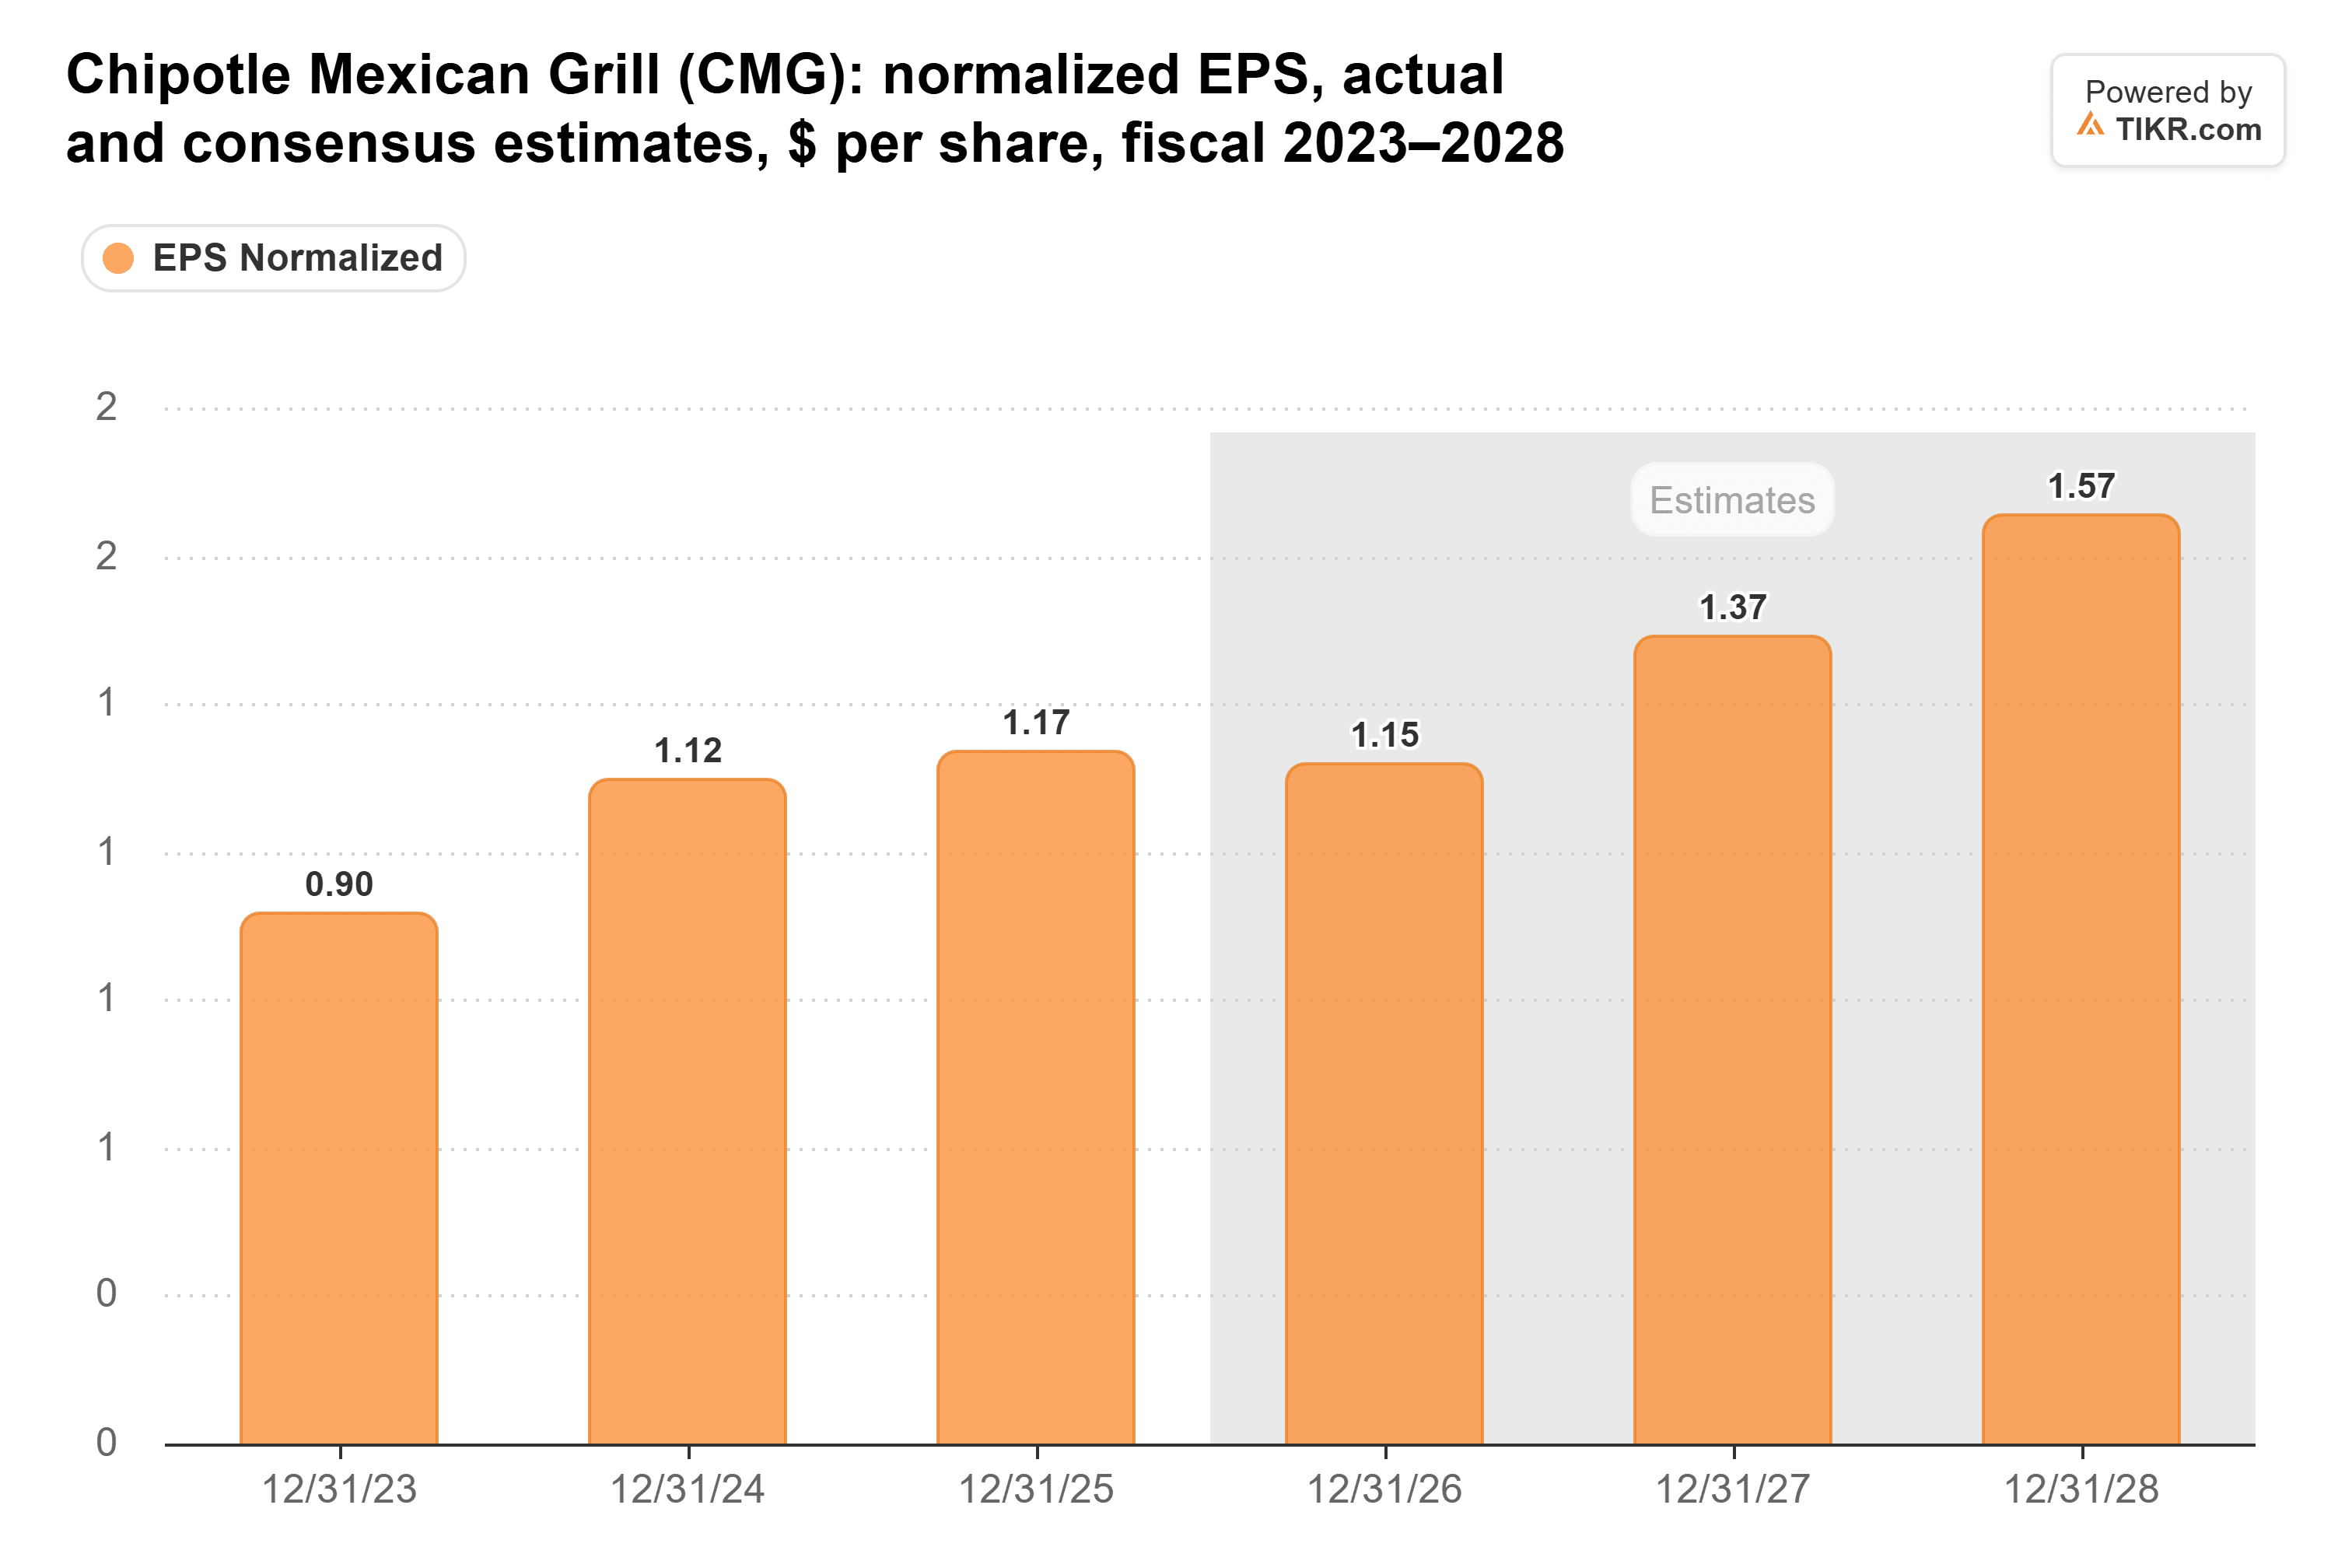
Ces 1,15 $ se maintiennent depuis trois mois et ont même légèrement augmenté par rapport à 1,13 $. Les analystes s'attendent toujours à un bond de 19 % à 1,37 $ en 2027.
Le risque de sécurité alimentaire dans les prévisions de Chipotle
La direction a prévu des ventes comparables d'environ 1 % pour le troisième trimestre. Cela inclut un impact d'environ 2 points dû à une épidémie de cyclospora qui a pesé sur la fréquentation des restaurants dans toute l'industrie fin juillet (Chipotle a déclaré que les produits concernés ne figuraient pas à son menu).
Le propre problème de Chipotle est survenu après cette prévision. Le 4 août, elle a retiré des jalapeños d'un seul producteur après que les autorités sanitaires les aient liés à une épidémie de salmonelle, bien que les maladies remontent à des visites en juin et juillet. L'épidémie a atteint au moins 345 malades dans 27 États, a rapporté CBS News. Mercredi sera le premier rapport montrant si cette nouvelle a coûté de la fréquentation à Chipotle.
Ce que mercredi doit montrer
- Des ventes comparables égales ou supérieures aux 1 % prévus, avec des transactions toujours en croissance après une hausse de 1,0 % au deuxième trimestre
- Tout signe que l'épidémie de salmonelle a affecté la fréquentation
- La direction réaffirmant que les prix rattrapent l'inflation à partir du quatrième trimestre
- Une mise à jour à ce jour pour le quatrième trimestre suffisamment solide pour répondre à la préoccupation d'octobre de TD Cowen
Ce que 23x dit sur l'action Chipotle
Le 23 octobre, jour du plus bas annuel, l'action se négociait à 22 fois les bénéfices futurs, son niveau le plus bas en cinq ans. Aujourd'hui, elle est à environ 23x, un peu plus de la moitié de sa moyenne quinquennale de 41x :
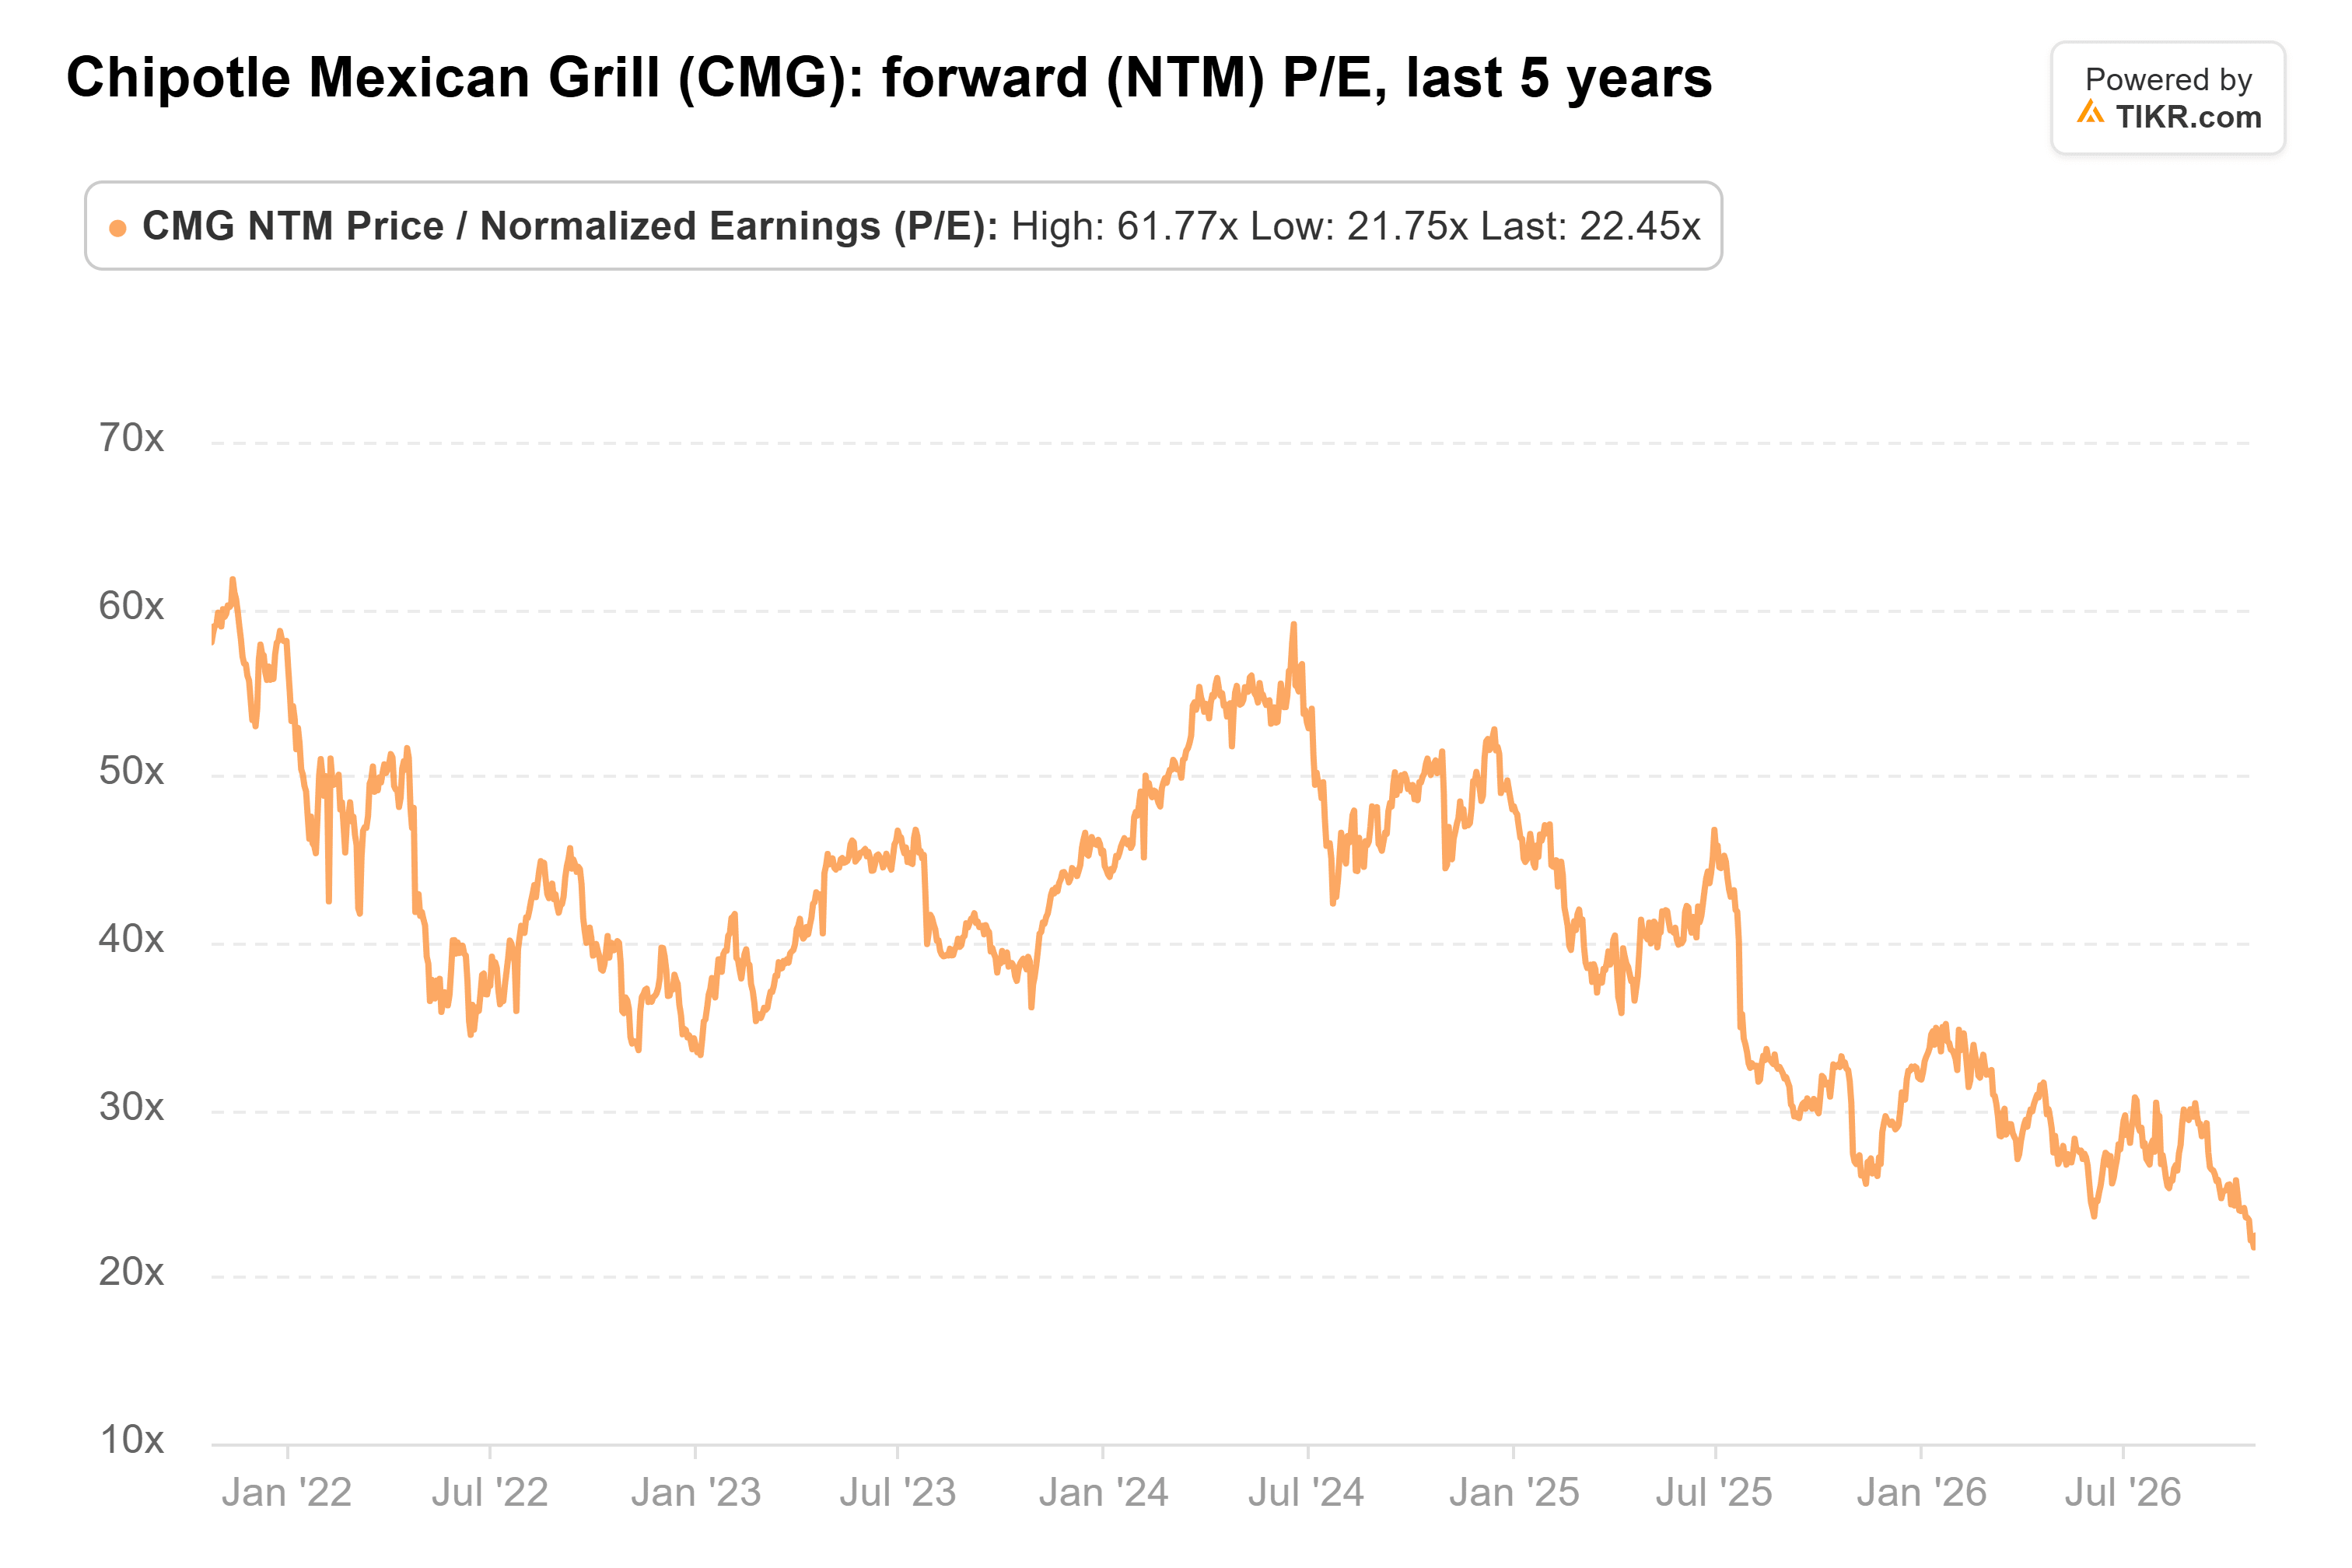
Ce multiple intègre déjà beaucoup de choses : un rachat qui n'a pas lieu, une rétrogradation et deux titres sur la sécurité alimentaire. Si les ventes comparables se situent autour de 1 % et que la direction indique que l'épidémie de salmonelle a peu endommagé, l'estimation de 1,15 $ devrait se maintenir, et 23x semble bon marché pour cela. J'attendrais cette réponse avant d'appeler un creux. Les épidémies de 2015 chez Chipotle ont montré combien de temps les dommages liés à la sécurité alimentaire sur la fréquentation peuvent persister.
Alors, quelle est la valeur réelle de l'action Chipotle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Chipotle pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Chipotle gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !