Points clés
- Upstart a chuté de 7,3% à 23 $ vendredi, laissant l'action à seulement 4% au-dessus de son plus bas sur 52 semaines avant la publication des résultats du troisième trimestre mardi.
- Les originations du troisième trimestre ont atteint 4,12 milliards de dollars, en hausse de 42% sur un an mais en baisse de 2,6% par rapport au deuxième trimestre.
- Atteindre l'objectif de 294 millions de dollars d'EBITDA ajusté nécessite environ 177 millions de dollars au second semestre, après 117 millions au premier.
- Surveillez le chiffre d'affaires par rapport au consensus d'environ 365 millions de dollars et si Upstart réaffirme ses prévisions de chiffre d'affaires annuel de 1,4 milliard de dollars.
Upstart Holdings (UPST) aborde la publication de ses résultats mardi près du bas de sa fourchette. L'action a chuté de 7,3% à 23 $ vendredi, à seulement 4% au-dessus de son plus bas sur 52 semaines de 22 $ et loin de son plus haut à 52 $.
Le volume n'est pas le problème. Upstart a déjà annoncé que les originations du troisième trimestre avaient atteint 4,12 milliards de dollars, contre environ 2,9 milliards un an plus tôt.
C'est la dynamique qui l'est. Ce chiffre a reculé de 2,6% par rapport au deuxième trimestre, et l'objectif de profit annuel repose désormais largement sur le second semestre.
À 7,6 fois les bénéfices anticipés, le marché intègre beaucoup de doutes.
Le volume tenu, l'élan en panne
Les chiffres préliminaires du troisième trimètre racontent une histoire mitigée :
- Les originations de 4,12 milliards de dollars sont inférieures aux 4,23 milliards du T2.
- Septembre s'est établi à 1,38 milliard de dollars, soit 53,1 millions de dollars par jour d'origination, légèrement au-dessus du rythme trimestriel.
- L'Upstart Macro Index se situait à 1,49, un niveau qui signale toujours un risque de crédit élevé.
Le T2 avait placé la barre haute. Le chiffre d'affaires a augmenté de 42% à 365 millions de dollars, et le résultat net a plus que doublé pour atteindre 16,5 millions de dollars. Cependant, le BPA de 0,16 $ a manqué le consensus de 0,18 $, tandis que le taux de conversion est tombé à 19,2% contre 21,0%.
Voici comment le chiffre d'affaires a évolué au cours des deux dernières années…

Le consensus table sur un chiffre d'affaires du T3 stable à environ 365 millions de dollars, donc la place financière s'attend déjà à une pause.
Le second semestre doit porter le poids
Upstart a réaffirmé en août un objectif de 294 millions de dollars d'EBITDA ajusté pour 2026. L'EBITDA du premier semestre était de 117,4 millions de dollars, ce qui laisse environ 177 millions de dollars pour le second semestre.
Comparez cela avec ce que les analystes prévoient pour chaque trimestre restant.
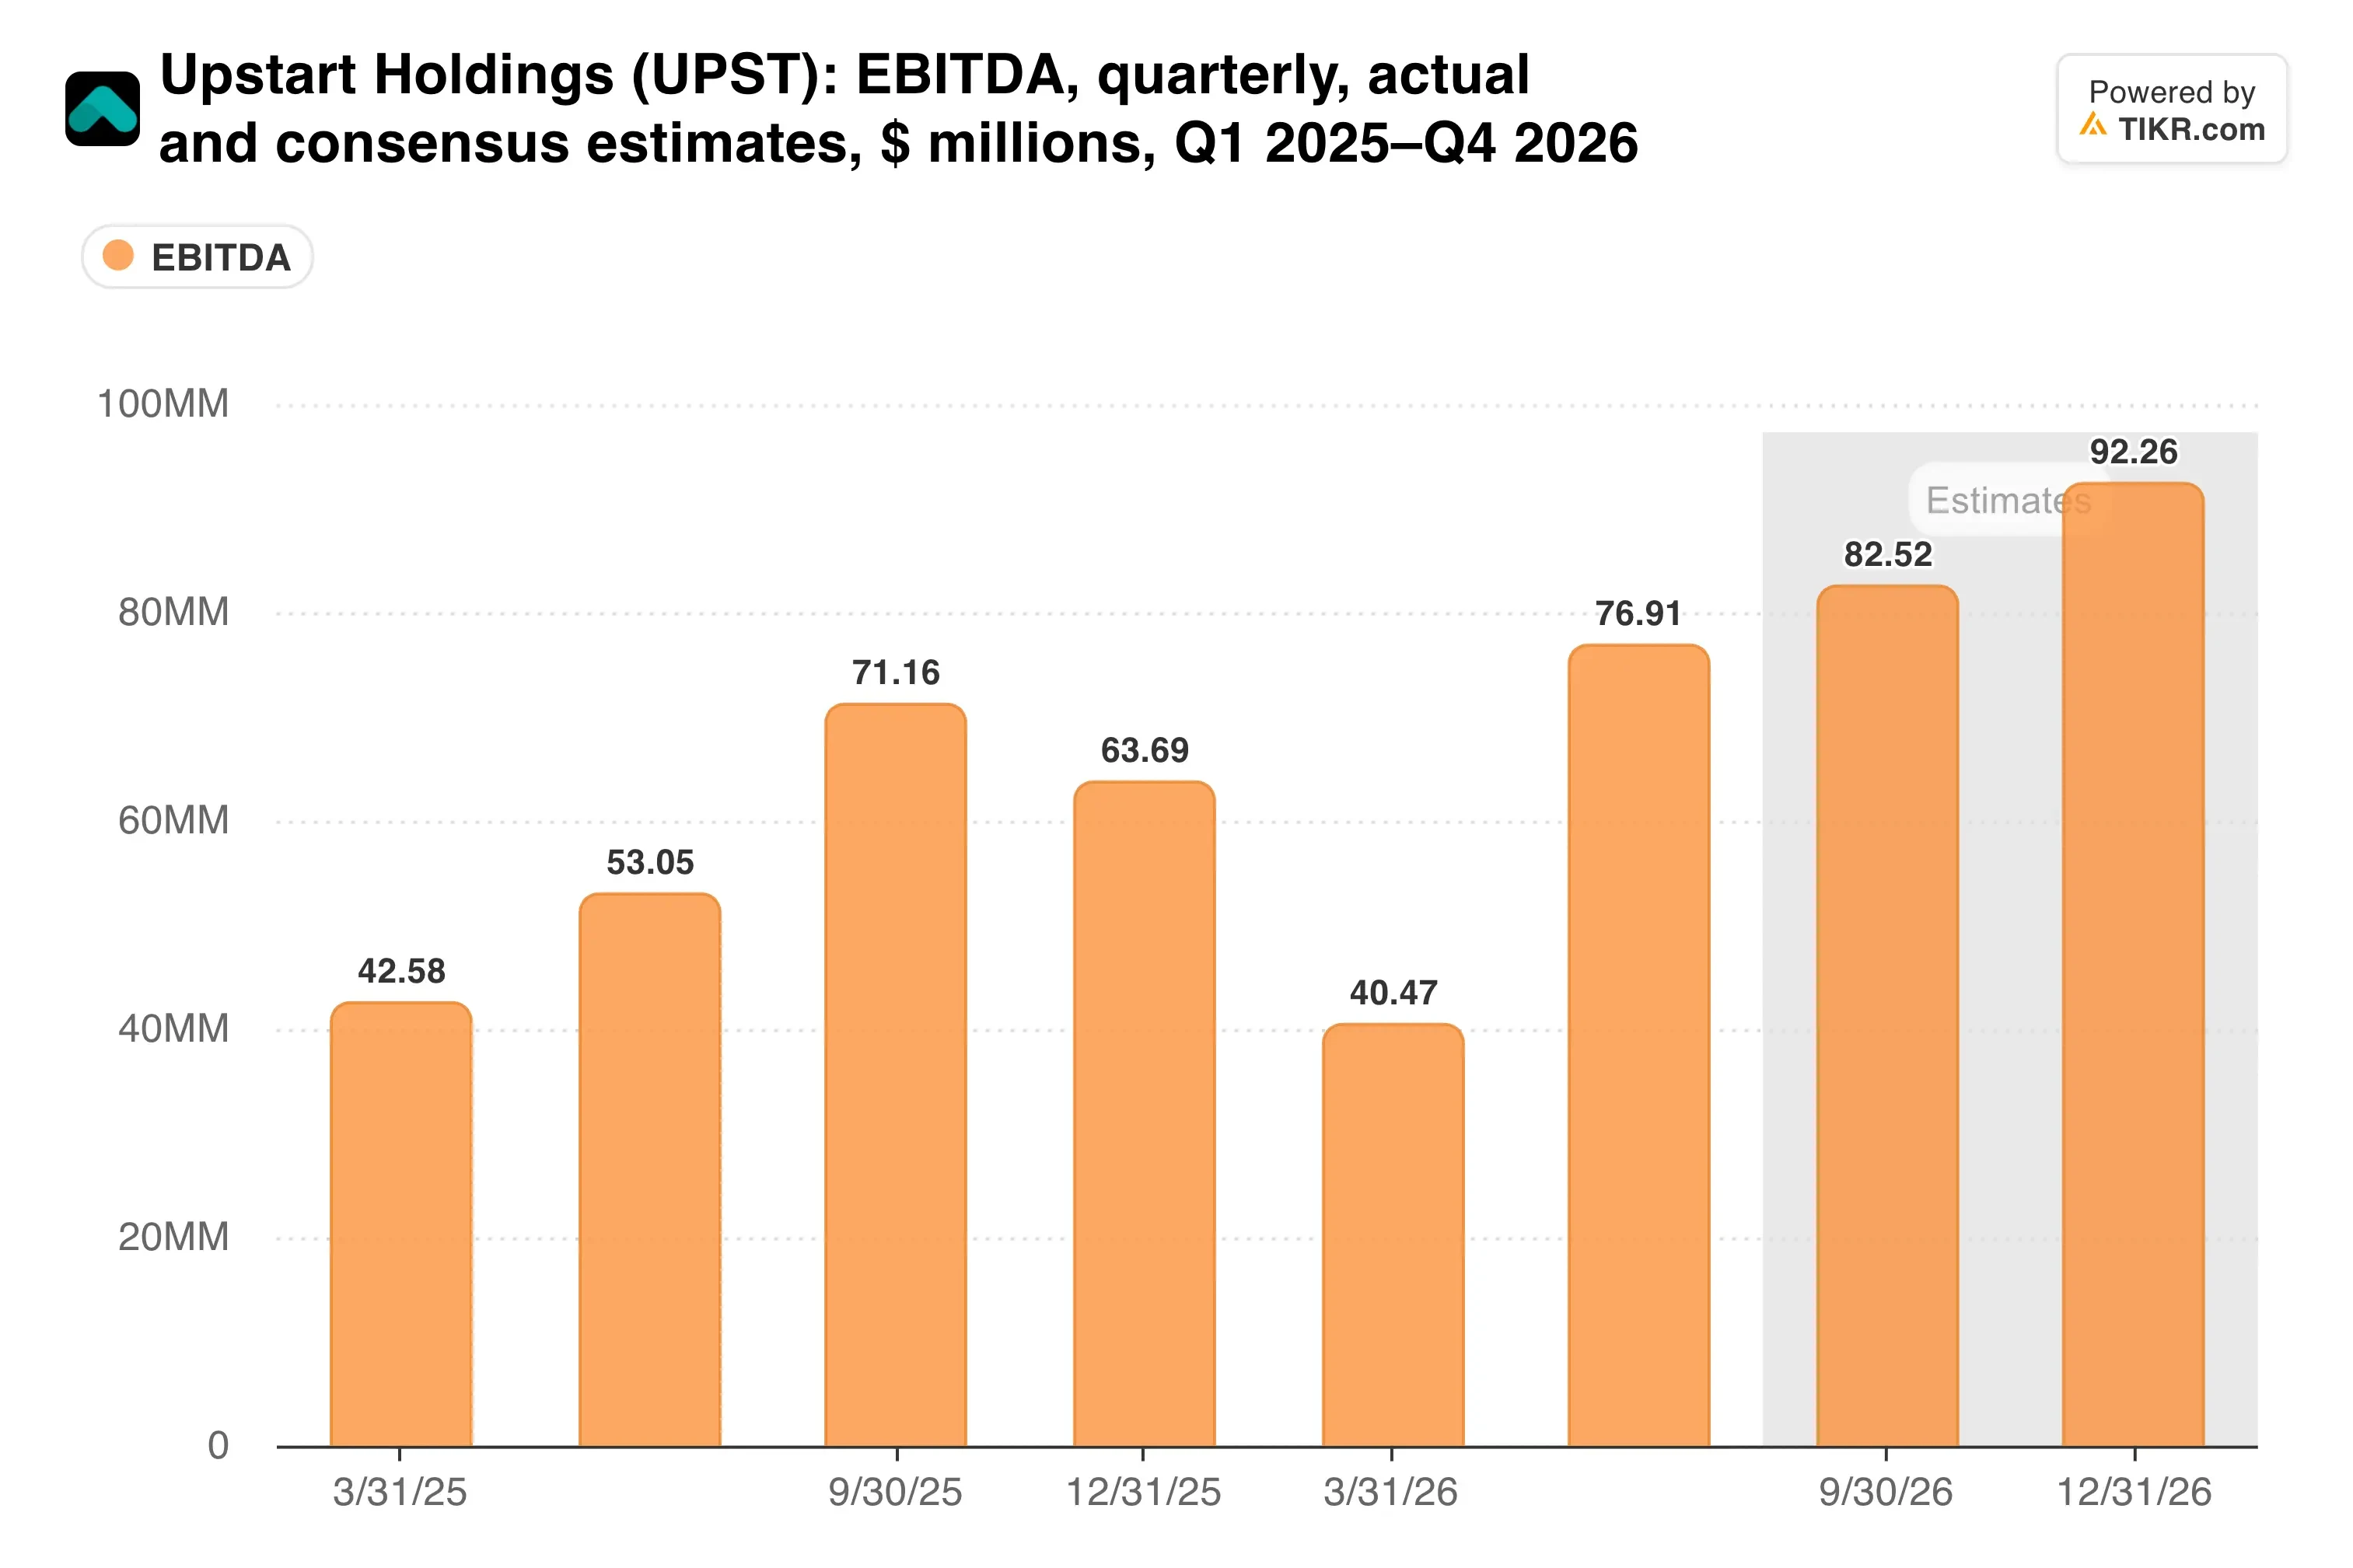
Les 83,2 millions de dollars du consensus pour le T3 et 93,9 millions de dollars pour le T4 s'ajoutent pour atteindre l'objectif annuel, ce qui ne laisse aucune marge de manœuvre pour un trimestre faible.
Le financement semble plus stable qu'il y a un an. Upstart a signé une facilité de crédit renouvelable de 200 millions de dollars avec des prêteurs menés par MUFG en octobre, et les coopératives de crédit du Colorado, du Massachusetts et d'ailleurs continuent d'ajouter des produits.
L'échelle n'est pas l'écart avec les pairs. LendingClub a donné des prévisions d'originations de 11,6 à 12,6 milliards de dollars pour l'ensemble de 2026, tandis qu'Upstart a réalisé environ 8,35 milliards de dollars au T2 et T3 seulement. Cependant, LendingClub se finance avec des dépôts bancaires, et Upstart dépend encore de partenaires et des marchés de capitaux.
TIKR suit 16 analystes sur Upstart. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Upstart, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Upstart
Un faible multiple avec de l'effet de levier
Alors pourquoi un prêteur dont les originations augmentent de 42% se négocie-t-il comme une valeur décotée ?

Une partie de la réponse se trouve dans le bilan. Upstart porte environ 1,6 milliard de dollars de dette nette, soit 12,1 fois l'EBITDA passé, car elle détient ses propres prêts. Le prêt automobile et immobilier fonctionnent également toujours avec des marges négatives.
Les initiés sont partagés. Le PDG Paul Gu a acheté 50 000 actions pour 1,28 million de dollars en septembre, à environ 26 $ chacune. Le président Sanjay Datta a vendu 116 000 actions pour 3,17 millions de dollars.
L'objectif moyen de Wall Street de 38 $ implique une hausse potentielle de 67%.
Mon avis : Je pense que 7,6 fois surestime le risque, mais le risque est bien réel. Un indice macro plus faible ou un accroc de financement affecte rapidement le volume d'Upstart, et l'objectif d'EBITDA n'a plus aucune marge de sécurité. L'achat de Gu près des cours actuels est le signal le plus utile pour moi, et je pencherais de son côté si les prévisions sont maintenues.
Le rapport de mardi décidera. Upstart doit réaffirmer 1,4 milliard de dollars de chiffre d'affaires et 294 millions de dollars d'EBITDA ajusté, et elle publiera les originations d'octobre et une nouvelle lecture de l'indice macro en même temps que les résultats.
Alors, quelle est la valeur réelle de l'action Upstart ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Upstart pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !