

Statistiques Clés pour l'Action UNH
- Performance de la semaine dernière : +5.22%
- Fourchette sur 52 semaines : $235 à $418
- Prix cible du modèle de valorisation : $483
- Potentiel de hausse implicite : +16.3% sur 2,5 ans
Valorisez vos actions préférées comme UnitedHealth avec le Modèle de Valorisation Guidée de TIKR (C'est gratuit) >>>
Coûts Médicaux, Poursuites Judiciaires et un Redressement Encore en Cours
UnitedHealth Group Incorporated (UNH) a passé une grande partie de 2026 à gérer un récit marqué par des coûts médicaux élevés et des développements juridiques en cascade. Mais juin a apporté un changement notable dans le ton des analystes. Bank of America a relevé sa recommandation sur UNH le 4 juin, citant l'amélioration des tendances des coûts médicaux. Le ratio de sinistralité (medical loss ratio) est la mesure la plus surveillée pour les assureurs de soins gérés. Lorsqu'il baisse, les marges se rétablissent rapidement étant donné la base de coûts largement fixes de l'entreprise.
Cette amélioration de recommandation est intervenue dans un contexte difficile. Fin mai, le Massachusetts a poursuivi la filiale d'assurance de UnitedHealth pour fraude présumée au programme Medicaid de l'État. Medicaid est le programme gouvernemental d'assurance maladie pour les Américains à faible revenu. UnitedHealth administre des plans Medicaid dans plusieurs États en tant qu'organisation de soins gérés. L'exposition réglementaire dans ce segment a été une préoccupation récurrente pour les investisseurs tout au long de 2025 et jusqu'en 2026.

Les résultats du T1 2026 ont montré un chiffre d'affaires de 111,7 milliards de dollars, dépassant le consensus de 109,6 milliards de dollars de près de 2 %. Le BPA ajusté s'est établi à 7,23 $, supérieur aux attentes. La direction a relevé ses prévisions de BPA annuel à plus de 18,25 $. L'entreprise a également supprimé la plupart des exigences d'autorisation préalable dans ses plans. L'autorisation préalable est le processus de contrôle de l'assureur qui approuve les procédures avant qu'elles n'aient lieu.
UNH a rétabli son dividende du T2 2026 de 2,32 $ par action, signalant une stabilité financière. Bernstein a par ailleurs relevé son prix cible fin mai, citant l'amélioration des perspectives pour Medicare Advantage. Si UNH continue d'attirer des relèvements de recommandation d'analystes sur l'amélioration des données de sinistres, la thèse de redressement gagne en crédibilité malgré les poursuites judiciaires en cours.
Voir les prévisions de croissance et les prix cibles des analystes pour UNH (C'est gratuit) >>>
L'Action UnitedHealth est-elle Bon Marché Après un Déclin Maximum ?

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du Chiffre d'Affaires (TCAC) : 2.6%
- Marges Opérationnelles : 6.1%
- Multiple de Sortie P/E : 18.3x
Le modèle estime un prix cible de 483 $, ce qui implique une hausse totale de 16,3 % par rapport au prix actuel de 416 $ et un rendement annualisé de 6,2 % sur les 2,5 prochaines années.
Un rendement annualisé de 6,2 % est modeste pour une action en baisse de plus de 40 % par rapport à son pic quinquennal. Mais les entrées du modèle révèlent la tension réelle. L'hypothèse de marge opérationnelle de 6,1 % se situe au-dessus de la marge EBIT des douze derniers mois de 4,2 %. Cette marge reflète une période de coûts médicaux élevés et de charges juridiques ponctuelles. Historiquement, UnitedHealth a maintenu des marges plus proches de 8 % à 9 % dans des environnements de sinistres favorables. Un retour vers cette fourchette historique améliorerait significativement le rendement implicite du modèle.
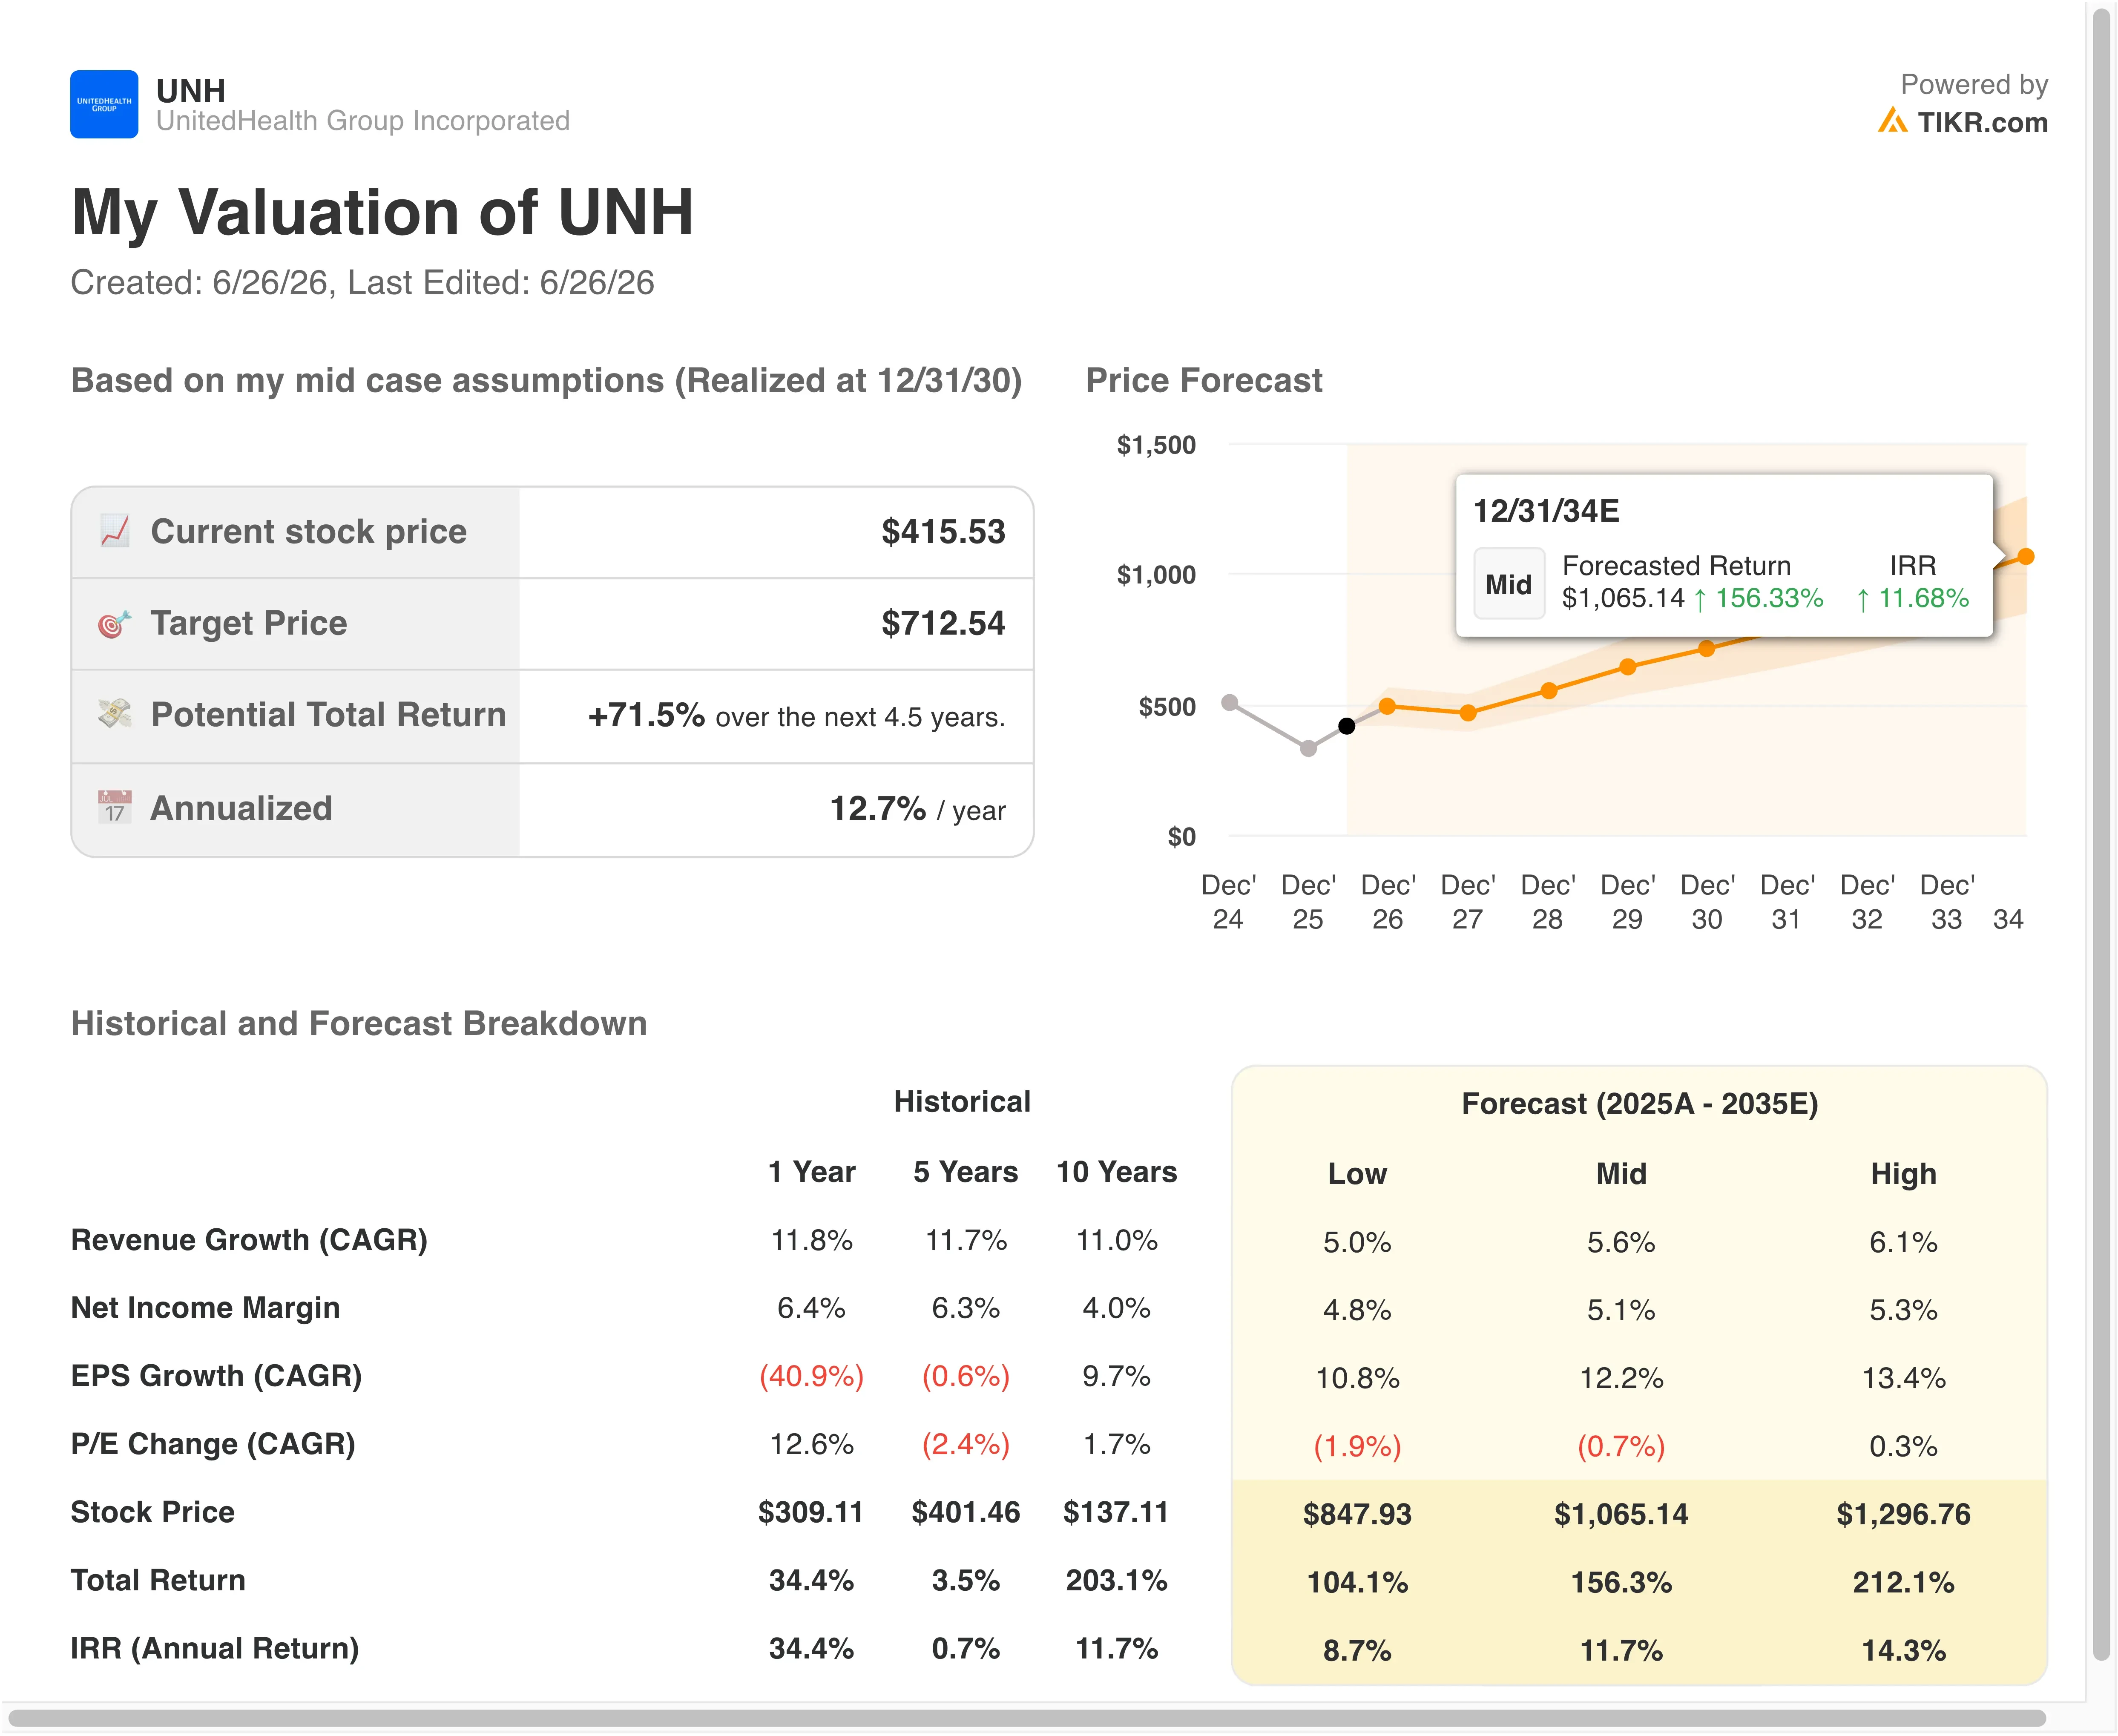
L'hypothèse de croissance du chiffre d'affaires de 2,6 % est également conservatrice. La croissance du chiffre d'affaires de UnitedHealth sur les douze derniers mois s'établissait à 11,8 %, et son taux de croissance composé sur une décennie se situe près de 11 %. Le modèle teste un scénario où la croissance ralentit brusquement, ce qui est approprié compte tenu des incertitudes sur les volumes Medicaid et des changements potentiels de remboursement pour Medicare Advantage. Medicare Advantage est l'alternative d'assurance privée à Medicare traditionnel et représente le segment le plus sensible à la croissance de UnitedHealth.
À 416 $, UNH se négocie à un P/E des douze derniers mois de 31x mais à un P/E NTM de 21,8x. Cette compression entre les bénéfices passés et futurs est exactement à quoi ressemble en temps réel une thèse de redressement des marges. Le marché anticipe une amélioration, pas encore pleinement visible dans les résultats publiés.
UnitedHealth vs. Cigna et Elevance Health
UnitedHealth Group est la plus grande organisation de soins gérés aux États-Unis par le chiffre d'affaires. Pourtant, la performance relative de son action en 2026 a été inférieure à celle de ses pairs qui ont évité des risques médiatiques similaires. Cigna Group (CI) et Elevance Health (ELV) sont les deux comparaisons les plus directes.
Cigna se négocie à environ 11x les bénéfices futurs, une décote importante par rapport au P/E NTM de 22x de UnitedHealth. La composition du chiffre d'affaires de Cigna est plus fortement pondérée vers la gestion des avantages pharmaceutiques via Express Scripts, ce qui lui confère des dynamiques de marges différentes. Mais la marge opérationnelle de Cigna est supérieure à celle du segment des soins gérés de UnitedHealth sur une base autonome.

Elevance Health, anciennement Anthem, se négocie à environ 14x à 16x les bénéfices futurs. Elevance a également fait face à des coûts médicaux élevés en 2025 et 2026. Cependant, des analystes chez Cantor et Mizuho ont noté en mai 2026 que l'ensemble du secteur des assureurs maladie pourrait voir un redressement des marges au cours des deux à trois prochaines années alors que l'industrie digère le pic de sinistres post-pandémique. Cette vision soutient la thèse selon laquelle la compression des marges de UnitedHealth est cyclique plutôt que structurelle.
UnitedHealth conserve un avantage structurel qu'aucun de ses pairs ne peut pleinement égaler : l'intégration verticale via Optum, sa filiale de services de santé et de pharmacie. Optum génère un chiffre d'affaires dépassant 60 milliards de dollars annuellement et opère avec des marges plus élevées que le segment d'assurance. Cette diversification est la raison pour laquelle UnitedHealth a historiquement commandé une prime de valorisation, et elle reste l'argument le plus solide pour une réévaluation une fois que l'environnement des sinistres se stabilise.
Quels sont les Facteurs qui Influencent l'Action UNH à l'Avenir ?
Le rapport de résultats du T2 2026, prévu pour le 16 juillet 2026, est le catalyseur à court terme le plus important. Les investisseurs se concentreront sur le ratio de sinistralité pour le trimestre et sur le fait que la direction mette à jour ou non ses prévisions annuelles. Une tendance stable ou déclinante des sinistres au T2 validerait la thèse de relèvement de BofA et pourrait déclencher une expansion significative du multiple.
Les taux de remboursement de Medicare Advantage sont un deuxième facteur clé. Les Centers for Medicare and Medicaid Services fixent les taux de paiement annuellement. Toute révision à la hausse pour 2027 soutiendrait directement le segment le plus important et le plus sensible aux marges de UnitedHealth.
L'exposition juridique et réglementaire reste le risque principal. La poursuite pour fraude au Medicaid du Massachusetts et toute nouvelle action au niveau des États pourraient maintenir le sentiment en retrait même si l'activité sous-jacente s'améliore. La direction n'a pas encore abordé directement cette plainte dans ses commentaires publics.
La suppression des autorisations préalables a de réelles implications financières. Supprimer ces étapes de contrôle pourrait temporairement augmenter les coûts des sinistres à mesure que davantage de procédures sont approuvées. Mais cela pourrait également réduire la charge administrative qui a pesé sur la réputation de l'action. Les commentaires de la direction le 16 juillet seront la première occasion de quantifier cet impact sur les coûts et de cadrer les perspectives annuelles.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous Investir dans UnitedHealth ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Consultez UNH, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre UNH aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action UNH sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






