Statistiques clés pour l'action Uber
- Prix actuel : $69.42
- Prix cible (moyen) : ~$220
- Cible du consensus : ~$101
- Rendement total potentiel : ~217%
- TRI annualisé : ~31% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
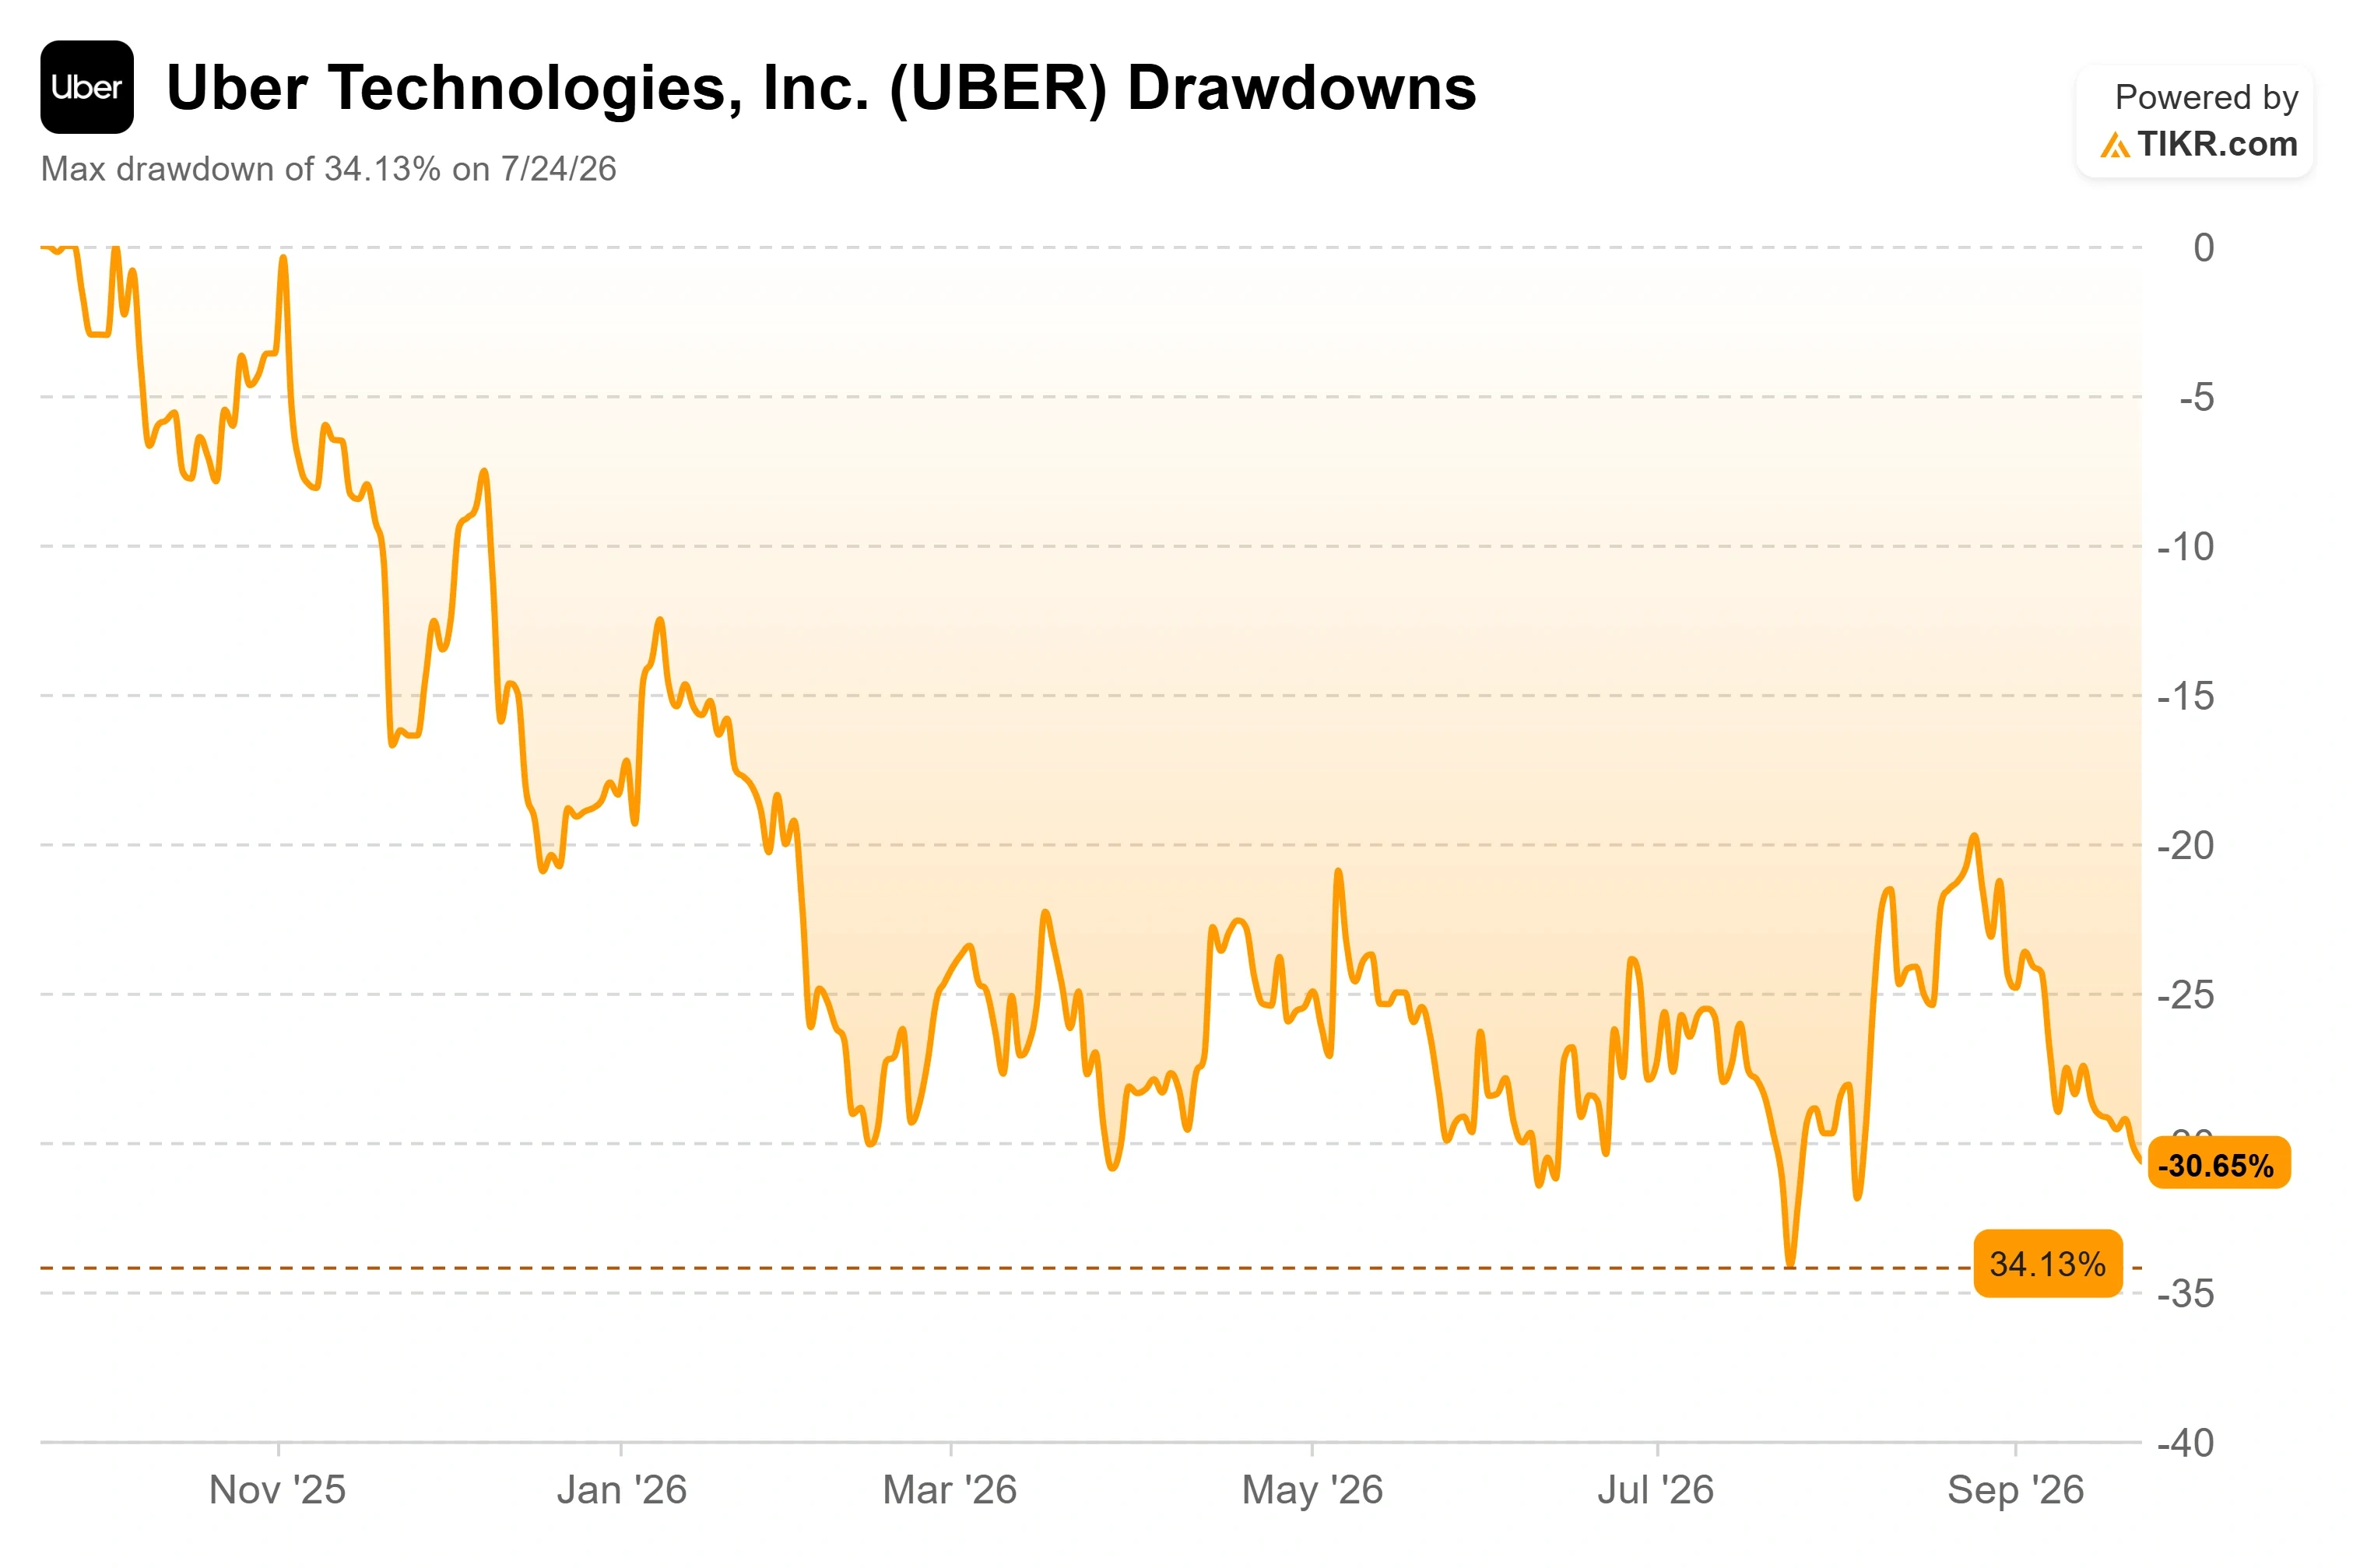
Uber Technologies (UBER) a clôturé à $69.42 le 23 septembre, en baisse d'environ 28% sur l'année écoulée et à seulement quelques dollars de son plus bas sur 52 semaines à $65.41. L'entreprise continue de croître de manière exponentielle, pourtant l'action ne cesse de glisser, et la raison n'est pas dans les résultats financiers. Ce mois-ci, la menace s'est précisée : Bank of America a mis un calendrier sur la menace des robotaxis, estimant que les rivaux autonomes d'Uber bénéficient d'une avance de 18 à 24 mois avant que la propre flotte d'Uber ne passe à l'échelle.
Puis, le PDG Dara Khosrowshahi a acheté pour $10 millions d'actions sur le marché libre, près des plus bas. La note de l'analyste dit que le compte à rebours est enclenché. L'achat du PDG dit d'acheter malgré tout.
Les ours viennent de recevoir un calendrier
Pendant la majeure partie de 2026, la menace des robotaxis était une impression. Maintenant, elle a des dates attachées. Dans une note publiée le 22 septembre, l'analyste de Bank of America Justin Post a estimé qu'Uber et Lyft s'attendent à ce que leurs partenariats de véhicules autonomes commencent à passer à l'échelle en 2028, donnant aux nouvelles plateformes autonomes environ 18 à 24 mois pour construire leurs volumes en premier. La même note projette plus de 100 000 véhicules autonomes de Waymo, Tesla et Zoox opérant aux États-Unis d'ici 2029.
C'est le scénario baissier en une ligne : les rivaux obtiennent une avance claire, et au moment où la flotte d'Uber compte, le marché pourrait déjà être découpé. Cela a pris du poids le 8 septembre, lorsque Tesla a dévoilé son Cybercab à Austin et qu'Uber a chuté de 4% en une séance. Waymo a ajouté à la pression en planifiant de lancer sa propre application à Austin et Atlanta en janvier 2028, mettant fin à son routage exclusif via Uber dans ces villes.
Ce qui rend la situation inhabituelle, c'est que l'analyste qui livre le calendrier est haussier. Post a maintenu sa recommandation Achat et un objectif de prix proche de $101, et il n'est pas seul : parmi les analystes couvrant Uber, 33 le notent Achat et 9 Surperformance, contre 8 Neutre et un seul Vente. Son argument est que les partenariats d'Uber avec Nvidia, Lucid, Rivian, Volkswagen, Zoox et WeRide pourraient lui donner accès à environ 120 000 véhicules autonomes, et que la place de marché résout toujours un problème que les constructeurs automobiles ne peuvent pas résoudre. Un robotaxi vide qui brûle des kilomètres sans passager perd de l'argent. Uber apporte la demande qui maintient ces voitures pleines.
Consultez les estimations historiques et prospectives pour l'action Uber (C'est gratuit !) >>>
Pourquoi le taux d'utilisation est l'argument central
Khosrowshahi a fait exactement ce point lors de la conférence Goldman Sachs Communacopia le 10 septembre, et c'est la chose la plus importante que la direction ait dite ce mois-ci. L'économie des véhicules autonomes, a-t-il expliqué, inverse le modèle de coût variable vers fixe. "Nous payons les chauffeurs, nos chauffeurs ou coursiers, quand nous les utilisons", a-t-il dit de l'activité actuelle. Avec les véhicules autonomes, vous possédez une voiture coûteuse et vous la payez qu'elle bouge ou non, plus les dépôts et la recharge derrière.
Sur l'avantage d'Uber là-dessus, il a été précis : "Nous sommes capables de générer un taux d'utilisation significativement plus élevé que ce qui est possible pour, disons, un opérateur en direct. Nous estimons cela à 30%." Un avantage de taux d'utilisation de 30% sur un opérateur en direct est le chiffre sur lequel repose le scénario haussier. S'il tient, Uber n'a pas besoin de construire le robotaxi gagnant. Il a besoin d'être l'application que les passagers ouvrent en premier, afin que le partenaire qui a une voiture libre à proximité obtienne la course. C'est pourquoi l'adhésion compte plus qu'il n'y paraît : Uber One a dépassé 50 millions d'abonnés, a augmenté de 50% en glissement annuel, représente environ la moitié du volume d'affaires brut, et les membres dépensent trois fois plus que les non-membres.
Si un seul opérateur comme Waymo atteint l'échelle nécessaire pour maintenir ses propres voitures pleines via sa propre application, il conserve l'économie et a moins de raison de passer par Uber du tout, ce que le mouvement à Austin et Atlanta préfigure. Les scénarios haussier et baissier sont construits à partir du même fait. Le taux d'utilisation décide lequel l'emporte.
L'entreprise sous le graphique en baisse
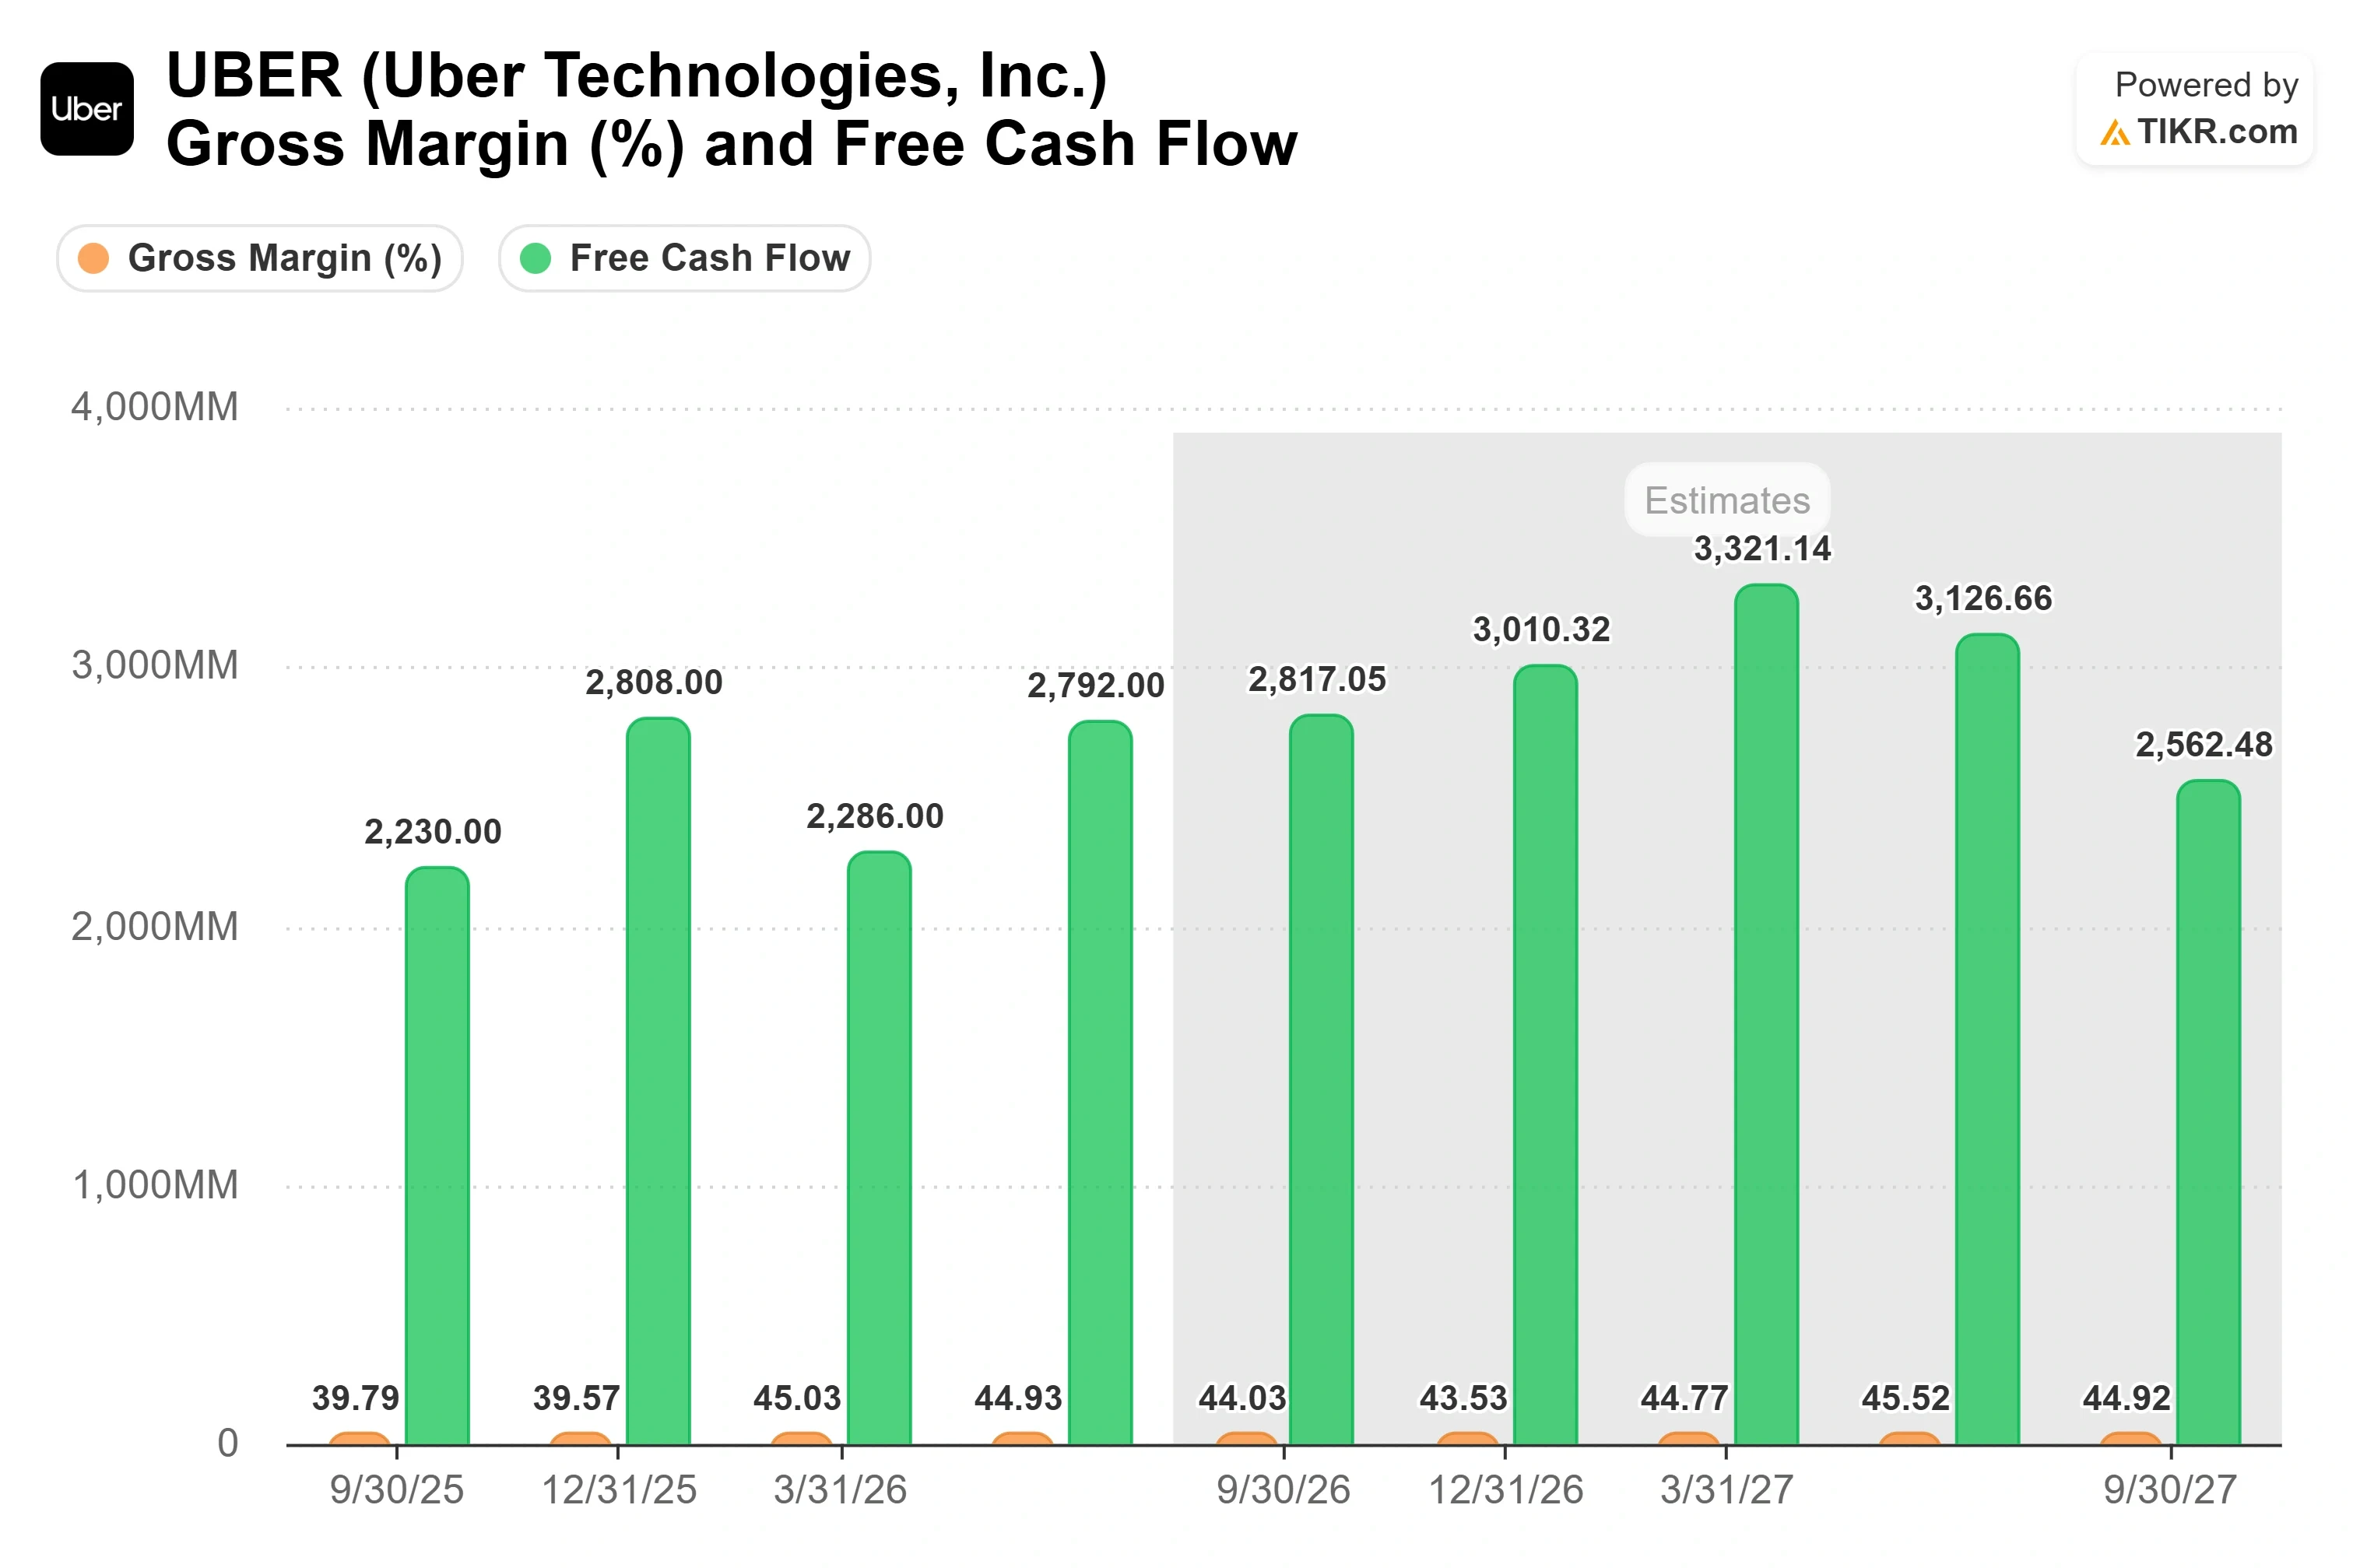
Au deuxième trimestre, publié le 5 août, Uber a augmenté son chiffre d'affaires de 12% en glissement annuel pour atteindre $14,19 milliards, avec un volume d'affaires brut en hausse de 24% à $58,02 milliards et une trésorerie libre de $2,79 milliards. C'était le quatrième trimestre consécutif de croissance du volume d'affaires brut supérieure à 20%, et la mobilité aux États-Unis s'est accélérée depuis la fin de l'année dernière, selon la direction.
La valorisation est là où le décalage apparaît. Uber se négocie près de 15 fois les bénéfices passés et environ 12 fois la trésorerie libre des douze prochains mois, des multiples que vous attendriez sur une entreprise croissant à un rythme élevé à un chiffre, pas sur une qui continue de croître de manière exponentielle son volume d'affaires au-dessus de 20%. Le marché applique un P/E d'entreprise mature à une société qui croît encore comme une jeune, car il actualise la transition vers les robotaxis des années avant qu'elle n'arrive.
Khosrowshahi a acheté 141 000 actions le 10 septembre à un prix moyen pondéré de $70,96, soit environ $10 millions, son premier achat sur le marché libre depuis 2022, déposé le même jour. Le président et directeur des opérations Andrew Macdonald avait acheté pour $5,3 millions une semaine plus tôt à $75,83. L'action a bondi à l'achat du PDG mais a depuis dérivé en dessous de son point d'entrée à $69,42, donc l'acheteur d'aujourd'hui entre en dessous des deux hommes. Interrogé à Communacopia sur pourquoi le seuil d'acquisition d'Uber est si élevé, Khosrowshahi a donné la raison clairement : "nous pensons que notre action est vraiment bon marché." Les achats d'initiés sont de la conviction, et les dirigeants se trompent aussi sur le timing, mais environ $15 millions d'argent personnel investi dans l'action près de ses plus bas est difficile à ignorer.
Voyez comment Uber se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Prix actuel : $69.42
- Prix cible (moyen) : ~$220
- Rendement total potentiel : ~217%
- TRI annualisé : ~31% / an
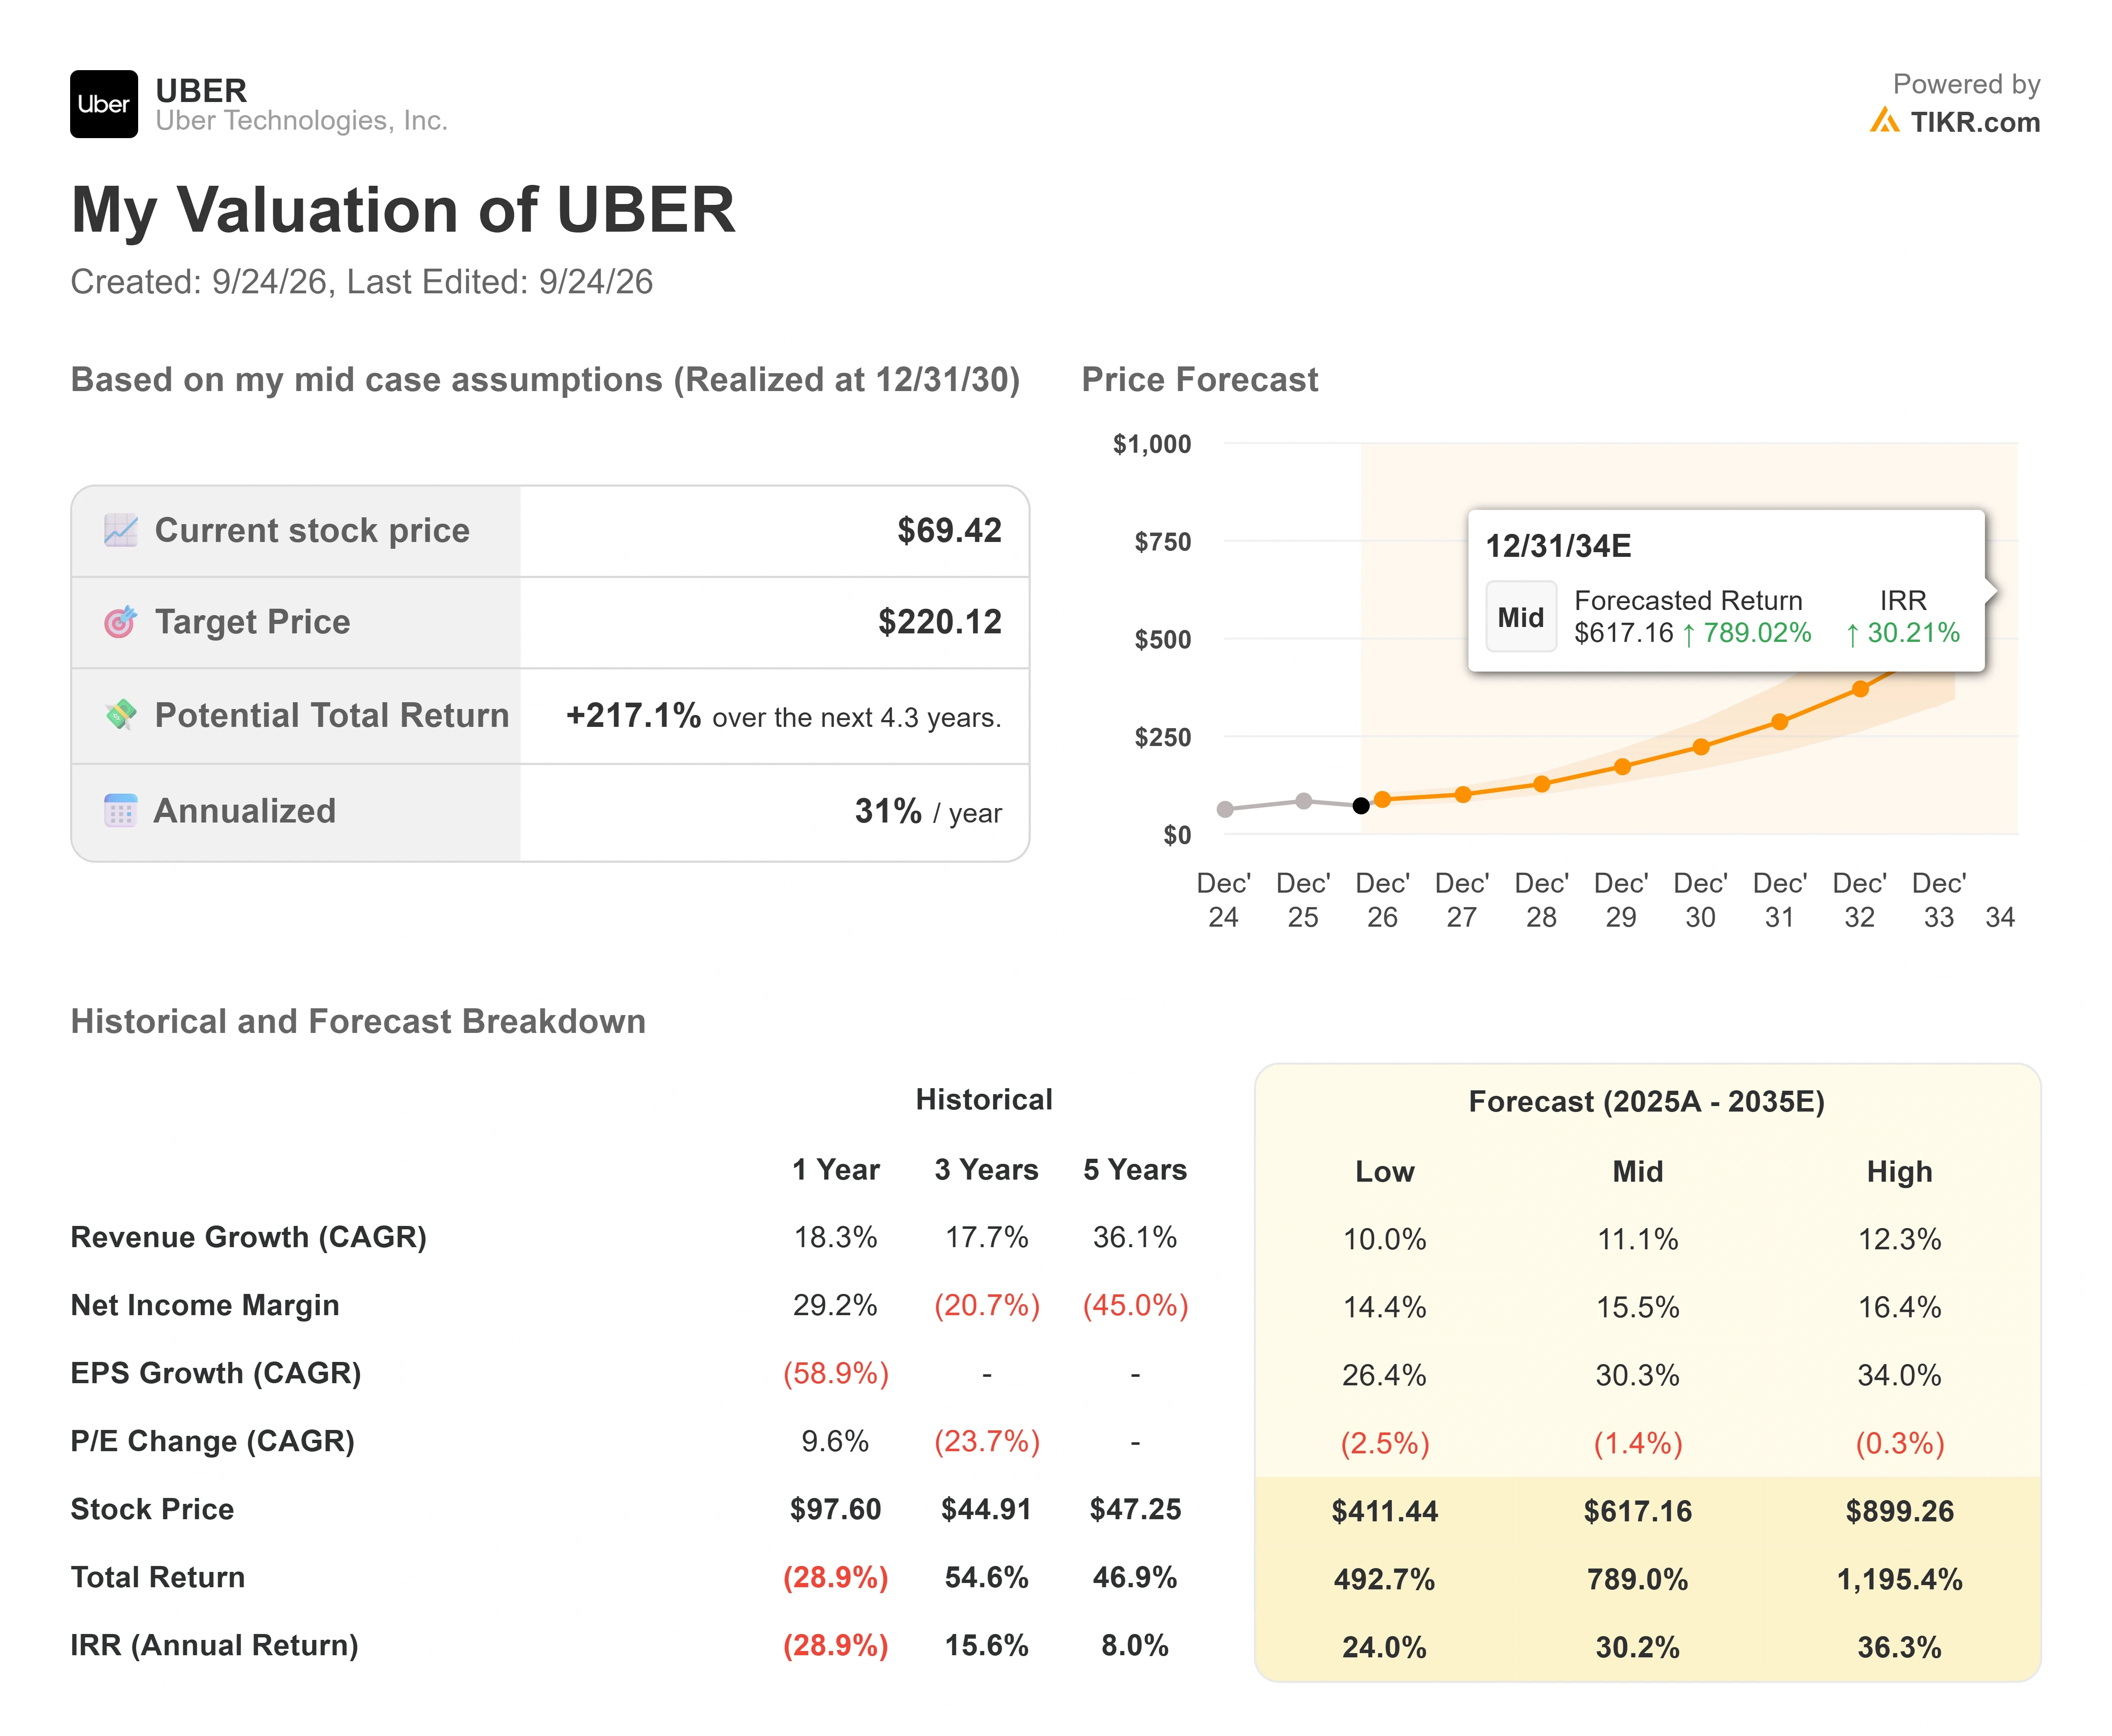
La ligne de revenus repose sur deux moteurs : une croissance du chiffre d'affaires prospectif d'environ 11% par an dans le scénario moyen, et la pénétration des marchés peu denses, que Khosrowshahi a dit croître 1,5 fois plus vite que les marchés centraux et où Uber n'atteint que 10% de la population éligible contre 50% dans les villes matures. Le moteur de marge est la stratégie en haltères, utilisant des produits à haute marge comme Uber for Business et la publicité pour financer des produits à faible coût qui attirent de nouveaux utilisateurs, avec une marge nette supposée s'étendre à environ 15%. Le risque principal est inchangé : un opérateur de véhicules autonomes dominant maintient ses propres voitures pleines via sa propre application et les taux de prélèvement se compriment plus vite que l'adhésion ne peut défendre.
Le potentiel de hausse est que la plateforme s'avère durable, que l'autonomie se fragmente entre de nombreux partenaires qui ont tous besoin de la demande d'Uber, et que le multiple se réévalue lorsque la menace se transforme en facteur favorable. Le potentiel de baisse est qu'un opérateur, comme Waymo, conserve sa propre économie sur le calendrier exact de 2028 que les ours citent désormais.
Conclusion
Le prochain vrai test est la publication du T3, attendue début novembre, pour laquelle la direction a donné des prévisions de volume d'affaires brut d'environ $58 à $60 milliards. Un bon résultat ressemblerait à un volume d'affaires à ou au-dessus du haut de la fourchette avec la mobilité américaine continuant d'accélérer. Un mauvais résultat ressemblerait au bas de la fourchette associé à toute fluctuation de marge due aux dépenses en véhicules autonomes et à Delivery Hero, ce qui donnerait aux ours leur preuve que la croissance ralentit. L'offre publique d'achat de Delivery Hero se clôture également le 5 novembre, donc mi-novembre, les investisseurs sauront à la fois si l'histoire opérationnelle a tenu et si le PDG qui achetait à $71 était en avance ou avait raison.
Devriez-vous investir dans Uber ?
La seule façon de vraiment le savoir est de regarder les chiffres vous-même. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Uber, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre Uber aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Uber sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour que vous puissiez suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !