Points clés
- TFI International a chuté de 15 % après un écart sur les résultats du troisième trimestre et des prévisions pour le quatrième trimestre bien inférieures aux estimations.
- Le résultat d'exploitation du transport par camion complet a presque doublé, mais celui du transport à palette (LTL) a chuté de 43 %.
- FedEx Freight et XPO ont tous deux amélioré leurs marges LTL ajustées, donc le recul de TFI dans ce segment semble être son propre problème.
- Le rebond du transport par camion complet de TFI correspond à celui de Knight-Swift, mais la tarification LTL est l'élément à surveiller.
TFI International (TFII) a plongé de 15 % aujourd'hui (cours d'environ 96 $) après que son rapport du troisième trimestre ait manqué les prévisions de bénéfice, soit inférieur à ses propres prévisions et ait fourni des perspectives bien en dessous de celles de Wall Street.
Les plus grands rivaux dans le transport à palette (LTL) se portent bien. FedEx Freight (FDXF) et XPO (XPO) ont tous deux rapporté de meilleures marges LTL ajustées jeudi, tandis que celles de TFI se sont contractées. Le rebond du transport par camion complet de TFI correspond également à celui rapporté la semaine dernière par Knight-Swift (KNX), donc cette moitié de l'activité n'est pas le problème.
Que s'est-il exactement passé
Le BPA ajusté a augmenté de 39 % pour atteindre 1,67 $. C'était inférieur au consensus d'environ 1,75 $ et en dessous de la fourchette de 1,70 $ à 1,80 $ que TFI avait indiquée en juillet. Les segments se sont séparés :
- Résultat d'exploitation du transport par camion complet : 100,2 millions de dollars, en hausse de 91 %
- Résultat d'exploitation du transport à palette (LTL) : 44,4 millions de dollars, en baisse de 43 %, sa marge opérationnelle passant de 11,3 % à 6,6 %
Les perspectives sont le plus gros problème. TFI a indiqué un BPA ajusté pour le quatrième trimestre entre 1,30 $ et 1,40 $, contre environ 1,67 $ attendu par les analystes. Cela représente toujours une hausse par rapport à 1,09 $ il y a un an, mais le point médian se situe à environ 19 % en dessous des attentes du marché.
Le transport à palette (LTL) continue de prendre la mauvaise direction
L'unité LTL de TFI a transporté 4,6 % d'expéditions en plus, mais le chiffre d'affaires par expédition hors carburant a baissé de 4,4 %, et son ratio d'exploitation ajusté s'est détérioré à 91,3 % contre 88,8 %. Une dépréciation de bureaux de 14,4 millions de dollars a également affecté le résultat d'exploitation, mais même en l'excluant, le bénéfice LTL a encore baissé d'environ 24 %.
Le PDG Alain Bédard a déclaré que la tarification LTL "a commencé à bénéficier aux résultats à la fin du trimestre et en octobre." Mais la direction s'attend toujours à ce que le ratio d'exploitation ajusté LTL soit stable à 100 points de base plus mauvais en glissement annuel ce trimestre. Et après la fin du trimestre, TFI a appris qu'un contrat LTL représentant 30,4 millions de dollars de chiffre d'affaires trimestriel (environ 4,5 % des ventes du segment) ne sera pas renouvelé après le 31 janvier 2027.
TIKR suit 19 analystes sur TFI International. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur TFI International, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour TFI International
Les concurrents sont rémunérés
Le ratio d'exploitation ajusté LTL de XPO s'est amélioré de 260 points de base à 80,1 %. Le chiffre d'affaires par expédition hors carburant a augmenté de 2,6 % et les expéditions par jour ont augmenté de 5,8 %, donc il a obtenu plus de fret à de meilleurs prix.
Le chiffre d'affaires par expédition hors carburant de FedEx Freight a augmenté de 1,6 % sur les quatre mois jusqu'au 30 septembre, et sa marge opérationnelle ajustée s'est élargie à 15,5 %. Il a relevé ses prévisions de résultat d'exploitation ajusté à 695-715 millions de dollars, bien qu'il ait attribué cela davantage au carburant et à des volumes légèrement plus élevés qu'aux prix. L'action est en hausse d'environ 15 % aujourd'hui.
TFI a ajouté des expéditions plus légères et a encore perdu du terrain sur les prix (le chiffre d'affaires par centaine de poids hors carburant a reculé de 0,9 %), et sa marge en a payé le prix.
Le transport par camion complet semble être un rebond à l'échelle du marché. Le ratio d'exploitation ajusté du transport par camion complet de Knight-Swift s'est amélioré de 700 points de base à 89,2 %, proche de l'évolution de TFI de 92,3 % à 86,7 %. Le PDG de Knight-Swift, Adam Miller, s'attend à ce que l'inflation des coûts et la capacité limitée nécessitent "une nouvelle croissance significative des tarifs en 2027."
La révision est dans les estimations
Avant la publication des résultats, les analystes s'attendaient à ce que les bénéfices de TFI continuent de grimper :
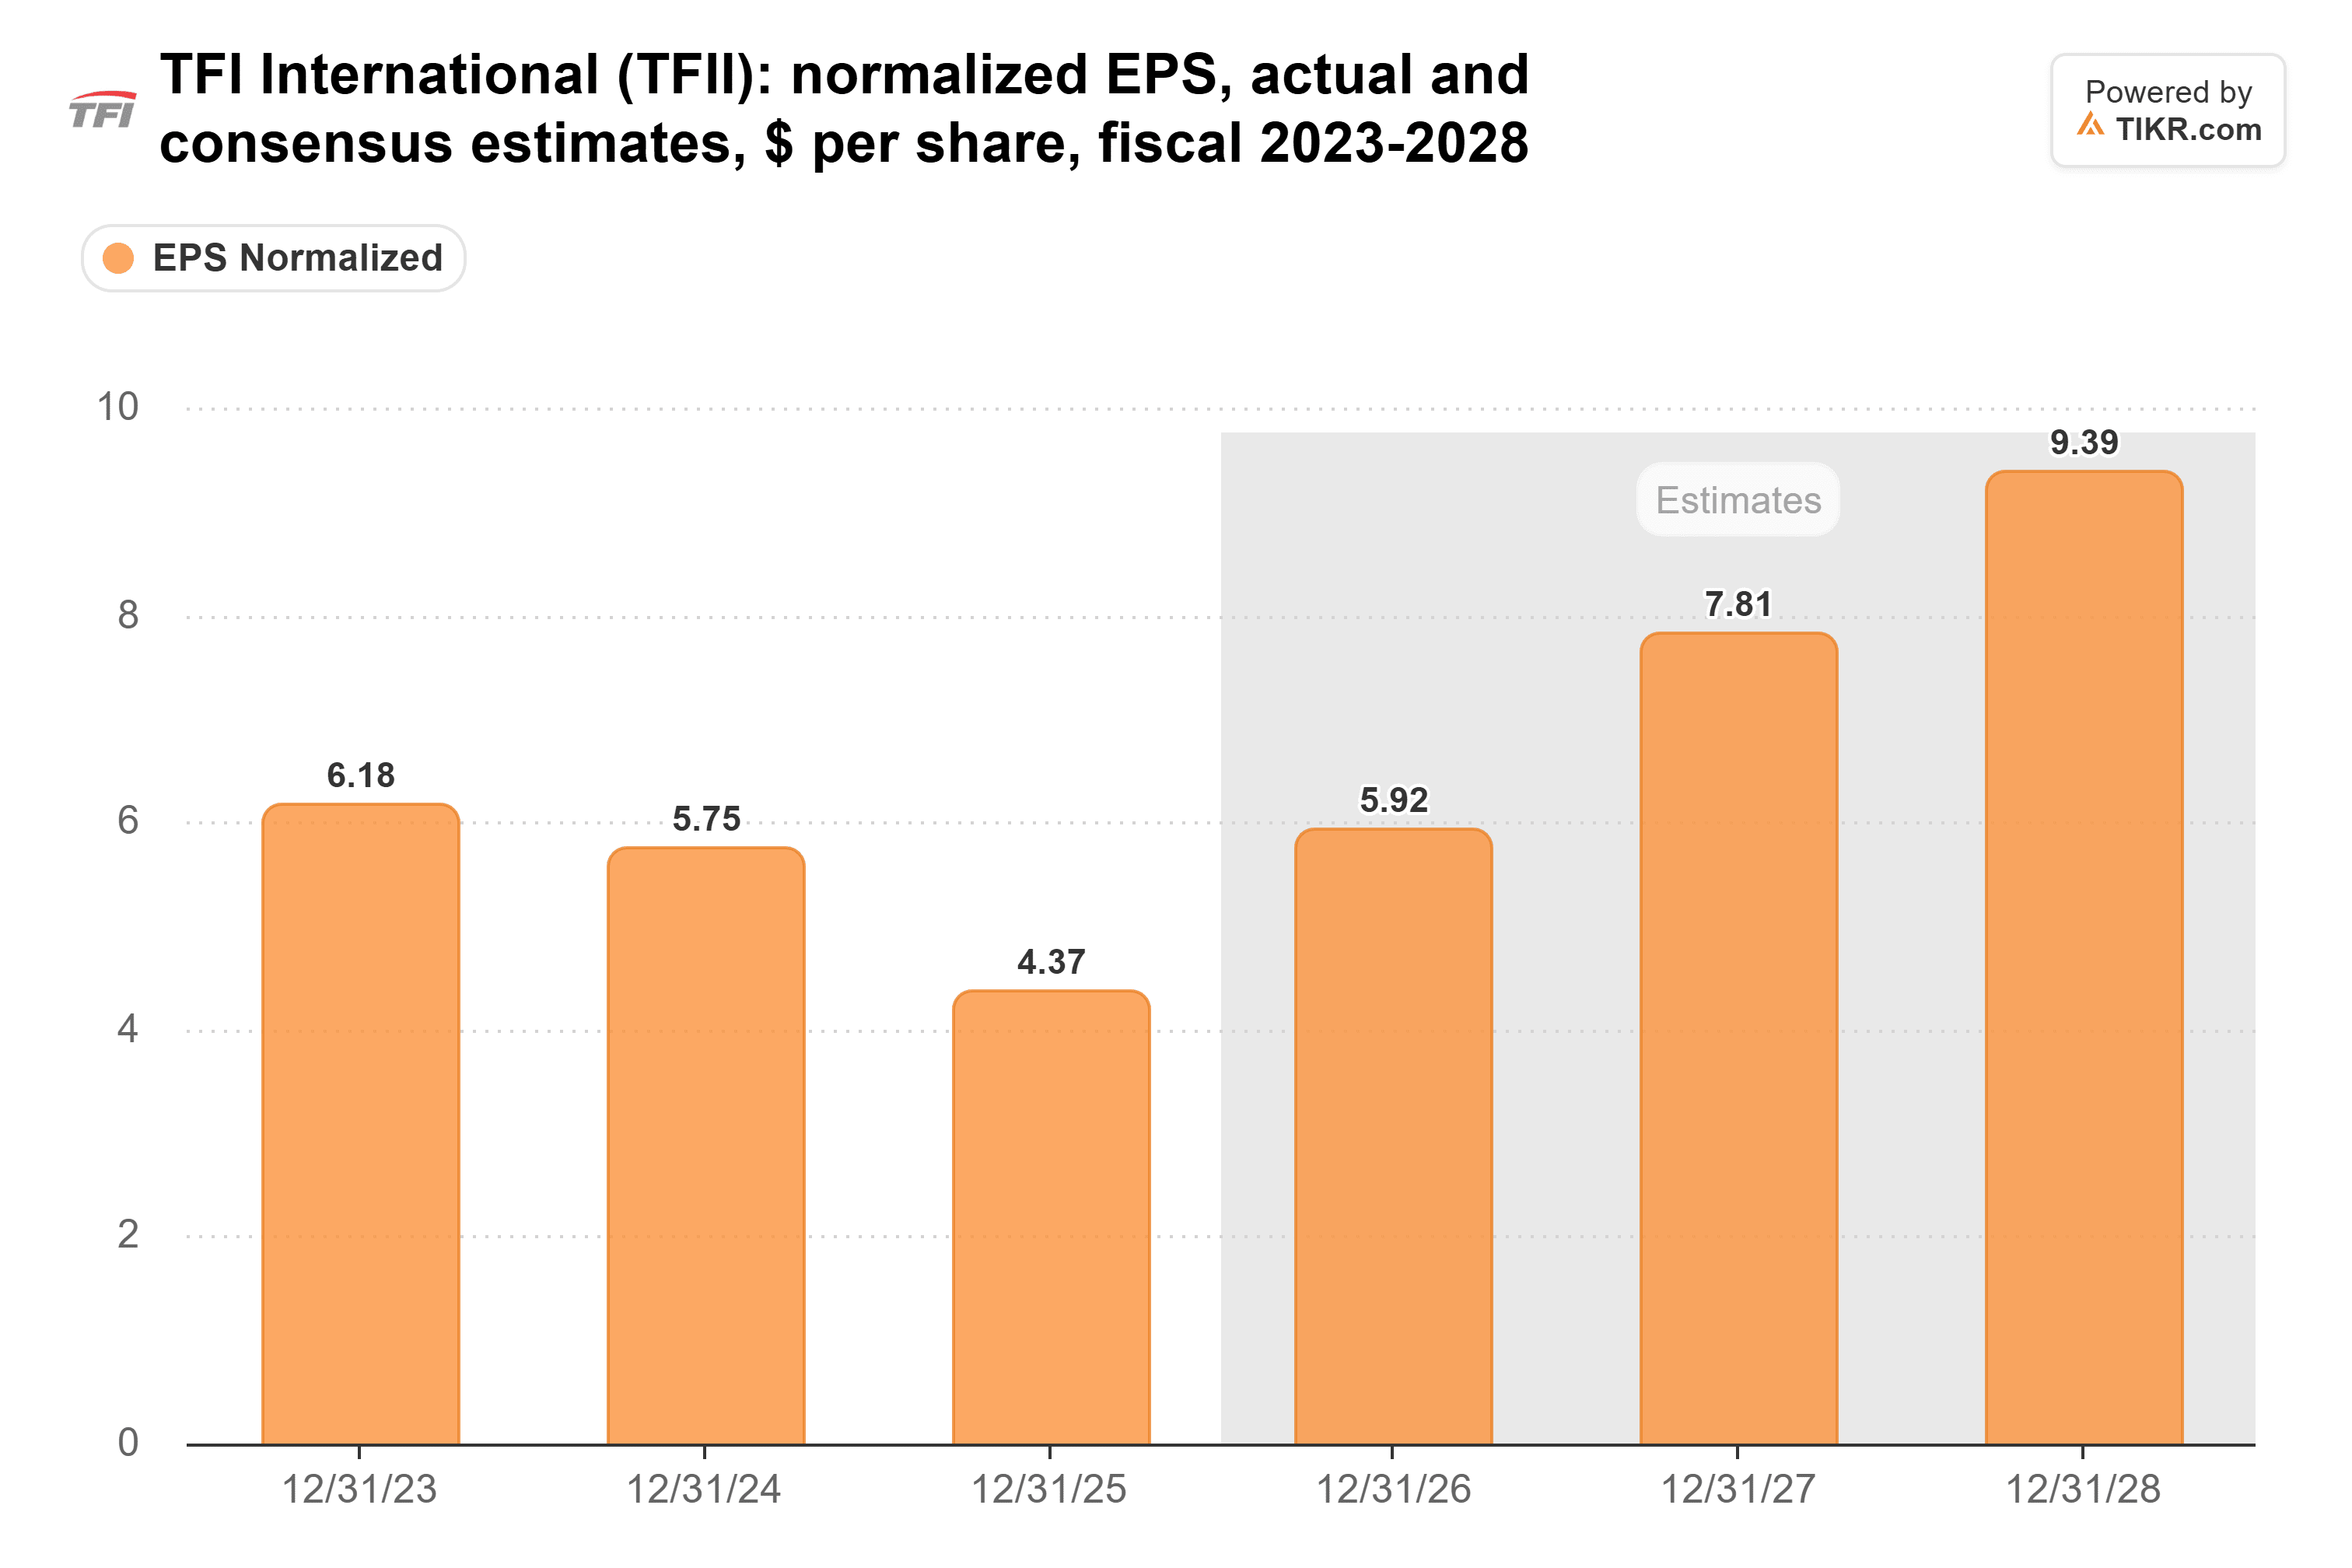
En ajoutant les perspectives aux 4,21 $ que TFI a gagnés jusqu'en septembre, 2026 se situe à 5,51 $ - 5,61 $, en dessous des environ 6 $ attendus par les analystes, donc ces estimations devraient être revues à la baisse.
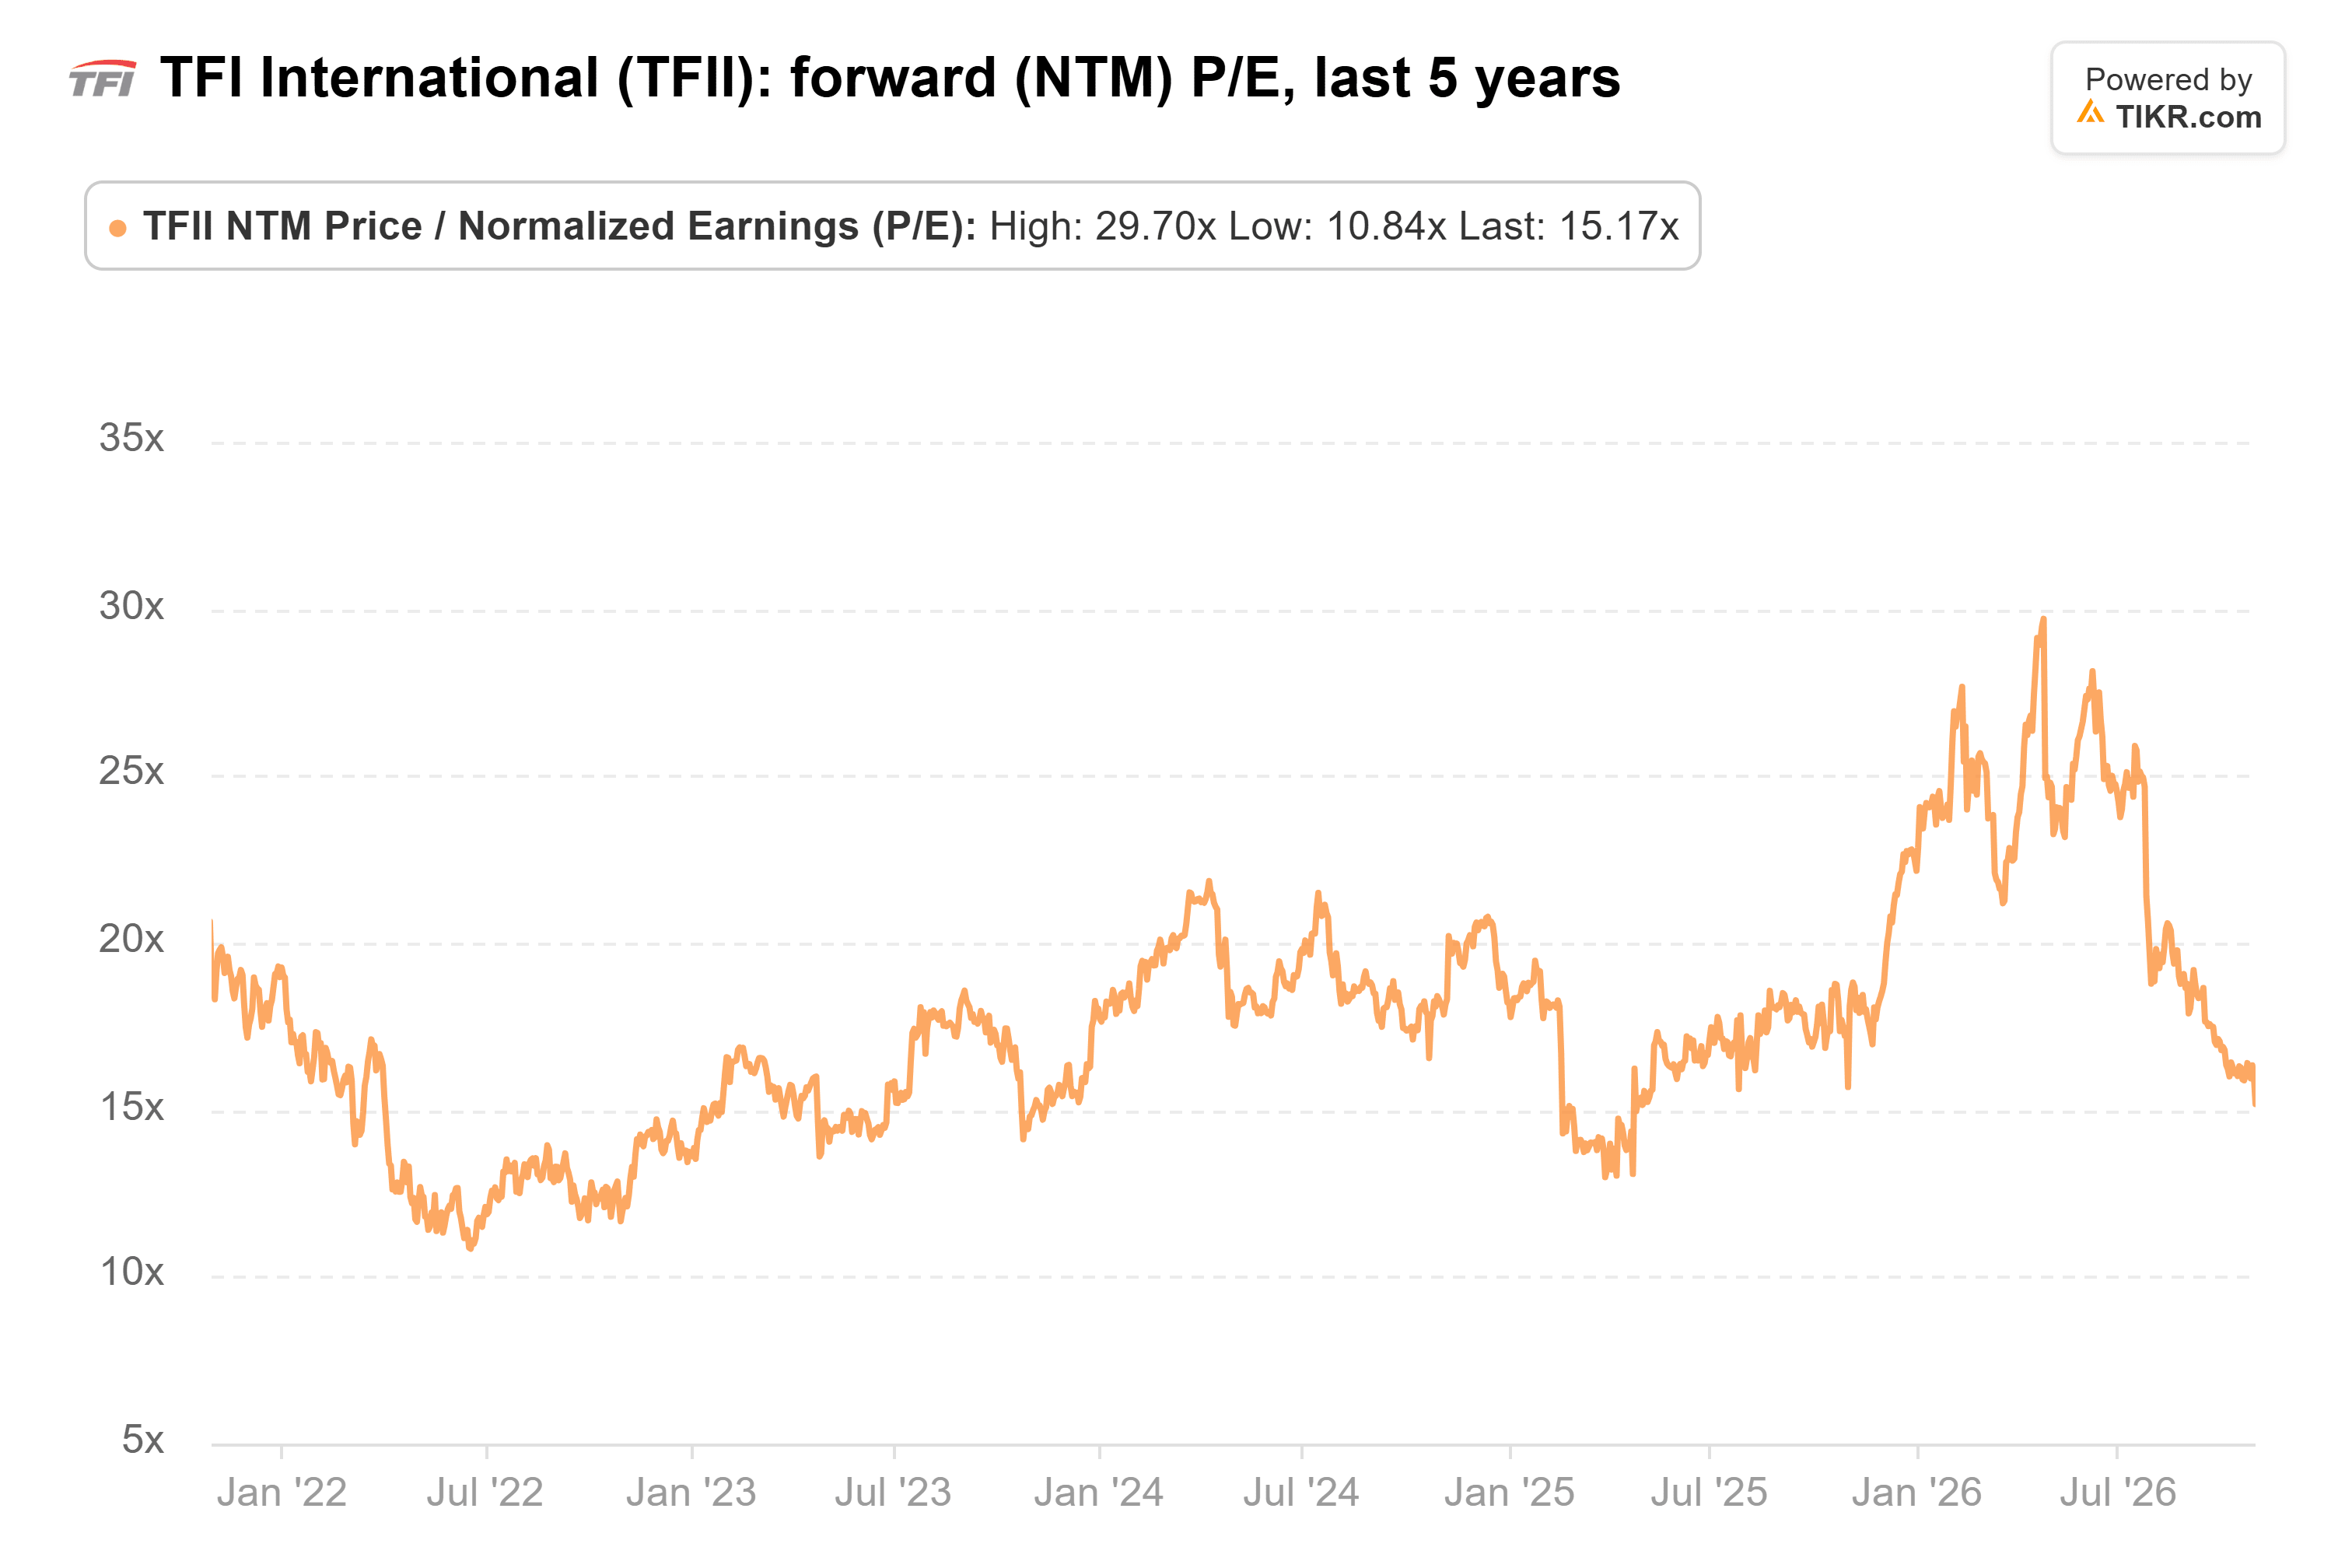
Et voici ce que les investisseurs payaient pour ces bénéfices avant la chute d'aujourd'hui :
Ce que TFI doit prouver dans le transport à palette (LTL)
Le transport par camion complet fait sa part, donc le cours de l'action TFI dépend maintenant de la capacité de la tarification LTL à relever les marges du segment, et les propres prévisions de la société indiquent que ces marges ne seront pas meilleures ce trimestre. Je voudrais un trimestre de hausse du chiffre d'affaires par centaine de poids LTL avant de considérer une chute de 15 % comme une opportunité d'achat. Si les gains de tarification d'octobre signalés par Bédard se maintiennent, ces prévisions pourraient s'avérer conservatrices, et le ratio d'exploitation LTL du quatrième trimestre est le chiffre qui tranchera.
Alors, quelle est la valeur réelle de l'action TFI International ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que TFI International pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez TFI International gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !