Points clés
- L'action Qualcomm (QCOM) a chuté de 13% sur le mois jusqu'au 22 octobre, une vente massive dans le secteur des semi-conducteurs le 28 septembre comptant pour plus de la moitié de ce déclin.
- Arm Holdings (ARM) a perdu 37% sur la même période, contre un recul de 6% pour le Nasdaq 100, soulignant la faiblesse plus large des semi-conducteurs.
- Apple (AAPL) reste un facteur majeur en contre, Qualcomm anticipant un recul séquentiel d'environ 50% de ses revenus liés à Apple au trimestre de décembre.
- Qualcomm semble mieux adapté à une stratégie de conservation qu'à un achat agressif, s'échangeant près de 19x les bénéfices anticipés contre une moyenne quinquennale de 14x.
Que s'est-il passé ?
L'action Qualcomm (QCOM) a reculé de 13% sur le mois écoulé jusqu'au 22 octobre, clôturant près de 173 $ alors que les investisseurs pesaient une demande plus faible pour les smartphones, les pertes de revenus liées à Apple et la volatilité générale du secteur des semi-conducteurs.
Le plus gros revers est survenu le 28 septembre, lorsque l'action Qualcomm a chuté de 7% dans un contexte de préoccupations inflationnistes, de hausse des rendements obligataires et de pressions vendeuses sur le secteur technologique.
Arm Holdings (ARM) a perdu près de 9% cette séance. Sur l'ensemble du mois, Arm a chuté de 37%, contre un recul de 13% pour Qualcomm et de 6% pour le Nasdaq 100, soulignant la sous-performance des actions de semi-conducteurs.
Cette vente massive a suivi des développements positifs, notamment le Snapdragon Summit de Qualcomm, le renouvellement d'une licence de brevet avec Apple et un partenariat avec Amazon Web Services. Cependant, ces annonces n'ont pas réussi à compenser les inquiétudes concernant la demande de terminaux mobiles.
Qualcomm a également annoncé un accord de licence croisée de brevets pluriannuel avec Huawei le 5 octobre, couvrant les technologies d'IA, de 5G, de calcul et de réseaux.
Le 13 octobre, un jury du Delaware a estimé qu'Arm avait violé son accord de licence avec Qualcomm, accordant 2 $ de dommages et intérêts nominaux tout en laissant des questions importantes sur les redevances non résolues.
Par ailleurs, Reuters a rapporté que le PDG Cristiano Amon a décrit une réduction d'effectifs mondiale "axée sur la performance", les notifications aux employés commençant en novembre.
Malgré ces développements, le plus grand défi de Qualcomm reste les smartphones.
La direction s'attend à ce que la faiblesse du marché des terminaux mobiles pèse sur les revenus des puces Android, tandis que les revenus liés à Apple pourraient reculer d'environ 50% entre le trimestre de septembre et celui de décembre.
Néanmoins, la diversification offre des motifs d'encouragement. Les revenus hors terminaux mobiles ont augmenté de 28% au dernier trimestre, tandis que les revenus automobiles ont atteint un record de 1,6 milliard de dollars.
Qualcomm vise également 5 milliards de dollars de revenus dans les centres de données d'ici l'exercice 2027 et plus de 15 milliards de dollars d'ici l'exercice 2029, créant potentiellement un moteur de croissance significatif au-delà des smartphones.
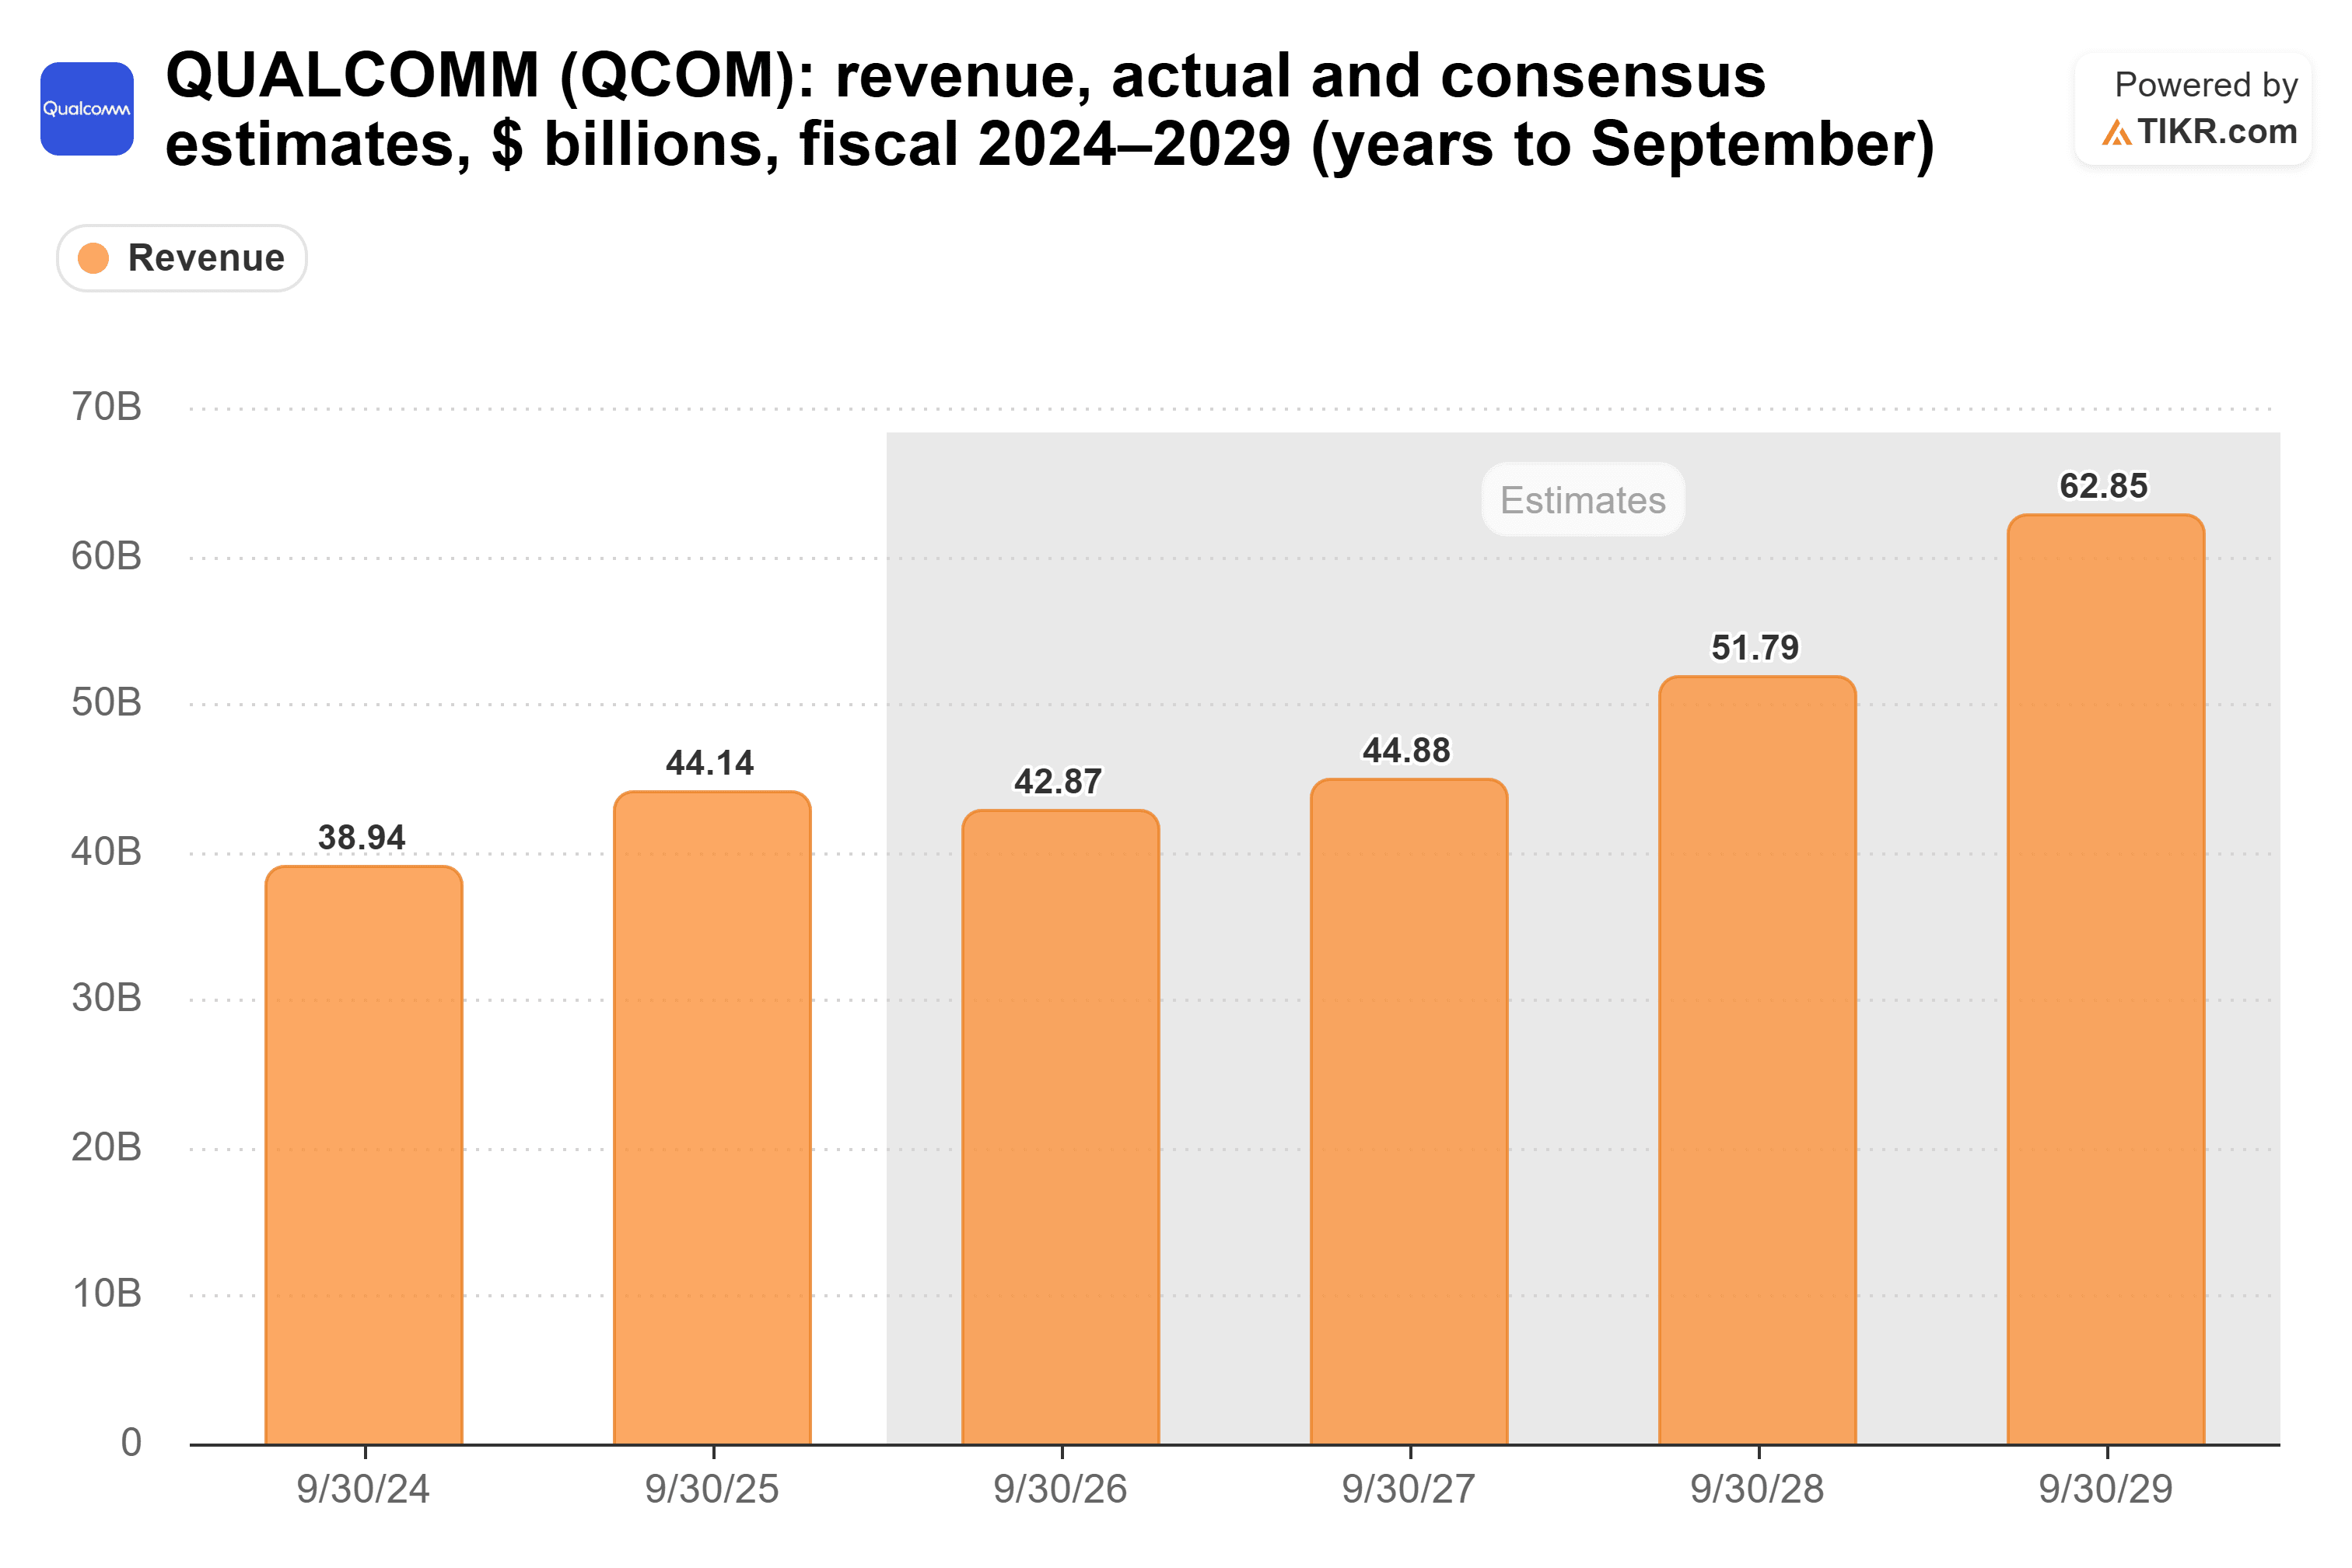
Wall Street s'attend à ce que les revenus reculent de 44,1 milliards de dollars en 2025 à 42,9 milliards de dollars en 2026 avant d'atteindre 62,9 milliards de dollars d'ici 2029, bien que seulement neuf analystes fournissent des estimations aussi lointaines.
Cette augmentation projetée de 20 milliards de dollars dépend d'une expansion réussie au-delà des smartphones, notamment dans les centres de données et les applications automobiles.
Qualcomm publiera ses résultats du quatrième trimestre après la clôture du marché le 4 novembre, après avoir donné des prévisions de revenus de 9,7 à 10,5 milliards de dollars.
Les perspectives pour le trimestre de décembre seront particulièrement importantes alors que les revenus des centres de données commencent à contribuer tandis que les revenus liés à Apple déclinent.
L'action Qualcomm est-elle sous-évaluée ou surévaluée ?
Malgré la vente massive, Qualcomm semble correctement valorisée plutôt que significativement sous-évaluée, compte tenu de son multiple de bénéfices et des défis à court terme sur les smartphones.

L'action s'échange près de 19x les bénéfices anticipés, au-dessus de la moyenne quinquennale de Qualcomm de 14x mais en dessous de son pic de mai 2026 à 26x, suggérant que les investisseurs anticipent déjà une diversification significative.
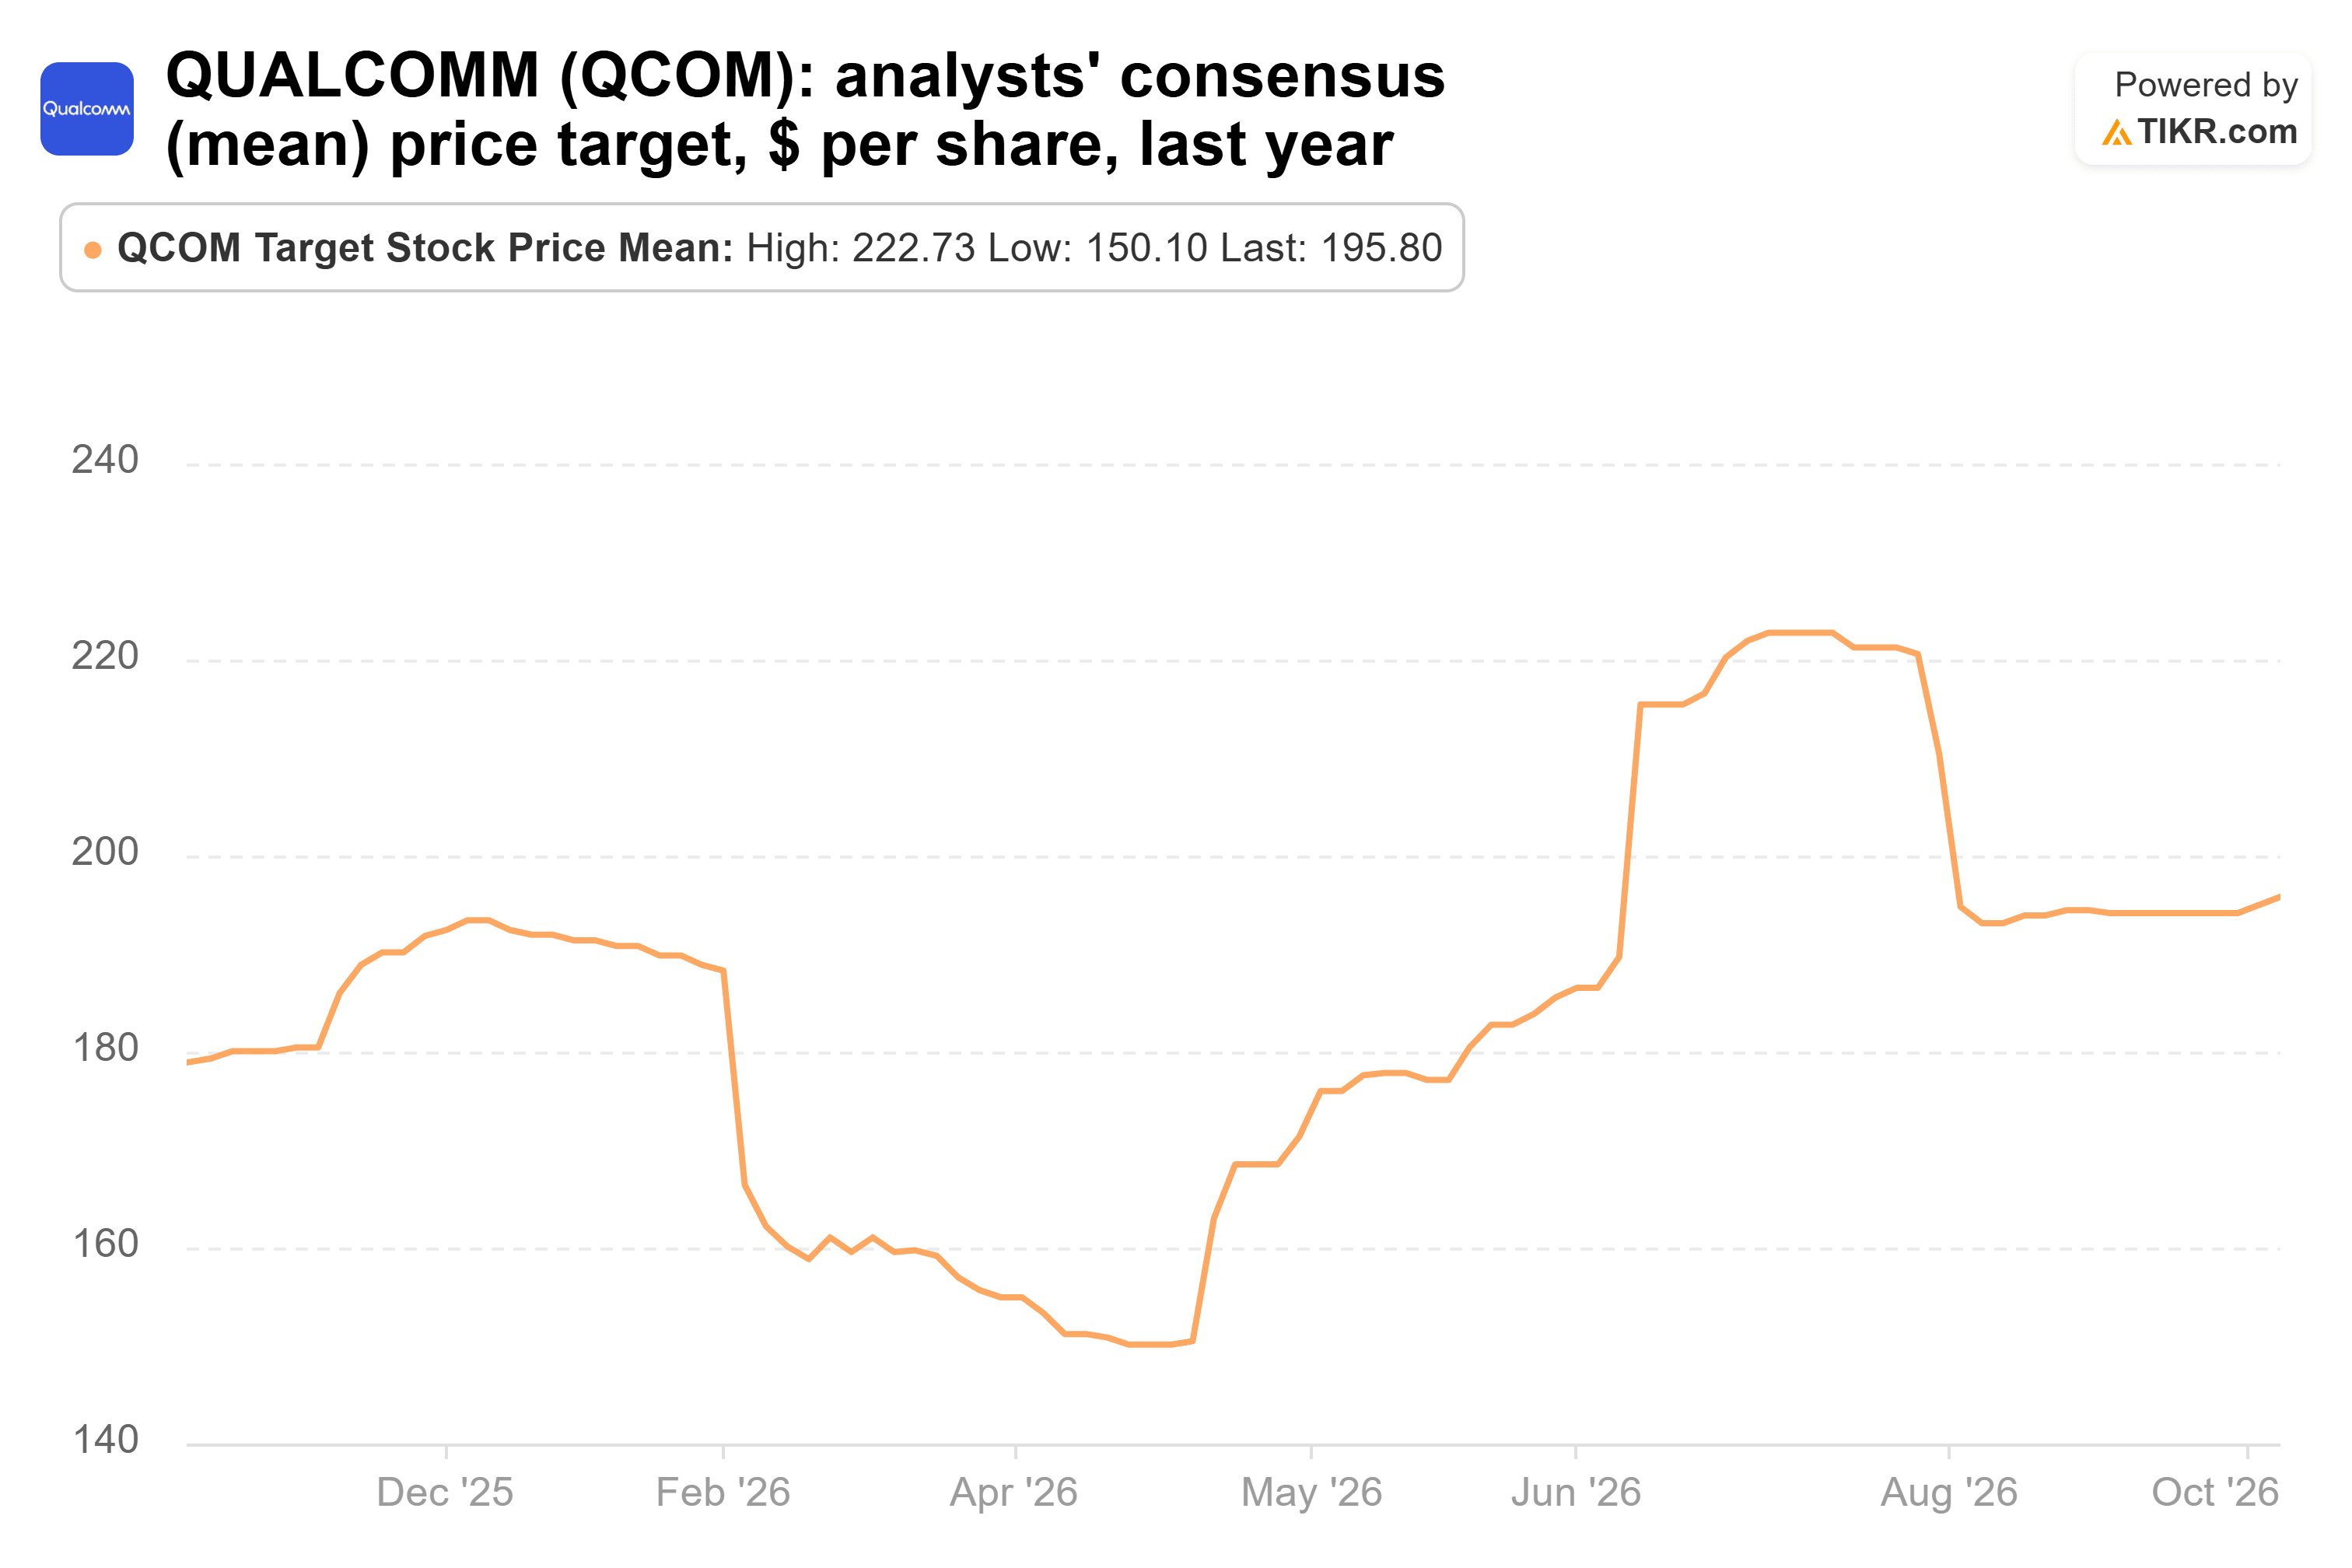
L'objectif de prix moyen des analystes de 196 $ implique un potentiel de hausse d'environ 13% par rapport au cours de clôture de Qualcomm près de 173 $ le 22 octobre, suggérant un potentiel de redressement modéré.
Pour l'instant, conserver Qualcomm semble plus raisonnable que vendre après une correction sectoriale ou acheter agressivement avant les résultats, surtout alors que les revenus liés à Apple restent sous pression.
Au cours des 12 prochains mois, des ventes plus fortes dans les centres de données, une croissance soutenue dans l'automobile et une demande Android en amélioration pourraient soutenir une nouvelle hausse. Cependant, des retards dans l'expansion de Qualcomm au-delà des smartphones pourraient rendre sa valorisation supérieure à la moyenne vulnérable.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !