Points clés
- Coca-Cola a relevé ses prévisions de bénéfices alors que PepsiCo fait face à une révision à la baisse de ses perspectives 2026, tablant désormais sur une croissance du BPA ajusté de 2,5 % à 3,5 %.
- Un BPA ajusté de 2,34 $ au T3 a dépassé les estimations, soutenu par une croissance organique internationale de 8 % et des remboursements de droits de douane représentant environ 4 points de croissance du bénéfice.
- Le passage de KFC à Coca-Cola prive PepsiCo d'environ 500 millions de dollars de ventes annuelles de boissons aux États-Unis, bien que l'accord avec Taco Bell ait été prolongé jusqu'en 2036.
- Une mise à jour de la chaîne d'approvisionnement fin 2026 et les résultats du T4 montreront si les volumes en Amérique du Nord peuvent se redresser.
Coca-Cola (KO) a relevé ses prévisions de bénéfices mardi. Le timing est malheureux pour PepsiCo (PEP).
Il y a trois semaines, PepsiCo a elle-même abaissé ses perspectives de bénéfices pour 2026. KFC transfère également son activité de sodas aux États-Unis à Coca-Cola à partir de janvier 2027, mettant fin à un partenariat d'environ 40 ans.
L'action PepsiCo a clôturé à 135 $ lundi, soit environ 21 % en dessous de son plus haut sur 52 semaines de 171 $. Le président et PDG Ramon Laguarta a vendu 30 000 actions la semaine dernière à un prix moyen de 135,13 $.
Les bonnes nouvelles sont faciles à trouver. Presque aucune ne vient des États-Unis.
Le dépassement s'est accompagné d'une révision à la baisse
Le T3 semblait solide à première vue. Le chiffre d'affaires net a augmenté de 5,6 % pour atteindre 25,3 milliards de dollars, le chiffre d'affaires organique a progressé de 3,1 % et le BPA ajusté de 2,34 $ a dépassé le consensus de 2,29 $.
Puis sont venues les prévisions. PepsiCo prévoit désormais une croissance du BPA ajusté de 2,5 % à 3,5 % pour 2026, contre une fourchette précédente de 5 % à 7 %. La croissance du BPA ajusté à taux de change constant est tombée à 1 %-2 %.
Trois chiffres expliquent l'écart :
- Le chiffre d'affaires organique international a augmenté de 8 %, et la marge opérationnelle ajustée y a progressé de 105 points de base.
- Le volume des boissons en Amérique du Nord a baissé de 2 %, tandis que le volume alimentaire était stable.
- Les remboursements de droits de douane ont ajouté environ 4 points à la croissance du bénéfice opérationnel ajusté.
Sans ces remboursements, le bénéfice opérationnel ajusté aurait légèrement reculé.
La divergence entre le marché domestique et l'étranger apparaît clairement par segment…
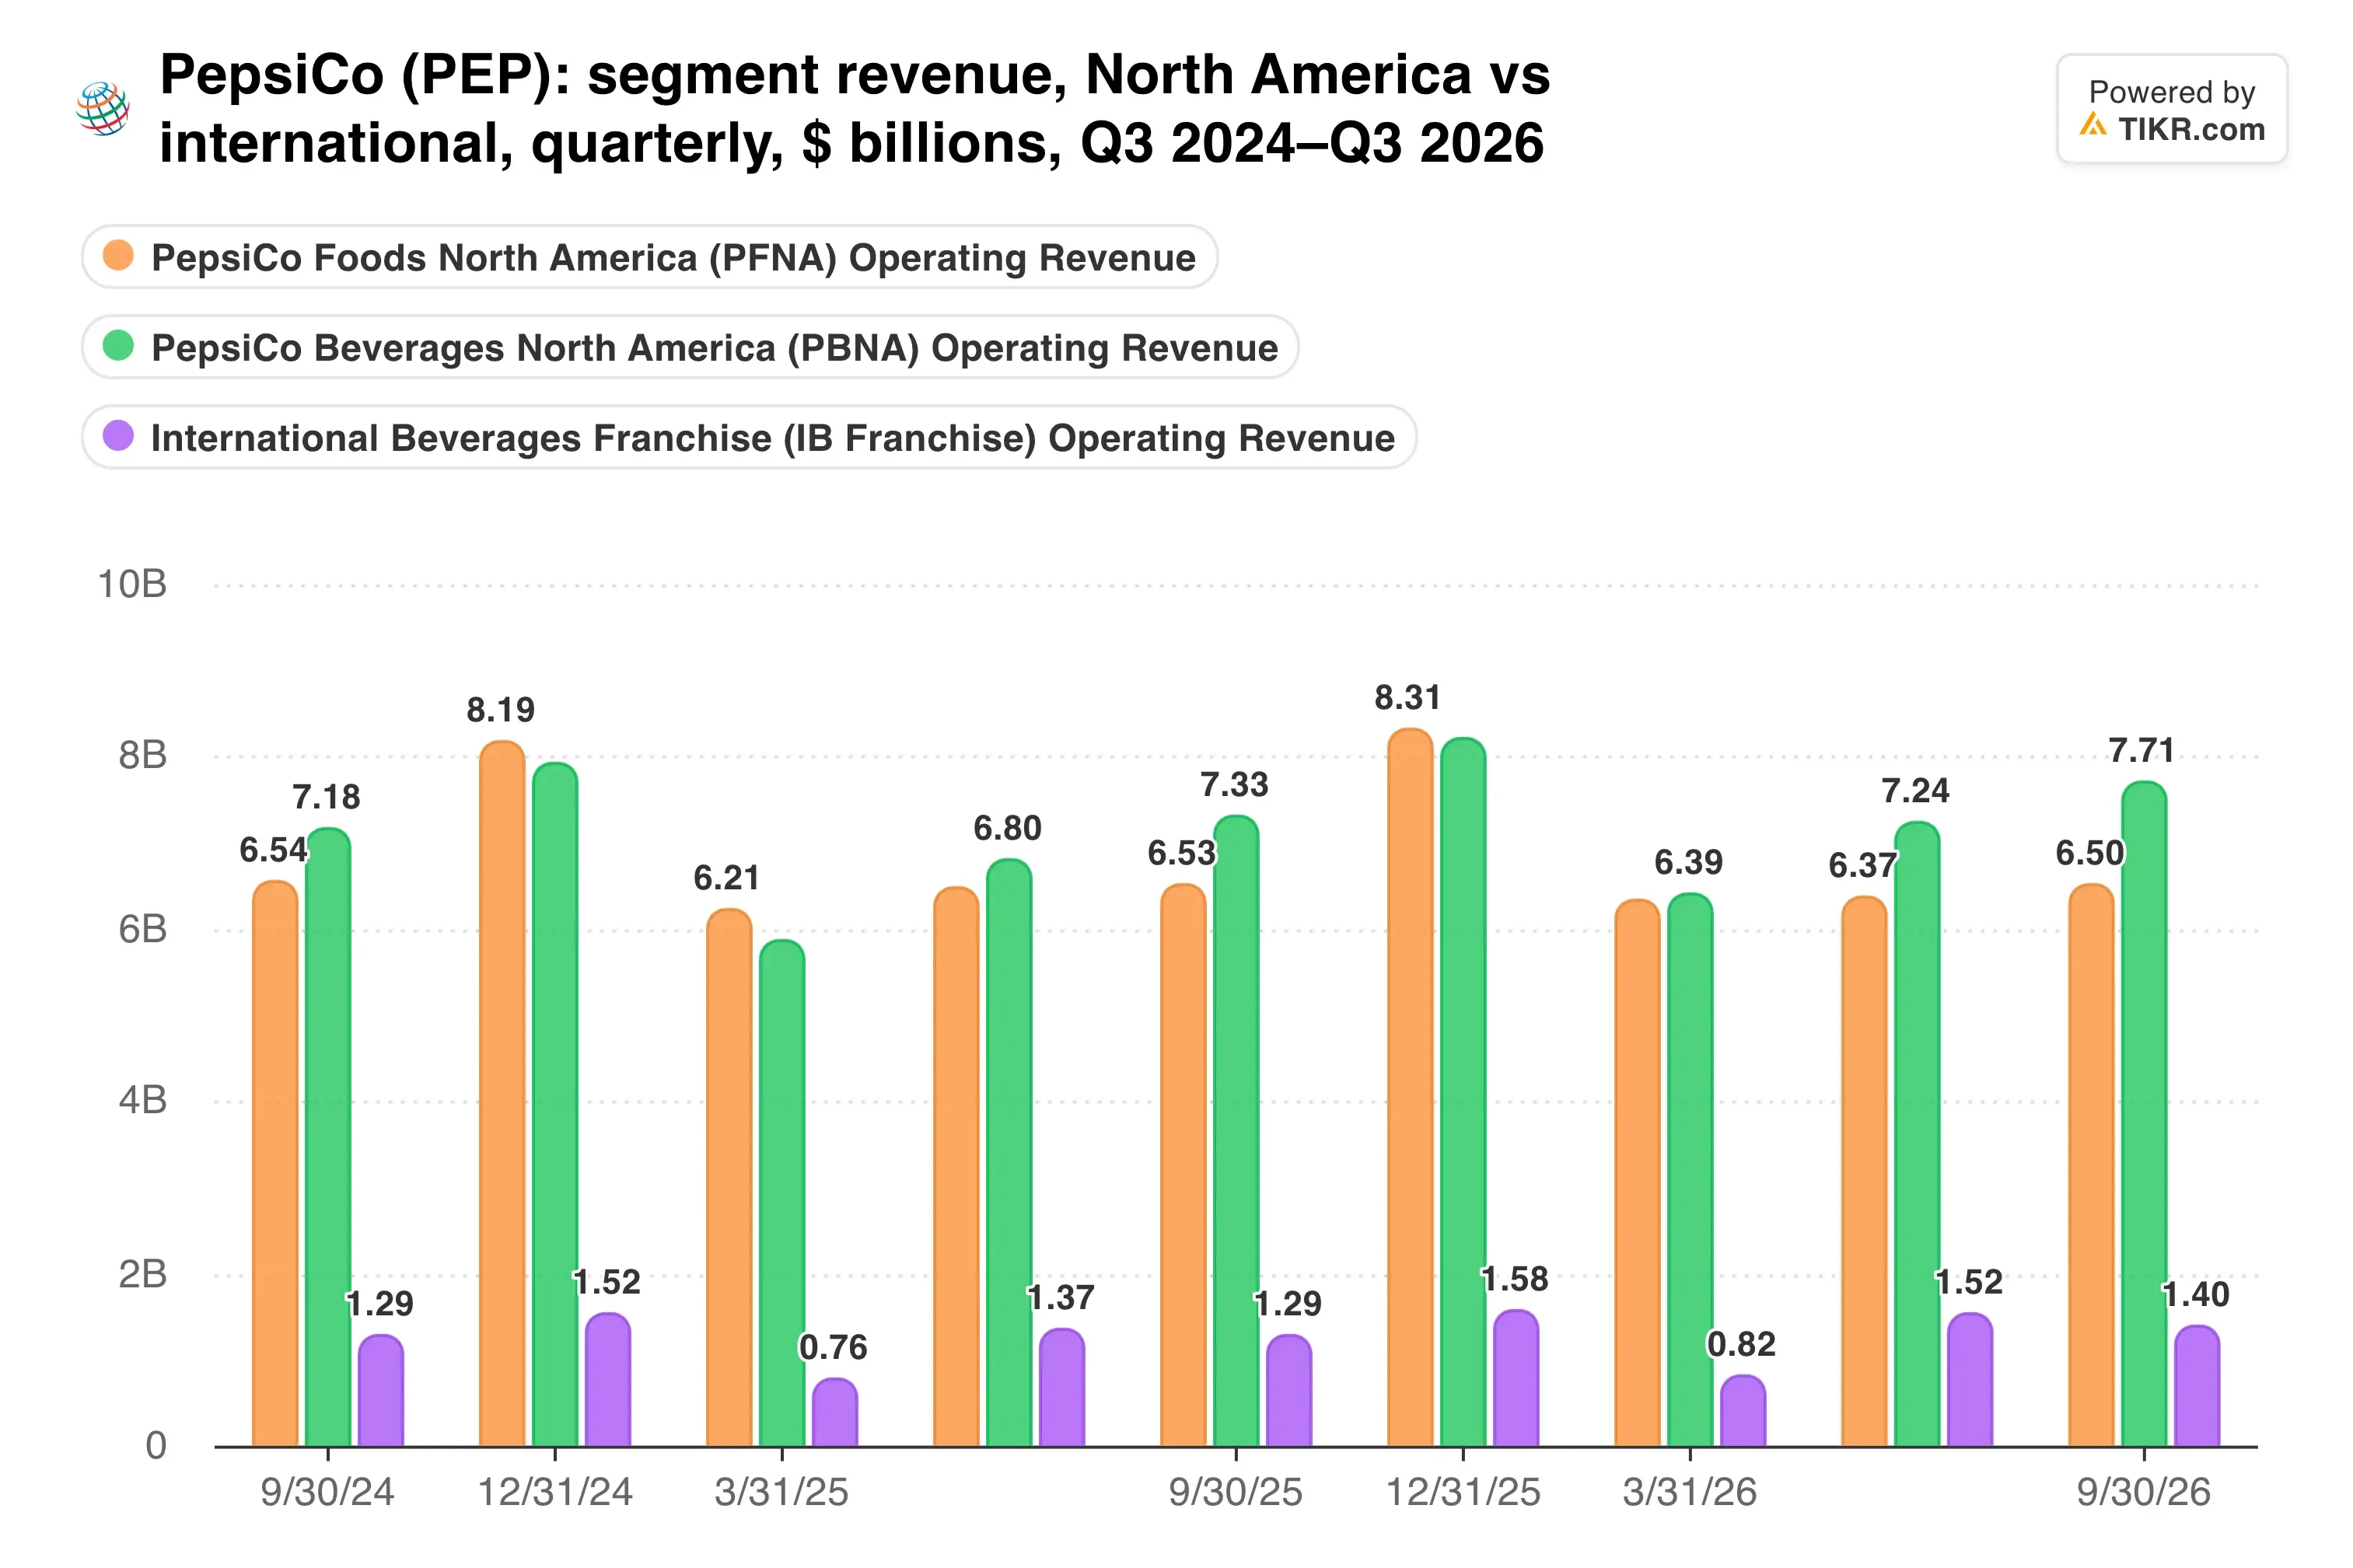
Le chiffre d'affaires de PepsiCo Foods North America est resté stable à 6,5 milliards de dollars, et c'est là le cœur du problème.
Les pertes sur le canal "fontaine" font plus mal
Le changement de KFC prive PepsiCo d'environ 500 millions de dollars de ventes annuelles de boissons aux États-Unis. KFC et Taco Bell appartiennent tous deux à Yum! Brands (YUM), donc la décision partagée est révélatrice.
PepsiCo a conservé Taco Bell, renouvelant son accord aux États-Unis jusqu'en 2036. Cela compte davantage en dollars, puisque les ventes totales du système Taco Bell aux États-Unis, d'environ 17 milliards de dollars, éclipsent les 5 milliards de dollars de KFC.
L'élan de Coca-Cola est la plus grande inquiétude. Coca-Cola est entré dans son rapport du T3 avec des prévisions de croissance du BPA comparable de 9 % à 10 % pour 2026, avant de relever à nouveau ses perspectives de bénéfices. Les 2,5 % à 3,5 % de PepsiCo semblent maigres en comparaison.
Laguarta a souligné "une accélération de la croissance du chiffre d'affaires organique" dans le communiqué du T3. Pourtant, c'est en Amérique du Nord que le redressement tarde encore.
Quelle est l'ampleur de l'écart de rentabilité avec Coca-Cola ?
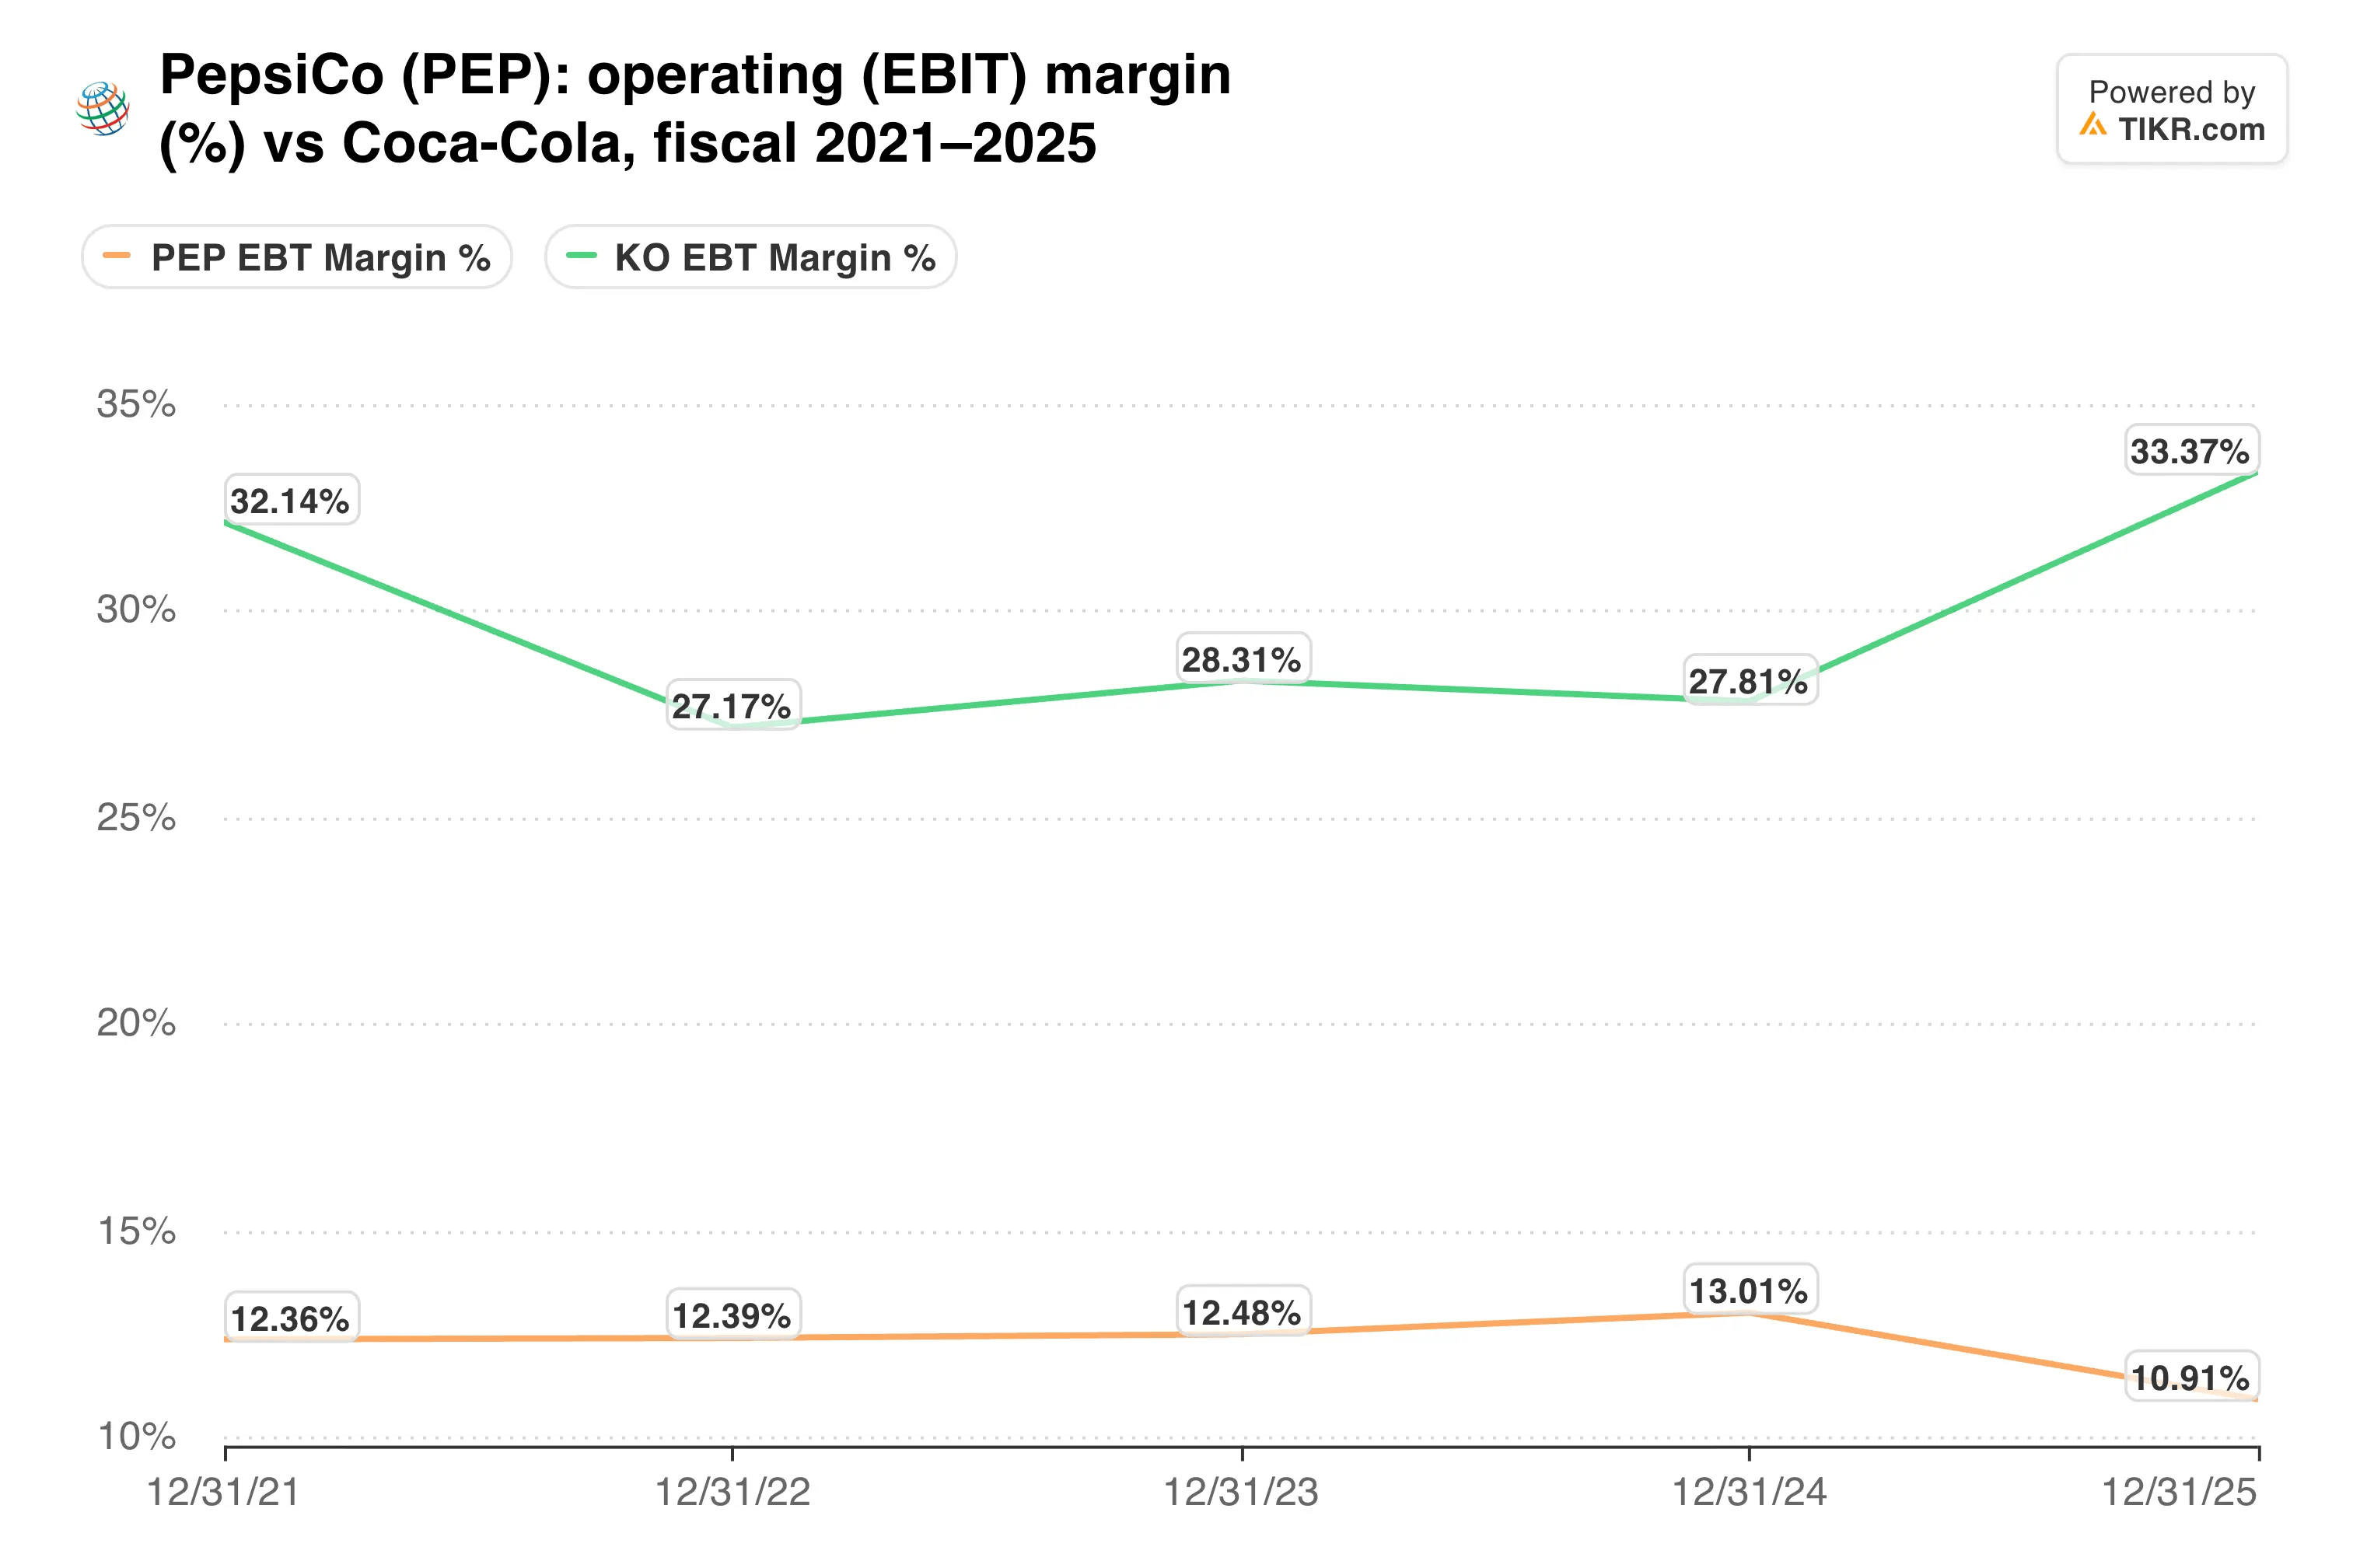
La marge opérationnelle de Coca-Cola se situe bien au-dessus des 16 % de PepsiCo, ce qui donne à Coca-Cola plus de latitude pour remporter des contrats "fontaine" sur les prix.
TIKR suit 24 analystes sur PepsiCo. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur PepsiCo, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour PepsiCo
Le rendement porte l'action
À 135 $, PepsiCo se négocie à 16,0 fois les bénéfices anticipés avec un rendement de dividende de 4,5 %. Le taux de distribution est de 72,3 %, et la dette nette s'élève à 1,95 fois l'EBITDA.
Les analystes anticipent une croissance du BPA de seulement 3 % par an au cours des deux prochaines années. Ainsi, l'objectif moyen de Wall Street de 142 $ n'implique qu'une hausse potentielle d'environ 5 %.
Elliott Investment Management, qui a révélé une participation de 4 milliards de dollars, a poussé à la refranchisation de l'embouteillage et à des cessions d'actifs. PepsiCo a promis une mise à jour sur sa revue de la chaîne d'approvisionnement en Amérique du Nord fin 2026, et elle prévoit toujours 8,9 milliards de dollars de retours de liquidités aux actionnaires cette année.
Voici ce que le marché a été prêt à payer pour cette croissance.
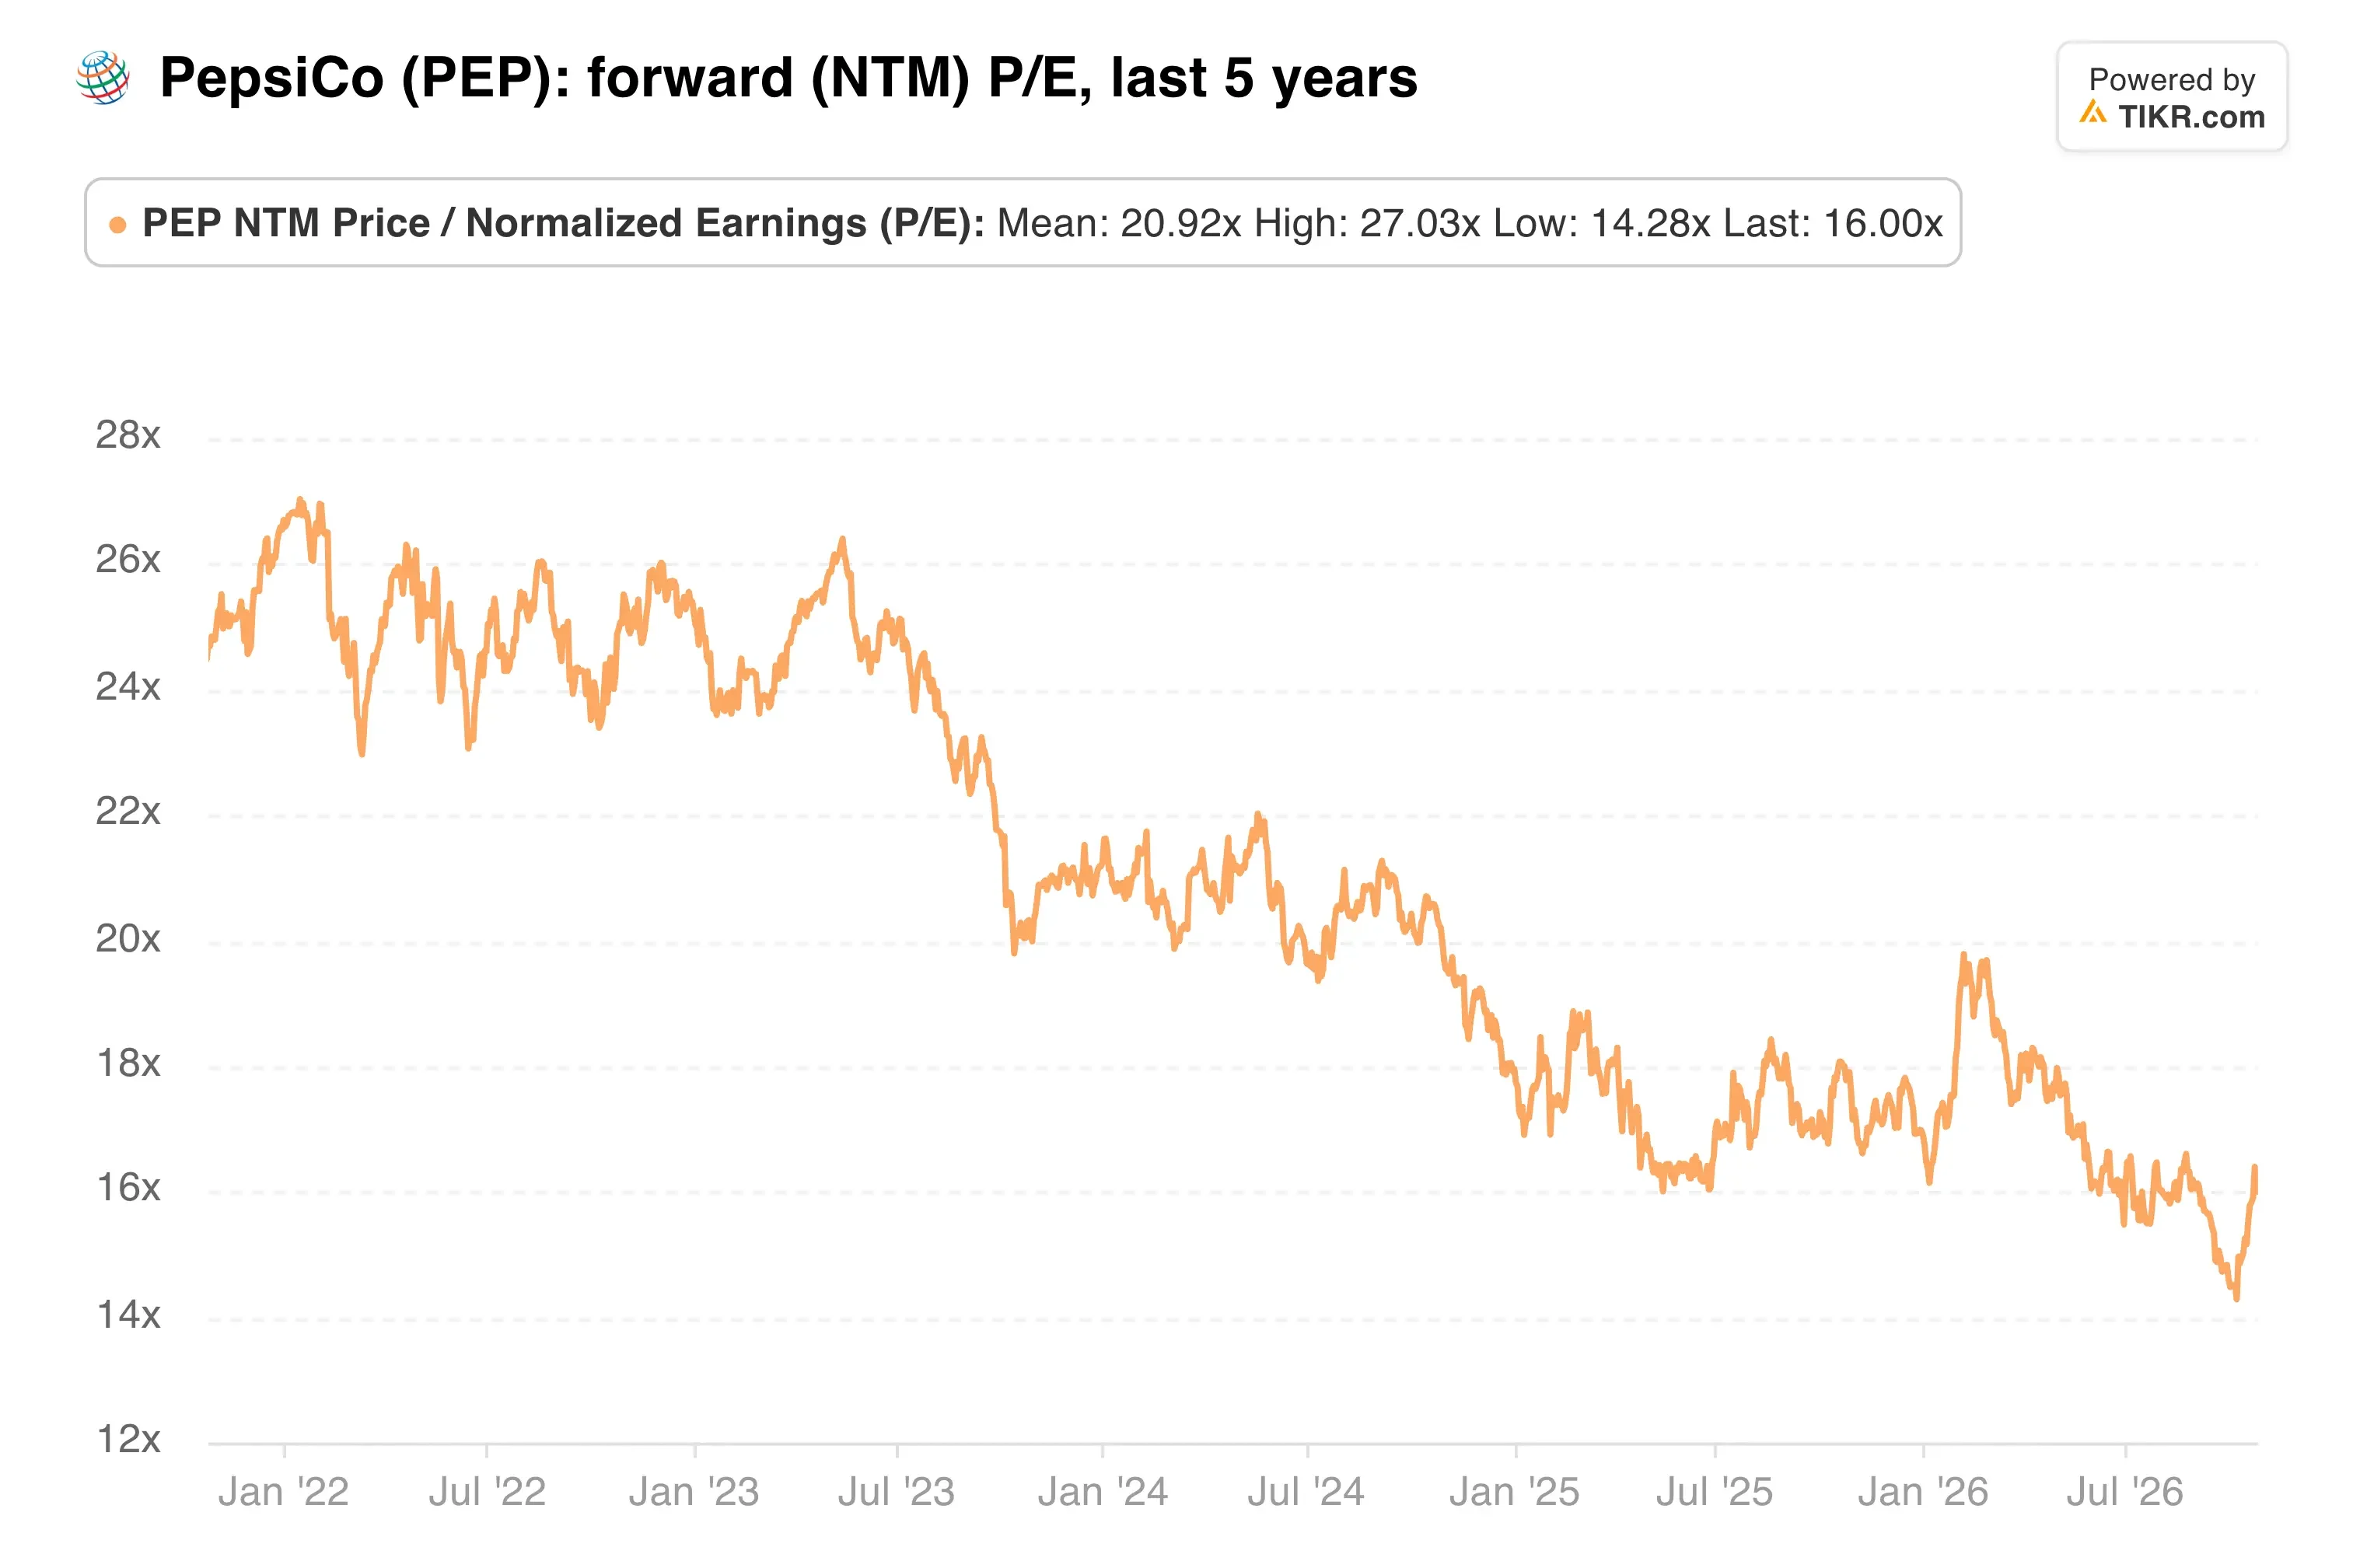
À 16x, le multiple valorise déjà PepsiCo comme une entreprise à croissance lente.
Mon avis : Le rendement de 4,5 % rémunère les investisseurs pour leur patience, et la valorisation laisse peu de place à de nouvelles déceptions. Je m'abstiendrais encore d'annoncer une revalorisation tant que les volumes en Amérique du Nord ne seront pas redevenus positifs et que la revue de la chaîne d'approvisionnement ne produira pas quelque chose de concret, comme un plan de refranchisation de l'embouteillage.
Le prochain point de contrôle est cette mise à jour sur la chaîne d'approvisionnement, suivie des résultats du T4 attendus vers le 11 janvier. Les deux montreront si 2027 peut paraître meilleure que 2026.
Alors, quelle est la valeur réelle de l'action PepsiCo ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que PepsiCo pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !