Points clés
- Pinterest a chuté de 4,9% à 21 $ alors que l'ancien cadre d'Amazon James Dibbo est devenu CFO, deux jours avant les résultats du T3 le 29 octobre.
- Les prévisions pour le T3 tablent sur une croissance du chiffre d'affaires de 13% à 15%, contre 18% au T2, avec un EBITDA ajusté de 335 à 355 millions de dollars.
- La rémunération basée sur les actions est passée à 324,5 millions de dollars au T2, laissant une perte nette GAAP de 47 millions de dollars.
- Les prévisions pour le T4 et les premiers commentaires de Dibbo sur la rémunération en actions montreront si un PER forward de 9,7x est trop bon marché.
Pinterest vient de changer de directeur financier, et le nouveau a environ trois jours pour s'installer.
L'action de Pinterest (PINS) a chuté de 4,9% à 21 $ lundi, le jour où James Dibbo est officiellement devenu CFO. Le titre a perdu environ 40% sur l'année écoulée.
Dibbo arrive de Amazon (AMZN), où il dirigeait les finances d'Amazon Ads, Prime Video et Twitch. Sa première conférence sur les résultats est mercredi 29 octobre.
Rien dans les documents de la société n'explique la baisse de lundi. Mon hypothèse est un positionnement avant les résultats.
Les prévisions pour le T3 actent déjà le ralentissement
Pinterest prévoit un chiffre d'affaires du T3 de 1,19 à 1,21 milliard de dollars, soit une croissance de 13% à 15%. Le T2 avait progressé de 18%, donc un ralentissement est déjà intégré.
Voici la situation :
- Prévisions d'EBITDA ajusté de 335 à 355 millions de dollars, contre 311 millions au T2.
- Une marge d'EBITDA ajusté annuelle attendue d'environ 30%, relevée par rapport à 29%.
- Un record de 640 millions d'utilisateurs actifs mensuels au T2, en hausse de 11%.
Le ralentissement a une source claire. Les détaillants transfrontaliers basés en Asie ont réduit leurs dépenses alors que les régulateurs européens intensifiaient leur contrôle, et cette pression s'est poursuivie au T3.
L'action avait chuté d'environ 8,7% en août parce que les prévisions ne faisaient que correspondre au consensus.
La trajectoire trimestrielle du chiffre d'affaires que Wall Street souscrit désormais ressemble à ceci :
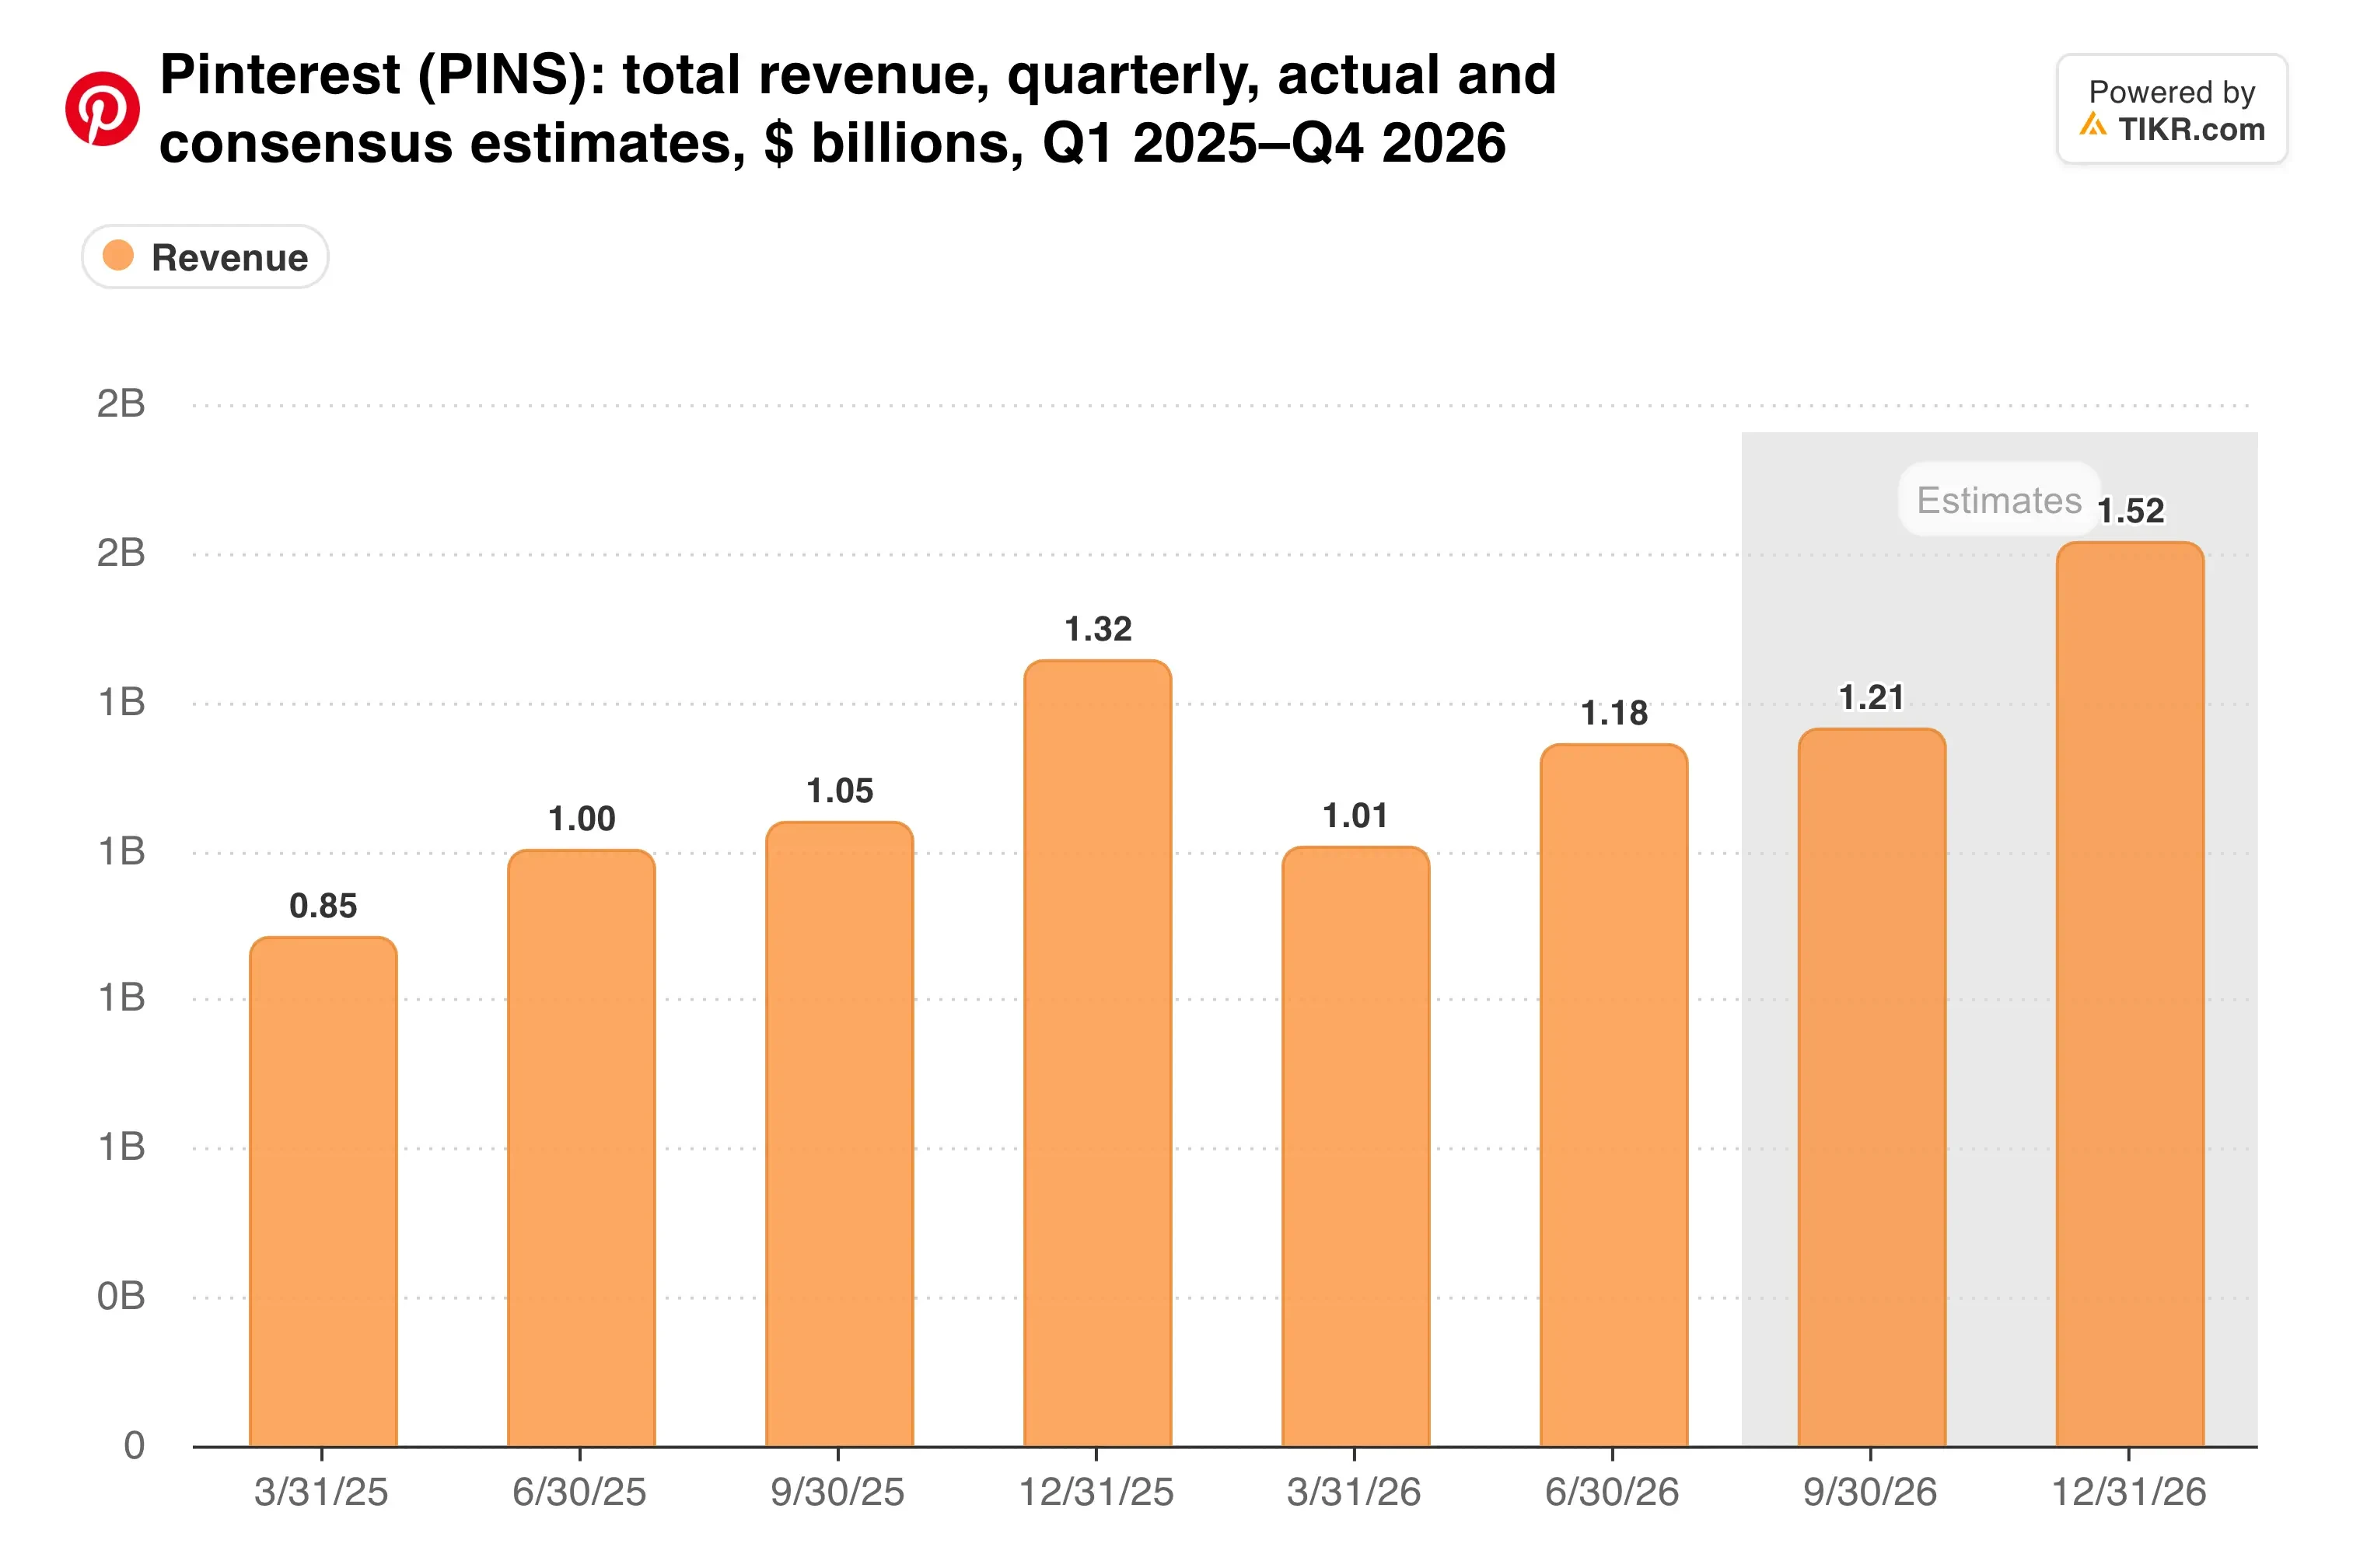
Le consensus se situe près du point médian, donc les prévisions pour le T4 compteront plus que les résultats du T3.
Un directeur financier spécialisé dans la publicité arrive
Le CV de Dibbo correspond au plus vieux problème de Pinterest, qui est de transformer l'engagement en dollars publicitaires. Le PDG Bill Ready l'a qualifié de "leader financier exceptionnel" lors de l'annonce de son recrutement le 5 octobre.
Ready a présenté l'IA comme le moteur. "L'IA est au cœur de notre dynamique et est un accélérateur clair pour notre activité", a-t-il déclaré dans le communiqué du T2.
Les bénéfices GAAP sont à la traîne de ce récit. Pinterest a affiché une perte nette de 47 millions de dollars au T2, alors que la rémunération basée sur les actions a augmenté de 97,3 millions pour atteindre 324,5 millions de dollars. Le coût du chiffre d'affaires a également grimpé de 25% en raison de l'acquisition de tvScientific et de capacités GPU supplémentaires.
La direction s'attend à ce que la rémunération en actions diminue à partir du T3. Cela donne à Dibbo une occasion précoce de marquer son empreinte.
Les marges ajustées n'ont évolué que dans une seule direction...
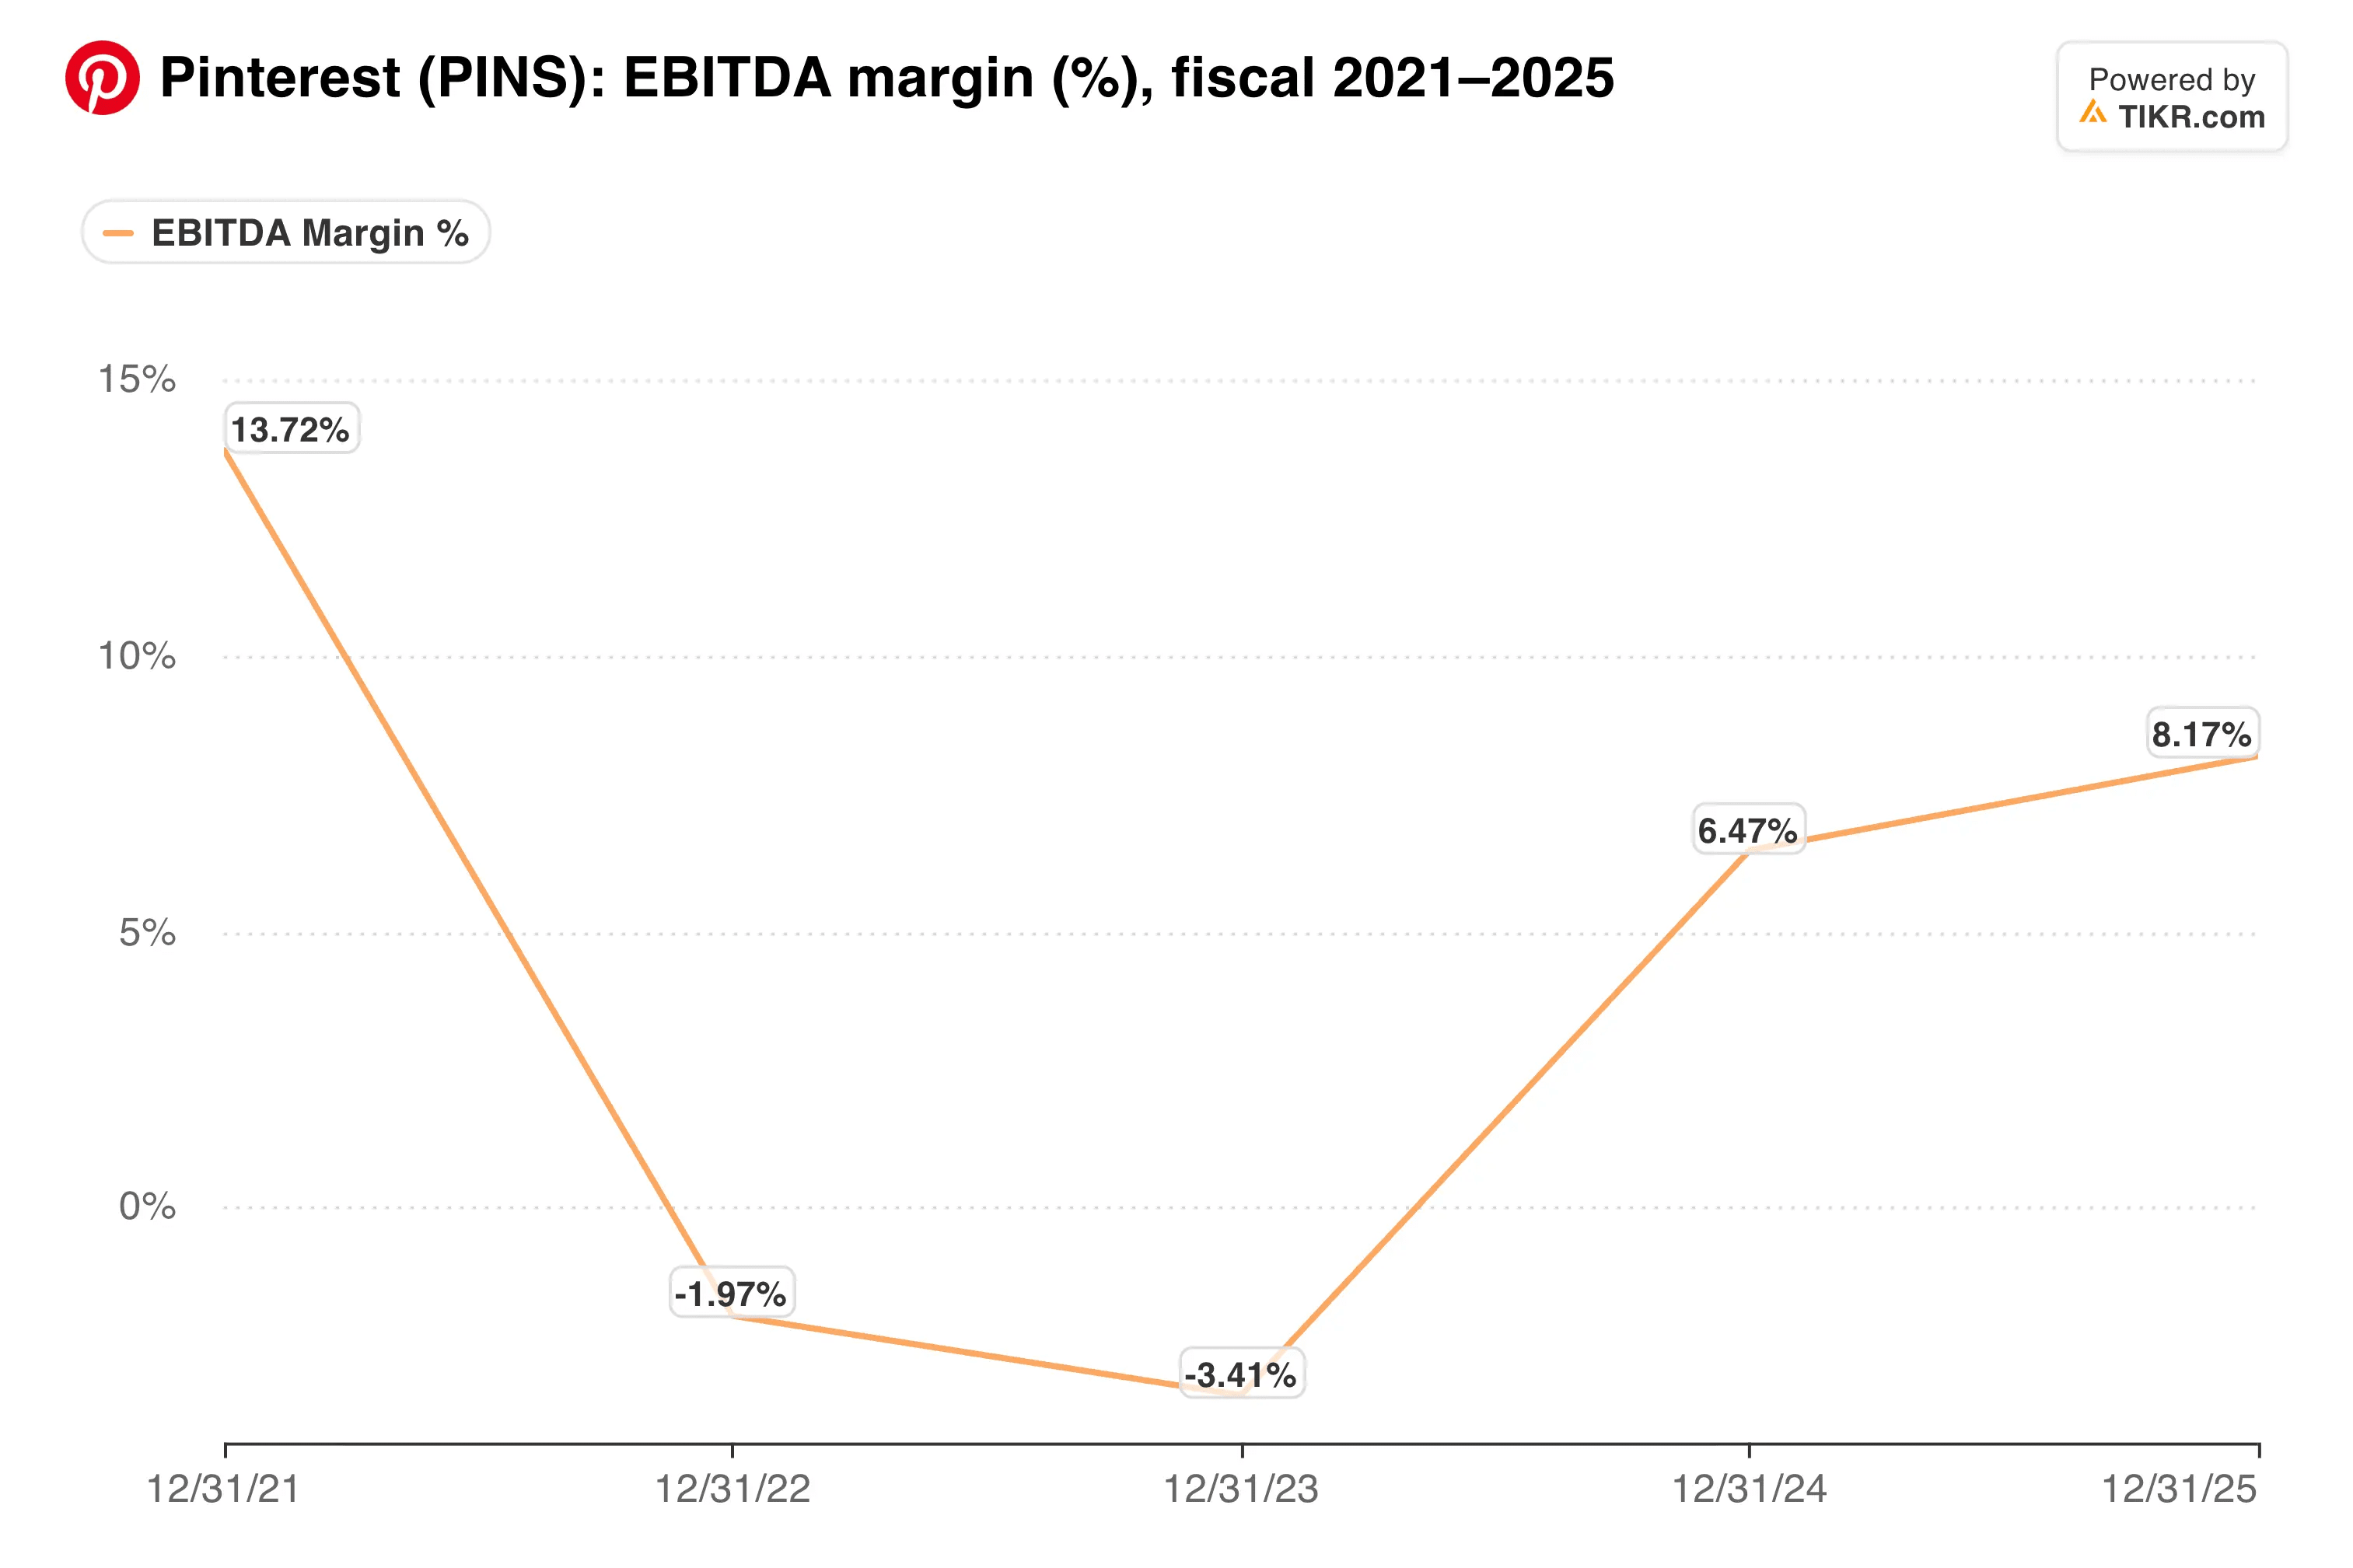
La question pour Dibbo est de savoir quelle part de cette marge subsiste une fois la rémunération en actions comptabilisée.
TIKR suit 39 analystes sur Pinterest. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Pinterest, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Pinterest
Actions bon marché, vendeurs actifs
À 21 $, Pinterest se négocie à 9,7x les bénéfices forward et 7,75x l'EV/EBITDA forward. L'objectif moyen de Wall Street à 29 $ implique une hausse potentielle d'environ 37%.
La direction a déjà voté avec de l'argent. Pinterest a racheté pour plus de 2 milliards de dollars d'actions cette année à un prix moyen de 18,17 $, soutenu par un investissement de 1 milliard de dollars d'Elliott Investment Management.
Elle a également étendu sa facilité de crédit renouvelable à 700 millions de dollars contre 500 millions en octobre.
Les initiés vont dans l'autre sens, cependant. Le co-fondateur Ben Silbermann a déposé une série de ventes d'actions d'environ 2 millions de dollars chacune depuis septembre.
Face aux grandes plateformes publicitaires comme Meta Platforms (META) et Snap (SNAP), la décote est frappante.
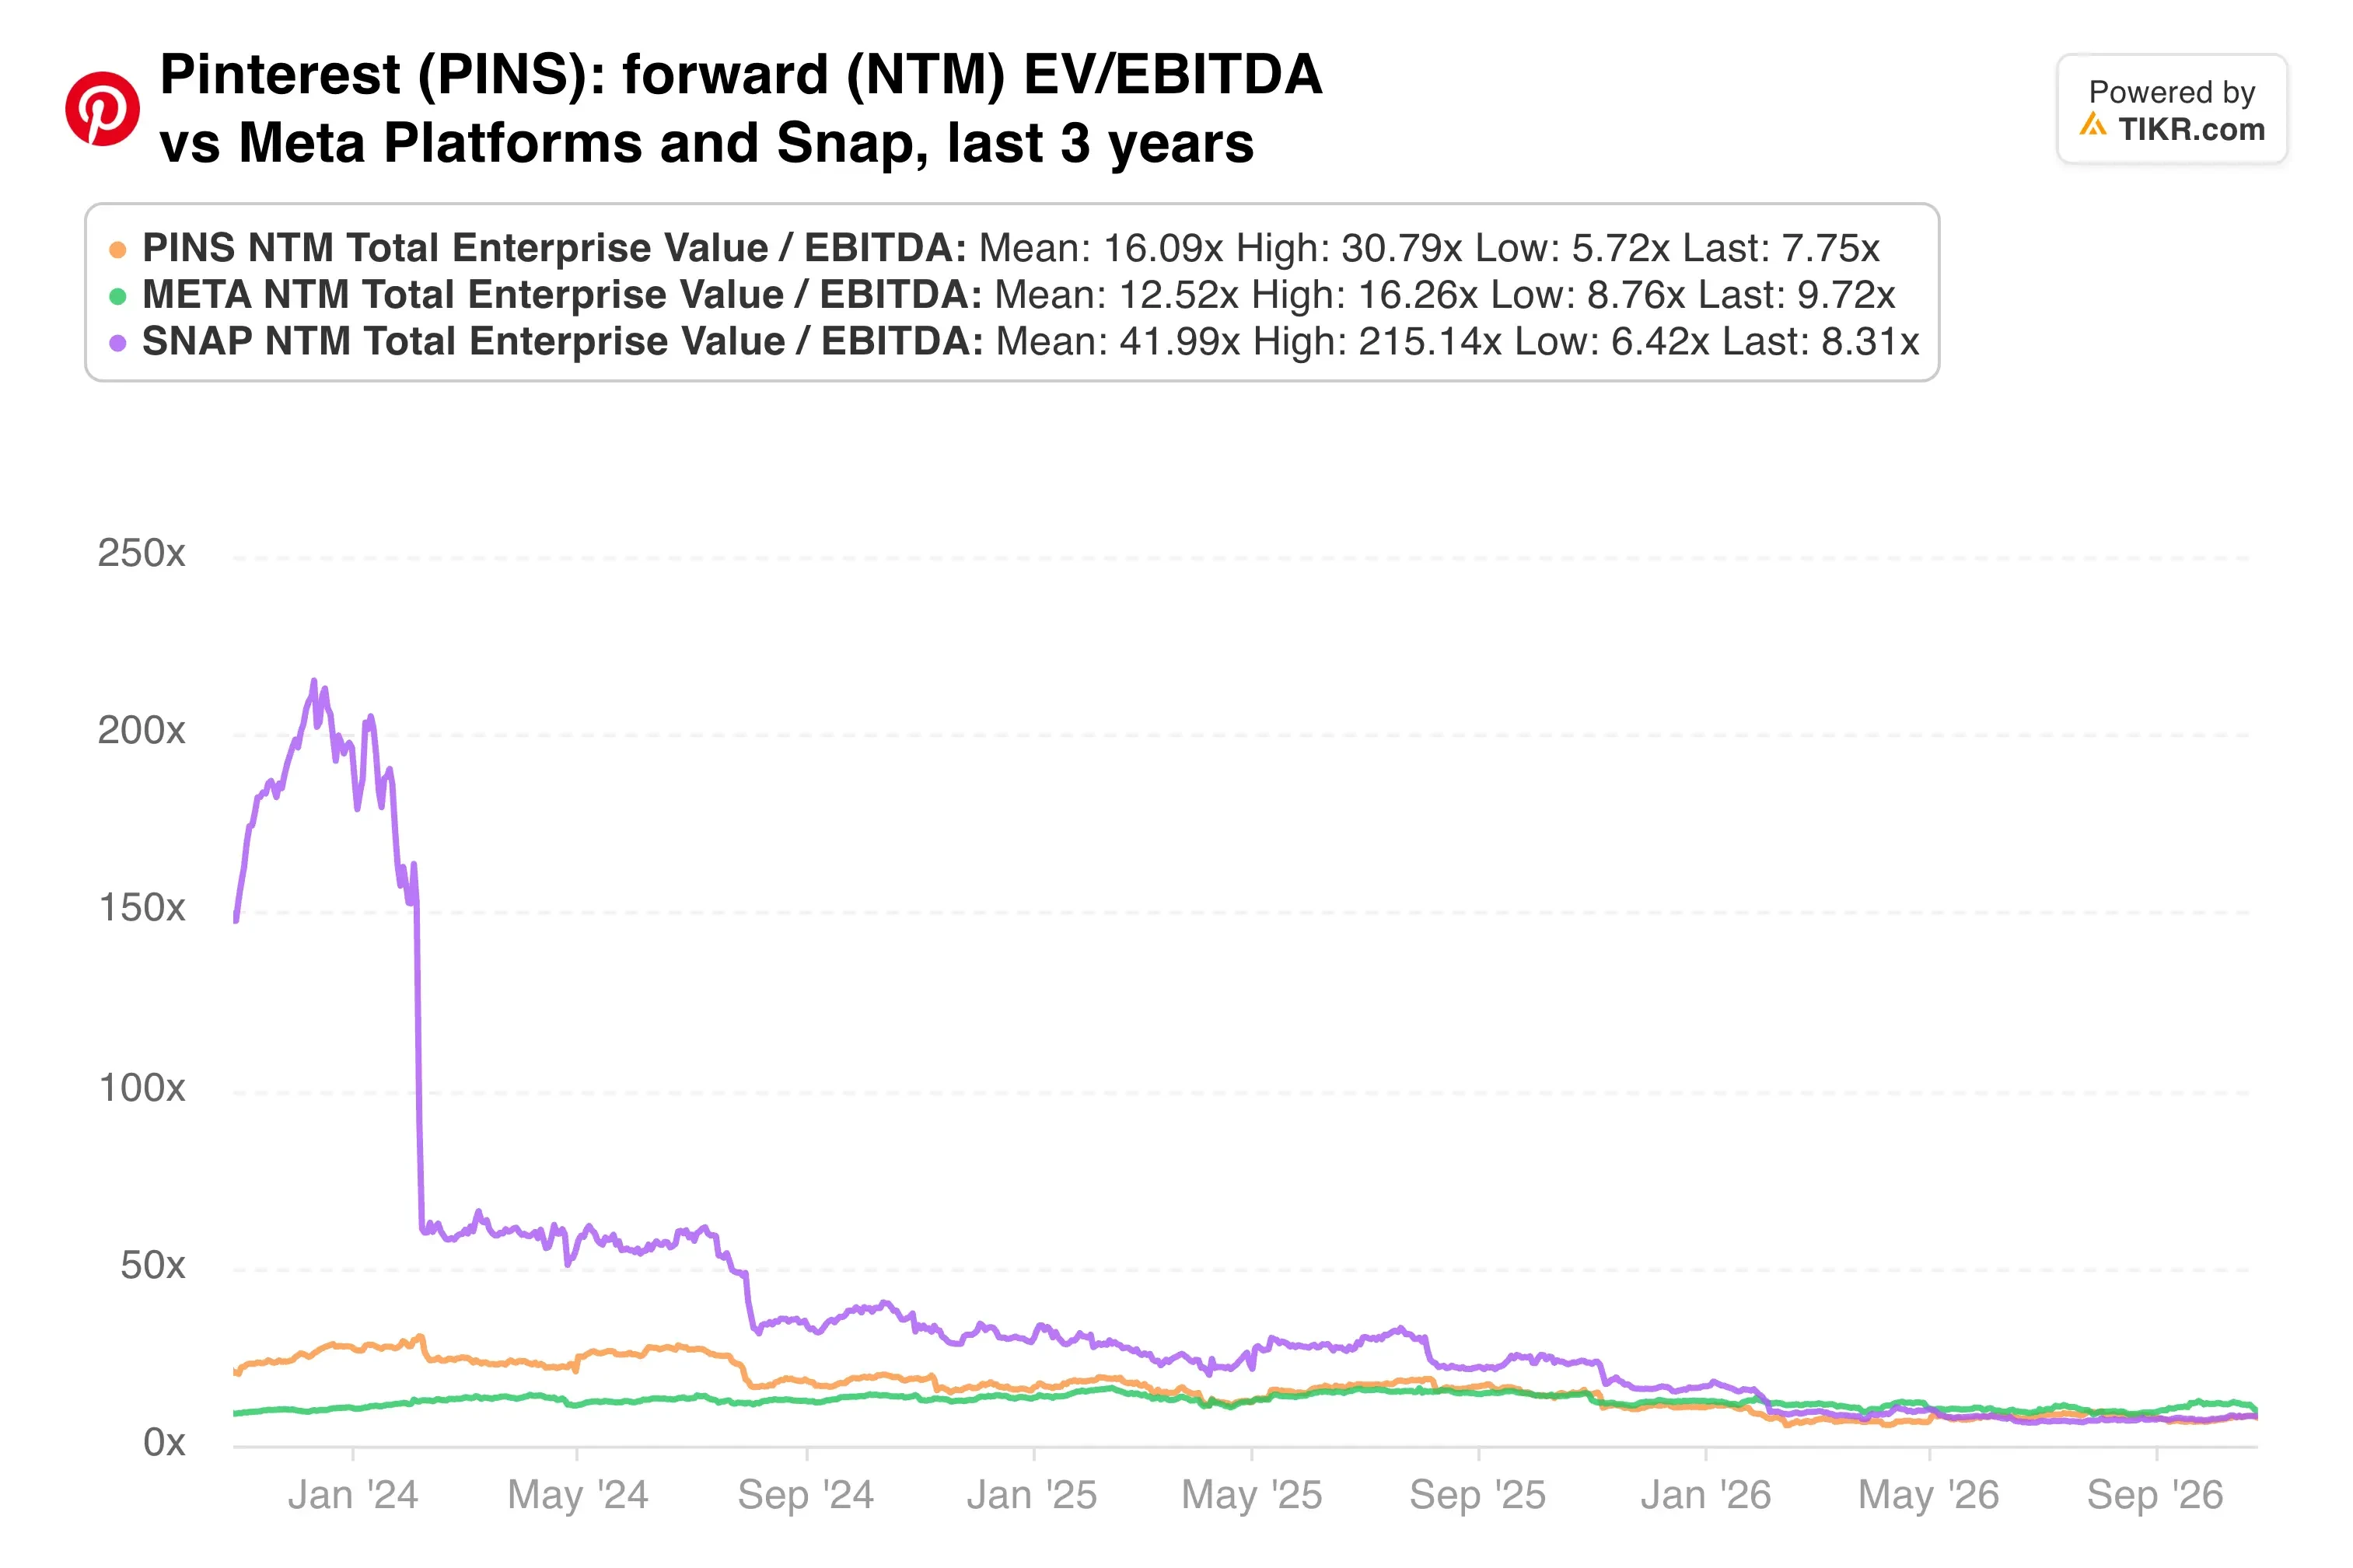
À 7,75x l'EBITDA forward, les investisseurs valorisent Pinterest comme une entreprise en déclin, même avec des prévisions de croissance à deux chiffres.
Mon analyse : La valorisation suppose déjà que beaucoup de choses peuvent mal tourner. Ce dont j'ai besoin mercredi, ce sont des prévisions pour le T4 qui maintiennent une croissance à deux chiffres et un début de clarté de la part de Dibbo sur la rémunération en actions. Ces deux éléments rendraient 21 $ trop bas, tandis qu'une prévision pour le T4 se rapprochant de 10% testerait la logique derrière ce rachat.
Pinterest publie ses résultats après la clôture du 29 octobre. Les perspectives pour le T4 et les premiers commentaires de Dibbo sur les dépenses donneront le ton pour 2027.
Alors, quelle est la valeur réelle de l'action Pinterest ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Pinterest pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !