PepsiCo (PEP) a dépassé les estimations du troisième trimestre de Wall Street jeudi 8 octobre, puis a abaissé ses prévisions de bénéfice annuel. Le BPA ajusté s'est établi à 2,34 $ contre les 2,30 $ attendus par les analystes, et le chiffre d'affaires de 25,27 milliards de dollars a dépassé le consensus de 24,97 milliards de dollars.
L'action est entrée dans la publication des résultats près de son plus bas sur 12 mois, se négociant à environ 124 $, et a gagné plus de 1 % en pré-marché. La conférence téléphonique avec les analystes débute à 8h15 heure de l'Est.
Le dépassement s'accompagne d'un objectif abaissé
PepsiCo prévoit désormais une croissance du BPA ajusté à taux de change constant de 1 % à 2 % cette année, en baisse par rapport à la fourchette inférieure de sa précédente fourchette de 4 % à 6 %. Incluant les effets de change, les prévisions de croissance du BPA ajusté sont tombées à 2,5 % à 3,5 %.
Le point de pression se situe dans les snacks nord-américains. PepsiCo a réduit les prix jusqu'à 15 % sur des marques comme Lay's et Doritos en février. Le volume et la part de marché des snacks salés se sont améliorés au T3, mais la baisse des prix a laissé le chiffre d'affaires de PepsiCo Foods North America (PFNA) inchangé et son bénéfice d'exploitation ajusté en baisse de 12 %.
Même la croissance du bénéfice globale a eu besoin d'aide. Le bénéfice d'exploitation ajusté a augmenté de 3 %, et les remboursements de droits de douane y ont contribué pour 4 points.
Le PDG Ramon Laguarta a déclaré que l'entreprise « agit avec urgence pour améliorer durablement nos performances en Amérique du Nord, » et a signalé d'autres réductions de coûts structurelles dans les mois à venir.
La marge des snacks de PepsiCo rétrécissait déjà avant février
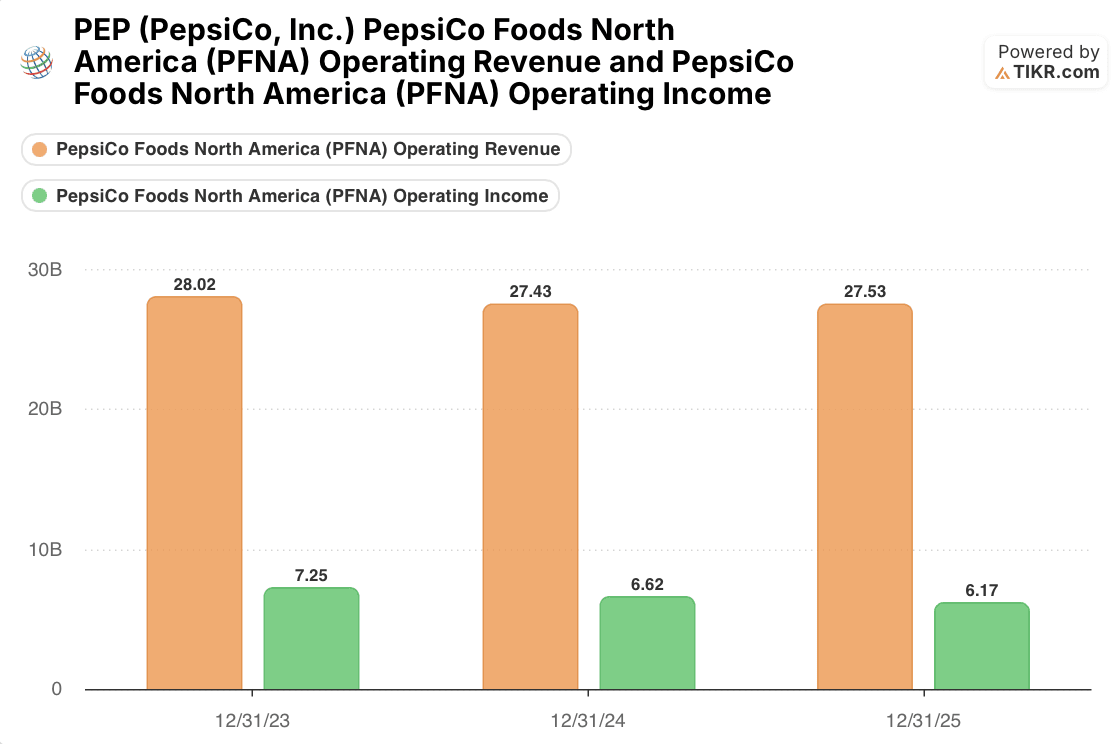
La baisse du T3 prolonge un recul plus long. Le résultat d'exploitation de PFNA est passé de 7,25 milliards de dollars en 2023 à 6,17 milliards de dollars en 2025, soit une baisse d'environ 15 %, tandis que le chiffre d'affaires a à peine bougé (de 28,02 milliards de dollars à 27,53 milliards de dollars). Sa marge d'exploitation est passée de 25,9 % à 22,4 % en deux ans.

C'est pourquoi la révision des prévisions frappe fort. Les analystes attendaient un BPA 2026 de 8,55 $, soit une croissance d'environ 5 % par rapport aux 8,14 $ de 2025. La nouvelle fourchette de 2,5 % à 3,5 % implique environ 8,34 $ à 8,42 $, soit environ 1,5 % à 2,5 % en dessous du consensus. Attendez-vous à ce que ces estimations soient revues à la baisse cette semaine.
Cela n'est-il pas déjà intégré dans le cours ?

En grande partie, oui. PepsiCo se négocie à 14,28 fois les bénéfices futurs, son niveau le plus bas en cinq ans et environ 32 % en dessous de sa moyenne quinquennale de 21,01.
Le multiple de 14,28x utilise les estimations de bénéfices sur les 12 prochains mois. À environ 124 $, PepsiCo se négocie à environ 14,8 fois les 8,38 $ impliqués par le milieu de sa fourchette révisée pour 2026.
Ce qui est nouveau, c'est le travail de réparation. PepsiCo prévoit d'augmenter certains prix de chips d'un faible à moyen pourcentage à un chiffre, tout en les maintenant en dessous des niveaux d'avant la baisse, comme nous l'avons couvert le mois dernier. Les augmentations ont été rapportées comme devant prendre effet fin 2026 ou début 2027. L'international porte le reste : le bénéfice d'exploitation ajusté à taux de change constant a augmenté de 9 % à 19 % dans les quatre segments internationaux.
La question à laquelle PepsiCo doit encore répondre
La question ouverte est de savoir si le volume de snacks que PepsiCo a acquis en février survivra à ces augmentations de prix. Si les clients restent, les marges de PFNA peuvent se reconstruire à partir de 22,4 % grâce à la tarification et aux nouvelles réductions de coûts. Si le volume retombe, PepsiCo aura sacrifié sa marge pour une part de marché qu'elle n'a pas pu conserver, et l'estimation de 8,91 $ pour 2027 semble trop élevée.
Mon avis : la révision des prévisions réinitialise les attentes à un niveau que PepsiCo peut dépasser, et à environ 14 fois les bénéfices, l'action intègre déjà une année difficile. Les concurrents dans les snacks comme Mondelez (MDLZ) font face au même choix entre part de marché en rayon et marge. Le rapport du quatrième trimestre donnera le premier aperçu, mais le vrai test sera le volume de PFNA une fois que les prix plus élevés des chips seront en rayon en 2027.
Alors, quelle est la valeur réelle de l'action PepsiCo ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que l'action PEP pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez PepsiCo, Inc. gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !