


Points clés
- La marge brute du T2 a augmenté de 200 points de base pour atteindre 60,5 %, mais les chiffres sous-jacents excluent un remboursement de droits de douane ponctuel de 134,5 millions de dollars et montrent que le bénéfice brut a en réalité chuté à 1,33 milliard de dollars, avec une marge opérationnelle tombant à environ 13,2 %, contre 20,7 % au même trimestre un an plus tôt.
- Seuls 134,5 millions de dollars sur les quelque 230 millions de dollars de droits de douane payés par Lululemon ont été remboursés à ce jour. Les 105 millions de dollars restants sont incertains et exclus des prévisions, ce qui signifie que le coup de pouce de 0,86 dollar par action intégré au BPA de l'exercice 2026 n'aura pas de suite garantie l'année prochaine.
- Les ventes de leggings ont chuté d'environ 20 % au cours du trimestre, et la part de marché de Lululemon dans le segment de l'athleisure a reculé de 10 points de pourcentage à 43,9 % tandis qu'Alo et Vuori gagnaient du terrain, ce qui indique un problème de marque et de produit qui précède et dépasse l'histoire des droits de douane.
- Le P/E NTM de LULU est tombé à environ 11,9x, près de son plus bas sur deux ans de 9,45x et bien en dessous de sa moyenne historique d'environ 20x, donc beaucoup de mauvaises nouvelles sont déjà intégrées dans le cours, mais par rapport à une base de bénéfices encore soutenue par un remboursement qui s'épuise.
Curieux de savoir quelle part du "redressement des marges" de Lululemon est réelle par rapport à celle induite par le remboursement ? Voir le détail complet des marges sur TIKR gratuitement →
Un remboursement a flatté le chiffre phare de Lululemon
Lors de la conférence téléphonique sur les résultats du T2 2027, la direction a elle-même détaillé l'évolution de la marge brute : une amélioration de 200 points de base en glissement annuel pour atteindre 60,5 %, construite presque entièrement sur un bénéfice de 560 points de base provenant des remboursements de droits de douane IEEPA. En excluant cela, l'image sous-jacente s'inverse. La directrice financière Meghan Frank a déclaré que la marge produit avait en réalité diminué d'environ 150 points de base en raison des coûts des droits de douane et des rabais, tandis que l'effet de levier négatif des coûts fixes dû à l'expansion du parc de magasins a coûté 230 points de base supplémentaires. Le remboursement n'a pas résolu le problème de marge de Lululemon. Il l'a temporairement masqué.
Ceci est important car le remboursement n'est pas une caractéristique récurrente de l'activité. Lululemon a payé environ 230 millions de dollars de droits de douane au titre de l'IEEPA et en a récupéré 134,5 millions. Les 105 millions de dollars restants sont dans les limbes, et la direction a explicitement déclaré qu'ils ne sont pas reflétés dans les prévisions car "il subsiste une certaine incertitude dans le processus". Les 0,86 dollar par action que ce remboursement a ajouté aux prévisions de BPA de l'exercice 2026 (9,48-9,73 dollars) sont, selon les propres termes de l'entreprise, un élément ponctuel. L'exercice 2027 commence sans lui.
Ce que les chiffres sous-jacents de l'action LULU montrent réellement
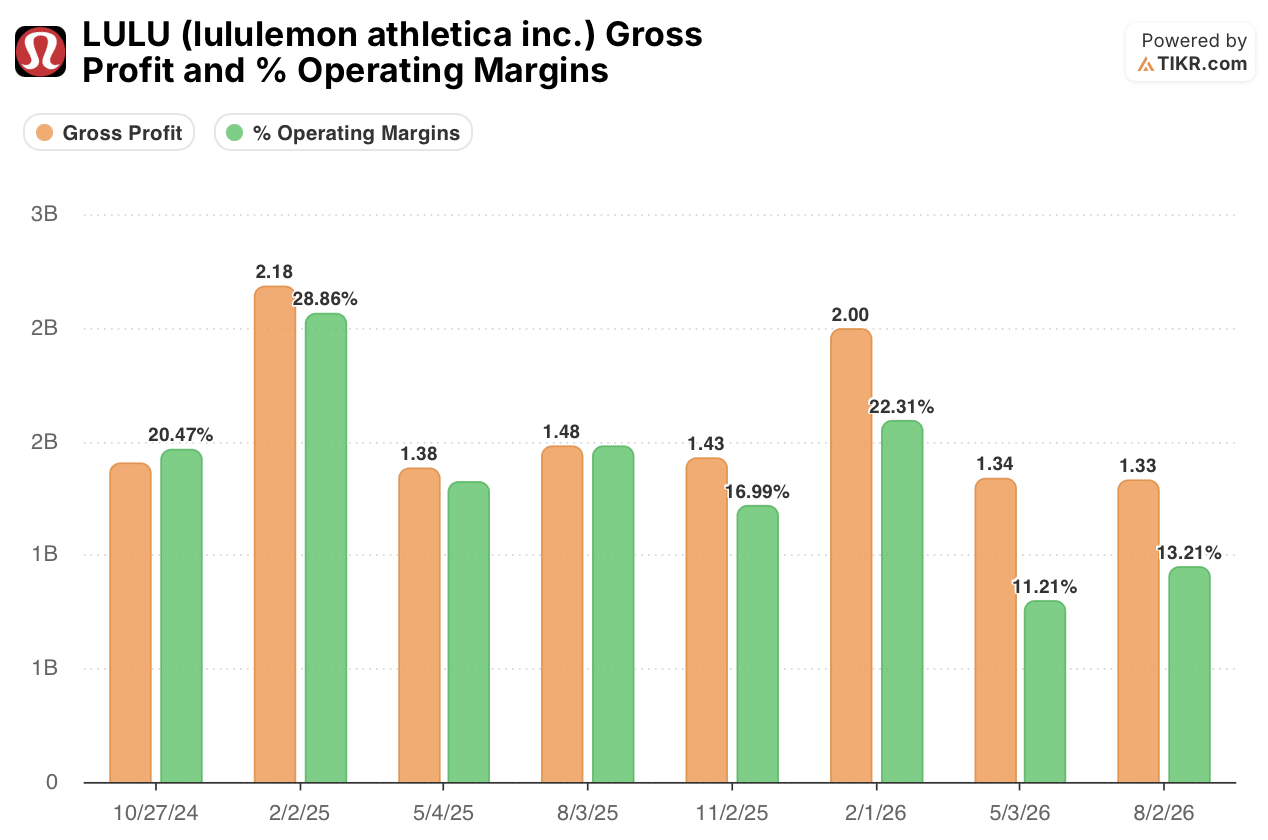
Les propres données trimestrielles de LULU excluent ce remboursement, et la tendance qui en résulte est la véritable histoire. Le bénéfice brut hors remboursement pour le trimestre vient de s'établir à 1,33 milliard de dollars, contre 1,48 milliard de dollars au même trimestre un an plus tôt, soit une baisse d'environ 10 %. La marge opérationnelle hors remboursement est tombée à environ 13,2 %, contre une marge opérationnelle de 20,7 % que l'entreprise elle-même a déclarée pour ce même trimestre l'année dernière, une compression d'environ 750 points de base en douze mois.
En prenant du recul sur les huit derniers trimestres, il est clair qu'il ne s'agit pas d'un événement isolé. La marge opérationnelle diminue en glissement annuel depuis plus d'un an : 20,47 % au trimestre d'octobre 2024, 16,99 % un an plus tard au trimestre équivalent de novembre 2025.
Les trimestres des fêtes montrent la même tendance, 28,86 % au trimestre de février 2025 contre 22,31 % en février 2026. Et les deux trimestres les plus récents, hors remboursement, se situent à seulement 11,21 % et 13,21 %, les niveaux les plus bas de toute la série. Quelle que soit la structure de coûts en mode croissance que Lululemon a construite pendant ses années d'expansion, les revenus ne la couvrent plus, remboursement ou pas.
Le problème de produit derrière les chiffres
L'érosion des marges n'est pas seulement une histoire de structure de coûts, c'est aussi une histoire de demande. Les leggings, toujours la catégorie phare de Lululemon, ont reculé d'environ 20 % au cours du trimestre, et la direction a reconnu que le virage vers les silhouettes amples était arrivé "un peu plus que nous ne l'attendions". Les propres données de part de marché de l'entreprise montrent pourquoi cela compte : la part de marché de Lululemon dans la catégorie de l'athleisure a chuté de 10 points de pourcentage à 43,9 % au cours de l'année écoulée, tandis qu'Alo a gagné 5,9 points et Vuori 2,2 points. L'Amérique du Nord, le plus grand marché, a affiché un déclin des ventes comparables de 12 % au cours du trimestre.
Les nouveaux styles comme le pantalon large Groove et le jogging pliable Align gagnent en traction, et la direction affirme qu'elle réoriente environ 20 % de ses stocks vers ce qui fonctionne.
Mais selon ses propres dires, ce réajustement n'a pas encore compensé le déclin des produits hérités, et la ligne des frais généraux et administratifs reflète la tension entre la tentative de corriger le produit et de défendre le trafic simultanément, avec une hausse des dépenses marketing alors même que les prévisions de revenus pour l'année ont été réduites à une baisse de 5 % à 7 %.
Où en est l'action LULU

Le marché a déjà absorbé une grande partie de cela. Le P/E NTM de LULU se situe autour de 11,9x, proche de son plus bas sur deux ans de 9,45x et environ la moitié de sa moyenne historique proche de 20x. Cela seul suggère que le scénario baissier facile, selon lequel Lululemon est une histoire de croissance cassée, est largement intégré dans le cours.
La question plus difficile est de savoir quel multiple s'applique une fois que le remboursement des droits de douane cesse de flatter les bénéfices. Si les estimations consensuelles pour l'exercice 2027 supposent encore quelque chose de proche de la marge déclarée aujourd'hui plutôt que le chiffre sous-jacent d'environ 13 % que les données de TIKR impliquent, l'action n'est pas aussi bon marché que le suggère 11,9x, elle est bon marché par rapport à un chiffre de bénéfices en partie artificiel. Le prochain vrai test n'est pas le T3, pour lequel la direction a déjà prévu un nouveau ralentissement et une pression sur les marges de 250 points de base. C'est de savoir si le virage vers les produits amples et le "prochain chapitre" promis par O'Neill se matérialisent dans le trafic en Amérique du Nord d'ici la saison des fêtes, et si les prévisions pour l'exercice 2027 en mars montrent une stabilisation des marges par elles-mêmes, sans le soutien d'un chèque de remboursement de droits de douane.
Le multiple intègre déjà des difficultés. Ce qu'il n'a pas encore pleinement testé, c'est si ces difficultés atteignent leur point bas ou continuent de s'aggraver.
Étant donné que le multiple reflète déjà beaucoup de pessimisme, le risque lié à cette histoire de marge est-il largement intégré dans le cours, ou est-il sur le point de s'aggraver ? Vérifiez la valorisation actuelle de LULU par rapport à sa tendance de marge sur TIKR gratuitement →
Devriez-vous investir dans Lululemon athletica inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez l'action LULU et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre LULU aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action LULU sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





