Points clés
- Le chiffre d'affaires annualisé d'OpenAI approchait les 50 milliards de dollars fin septembre, soit environ 20 milliards de moins que le chiffre précédemment rapporté, selon le Financial Times.
- L'informaticien Cal Newport affirme que le pari des laboratoires d'IA sur des modèles toujours plus grands ne paiera pas, et que Google est en passe de l'emporter avec des modèles moins chers intégrés aux produits que les gens utilisent déjà.
- Les analystes s'attendent à ce que le chiffre d'affaires d'Alphabet passe de 403 milliards de dollars en 2025 à 738 milliards en 2028, et sa marge opérationnelle était de 32 % en 2025.
- Microsoft détient déjà environ 27 % d'OpenAI et se négocie à 26,4 fois les bénéfices anticipés, en dessous de sa moyenne sur trois ans de 30,0x.
L'alerte sur les revenus d'OpenAI a fait baisser les actions technologiques jeudi. Mais selon un informaticien, le plus gros problème d'OpenAI est Alphabet (GOOG).
Le Financial Times a rapporté que le chiffre d'affaires annualisé d'OpenAI approchait les 50 milliards de dollars fin septembre, soit environ 20 milliards de moins que le chiffre précédemment rapporté. Un jour plus tard, Bloomberg a rapporté qu'OpenAI s'attend à atteindre ou dépasser 70 milliards de dollars d'ici la fin de l'année.
Lors de l'épisode de vendredi de Prof G Markets, Cal Newport, professeur d'informatique à Georgetown, a été interrogé sur ce qui empêche Sam Altman de dormir. Sa réponse : si les chatbots à usage général cessent d'être une bonne affaire, "ils doivent vraiment s'inquiéter que Google ne leur vole la vedette sur le plan économique."
C'est une inquiétude bien plus grande que n'importe quel chiffre de revenus.
Le "toujours plus grand" cesse de payer
L'argument de Newport commence par la technologie. Les laboratoires parient que des modèles toujours plus grands continueront de s'améliorer dans tous les domaines. Il pense que les gains sont devenus "inégaux", concentrés sur le codage, les mathématiques et la cybersécurité. Son verdict est sans appel : "Ils ne vont pas passer à l'échelle, et je pense que ce pari ne va pas payer."
Au lieu de cela, il s'attend à "de nombreux modèles dont les poids sont ouverts, ou bon marché, ou même fonctionnant sur l'appareil" qui "feront assez bien l'affaire" lorsqu'ils seront associés aux bons agents.
Si "assez bon" l'emporte, l'avantage revient à celui qui peut servir l'IA au coût le plus bas au plus grand nombre. Newport pense que c'est Google : "Donc Google va développer des modèles à moindre coût, fonctionnant sur du matériel personnalisé, ils ont vraiment maîtrisé l'infrastructure cloud des centres de données." Ensuite, il intègre ces réponses dans Search et Workspace, où les gens passent déjà leur journée.
Alphabet n'a pas besoin de la percée
C'est une position confortable pour Alphabet, car son IA n'a pas à être rentable par elle-même. Les analystes s'attendent à ce que le chiffre d'affaires passe de 403 milliards de dollars en 2025 à 738 milliards en 2028...

Les analystes s'attendent à ce qu'Alphabet ajoute environ 96 milliards de dollars de revenus rien qu'en 2026, ce qui représente près du double du run-rate entier d'OpenAI.
Cette croissance est également rentable. La marge opérationnelle d'Alphabet était de 32,0 % en 2025, contre 27,4 % en 2023, et elle y est parvenue tout en dépensant massivement pour développer son IA...
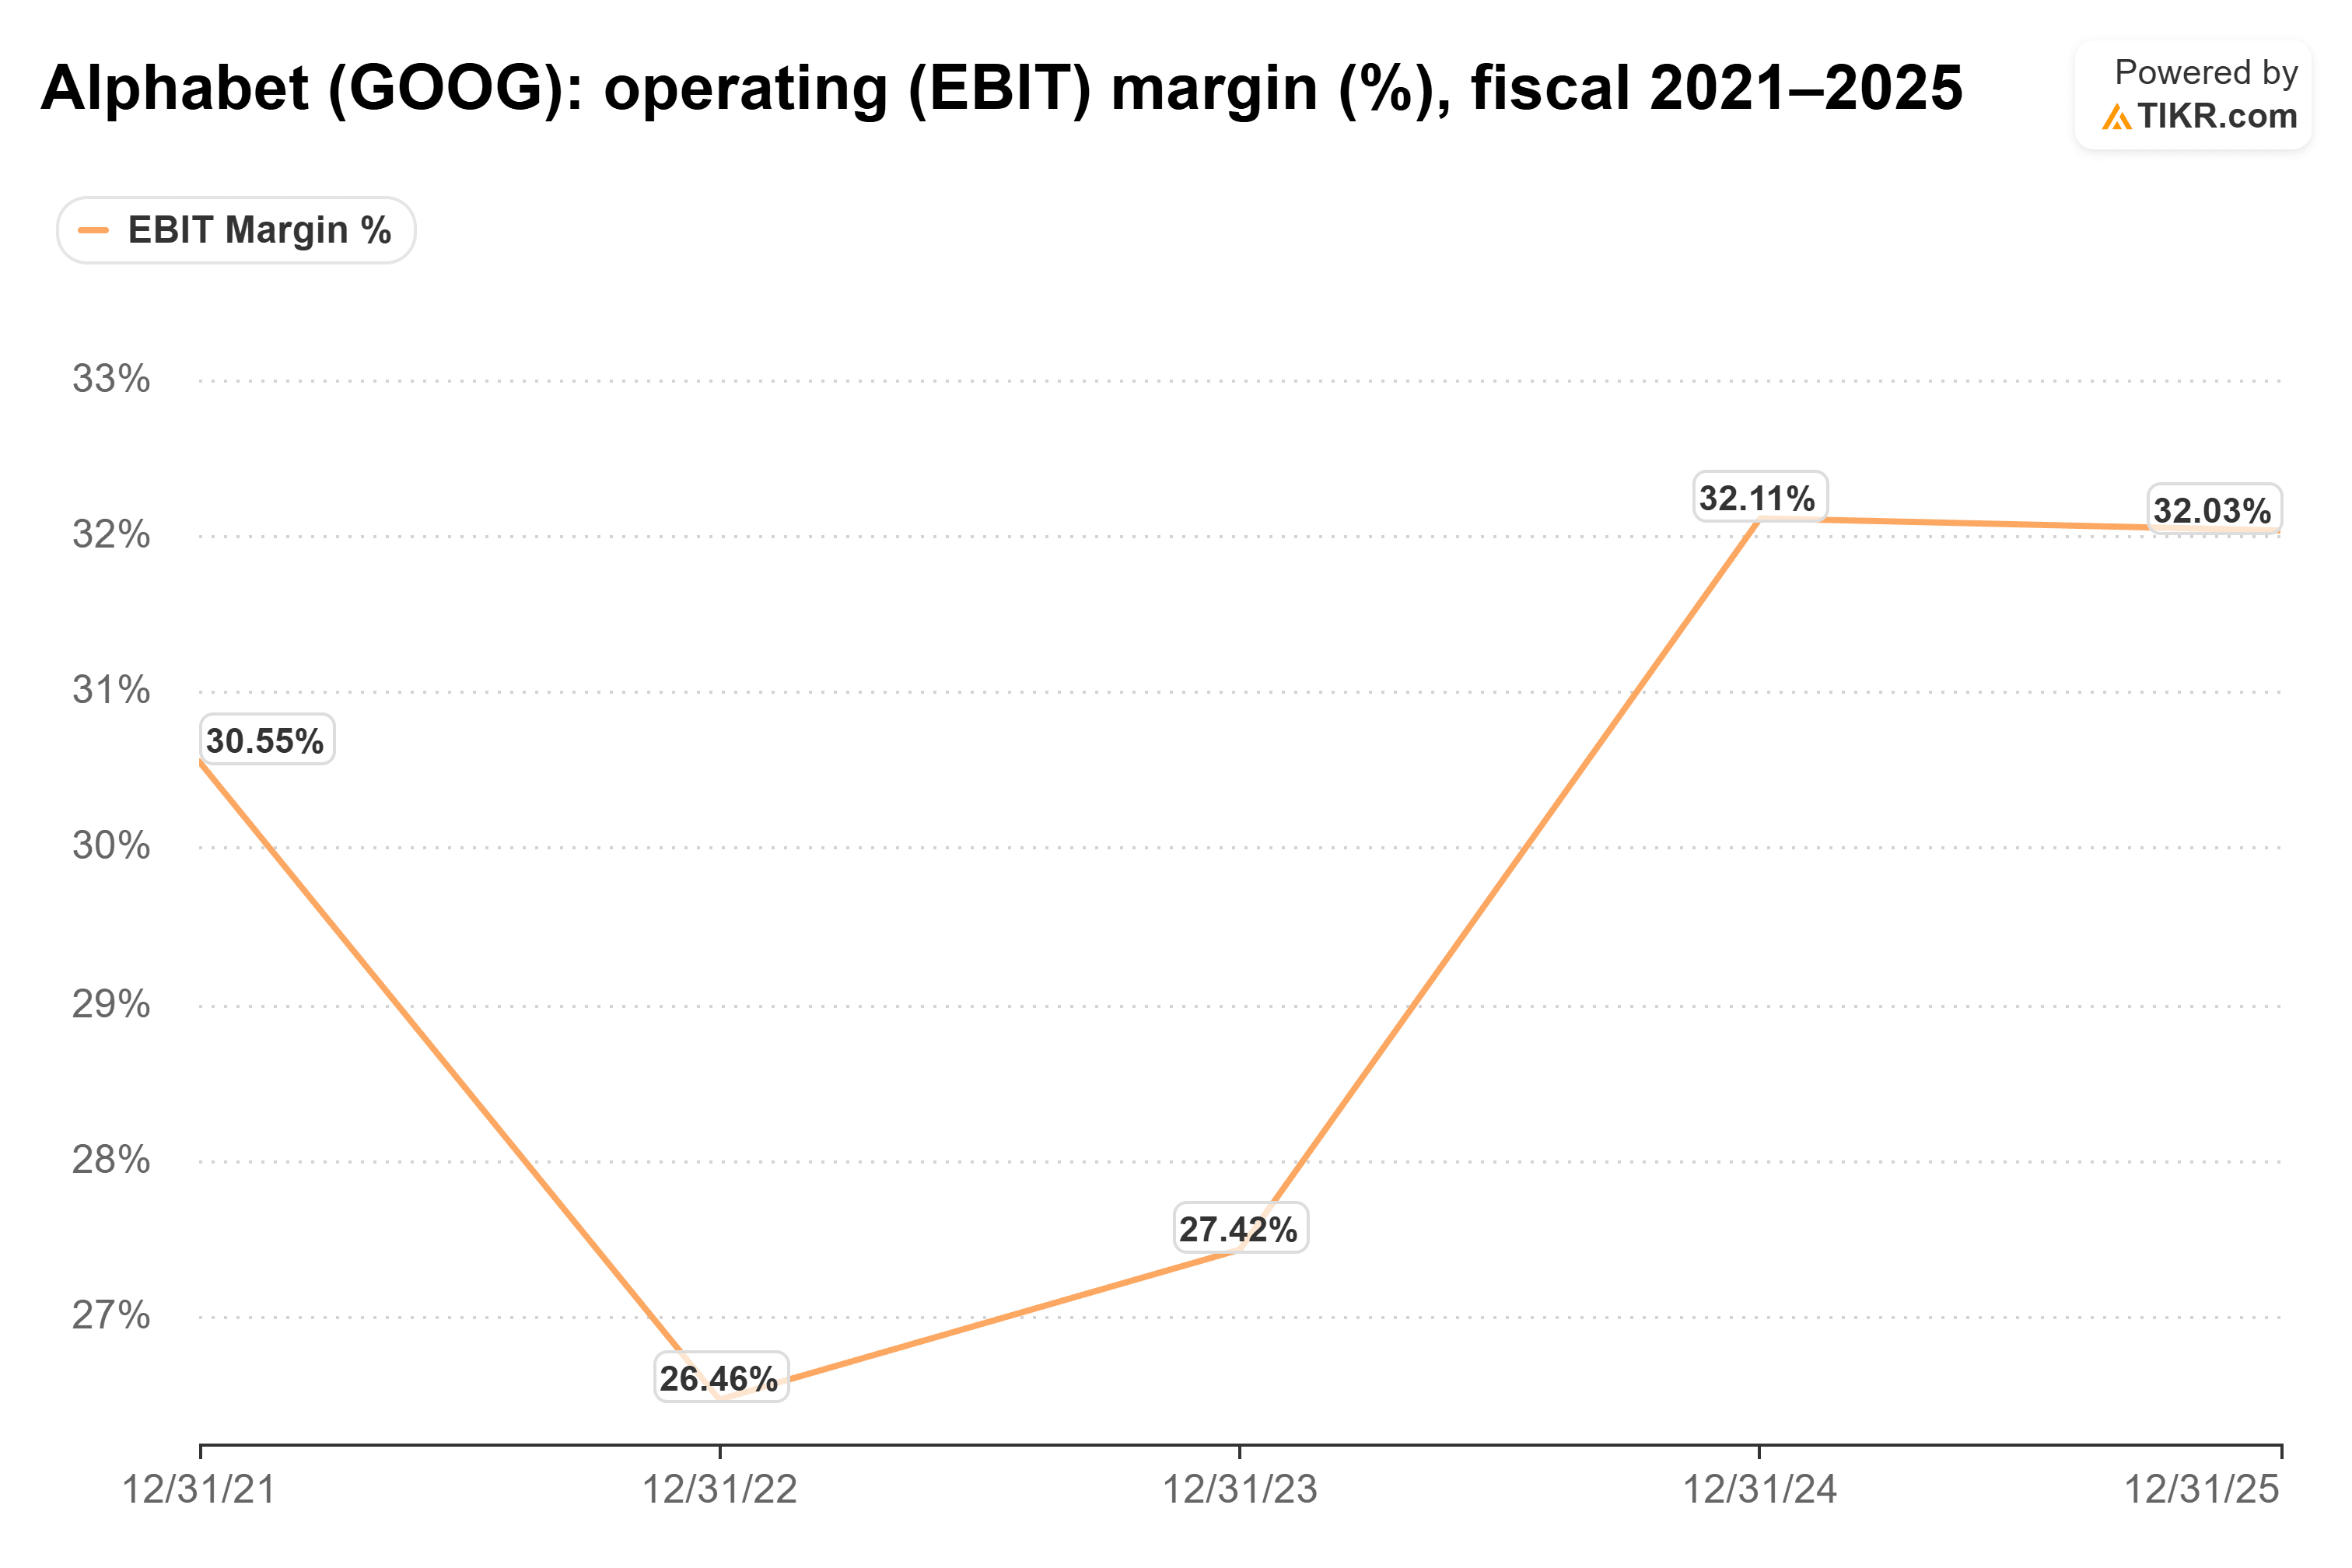
Cette marge est le coussin derrière l'argument de Newport. Alphabet peut se permettre de vendre l'IA à bas prix dans Search car le reste de l'activité paie déjà les factures. OpenAI doit gagner son argent avec l'IA elle-même.
La croissance d'OpenAI compte toujours
L'argument le plus fort contre Newport est la rapidité avec laquelle OpenAI croît. Passer d'environ 50 milliards de dollars en septembre à 70 milliards en décembre représenterait un bond de 40 % en un seul trimestre. Cela montrerait également que les clients paient actuellement pour les modèles de pointe.
Le point de Newport concerne ce qui vient après. À mesure que des modèles moins chers deviennent "assez bons", il s'attend à ce que les rivaux "démantèlent les choses spécifiques pour lesquelles les gens utilisent ChatGPT et qui sont utiles" et les intègrent à leurs propres produits. C'est un problème de prix, et il apparaît dans les marges bien avant de se manifester dans un run-rate.
Microsoft est le filet de sécurité
Le scénario final de Newport pour OpenAI passe par Redmond. Si Google l'emporte sur les outils de recherche et de travail, a-t-il dit, OpenAI finit "probablement par être, vous savez, racheté par Microsoft dans une offre concurrentielle contre la domination de Google." Il a qualifié cela de "scénario cauchemardesque sur le plan financier pour OpenAI."
Le même scénario semble beaucoup moins effrayant du côté de Microsoft (MSFT). Microsoft détient déjà environ 27 % d'OpenAI, la participation que les deux entreprises ont annoncée lors de la recapitalisation d'OpenAI fin 2025. Et le marché ne paie pas cher pour son histoire d'IA. Microsoft se négocie à 26,4 fois les bénéfices anticipés, en dessous de sa moyenne sur trois ans de 30,0x et loin de son pic de 37,0x en juillet 2024...

Acheter le reste d'une OpenAI affaiblie (et ceci est pure spéculation) placerait ses modèles entièrement sous le toit de Microsoft, à un prix bien inférieur à celui qu'OpenAI vaut aujourd'hui.
Alphabet gagne dans les deux cas
Je pense que Newport a raison sur la direction. Si les modèles plus grands continuent de payer, Alphabet a toujours un laboratoire de pointe soutenu par une activité de 400 milliards de dollars. S'ils cessent de payer, les modèles moins chers intégrés à Search et Workspace sont exactement là où va l'argent.
Dans les deux cas, Google s'en sort gagnant.
Bien sûr, il s'agit de l'interprétation d'un informaticien sur l'évolution de la technologie. Le run-rate d'OpenAI à la fin de l'année sera le premier vrai test.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alphabet. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !