Points clés
- Eli Lilly publie ses résultats du troisième trimestre avant l'ouverture des marchés jeudi 29 octobre, après une hausse de 10 % en une semaine qui a porté l'action à un nouveau sommet sur 52 semaines.
- Le cours de l'action dépend de la capacité de Lilly à continuer de baisser ses prix pour toucher plus de patients sans sacrifier sa marge opérationnelle.
- La marge opérationnelle de Lilly est passée à 45,6 % en 2025 contre 30,3 % en 2023, et les analystes s'attendent à ce que le BPA normalisé double presque entre 2025 et 2027.
- À 33 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 40x, l'action se maintient si les données de jeudi sur les prix aux États-Unis, le résultat opérationnel et les prévisions annuelles montrent que la marge se maintient.
Eli Lilly (LLY) a gagné 10 % en une semaine pour atteindre un nouveau sommet sur 52 semaines, et publie ses résultats du troisième trimestre avant l'ouverture des marchés jeudi 29 octobre.
Tout le monde sait que les patients arrivent. Une action à son plus haut niveau a besoin que ce rapport montre que Lilly peut continuer à baisser ses prix tout en conservant sa marge opérationnelle.
Lilly échange le prix contre les patients
La stratégie de Lilly pour Mounjaro et Zepbound est de baisser le prix et de laisser le volume compenser la différence. En 2025, ses prix réalisés ont baissé de 6 % et le volume a augmenté de 50 %. Au deuxième trimestre 2026, les prix ont baissé de 13 % et le volume a augmenté de 60 %.
C'est ce calcul qui explique pourquoi le chiffre d'affaires pourrait baisser même si le nombre de patients augmente. Mais la marge a évolué dans l'autre sens. Sur la base de TIKR (avant les frais de recherche acquis et les charges exceptionnelles), la marge opérationnelle de Lilly s'est maintenue autour de 30 % de 2021 à 2023, puis a bondi à 37,8 % en 2024 et 45,6 % en 2025.

Elle a continué de s'élargir au deuxième trimestre 2026. Le chiffre d'affaires a augmenté de 7,4 milliards de dollars par rapport à l'année précédente et le résultat opérationnel a augmenté de 5,4 milliards de dollars, donc environ 73 cents de chaque nouveau dollar sont allés au résultat opérationnel. La marge brute est passée à 85,8 % contre 84,3 %, ce que Lilly attribue à des coûts de production plus bas et à une meilleure mixité.
TIKR suit 31 analystes sur Eli Lilly. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Eli Lilly, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Eli Lilly
Les estimations ont besoin que cette marge continue de s'élargir
Les analystes attendent un BPA normalisé de 34,46 $ cette année et de 47,39 $ en 2027, contre 24,21 $ en 2025.
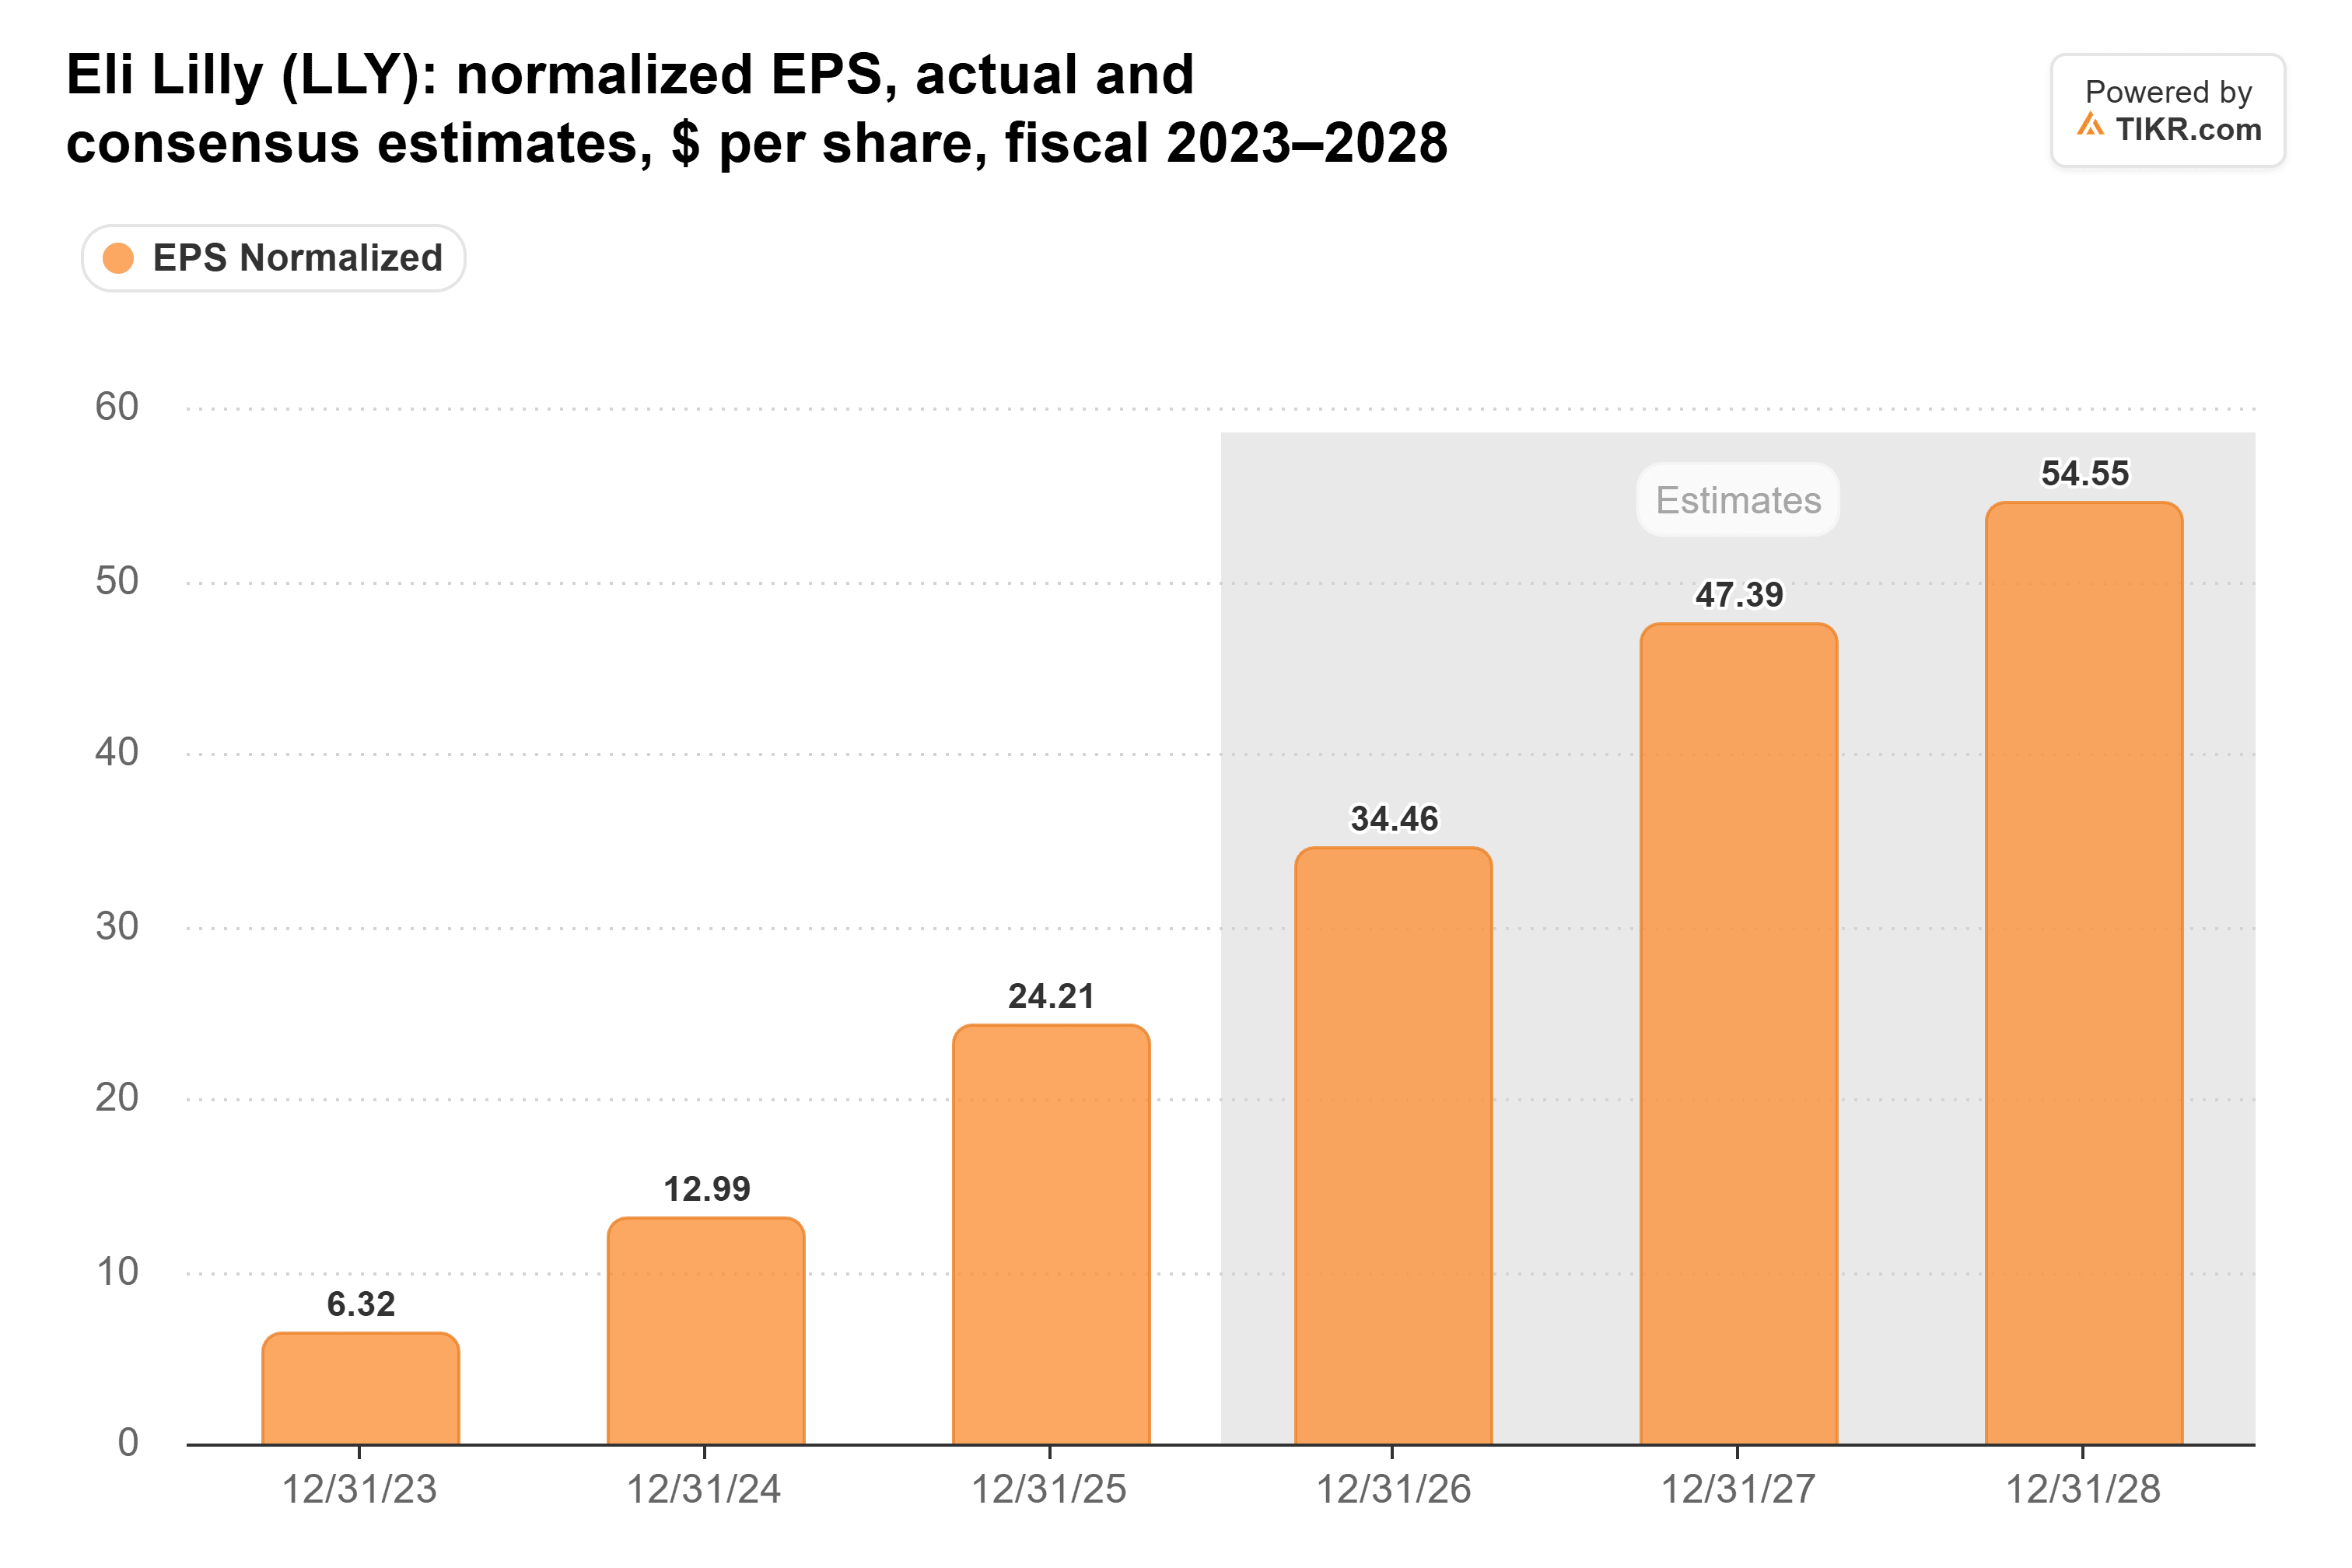
C'est presque un doublement en deux ans. Le chiffre d'affaires n'est pas censé suivre le même rythme (le consensus prévoit une hausse d'environ 21 % par an de 2025 à 2028), donc les estimations reposent sur la marge : elles font passer la marge nette normalisée de Lilly de 33,4 % en 2025 à 42,3 % en 2028.
Et le multiple repose sur ces estimations. À 33 fois les bénéfices anticipés au 27 octobre, Lilly se négocie en dessous de sa moyenne quinquennale de 40x, loin de son pic de 67x en octobre 2023 et au-dessus de son creux de 23x en août 2025…
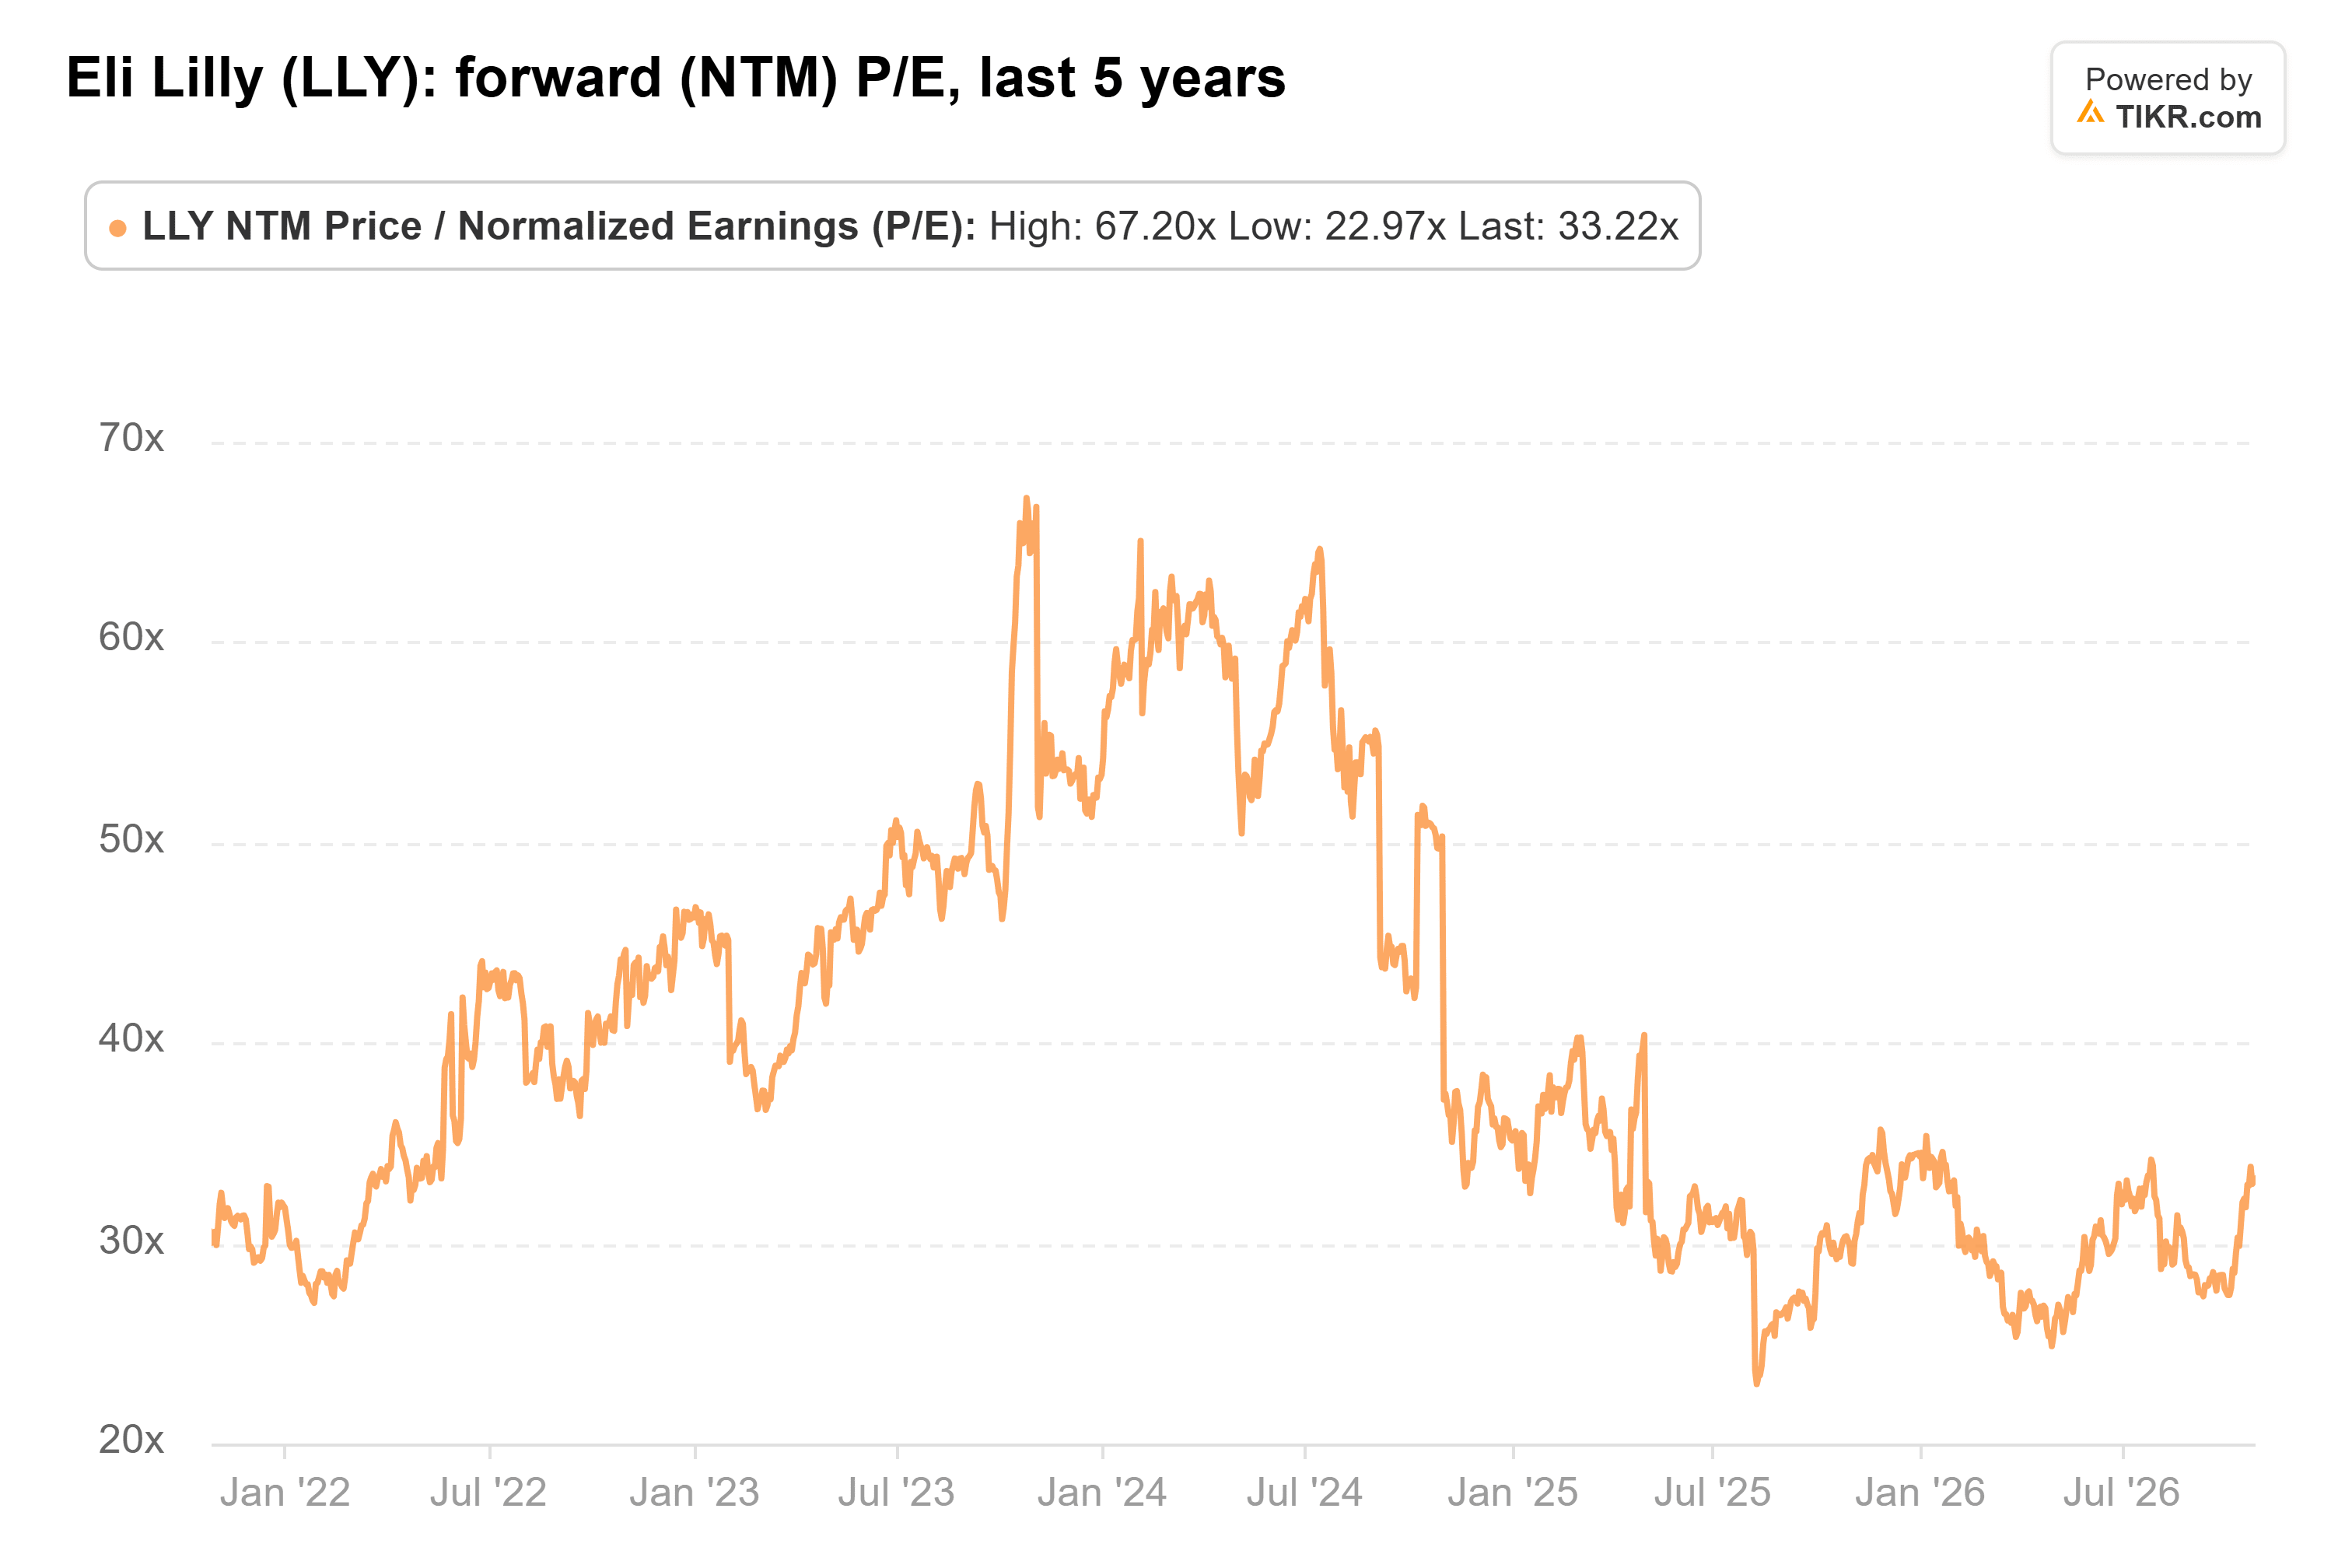
Ce multiple de 33x ne semble raisonnable que si les bénéfices qui le sous-tendent se matérialisent. Si les marges reculent et que ces estimations sont revues à la baisse, l'action devient plus chère au même prix.
Ce que jeudi doit montrer
Commencez par le prix aux États-Unis hors ajustements d'estimation de remises. Il a baissé d'environ 9 % au deuxième trimestre, contre 3 % en données publiées, et le directeur financier de Lilly a déclaré lors de cette conférence téléphonique qu'il ne s'attendait pas à ce que ces ajustements se poursuivent au second semestre. Le chiffre publié devrait donc cette fois-ci être plus proche du chiffre sous-jacent.
Le PDG Dave Ricks a exposé le compromis lors de la conférence téléphonique du premier trimestre : "presque chaque fois que nous réduisons les prix, nous constatons une expansion assez importante", et il a ajouté qu'"il y a un plancher à cela".
Ensuite, il y a les prévisions. Les analystes attendent déjà un chiffre d'affaires 2026 de 88,7 milliards de dollars, au-dessus du haut de la fourchette de Lilly (85 à 87 milliards de dollars). Si Lilly ne fait que maintenir cette fourchette, le marché reste en avance sur l'entreprise, donc les prévisions pourraient faire bouger l'action plus que le trimestre lui-même.
Les charges liées aux acquisitions comptent aussi. Lilly inclut la recherche acquise dans son BPA ajusté, et cela lui a coûté 3,03 $ par action au deuxième trimestre. Ces charges (2,8 milliards de dollars, contre 154 millions de dollars un an plus tôt) plus 703 millions de dollars de charges exceptionnelles ont tiré la marge opérationnelle GAAP à 39,1 % contre 44,1 %.
Le sommet tient si la marge tient
Mon analyse : à 33x, en dessous de sa propre moyenne quinquennale, l'action Lilly est correctement valorisée tant que la marge continue de s'élargir. Pour cela, jeudi doit montrer des prix aux États-Unis proches du rythme du deuxième trimestre, un résultat opérationnel qui continue de croître plus vite que le chiffre d'affaires, et une fourchette de chiffre d'affaires relevée au-dessus de 87 milliards de dollars. Si Lilly franchit cette barre, je pense que l'action a mérité son nouveau sommet.
Bien sûr, un trimestre ne réglera pas tout. CVS rétablit la couverture de Zepbound au quatrième trimestre, et le directeur financier a déclaré s'attendre à ce que le prix par ordonnance de Zepbound baisse lorsque cela se produira (il dit que c'est déjà pris en compte dans les prévisions). Les objectifs de marge à long terme de Lilly lors de sa mise à jour pour les investisseurs le 7 décembre constituent le test le plus important.
Alors, quelle est la valeur réelle de l'action Eli Lilly ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Eli Lilly. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Eli Lilly gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !