Points clés
- Amazon publie ses résultats du troisième trimestre après la clôture jeudi 29 octobre, avec son PER forward proche de son plus bas niveau des cinq dernières années.
- Les bénéfices d'Amazon ont fortement augmenté alors que son cours de bourse n'a pas suivi, et le faible multiple semble être une erreur de valorisation tant qu'AWS continue de croître.
- Le BPA normalisé est passé de 2,90 $ en 2023 à 7,17 $ en 2025, et les analystes anticipent 13,37 $ en 2028, tandis que le PER forward est tombé à 28x contre une moyenne quinquennale de 49x.
- Le trimestre doit montrer une croissance d'AWS proche des 37 % du deuxième trimestre avec une marge qui se maintient, ce qui prouverait que les dépenses en IA portent leurs fruits.
Amazon (AMZN) publie ses résultats du troisième trimestre après la clôture jeudi 29 octobre, et se présente à cette publication dans une configuration étrange :
Ses bénéfices continuent de grimper, et les investisseurs continuent de payer moins cher pour eux.
Josh Brown, PDG de Ritholtz Wealth Management, a résumé la situation lors de l'épisode de mardi de The Compound and Friends, déclarant : « Le bénéfice par action de cette société explose littéralement. Et le cours de l'action ne vous a rien donné en retour. »
Brown a raison sur les bénéfices
Les chiffres de TIKR le confirment. Le BPA normalisé d'Amazon est passé de 2,90 $ en 2023 à 7,17 $ en 2025, et les analystes s'attendent à ce qu'il continue d'augmenter.
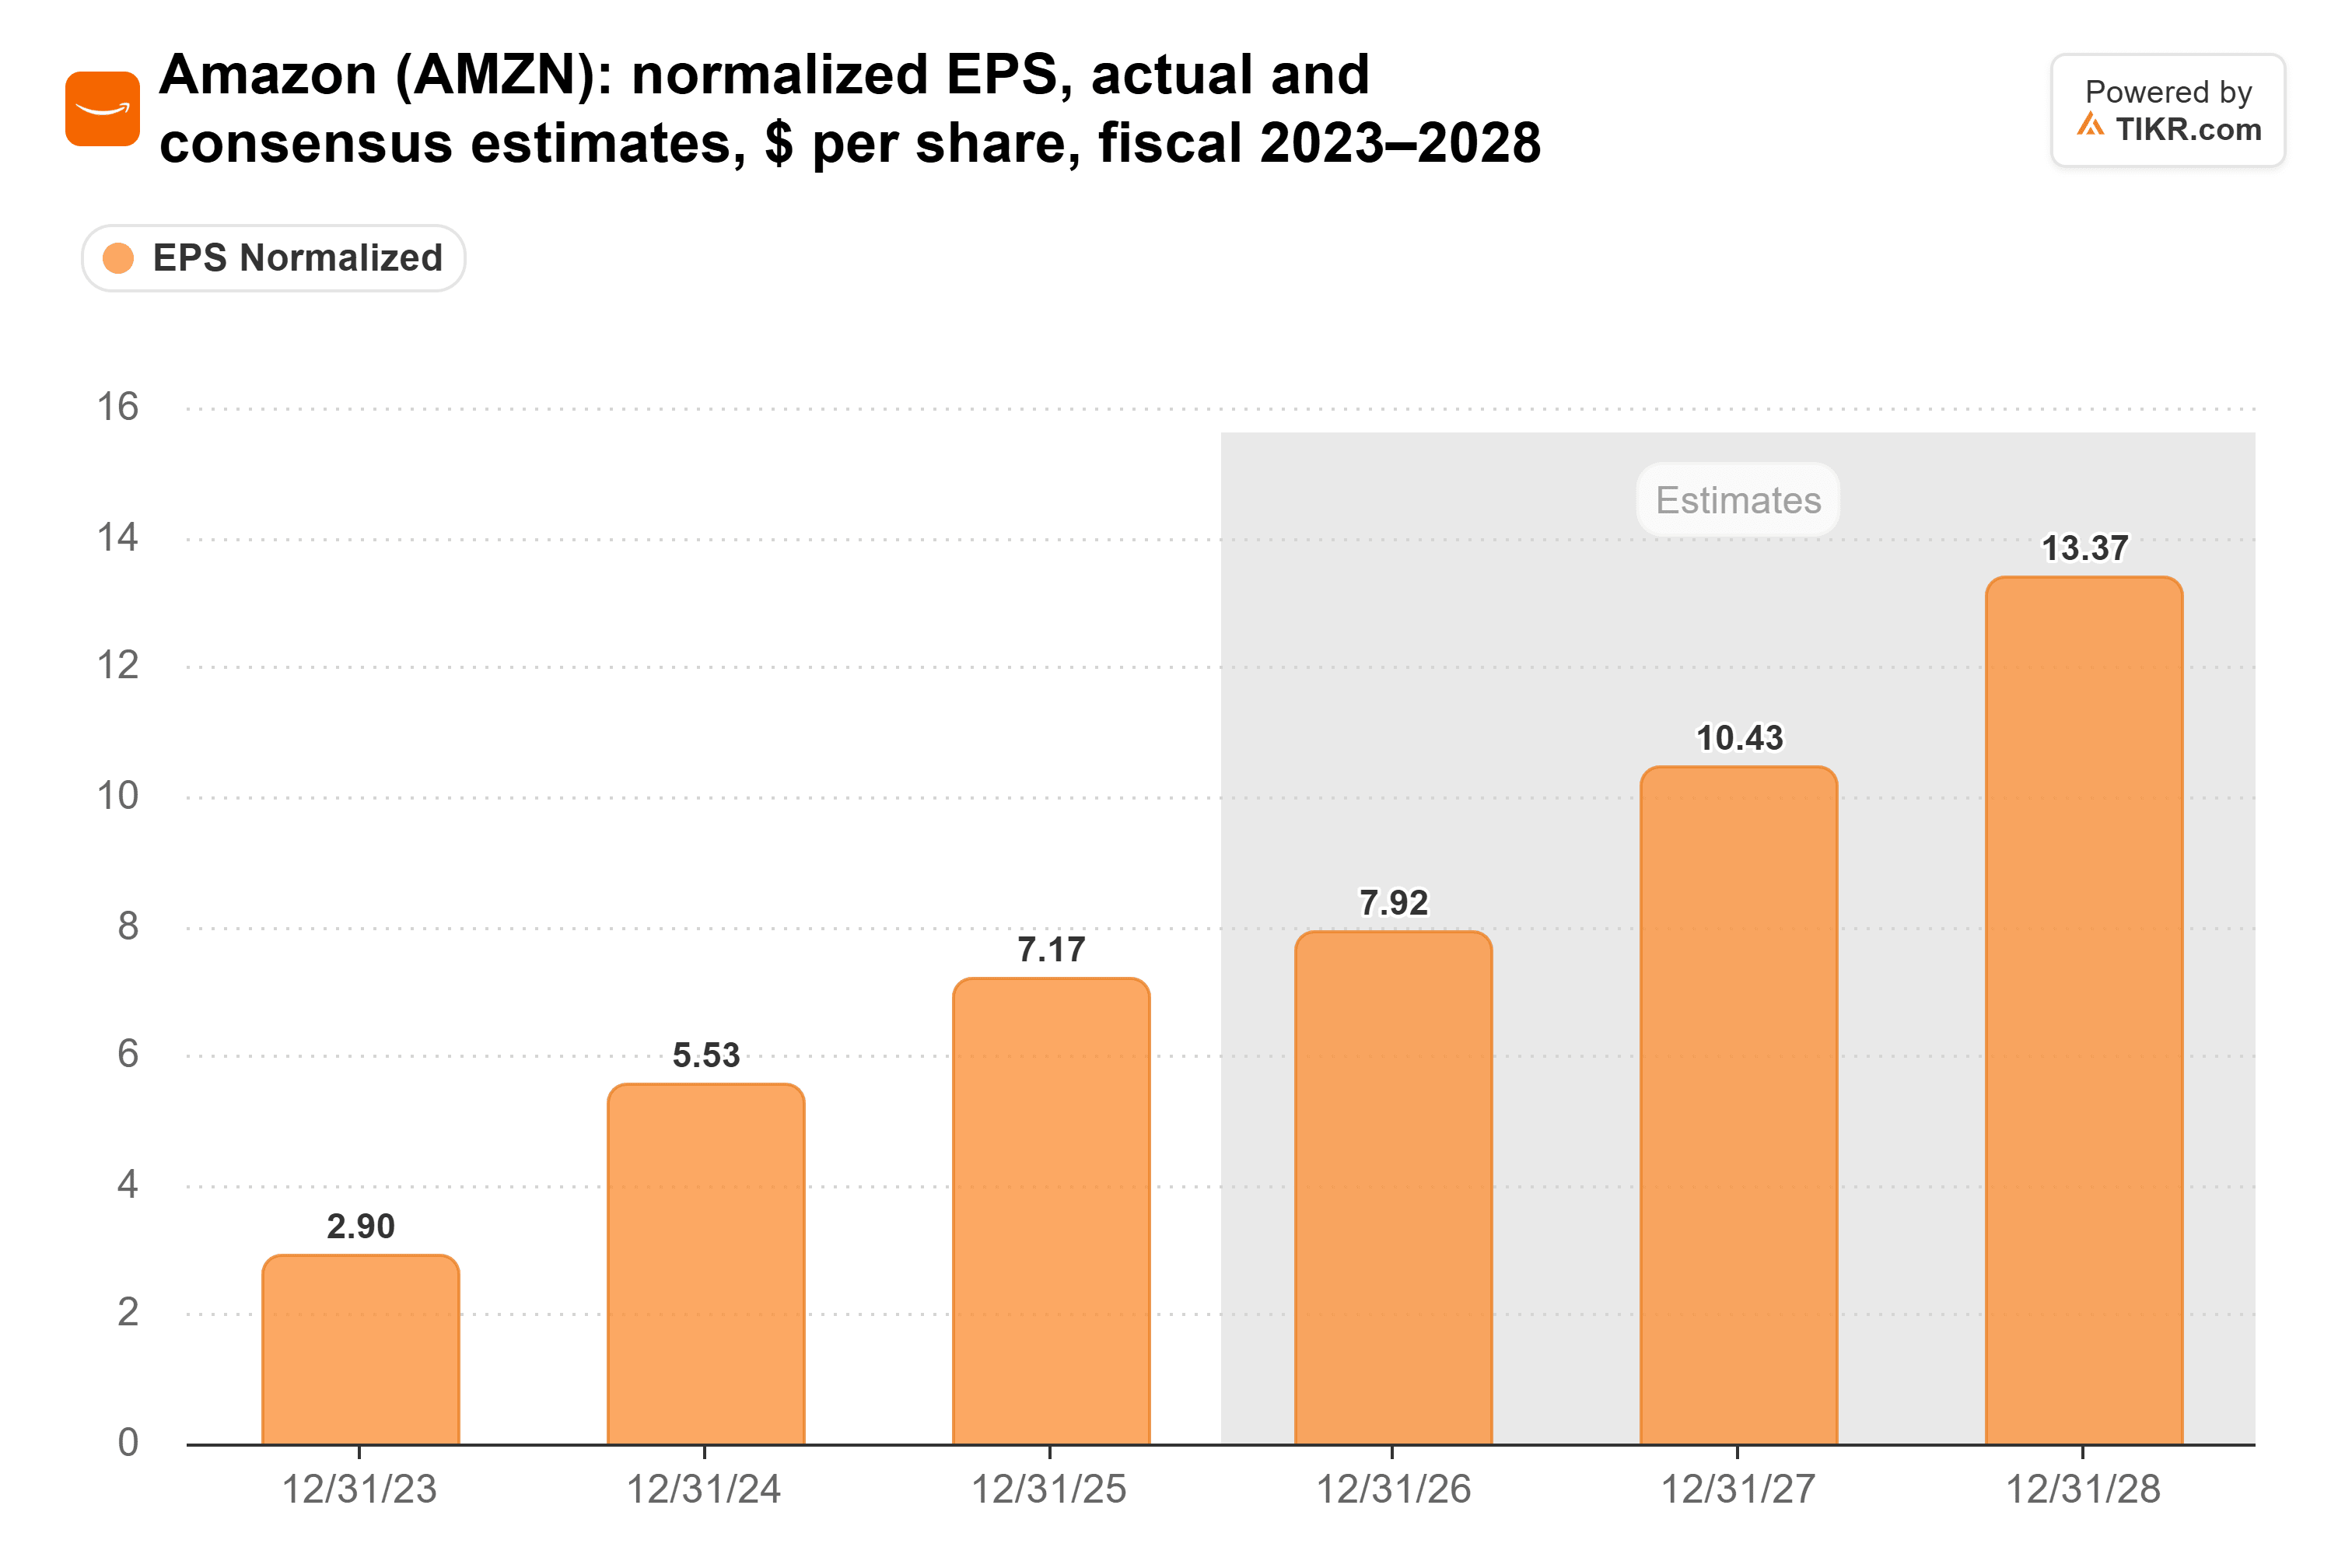
Le consensus des analystes est de 10,43 $ pour 2027 et 13,37 $ pour 2028, soit près du double de ce qu'Amazon a gagné l'année dernière. (Il s'agit du BPA normalisé, qui exclut les plus-values sur la participation d'Amazon dans Anthropic qui ont gonflé ses bénéfices comptables cette année.)
Le multiple a évolué dans l'autre sens
Sur la même période, le PER forward d'Amazon est tombé à 28x. C'est juste au-dessus du plus bas quinquennal de 26x atteint en février et bien en dessous de sa moyenne quinquennale de 49x.
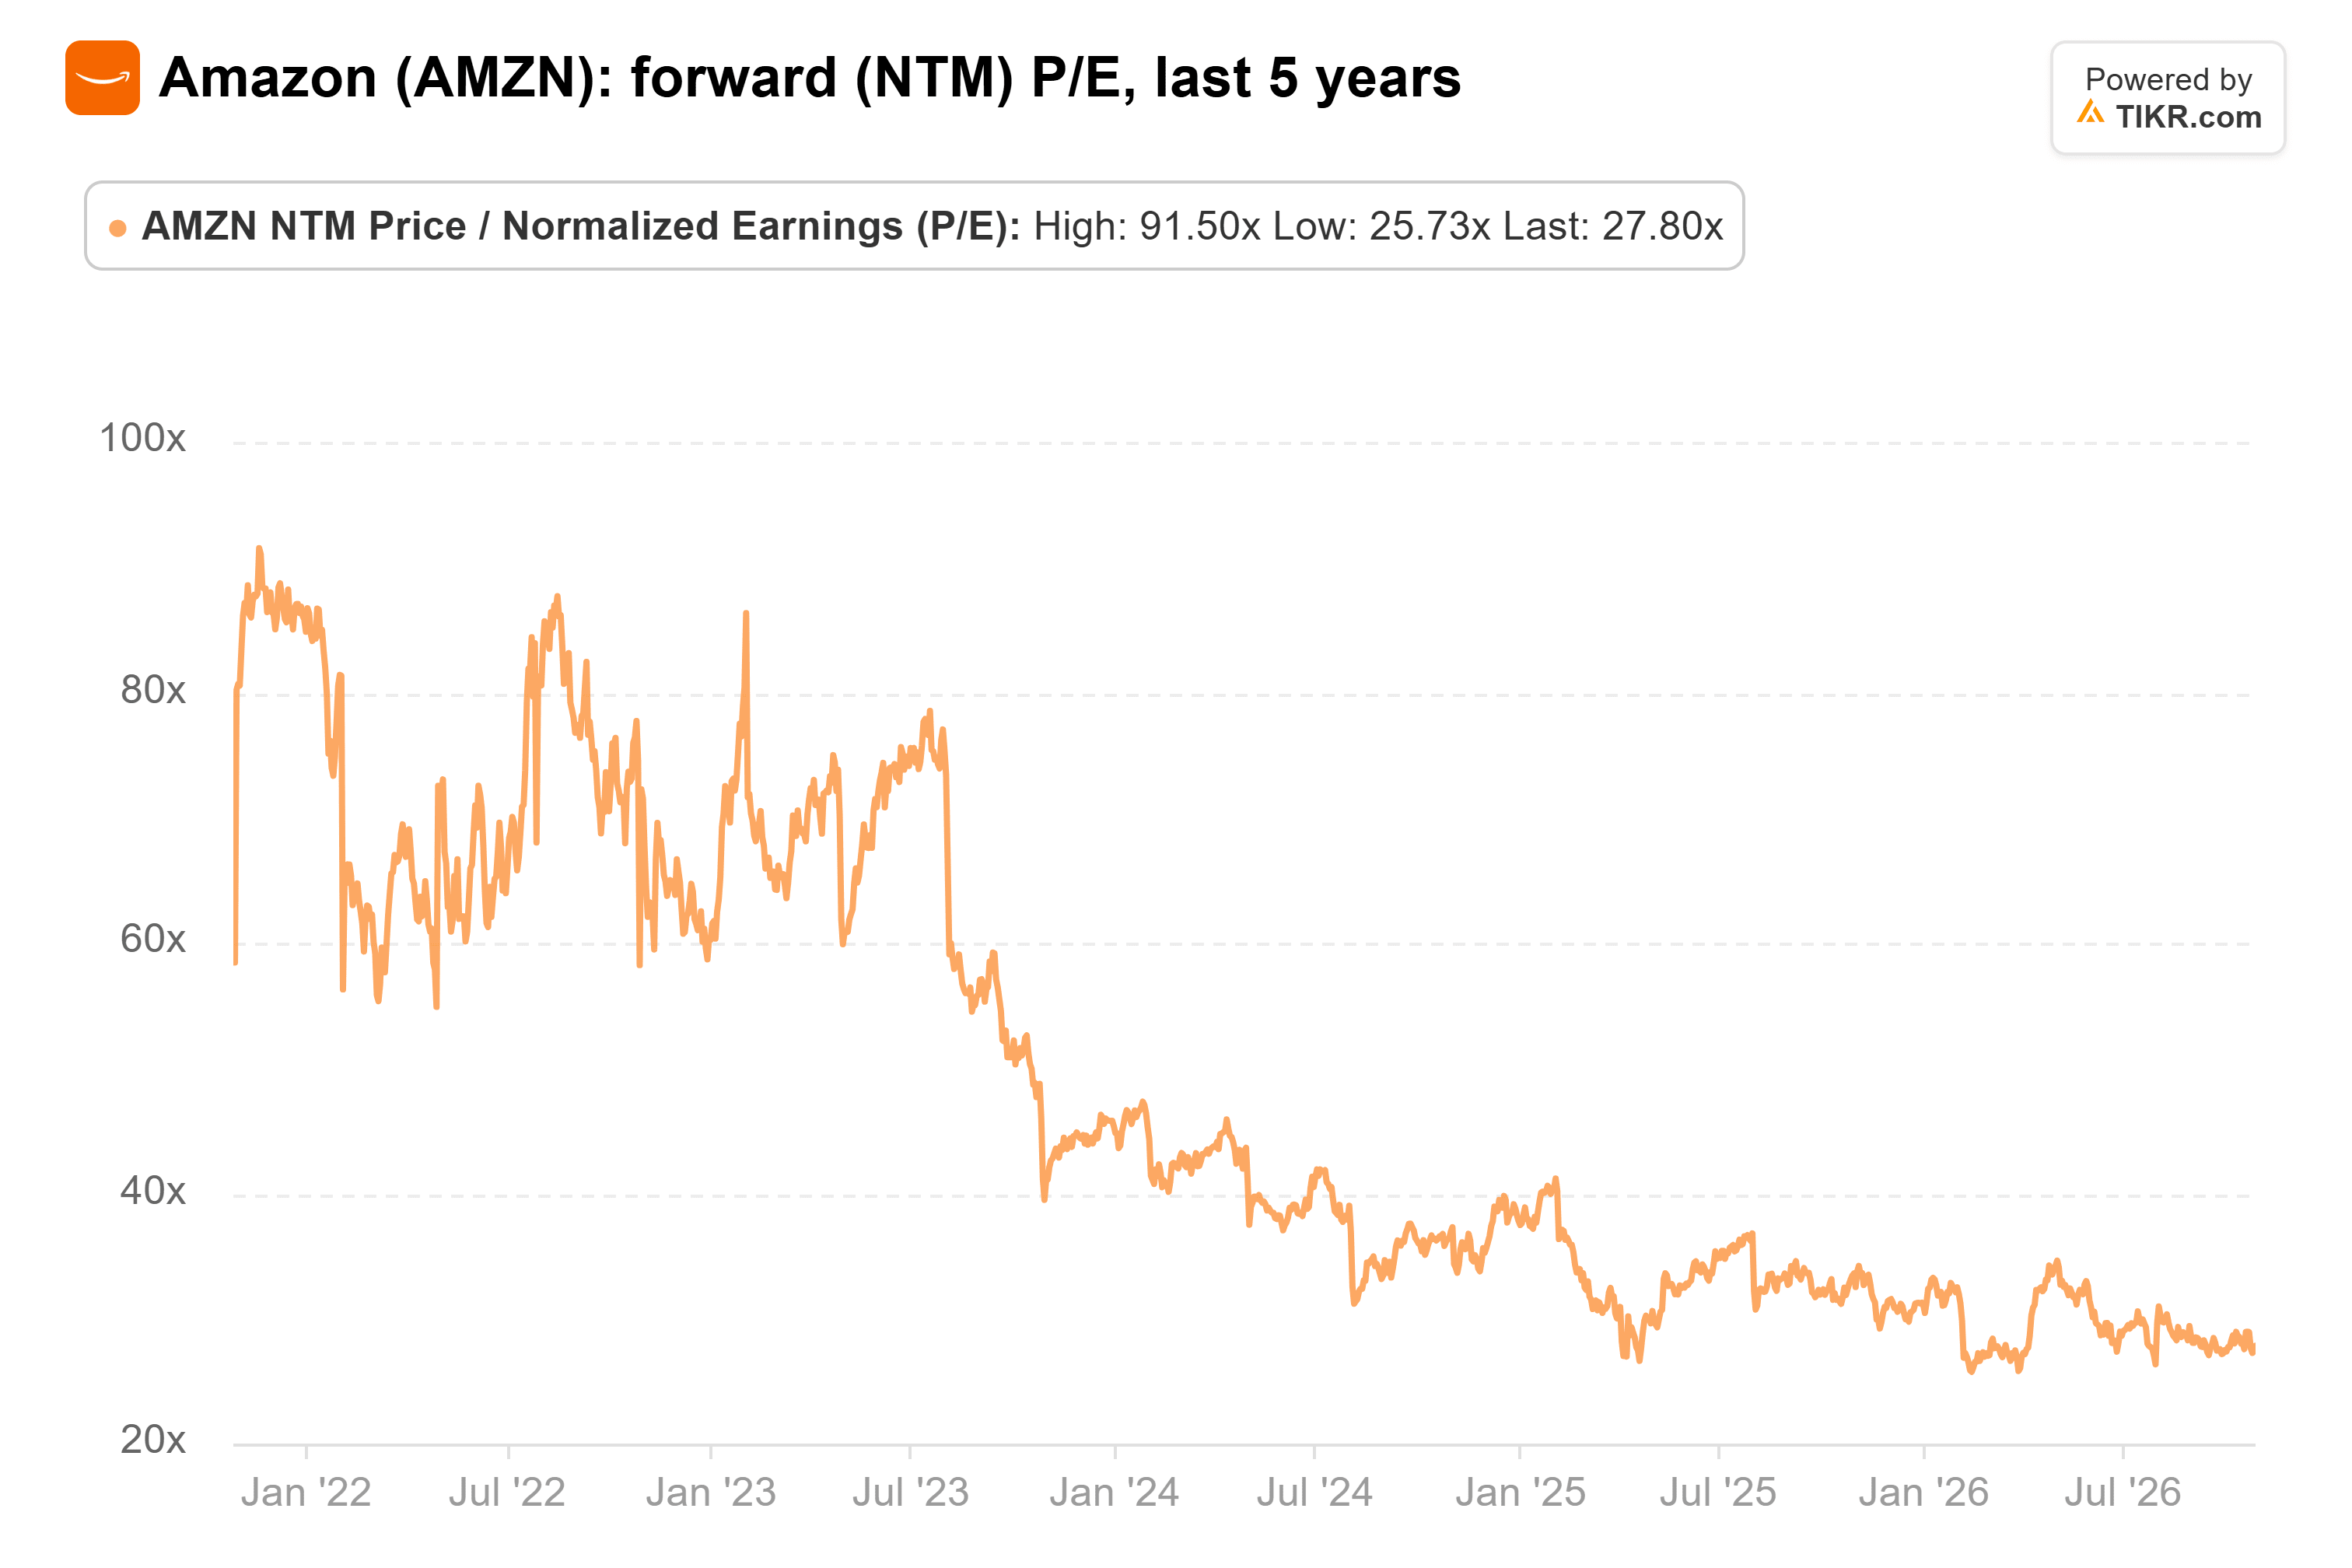
C'est loin du type de valorisation qui inquiéterait le professeur Scott Galloway de NYU. Lors de l'épisode de lundi de Prof G Markets, il a déclaré : « Je voudrais voir ces hyperscalers cotés à des valorisations ridicules, à 50, 60, 70 fois les bénéfices. »
Amazon se négocie à peu près à la moitié du bas de cette fourchette.
TIKR suit 60 analystes sur Amazon. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
Le marché s'inquiète de la facture
La décote vient du coût du développement de l'IA. Liz Ann Sonders de Charles Schwab a noté sur X lundi qu'un indice S&P des hyperscalers cotés aux États-Unis a chuté d'environ un quart depuis début mai. Sa raison : les investisseurs s'inquiètent de la manière dont toutes ces dépenses seront financées.
Amazon prévoit environ 220 milliards de dollars de dépenses d'investissement cette année, contre 128,3 milliards en 2025. Le flux de trésorerie disponible était une sortie de 7,6 milliards de dollars sur les 12 mois se terminant le 30 juin, et la dette à long terme a doublé pour atteindre 128,9 milliards de dollars au premier semestre 2026. Le résultat d'exploitation d'AWS est également tombé à 18 % de ses actifs de fin d'exercice en 2025, contre 26 % en 2024. (La direction affirme que cette rentabilité se rétablit à mesure que les centres de données construits en avance sur la demande se remplissent.)
Ainsi, la seule ligne de bénéfice ne suffira probablement pas à faire bouger l'action jeudi. Certains investisseurs sur X spéculent déjà qu'Amazon pourrait lever des fonds le jour des résultats, comme l'a fait Meta. Daniel Niles de Niles Investment Management est d'accord.
Ce qu'Amazon doit montrer jeudi
Le rapport doit montrer que les dépenses portent leurs fruits.
- Une croissance d'AWS égale ou proche des 37 % du deuxième trimestre, contre 17 % un an plus tôt.
- Une marge opérationnelle d'AWS qui se maintient près des 39,4 % du T2 alors que l'amortissement augmente. (Ces 39,4 % incluaient environ 551 millions de dollars de gains sur contrats énergétiques.)
- Un résultat d'exploitation égal ou supérieur à sa fourchette de prévision de 22,5 à 26,5 milliards de dollars. Le bas de la fourchette dépasse déjà les 21,7 milliards de dollars qu'Amazon a gagnés il y a un an avant les charges de la FTC et d'indemnités de départ.
- Aucune augmentation du plan d'investissement d'environ 220 milliards de dollars.
Mon analyse : à 28x les bénéfices forward, Amazon est valorisé comme si ce développement ne serait pas rentable. Si AWS maintient son rythme jeudi, la dévalorisation ressemble à une erreur de valorisation, et la seule croissance des bénéfices laisse de la marge de progression à l'action.
Bien sûr, si la croissance d'AWS glisse vers 30 % tandis que sa marge baisse, le multiple plus faible aura été mérité. Et le test le plus important viendra avec les perspectives d'investissement pour 2027 début février.
Alors, quelle est la vraie valeur de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !