Points clés
- L'action Coherent a chuté de 19% la semaine dernière et Lumentum de 16%, alors que les valeurs de l'optique pour l'IA ont été vendues après un rapport sur l'inflation de septembre plus élevé que prévu.
- Coherent n'a publié aucune nouvelle hormis sa date de résultats, et les estimations de revenus des analystes pour les exercices 2027 et 2028 ont tenu bon pendant la vente.
- Le point faible est la trésorerie : les revenus ont dépassé les estimations cinq trimestres d'affilée, mais la trésorerie opérationnelle a été inférieure à chaque fois.
- Le P/E forward de Coherent est tombé à 24,7x, moins de la moitié de son pic de juin, et le rapport du 4 novembre doit montrer que la trésorerie arrive enfin.
L'action Coherent (COHR) a perdu 19% la semaine dernière (jusqu'à la clôture de lundi), soit environ cinq fois la baisse de 3,7% du Nasdaq 100. Lumentum (LITE) a chuté de 16%, et d'autres noms du réseau pour l'IA ont perdu plus de 10%.
Cela laisse Coherent à 47% en dessous de son plus haut sur 52 semaines, bien qu'en hausse de 26% en 2026.
Alors, est-il temps de vendre, ou de charger le bateau ?
Que s'est-il exactement passé
La seule nouvelle de Coherent toute la semaine a été un avis du 14 octobre fixant sa date de résultats. Les ventes sont venues de l'extérieur…
- 14 octobre (baisse de 9,2%) : L'inflation sous-jacente de septembre s'est avérée supérieure aux prévisions, les rendements des obligations d'État ont augmenté sur des craintes que la Fed ne relève à nouveau les taux, et les actions de l'IA ont subi le plus gros du choc.
- 15 octobre (baisse de 4,8%) : Avant l'ouverture, B. Riley a abaissé son objectif de cours à 297 $ contre 345 $ et a maintenu une recommandation Neutre, pointant la récente vente.
- 16 octobre (baisse de 7,1%) : Une nouvelle baisse, sans nouvelle de l'entreprise.
Coherent avait déjà chuté de près de 10% le 8 octobre alors que la hausse des rendements frappait les valeurs de l'optique, puis de près de 8% le 12 octobre alors que des inquiétudes sur les dépenses en IA faisaient chuter Lumentum d'environ 10%.
Les taux frappent durement une action comme celle-ci car une grande partie de ce pour quoi les investisseurs paient se situe à quelques années, et des rendements plus élevés réduisent la valeur actuelle de ces bénéfices futurs.
TIKR suit 24 analystes sur Coherent. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Coherent, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Coherent
Rien n'a changé chez Coherent
Les grandes progressions de Coherent arrivent pour l'exercice 2028 (l'année se terminant en juin 2028). Lors d'une conférence sur l'optique le 21 septembre, le PDG Jim Anderson a déclaré que l'optique near-packaged et co-packaged pour les réseaux de montée en puissance commenceraient toutes deux à progresser au second semestre 2027. Sur une puce nécessitant 100 térabits d'I/O, il a dit : "le contenu pour Coherent serait d'environ 15 000 $ par système ou par puce 100T" si Coherent fournit la solution complète.
C'est un plafond, mais un plafond élevé. Et deux principaux clients hyperscale de l'IA ont signé des accords à long terme pour les lasers ultra-haute puissance de Coherent.
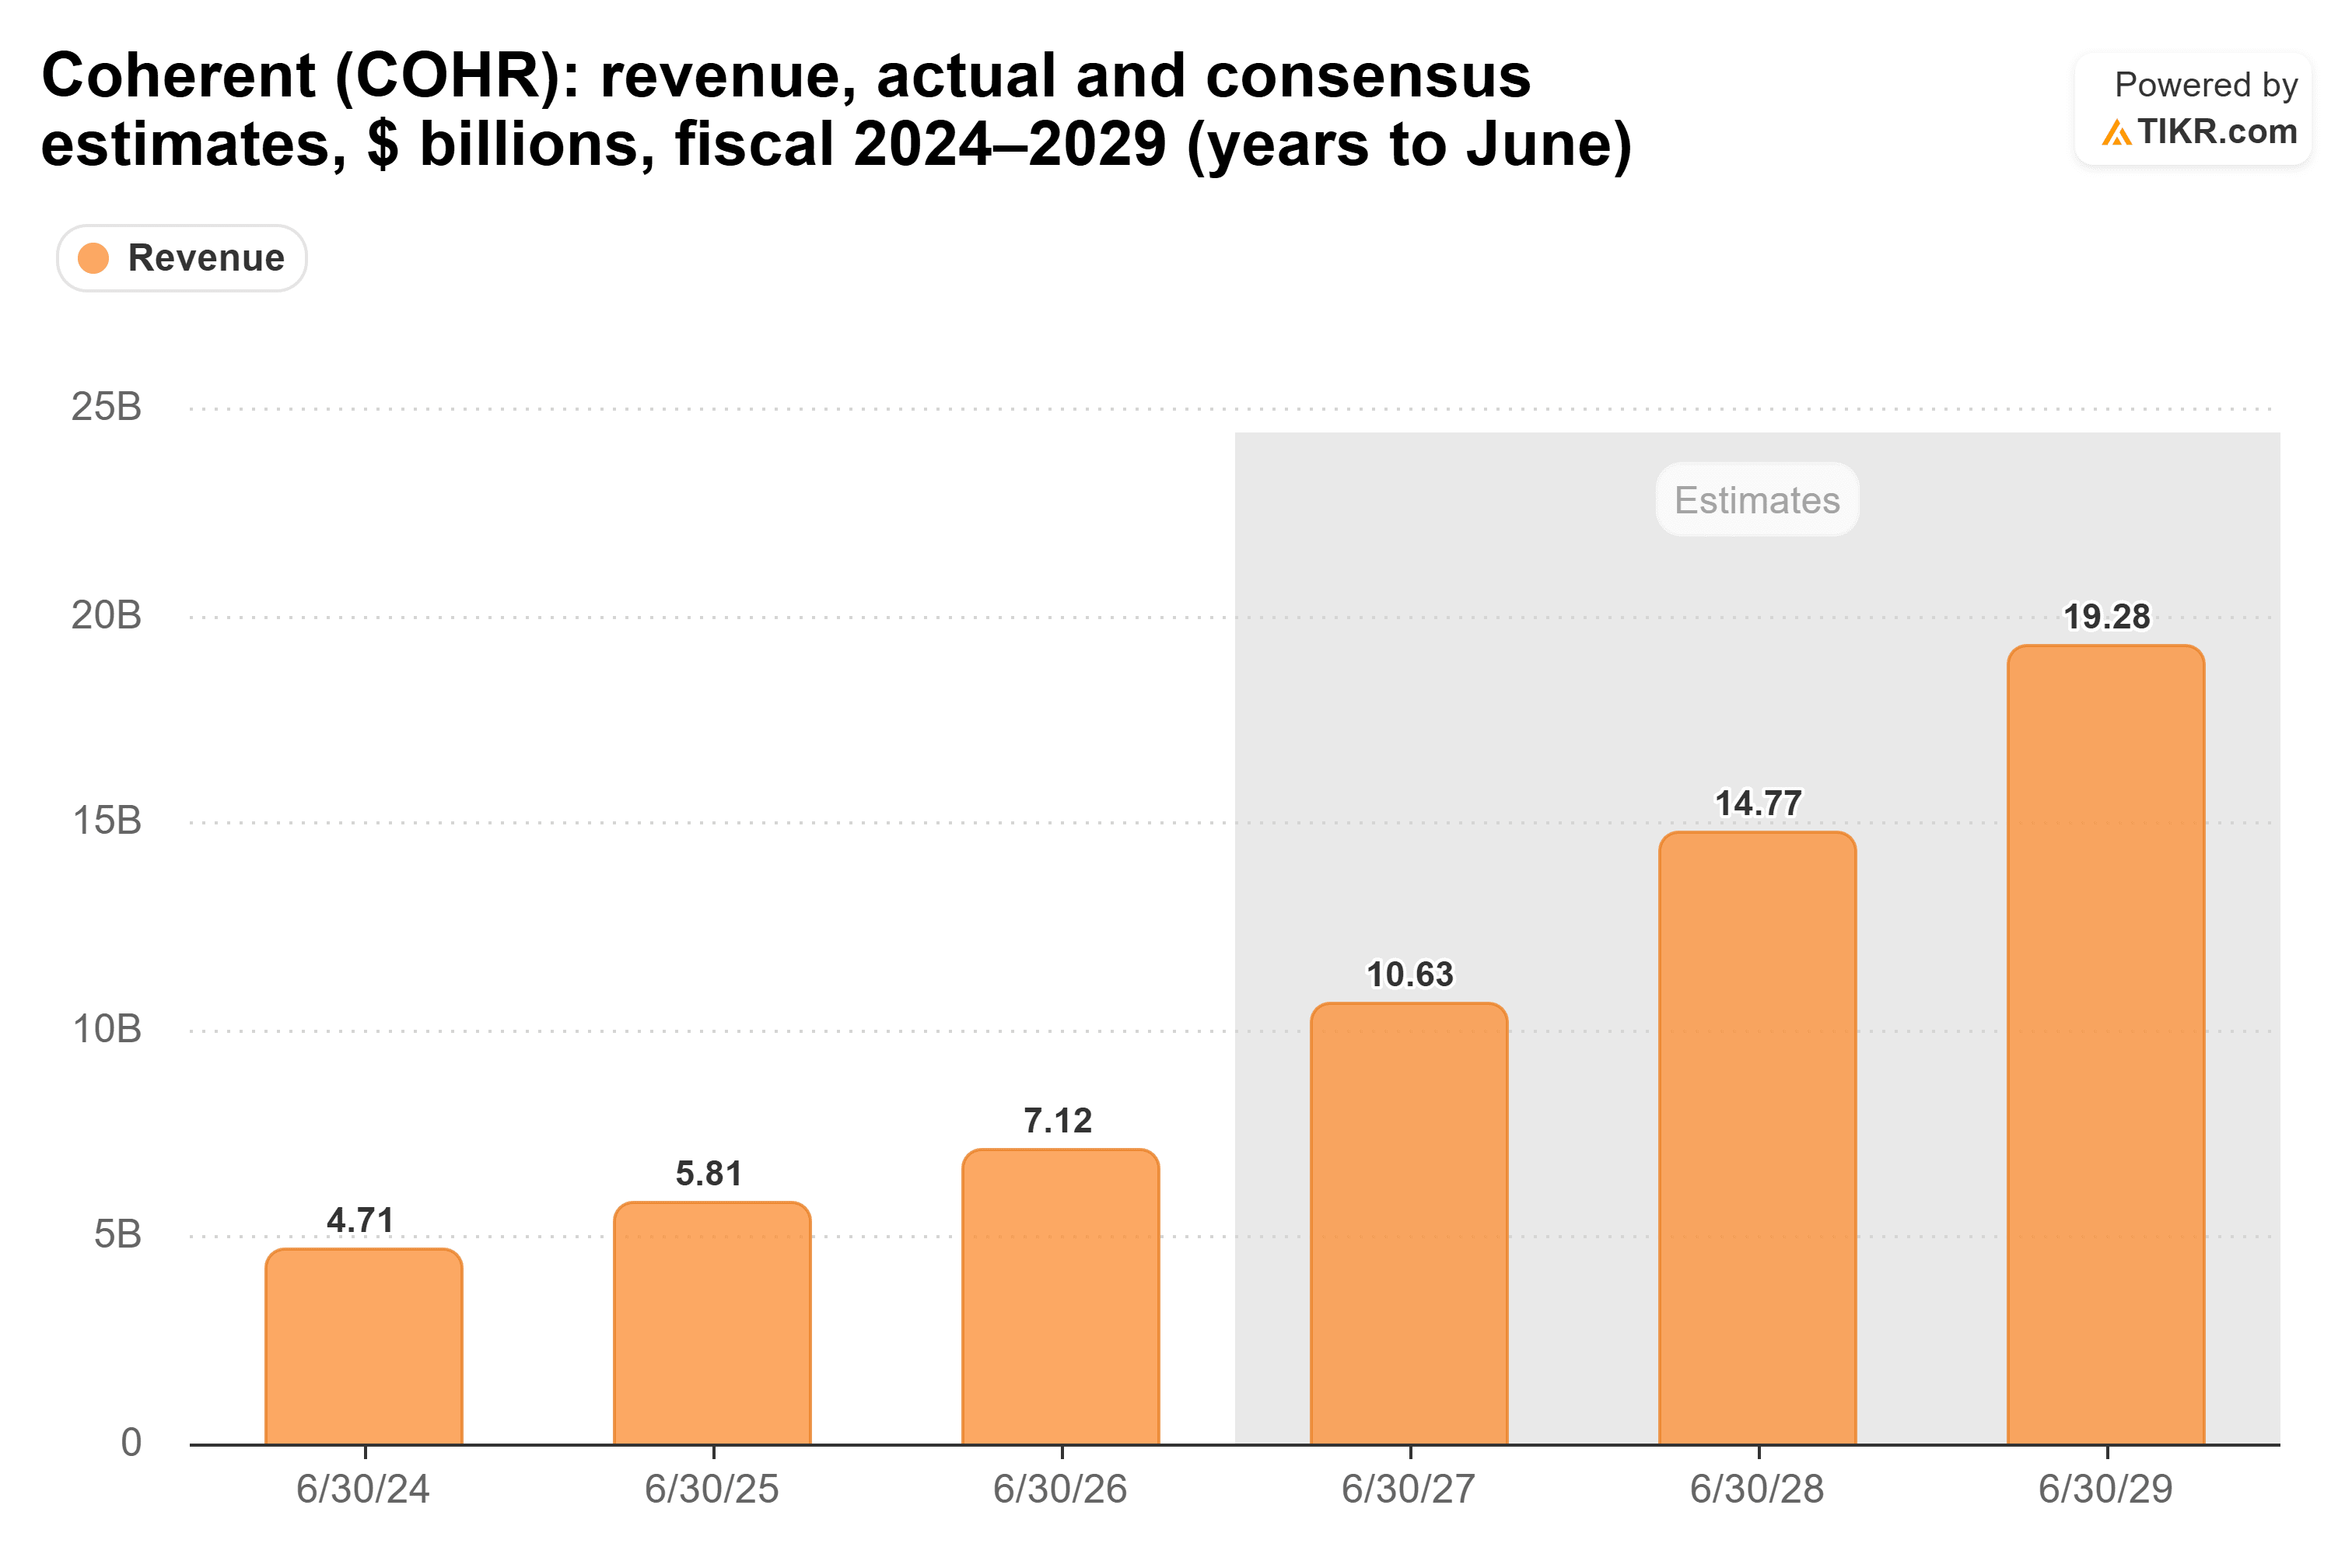
Les analystes ont continué à relever leurs chiffres. Entre le 30 juin et le 30 septembre, le consensus sur les revenus pour l'exercice 2027 est passé à 10,63 milliards de dollars contre 9,57 milliards de dollars, et pour l'exercice 2028 à 14,76 milliards de dollars contre 12,92 milliards de dollars. Et ils ont tenu pendant la vente.
La trésorerie est le point faible
Coherent a dépassé les estimations de revenus cinq trimestres d'affilée, et a été inférieur aux estimations de trésorerie opérationnelle à chaque fois.
Jusqu'à l'exercice 2025, la trésorerie générée par les opérations couvrait encore les investissements chaque année.
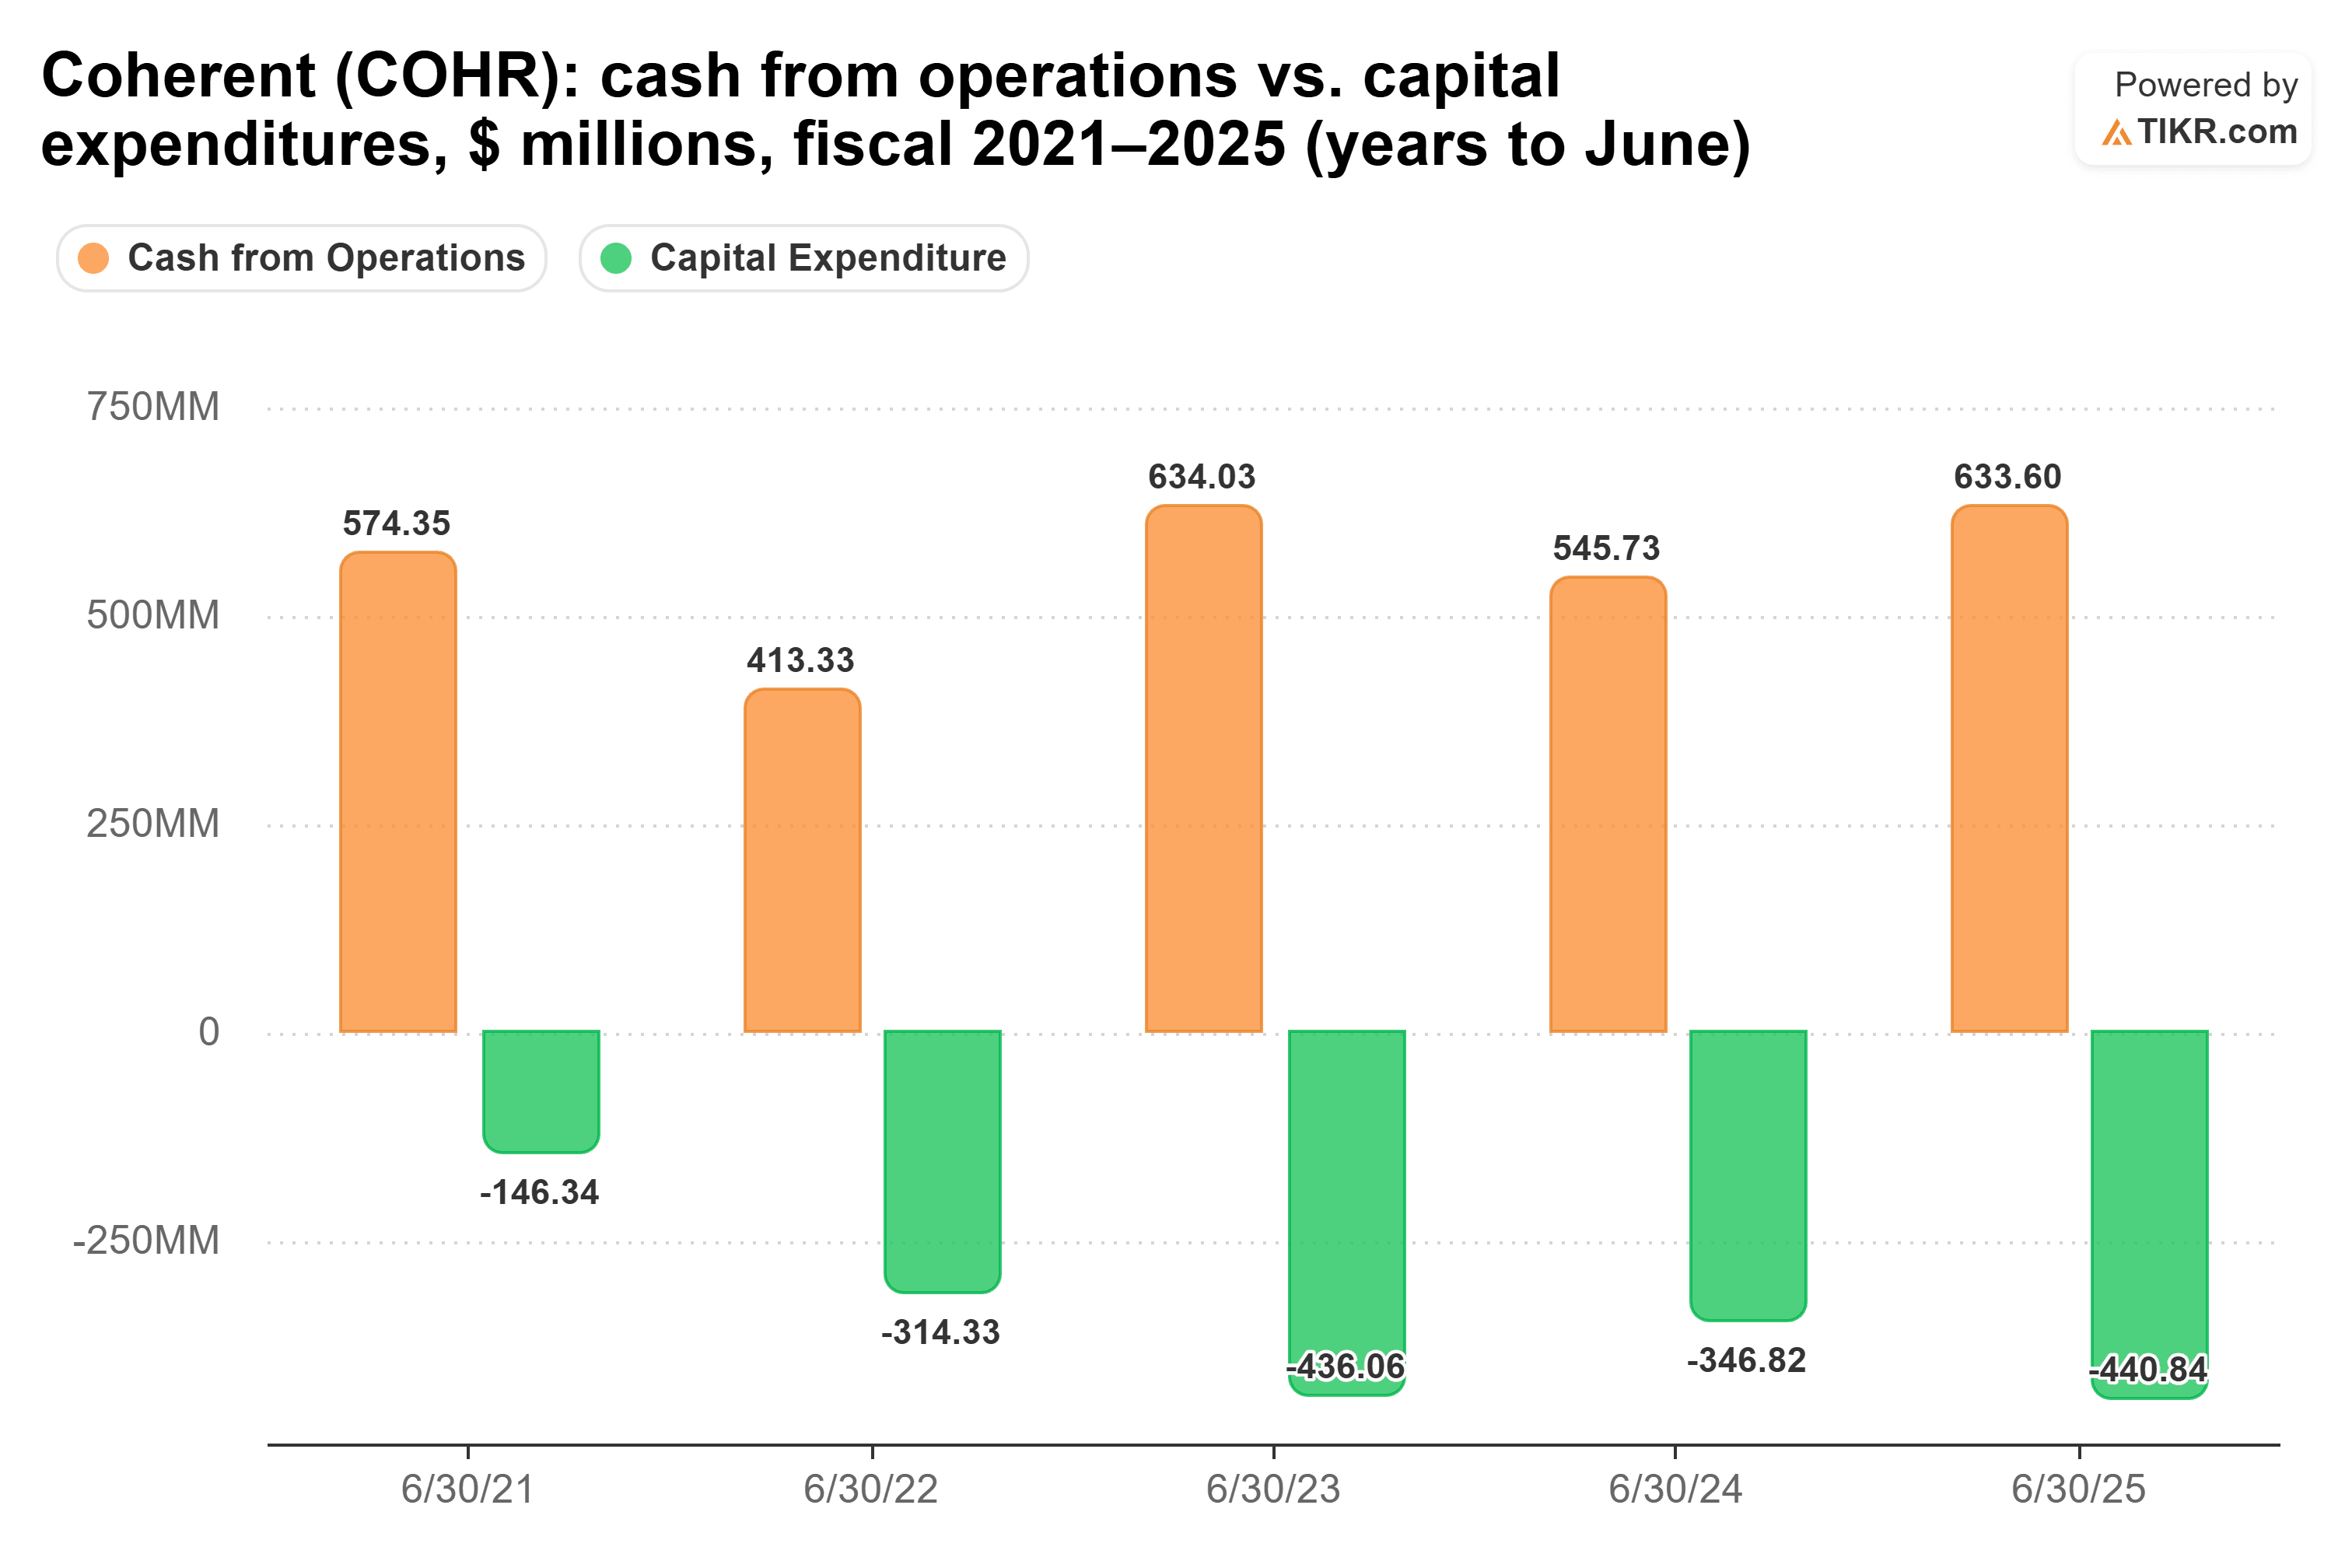
L'exercice 2026 a rompu cela. La trésorerie opérationnelle est tombée à 80 millions de dollars, la trésorerie disponible est devenue négative à 1,02 milliard de dollars, et la dette nette s'est établie à 2,06 milliards de dollars. Et Beck Mason, responsable des dispositifs semi-conducteurs, a déclaré que Coherent prévoyait de doubler à nouveau sa capacité en phosphure d'indium l'année prochaine, voire plus.
C'est le multiple qui a chuté
Avec des estimations en hausse et l'action en baisse, le P/E forward de Coherent est tombé à 24,7x, contre 57,4x début juin.
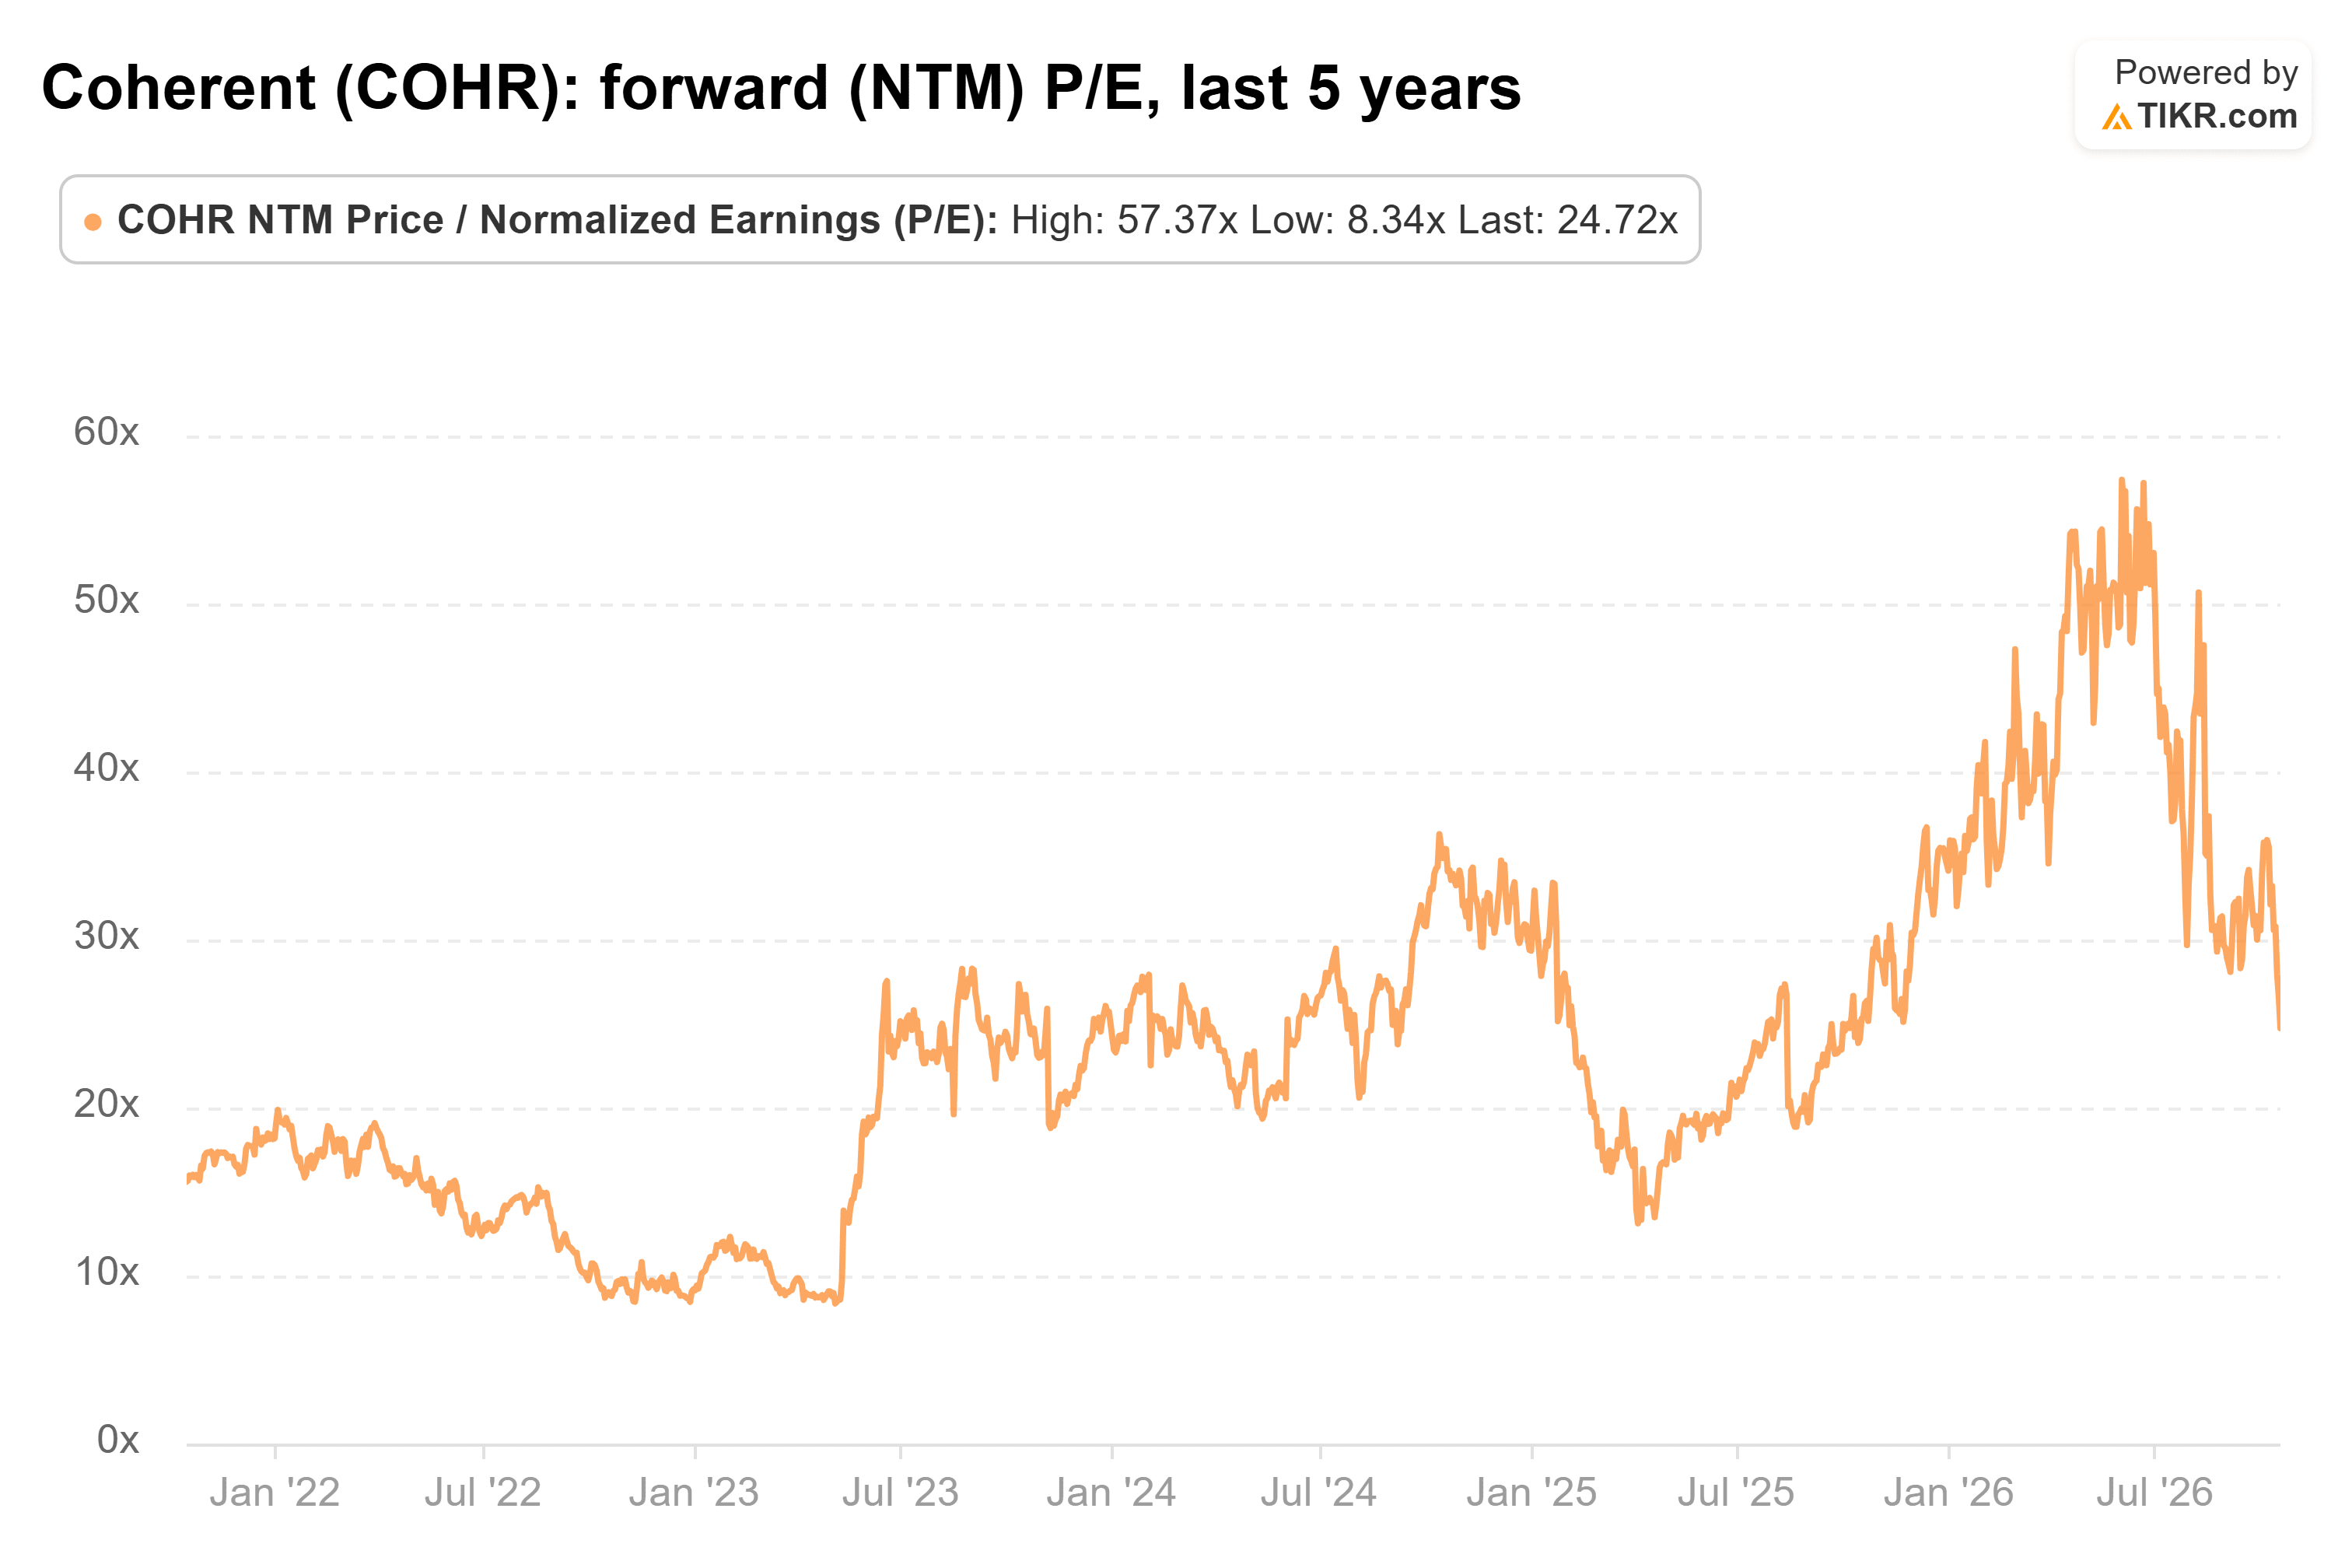
C'est à peu près sa moyenne sur cinq ans de 23,6x. L'objectif moyen de Wall Street est de 410 $, selon 24 analystes avec un consensus Acheter, soit environ 77% au-dessus de la clôture de lundi. Même l'objectif réduit de B. Riley à 297 $ se situe 28% au-dessus.
Ce qu'il faut surveiller le 4 novembre
Coherent publie ses résultats du premier trimestre de l'exercice après la clôture le mercredi 4 novembre. Les indicateurs :
- Les revenus par rapport aux prévisions de 2,2 à 2,4 milliards de dollars, avec un consensus autour de 2,30 milliards de dollars
- La marge brute non-GAAP dans la fourchette prévue de 39,5% à 41,5%
- Des perspectives pour le trimestre de décembre supérieures aux environ 2,53 milliards de dollars attendus par les analystes
- Enfin, un dépassement de la trésorerie opérationnelle
Mon avis : je serais enclin à charger le bateau. Les analystes attendent plus de revenus qu'en juin, et l'action se négocie à moins de la moitié du multiple de juin.
Bien sûr, un sixième échec consécutif sur la trésorerie ou des perspectives prudentes pour décembre le 4 novembre donneraient aux investisseurs une raison de vendre qui n'a rien à voir avec les taux.
Alors, que vaut réellement l'action Coherent ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Coherent pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !