Principales indicateurs pour l'action CCL
- Performance de la semaine dernière : Consolidation
- Fourchette sur 52 semaines : $22 à $34
- Prix cible du modèle de valorisation : $33
- Potentiel de hausse implicite : 45,4 % sur 2,2 ans
Traduisez les rendements records de Carnival en votre propre estimation de rendement (C'est gratuit) >>>
Résultats records, prévisions prudentes : le décalage chez Carnival
Carnival Corporation (CCL) a passé cette année à battre des records, pourtant l'action continue de se négocier plus près de son plus bas sur 52 semaines que de son plus haut. Au cours de son dernier trimestre, Carnival a publié un chiffre d'affaires de 6,66 milliards de dollars. Le résultat net ajusté a atteint 569 millions de dollars, en hausse de plus de 20 % par rapport à l'année précédente, marquant son douzième trimestre consécutif de rendements nets records.
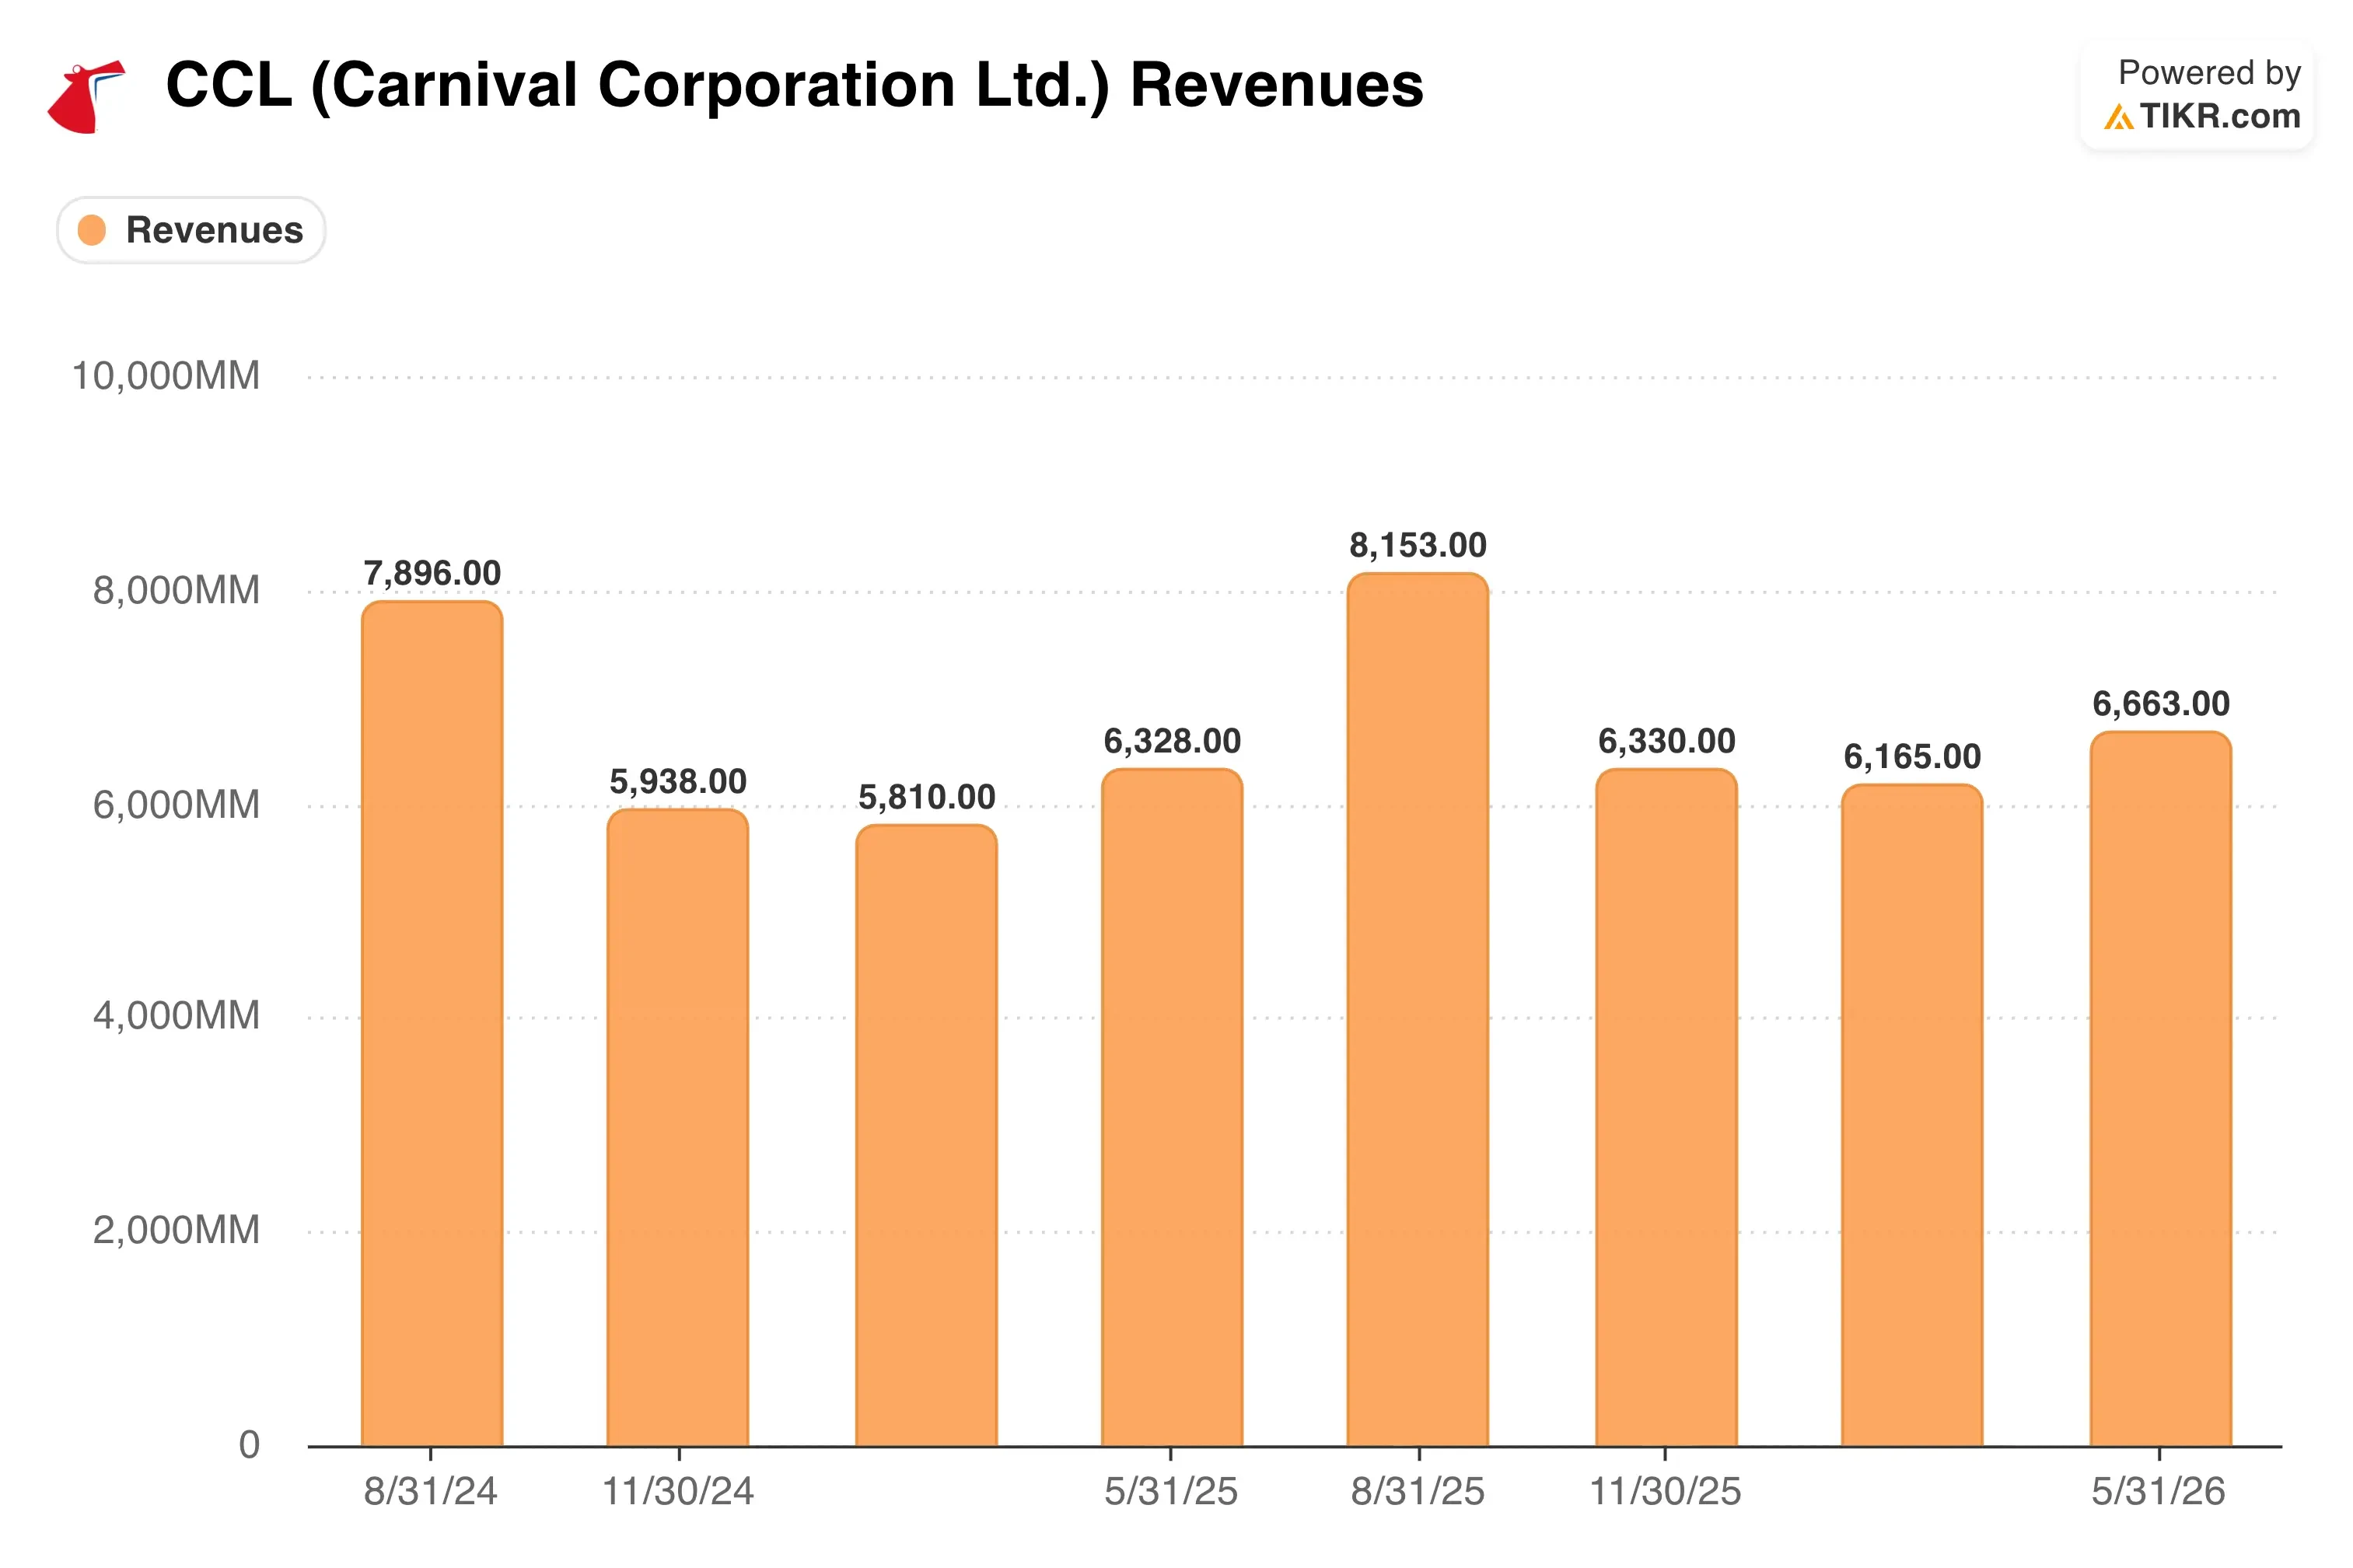
Malgré cela, la direction a publié des prévisions de bénéfice pour le T3 inférieures aux estimations de Wall Street, citant des coûts de carburant plus élevés et certains éléments ponctuels. Les prix du carburant ont augmenté de près de 30 % en glissement annuel. Carnival a tout de même augmenté son résultat net ajusté à un rythme à deux chiffres, démontrant un réel effet de levier opérationnel même si les prévisions ont déçu certains investisseurs.
Le PDG Josh Weinstein a déclaré que Carnival avait livré "plus de 20 % de plus sur le résultat net" tout en surmontant des vents contraires géopolitiques extrêmes et des coûts de carburant plus élevés. Il a également souligné des dépôts clients records de 9 milliards de dollars comme preuve que la demande reste forte. Les réservations européennes autour de la Méditerranée, cependant, se sont affaiblies.
À l'avenir, Carnival publiera ses prochains résultats le 25 septembre. Ce rapport montrera si les prévisions plus faibles étaient un positionnement conservateur ou un signe précoce de réelles pressions sur les coûts.
Testez la charge de dette de Carnival contre votre propre scénario (C'est gratuit) >>>
Une décote profonde, ou un prix juste pour le risque des croisières ?

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 30/11/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 3,9 %
- Marges opérationnelles : 16,5 %
- Multiple de sortie P/E : 9,7x
Le modèle estime un prix cible de 33 $, ce qui implique un rendement total de 45,4 % et un rendement annualisé de 18,4 % sur les 2,2 prochaines années.
Le cas de valorisation de Carnival repose sur une croissance modeste, seulement 3,9 % de TCAC du chiffre d'affaires. Il associe cela à un multiple significativement inférieur à celui que l'action a affiché par le passé. Un multiple de sortie P/E de 9,7x se situe bien en dessous de la moyenne sur cinq ans de Carnival, ce qui explique la majeure partie du rendement projeté.

Les marges racontent l'histoire de la reprise. Une hypothèse de marge opérationnelle de 16,5 % marquerait une réelle amélioration par rapport aux pertes de Carnival à l'ère de la pandémie. Elle reflète le remboursement de la dette et la discipline des coûts que la direction a démontrés. Les gains d'efficacité énergétique, en hausse de plus de 5 % cette année, soutiennent également cette trajectoire de marge.
Par rapport à son propre historique, Carnival à 23 $ se négocie près de son niveau de début 2024. Cela persiste malgré une croissance significative du chiffre d'affaires, des rendements et des dépôts depuis lors. L'écart entre les progrès opérationnels et le cours de l'action est ce qui rend le faible multiple intéressant plutôt que simplement bon marché pour une raison.
Le risque est l'effet de levier. Carnival supporte toujours une lourde charge de dette par rapport à ses pairs. Un ralentissement des réservations ou une nouvelle flambée des prix du carburant impacterait la trésorerie disponible plus rapidement que pour un concurrent moins endetté.
Comparez Carnival à Royal Caribbean et Norwegian (Gratuit avec TIKR) >>>
Carnival vs. Royal Caribbean et Norwegian : Qui gagne la reprise
Royal Caribbean (RCL) a mené la reprise des croisières en termes de rentabilité, se négociant à un multiple bien plus élevé que Carnival. Des marges plus solides et un bilan plus sain expliquent cet écart. Norwegian Cruise Line (NCLH), la plus petite des trois, a été plus volatile, récemment en baisse après que Mizuho a dégradé l'action à neutre sur des inquiétudes concernant la demande.
En matière de croissance du chiffre d'affaires, l'hypothèse de 3,9 % du modèle de Carnival est inférieure à ce que Royal Caribbean a prévu. Royal Caribbean a récemment relevé sa propre prévision de bénéfice annuel alors que Norwegian réduisait ses perspectives de chiffre d'affaires la même semaine. Cette divergence montre à quel point les investisseurs traitent différemment chaque opérateur malgré un contexte de réservations solide partagé.
L'avantage de Carnival est l'échelle. En tant que plus grand opérateur de croisières en termes de capacité, il peut répartir les coûts de carburant et de marketing sur plus de navires et de marques que ses rivaux. Cette échelle explique en partie pourquoi ses marges continuent de s'élargir même si son multiple reste le moins cher des trois.
Qu'est-ce qui va influencer l'action CCL à l'avenir ?
Le prochain catalyseur majeur de Carnival est son rapport de résultats du T3 le 25 septembre. Celui-ci révélera si les prévisions de bénéfice plus faibles se maintiennent ou s'avèrent conservatrices. Les investisseurs surveilleront également les tendances des réservations pour le second semestre de l'année, notamment en Europe.
Concernant le bilan, Carnival a racheté 500 millions de dollars d'obligations à 7 % échéant en 2029. Cette démarche poursuit ses efforts pour réduire ses charges d'intérêts et allonger son profil d'échéance de la dette. Carnival a également relevé son objectif de réduction de l'intensité des émissions de gaz à effet de serre à 25 % d'ici 2029, ayant atteint son objectif précédent avec cinq ans d'avance. Il a également achevé une extension de quai à Celebration Key aux Bahamas, ce qui ajoute de nouvelles capacités d'itinéraire.
La politique pourrait également compter. L'administration Trump a récemment rencontré les PDG des principales entreprises du secteur du voyage, dont Carnival, pour discuter de la stimulation du tourisme étranger vers les États-Unis. Si cela se traduit par une politique portuaire plus favorable, cela pourrait soutenir la demande pour les départs basés aux États-Unis au cours des prochaines années.
Devriez-vous investir dans Carnival ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Consultez CCL, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CCL aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action CCL sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !